
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
З 1 січня 2026 року виконання нормативу із працевлаштування осіб з інвалідністю здійснюється за новими правилами. Однією з новацій є зарплатна вимога працівників з інвалідністю. Але чи буде дотримано норматив, якщо працівник з інвалідністю перебував у неоплачуваній відпустці частину або повний квартал, якщо його було прийнято / звільнення в середині місяця? Спробуємо розібратися: в яких випадках норматив буде виконаний, а в яких – ні
Усі роботодавці зобов’язані виконувати норматив із працевлаштування осіб з інвалідністю. Так, ст. 18-2 Закону України від 21.03.1991 №875 «Про основи соціальної захищеності осіб з інвалідністю в Україні» (далі – Закон №875)встановлено такі розміри нормативу:
Якщо у роботодавця СШКП за квартал складає 7 працівників і менше (тобто показник СКШП) – норматив виконувати не потрібно.
Роботодавці мають самостійно розраховувати норматив. За його невиконання доведеться сплачувати цільовий внесок.
Щоб правильно виконати норматив потрібно дотримуватись певних правил.
Правило 1. Для розрахунку нормативу використовують такий показник як середньооблікова кількість штатних працівників (СКШП).
Він визначається за нормами Інструкції зі статистики кількості працівників, затвердженої наказом Держкомстату від 28.09.2005 №286 (далі – Інструкція №286).
При чому спочатку потрібно визначити СКШП за кожен місяць кварталу, потім підсумувати ці значення і поділити на 3.
Приклад. СКШП за січень 2026 року склала 25 осіб, за лютий – 37 осіб, за березень – 55 осіб. Відповідно СКШП за квартал дорівнює (25+37+55) : 3 = 39 осіб.
Відповідно норматив для такого роботодавця за 1 квартал 2026 року становить: 39 ос. х 4% = 1,56 = 2 ос.
Правило 2. При обчисленні СКШП враховуємо як норми Інструкції №286, а також додаткові правила, встановлені ст. 18-2 Закону №875 – при здійсненні розрахунку нормативу до СКШП не включаються штатні одиниці, що відносяться до робіт, професій з важкими, шкідливими чи небезпечними умовами праці.
16 квітня 2026 набула чинності постанова КМУ від 01.04.2026 р. № 490 «Деякі питання розрахунку та виконання нормативу робочих місць для працевлаштування осіб з інвалідністю», якою затверджено, зокрема, перелік штатних одиниць, що відносяться до робіт, професій з важкими, шкідливими чи небезпечними умовами праці та не включаються до середньооблікової кількості осіб штатного облікового складу під час розрахунку нормативу робочих місць для працевлаштування осіб з інвалідністю (далі - Перелік № 490).
Увага! Норми постанови № 490 слід застосовувати з 1 січня 2026 року.
При чому не всіх працівників, які працюють в шкідливих, небезпечних, важких умовах праці можна виключити при обчислені СКШП. Виключаємо тільки тих, які відповідають умовам, наведеним в Переліку № 490.
Як розраховувати СКШП?
Відповідно до п. 3.2.2 Інструкції зі статистики кількості працівників, затвердженої наказом Держкомстату від 28.09.2005 №286 (далі – Інструкція №286) при обчисленні СКШП враховуються всі категорії працівників облікового складу, зазначені у пунктах 2.4, 2.5 цієї Інструкції, крім працівників, які перебувають у відпустках у зв'язку з вагітністю та пологами або для догляду за дитиною до досягнення нею віку, передбаченого чинним законодавством або колективним договором підприємства, включаючи тих, які усиновили новонароджену дитину безпосередньо з пологового будинку. Ну а сам показник СКШП обчислюється шляхом підсумовування кількості штатних працівників облікового складу за кожний календарний день звітного місяця, тобто з 1 по 30 або 31 число (для лютого – по 28 або 29), включаючи вихідні, святкові та неробочі дні, і ділення одержаної суми на число календарних днів звітного місяця.
Тобто цей показник «базується» на обліковій кількості штатних працівників. А згідно із нормами Інструкції №286, до нього враховують працівників, які прийняті на роботу за основним місцем роботи, як тих хто працює, так і тих, хто тимчасово відсутній через відпустку, хворобу, прогул, неявки з нез’ясованих причин тощо. Тобто неважливо працює в цей момент працівник чи ні, якщо він уклав трудовий договір за основним місцем роботи, то буде врахований до облікової кількості штатних працівників і відповідно до СКШП.
Не враховують до облікової кількості штатних працівників, а відтак і до СКШП зовнішніх сумісників, фізосіб, які виконують роботи / надають послуги за ЦПД тощо.
Виходячи із цих норм Інструкції №286, та враховуючи додаткові правила ст. 18-2 Закону №875 до СКШП будуть враховані працівники за основним місцем роботи крім працівників:
Приклад. Станом на 1 січня 2026 року у роботодавця працює 58 працівників, з них 2 працівники – це зовнішні сумісники, 3 працівники – у «декретних» відпустках, 15 працівників працюють на посадах, які віднесені до посад із важкими, шкідливими чи небезпечними умовами праці. 16 лютого було прийнято 5 працівників за основним місцем роботи (на звичайні посади).
Спочатку визначимо СКШП за січень 2026 року для нормативу.
З 1 по 31 число буде включатись однакова кількість працівників, оскільки не було руху кадрів. Проте до СКШП не включаємо зовнішніх сумісників, працівників із важкими, шкідливими умовами праці з урахуванням вимог Переліку № 490 та декретниць.
Тож СКШП за січень складає (58-2-3-15) х 31 : 31 = 38 осіб.
За лютий з 1 по 15 число буде включатись ця ж кількість працівників (38), але з 16 числа було прийнято 5 працівників, тому СКШП за лютий 2026 складає:
(38 ос. х 15 дн + 43 ос. х 13 дн) : 28 = 40,32 = 40 осіб.
За березень СКШП для нормативу 43 особи.
Відповідно СКШП за 1 квартал 2026 року складає: (38+40+43) : 3 = 40 ос.
Норматив: 40 ос. х 4% = 1,6= 2 особи.
Правило 3. Щоб дізнатись чи виконано норматив, потрібно порівняти норматив та СКШП за квартал осіб з інвалідністю.
Тобто потрібно визначати окремо СКШП в цілому по підприємству та окремо СКШП працівників з інвалідністю.
Правило 4. Щоб зарахувати працівника з інвалідністю до нормативу його зарплата має перевищувати розмір мінімальної зарплати. Це нова вимога Закону №875:
до виконання зазначеного нормативу робочих місць зараховується працевлаштування роботодавцем відповідної кількості осіб з інвалідністю, розмір оплати праці кожної з яких перевищує розмір мінімальної заробітної плати у розрахунку за повністю відпрацьований календарний місяць. У разі недотримання роботодавцем вимоги щодо розміру оплати праці працівника, який є особою з інвалідністю, такий роботодавець не має право враховувати цю працюючу особу з інвалідністю у виконання нормативу робочих місць для працевлаштування осіб з інвалідністю.
Тобто до нормативу можна зарахувати таких працівників:
Якщо із групою інвалідності все зрозуміло (тобто мають бути документи, які підтверджують факт встановлення групи інвалідності), з основним місцем роботи також питань не виникає. То норма щодо зарплатного критерію поки що має білі плями. Виникають питання і щодо виплат, які можна включати до зарплати працівника з інвалідністю, і як виконувати цей критерій у разі відпрацювання не всіх днів місяця тощо. Тож поки не буде офіційних роз’яснень з цього приводу або порядку виконання нормативу, правило щодо зарплатного критерію можна трактувати по-різному.
Спробуємо навести своє бачення як зарахувати працівника до нормативу в деяких ситуаціях. Адже тут потрібно контролювати і сам показник СКШП осіб з інвалідністю за квартал і зарплатну вимогу.
Не ризикуйте штрафами за недотримання нормативу з працевлаштування осіб з інвалідністю – перевірте все за хвилину. Калькулятор нормативу робочих місць для осіб з інвалідністю сам розрахує СКШП, норматив і навіть можливу суму санкцій. Спробуйте – точно не пошкодуєте, бо краще знати заздалегідь, ніж потім платити
Приклад. У роботодавця норматив із працевлаштування осіб з інвалідністю за 1 квартал 2026 року складає 1 особа. В нього є працівник з інвалідністю, який працює за основним місцем роботи. Оклад працівника 15000 грн. З 1 по 10 січня 2026 року такий працівник був у неоплачуваній відпустці. Нарахована зарплата за відпрацьований час у січні склала 10227,27 грн. (15000 : 22 х 15). В лютому та березні працівник працював і його зарплата склала по 15 000 грн.
Щоб зарахувати працівника до нормативу потрібно:
Зарахувати до нормативу можемо (на нашу думку), якщо ці критерії дотримуються одночасно!
В таблиці наведемо як виконуються ці критерії.
Таблиця 1
Місяць | Фактично нарахована зарплата, грн | СКШП осіб з інвалідністю | Критерій (виконано + / не виконано -) | |
зарплатний | СКШП | |||
Січень | 10227,27 | 1 | + | + |
Лютий | 15000 | 1 | + | + |
Березень | 15000 | 1 | + | + |
Отже, СКШП з інвалідністю за 1 квартал буде складати: (1+1+1) : 3 = 1 особа.
Норматив за 1 квартал виконано.
Приклад. У роботодавця норматив із працевлаштування осіб з інвалідністю за 1 квартал 2026 року складає 1 особа. В нього є працівник з інвалідністю, який працює за основним місцем роботи. Оклад працівника 15000 грн. Працівник у січні з 1 по 20 число був у неоплачуваній відпустці. Нарахована зарплата за відпрацьований час у січні склала 5454,55 грн. (15000 : 22 х 8). В лютому та березні працівник працював і його зарплата склала по 15 000 грн.
В таблиці наведемо як виконуються ці критерії за 1 квартал 2026 року.
Таблиця 2
Місяць | Фактично нарахована зарплата, грн | СКШП осіб з інвалідністю | Критерій (виконано + / не виконано -) | |
зарплатний | СКШП | |||
Січень | 5454,55 | 1 | - | + |
Лютий | 15000 | 1 | + | + |
Березень | 15000 | 1 | + | + |
В даному випадку за січень не можемо включити працівника до нормативу. Але за лютий та березень він буде зарахований, оскільки критерії дотримано. Закон №875 не містить чіткої відповіді що зарплата працівника з інвалідністю має бути більше МЗП в кожному місяці кварталу. Тому вважаємо, що дотримуватись цих критеріїв потрібно помісячно (звісно краще мати відповідь з цього приводу від профільних відомств, адже їх думка може бути іншою).
СКШП з інвалідністю за 1 квартал буде складати: (0+1+1) : 3 = 0,6667 = 1 особа.
Отже, при таких умовах норматив за 1 квартал також виконано.
Приклад. У роботодавця норматив із працевлаштування осіб з інвалідністю за 1 квартал 2026 року складає 1 особа. В нього є працівник з інвалідністю, який працює за основним місцем роботи. Оклад працівника 15000 грн. Працівник весь січень був у неоплачуваній відпустці.
В таблиці наведемо як виконуються критерії за 1 квартал 2026 року.
Таблиця 3
Місяць | Фактично нарахована зарплата, грн | СКШП осіб з інвалідністю | Критерій (виконано + / не виконано -) | |
зарплатний | СКШП | |||
Січень | 0 | 1 | - | + |
Лютий | 15000 | 1 | + | + |
Березень | 15000 | 1 | + | + |
Зверніть увагу! Навіть попри те що весь місяць працівник не працював через неоплачувану відпустку, він буде включатись до СКШП за місяць. Адже Інструкція №286 та ст. 18-2 Закону №875 не містять виключень для таких працівників
Проте зарахувати включити працівника до нормативу за січень не можемо, адже нарахованої зарплати немає.
Але як і в ситуації 2 це не вплине на показник СКШП за квартал.
СКШП з інвалідністю за 1 квартал буде складати: (0+1+1) : 3 = 0,6667 = 1 особа.
Отже, при таких умовах норматив за 1 квартал також виконано.
Приклад. У роботодавця норматив із працевлаштування осіб з інвалідністю за 1 квартал 2026 року складає 1 особа. В нього є працівник з інвалідністю, який працює за основним місцем роботи. Оклад працівника 15000 грн. Працівник весь січень та лютий був у неоплачуваній відпустці.
В таблиці наведемо як виконуються критерії за 1 квартал 2026 року.
Таблиця 4
Місяць | Фактично нарахована зарплата, грн | СКШП осіб з інвалідністю | Критерій (виконано + / не виконано -) | |
зарплатний | СКШП | |||
Січень | 0 | 1 | - | + |
Лютий | 0 | 1 | - | + |
Березень | 15000 | 1 | + | + |
До СКШП за січень, лютий та березень працівник буде включатись. Проте зарплатна вимога не виконується у січні та лютому.
СКШП з інвалідністю за 1 квартал буде складати: (0+0+1) : 3 = 0,3333 = 0 особа.
Отже, при таких умовах норматив за 1 квартал НЕ виконано.
Приклад. У роботодавця норматив із працевлаштування осіб з інвалідністю за 1 квартал 2026 року складає 1 особа. В нього є працівник з інвалідністю, який працює за основним місцем роботи. Оклад працівника 15000 грн. Працівник весь січень був у неоплачуваній відпустці. Проте в січні нарахована премія за 2024 рік в сумі 25000 грн.
Премія за 2024 рік нарахована у січні 2026 року, тому вона включається до фонду оплати праці за січень 2026 року. Отже, і за січень зарплатна вимога виконана.
В таблиці наведемо як виконуються критерії за 1 квартал 2026 року.
Таблиця 5
Місяць | Фактично нарахована зарплата, грн | СКШП осіб з інвалідністю | Критерій (виконано + / не виконано -) | |
зарплатний | СКШП | |||
Січень | 25000 | 1 | + | + |
Лютий | 15000 | 1 | + | + |
Березень | 15000 | 1 | + | + |
СКШП з інвалідністю за 1 квартал буде складати: (1+1+1) : 3 = 1 особа.
Норматив за 1 квартал виконано.
Приклад. У роботодавця норматив із працевлаштування осіб з інвалідністю за 1 квартал 2026 року складає 1 особа. 1 лютого був прийнятий на роботу (основне місце роботи) працівник з інвалідністю з окладом 12000 грн.
В таблиці наведемо як виконуються критерії щодо СКШП з інвалідністю та зарплати за 1 квартал 2026 року.
Таблиця 6
Місяць | Фактично нарахована зарплата, грн | СКШП осіб з інвалідністю | Критерій (виконано + / не виконано -) | |
зарплатний | СКШП | |||
Січень | - | 0 | - | - |
Лютий | 12000 | 1 | + | + |
Березень | 12000 | 1 | + | + |
Працівника прийнято на основне місце роботи 1 лютого. За січень 2026 року СКШП осіб з інвалідністю 0 осіб, за лютий та березень – по 1 особі. Зарплатний критерій дотримується в лютому та березні. Проте норматив за 1 квартал виконано:
(0+1+1) : 3 = 0,6667 = 1 особа.
Приклад. У роботодавця норматив із працевлаштування осіб з інвалідністю за 1 квартал 2026 року складає 1 особа. 20 січня був прийнятий на роботу (основне місце роботи) працівник з інвалідністю з окладом 12000 грн.
В таблиці наведемо як виконуються критерії щодо СКШП з інвалідністю та зарплати за 1 квартал 2026 року.
Таблиця 7
Місяць | Фактично нарахована зарплата, грн | СКШП осіб з інвалідністю | Критерій (виконано + / не виконано -) | |
зарплатний | СКШП | |||
Січень | 4909,09 | 0 | - | - |
Лютий | 12000 | 1 | + | + |
Березень | 12000 | 1 | + | + |
Наведемо пояснення стосовно січня 2026 року. Адже в цьому місяці не виконався ані зарплатний критерій (нарахована зарплата за січень склала 12000 : 22 р.дн. х 9 р. дн. = 4909,09 грн), ані СКШП з інвалідністю.
І зарплатним критерієм зрозуміло – фактично нарахована зарплата менше розміру МЗП. Хоча можливо у профільного відомства чи перевіряючих може бути інша думка. Зокрема вони можуть вважати, що важливим є розмір зарплати в умовах повного місяця, щоб він перевищував МЗП. Тут варто дочекатись роз’яснень.
Щодо СКШП за січень. Відповідно до норм п. 3.2.1 Інструкції №286 цей показник слід розраховувати таким чином:
1 особа х 12 : 31 = 0,387 = 0 ос., де
Тобто за січень не виконано зарплатний критерій, а також СКШП з інвалідністю складає 0 осіб.
Проте при таких умовах СКШП з інвалідністю за 1 квартал буде складати: (0+1+1) : 3 = 0,6667 = 1 особа.
Тобто норматив за 1 квартал буде виконано.
Приклад. У роботодавця норматив із працевлаштування осіб з інвалідністю за 1 квартал 2026 року складає 1 особа. 9 лютого був прийнятий на роботу (основне місце роботи) працівник з інвалідністю з окладом 10000 грн.
В таблиці наведемо як виконуються критерії щодо СКШП з інвалідністю та зарплати за 1 квартал 2026 року.
Таблиця 8
Місяць | Фактично нарахована зарплата, грн | СКШП осіб з інвалідністю | Критерій (виконано + / не виконано -) | |
зарплатний | СКШП | |||
Січень | - | 0 | - | - |
Лютий | 7500 | 1 | - | + |
Березень | 10000 | 1 | + | + |
Працівника прийнято на роботу в лютому. Тому за січень критерії не виконано.
В лютому СКШП з інвалідністю становить 1 особа:
1 особа х 20 : 28 = 0,714 = 1 ос., де
Проте нарахована зарплата за лютий менше розміру МЗП. Зарплатний критерій не дотримано.
При таких умовах СКШП з інвалідністю за 1 квартал буде складати: (0+0+1) : 3 = 0,333 = 0 особа.
Тобто норматив за 1 квартал НЕ буде виконано.
Знову ж підкреслимо – з урахуванням норм Інструкції №286 та зарплатного критерію, поки вважаємо, що саме так можна зарахувати / не зарахувати працівника з інвалідністю до нормативу. Але краще було б побачити офіційні роз’яснення або конкретний порядок розрахунку нормативу.
Тримаємо цю тему на пульсі і у разі більш чітких роз’яснень повідомимо наших читачів.
До 10 березня штрафи за норматив осіб з інвалідністю: востаннє за старими правилами
Штрафи, внески та звітність: повний гід з виконання інвалідного нормативу у 2026 році
Калькулятор нормативу робочих місць для осіб з інвалідністю 2026
Де прописано право осіб з інвалідністю працювати неповний робочий день
Особа з інвалідністю: що означає «помірний ступінь обмеження» у Витягу
Особливості надання та тривалості основної щорічної відпустки для осіб з інвалідністю
Один працівник – за двох: як працюватиме подвійне зарахування в нормативі пояснює нардеп
Мінімальна зарплата для працівників з інвалідністю у 2026 році: чи можна врахувати лікарняні
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
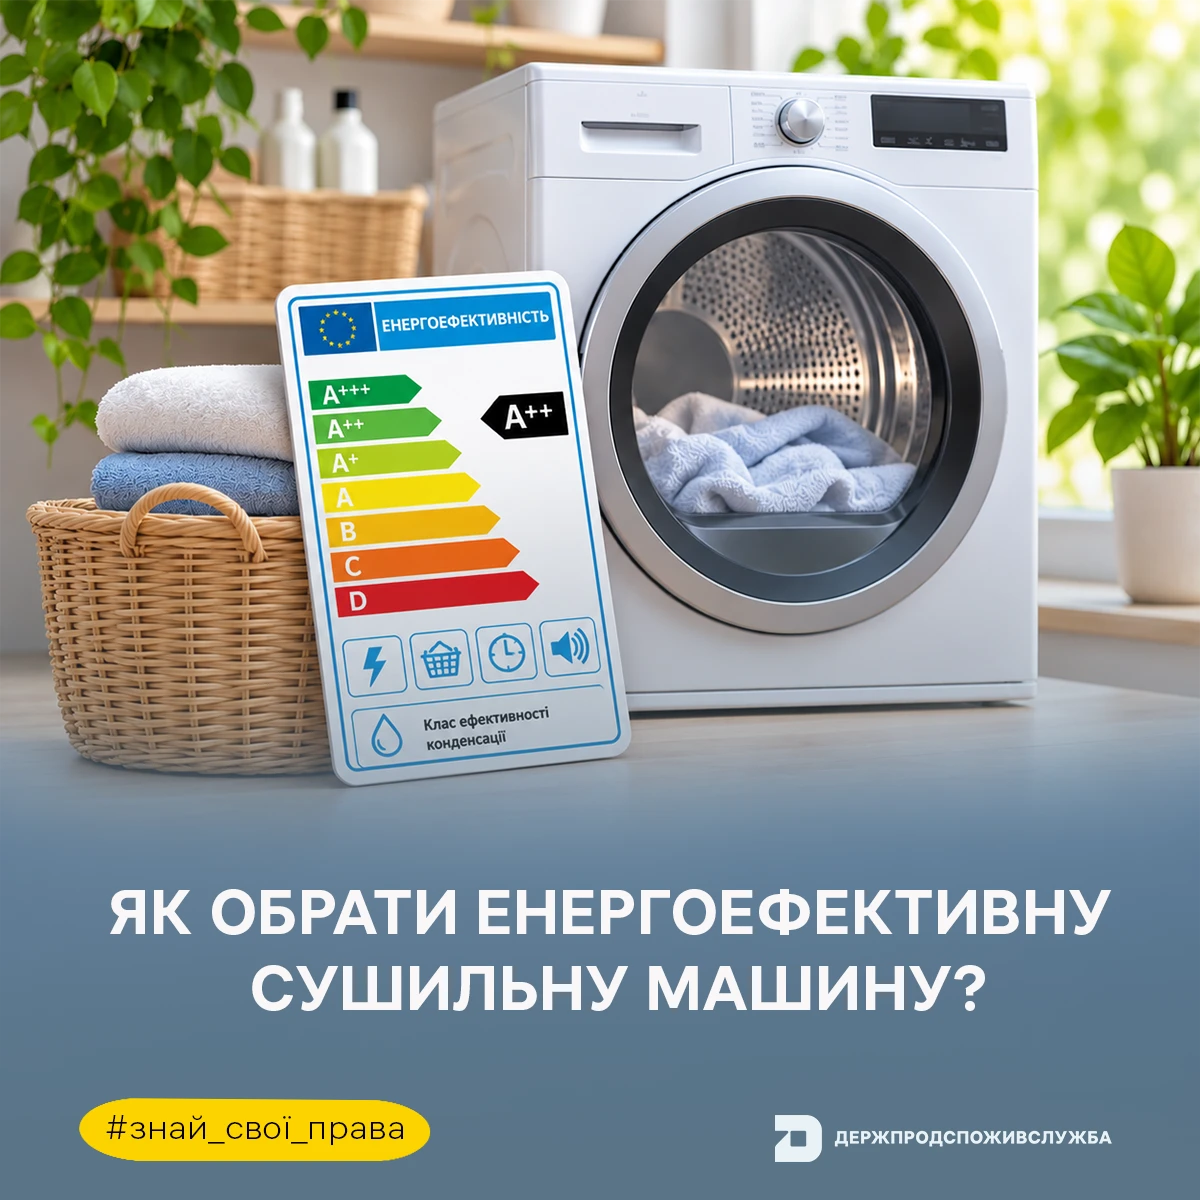
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності