зараз в етері
Безкоштовний вебінар: Бронювання та критичність, перевірки ДСНС і Держпраці & Зарплатні зміни-2027, помилки в об’єднаній звітності

Нові правила визначення критичних підприємств: що вирішили на першому засіданні Координаційного центру

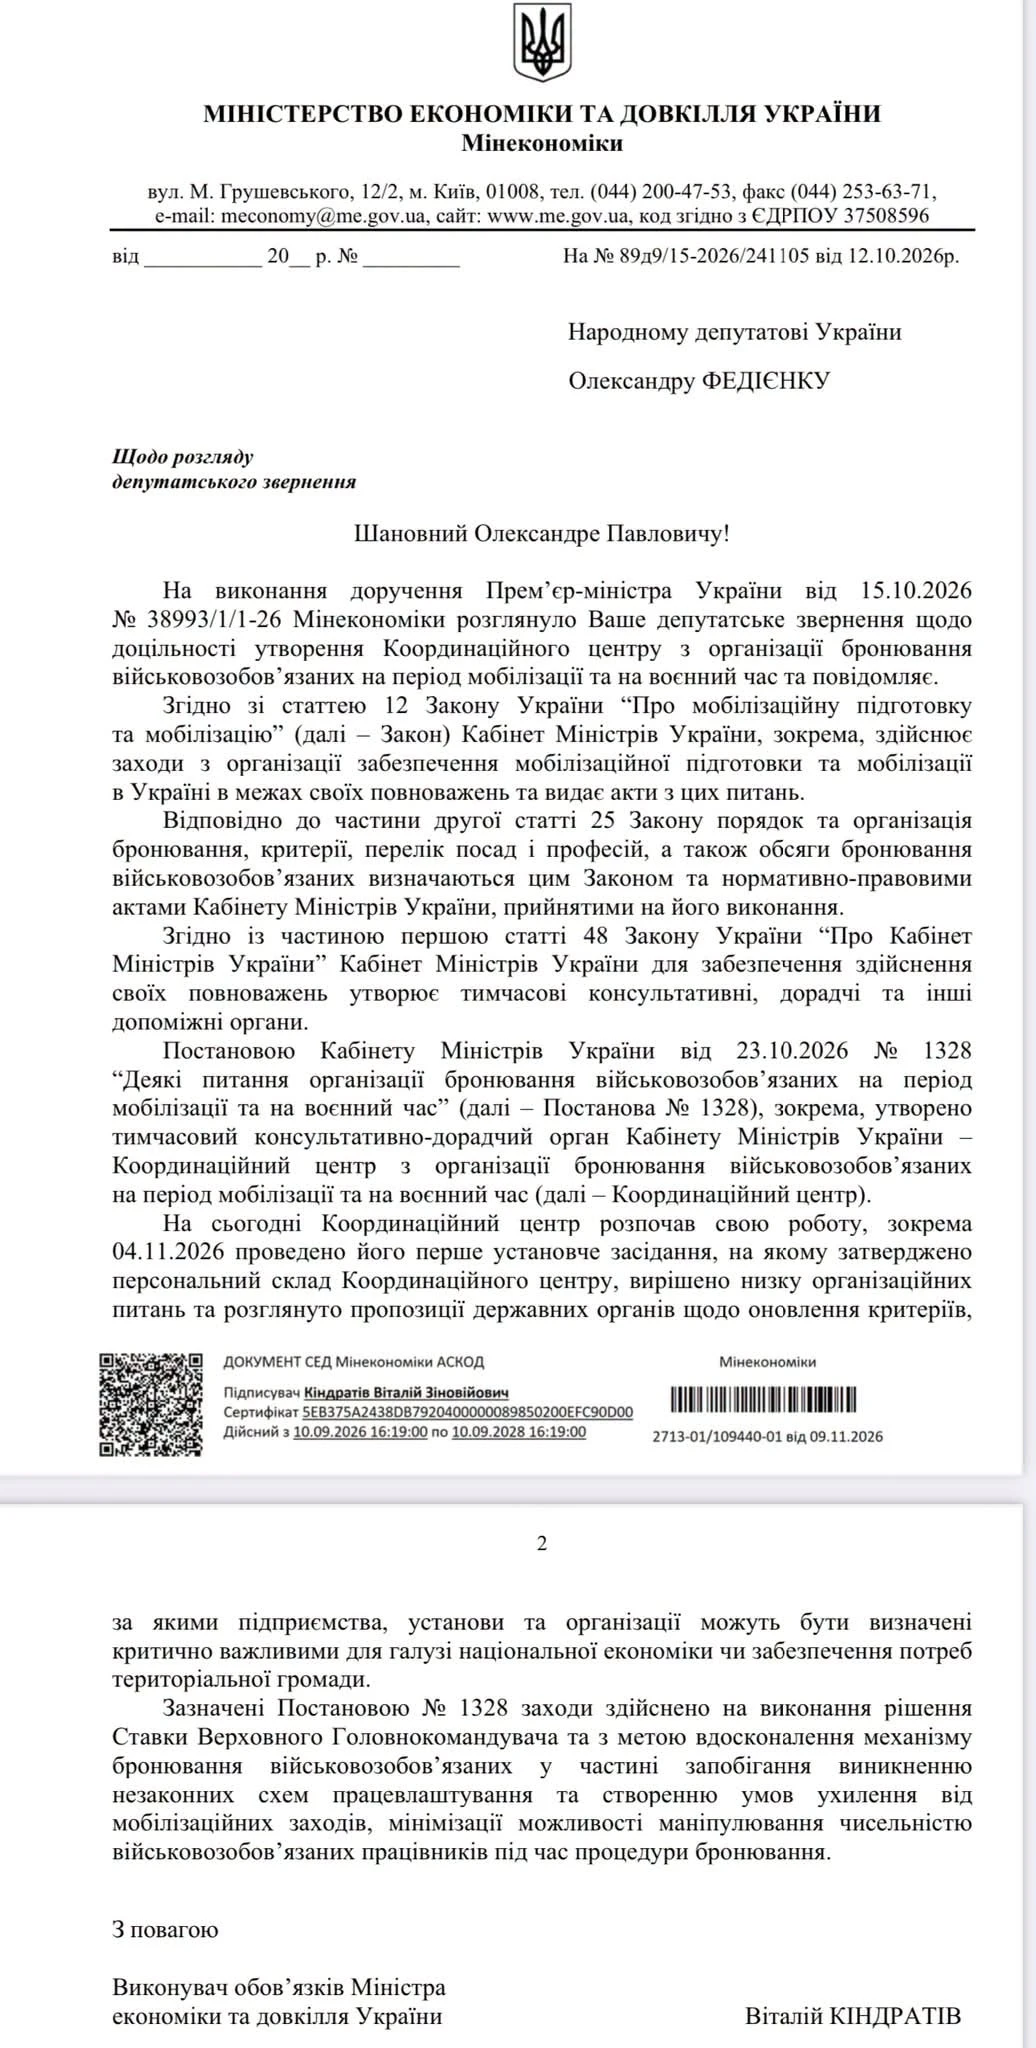
4 листопада відбулося перше установче засідання Координаційного центру, який має працювати над оновленням критеріїв визначення критично важливих підприємств. Водночас практичний механізм роботи центру досі залишається незрозумілим: хто погоджуватиме галузеві критерії, у які строки розглядатимуть пропозиції та як бізнес зможе ініціювати зміни

Експерт:Аліна Лакіс
2

27

Як повідомляє нардеп Олександр Федієнко, що 4 листопада відбулося перше установче засідання Координаційного центру.


На цьому засіданні було:


  1. Затверджено персональний склад центру.
  2. Вирішено організаційні питання.
  3. Розглянуто пропозиції державних органів щодо оновлення критеріїв визначення критично важливих підприємств.


Проте, Мінекономіки не відповіло на практичний механізм роботи цього центру:


  1. Хто і як погоджуватиме галузеві критерії?
  2. Які строки розгляду пропозицій?
  3. Як підприємства зможуть ініціювати зміни?
  4. Хто нестиме відповідальність за затягування процесу?


Особливо це важливо для енергетичної, та телекомунікаційної галузі, де питання бронювання безпосередньо впливає на можливість утримувати та відновлювати мережі зв’язку, енергетики, забезпечувати роботу аварійних бригад і підтримувати критичну інфраструктуру.


Олександр Федієнко додав:

Маю надію, що Координаційний центр стане дієвим інструментом, а не ще одним органом, який проводитиме засідання та листуватиметься з міністерствами, або депутатами:).


Продовжую з’ясовувати, як цей механізм працюватиме на практиці.
Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати


Нагадаємо, що за інформацією нардепа Ярослава Железняка, 7 листопада мало відбутися перше засідання Координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

Джерело: Олександр Федієнко


Читайте більше:


Як підприємству отримати «критичність» після запровадження останніх нововведень

Збільшення ліміту бронювання у 2026 році: новий порядок для критично важливих підприємств

Нові правила критичності та бронювання з 27.10.2026: що змінилося для роботодавців

Скорочення бронювання та інші зміни: що перевірити за Постановою №1328

Критичність через Координаційний центр: скільки чекати на рішення за Постановою №1328

Аліна Лакіс

Експерт

Аліна Лакіс

Редакторка Бухгалтерської платформи 7eminar

Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
2

27

1

5

5

13

1

14

4

22

4

11

2

9

11

8830

3

11

4

20

4

949

3

30

Стаття
Єдиний податок
10.11.2026

ПФД із терміном «за вимогою» для платників єдиного податку IV групи

У матеріалі розглянуто правомірність тверджень податкових органів про необхідність включення неповернутої протягом року поворотної фінансової допомоги (ПФД) до складу доходу та розрахунку частки сільськогосподарського товаровиробника для платників єдиного податку IV групи. На основі норм чинного законодавства доведено, що ПФД з умовою повернення «за вимогою» залишається чинним зобов’язанням до пред’явлення вимоги кредитора і не формує доходу за даними бухгалтерського обліку. Також зазначено, що обмеження щодо 12-місячного терміну (пп. 3 п. 292.11 ПКУ) стосується платників єдиного податку 1–3 груп, але не поширюється автоматично на сільгоспвиробників IV групи, які формують показники на підставі бухгалтерських рахунків доходів (791, 792, 793)

основне зображення для ПФД із терміном «за вимогою» для платників єдиного податку IV групи
4

17

3

11

5

1721

3

278

9

13623

5

892

3

15

4

67