Нові правила трансфертного ціноутворення з 1 січня 2028 року: що готує Мінфін
Кабінет Міністрів схвалив законопроєкт Мінфіну щодо подальшого удосконалення правил трансфертного ціноутворення, який має посилити захист податкової бази України та наблизити національні правила до стандартів ОЕСР і ЄС. Документ пропонує розширити застосування принципу «витягнутої руки» на окремі внутрішні операції між пов’язаними особами, уточнити правила оцінки нематеріальних активів і фінансових операцій та оновити підходи до застосування методів трансфертного ціноутворення. Окремо передбачено диференційовані штрафи залежно від характеру порушення та спрощення звітності для бізнесу. У разі ухвалення законопроєкту його норми мають запрацювати з 1 січня 2028 року
Кабінет Міністрів схвалив законопроєкт №16035, який передбачає масштабне оновлення правил трансфертного ціноутворення з 1 січня 2028 року. Документ спрямований на захист податкової бази, зменшення ризиків подвійного оподаткування та приведення українського законодавства у відповідність до стандартів ОЕСР та ЄС.
Ключові зміни включають розширення принципу витягнутої руки на внутрішні операції зі збитковими підприємствами та компаніями, що використовують пільгові режими оподаткування. Також оновлюються підходи до DEMPE-аналізу нематеріальних активів та фінансових операцій, де дохід від фінансування не повинен перевищувати безризикову дохідність, якщо сторона не контролює ризики.
Законопроєкт запроваджує диференційовану шкалу штрафів за недотримання принципу витягнутої руки, що становить від 7% до 15% від суми коригування залежно від сумлінності платника податків. Водночас для бізнесу передбачено спрощення звітності через запровадження вартісних критеріїв для операцій, що не потребують документального супроводу. Це означає, що компанії отримають час до 2028 року для адаптації внутрішніх процесів до нових вимог.
Кабінет Міністрів України схвалив, розроблений Мінфіном законопроєкт №16035 «Про внесення змін до Податкового кодексу України щодо подальшого удосконалення правил трансфертного ціноутворення»
Мета та завдання законопроєкту
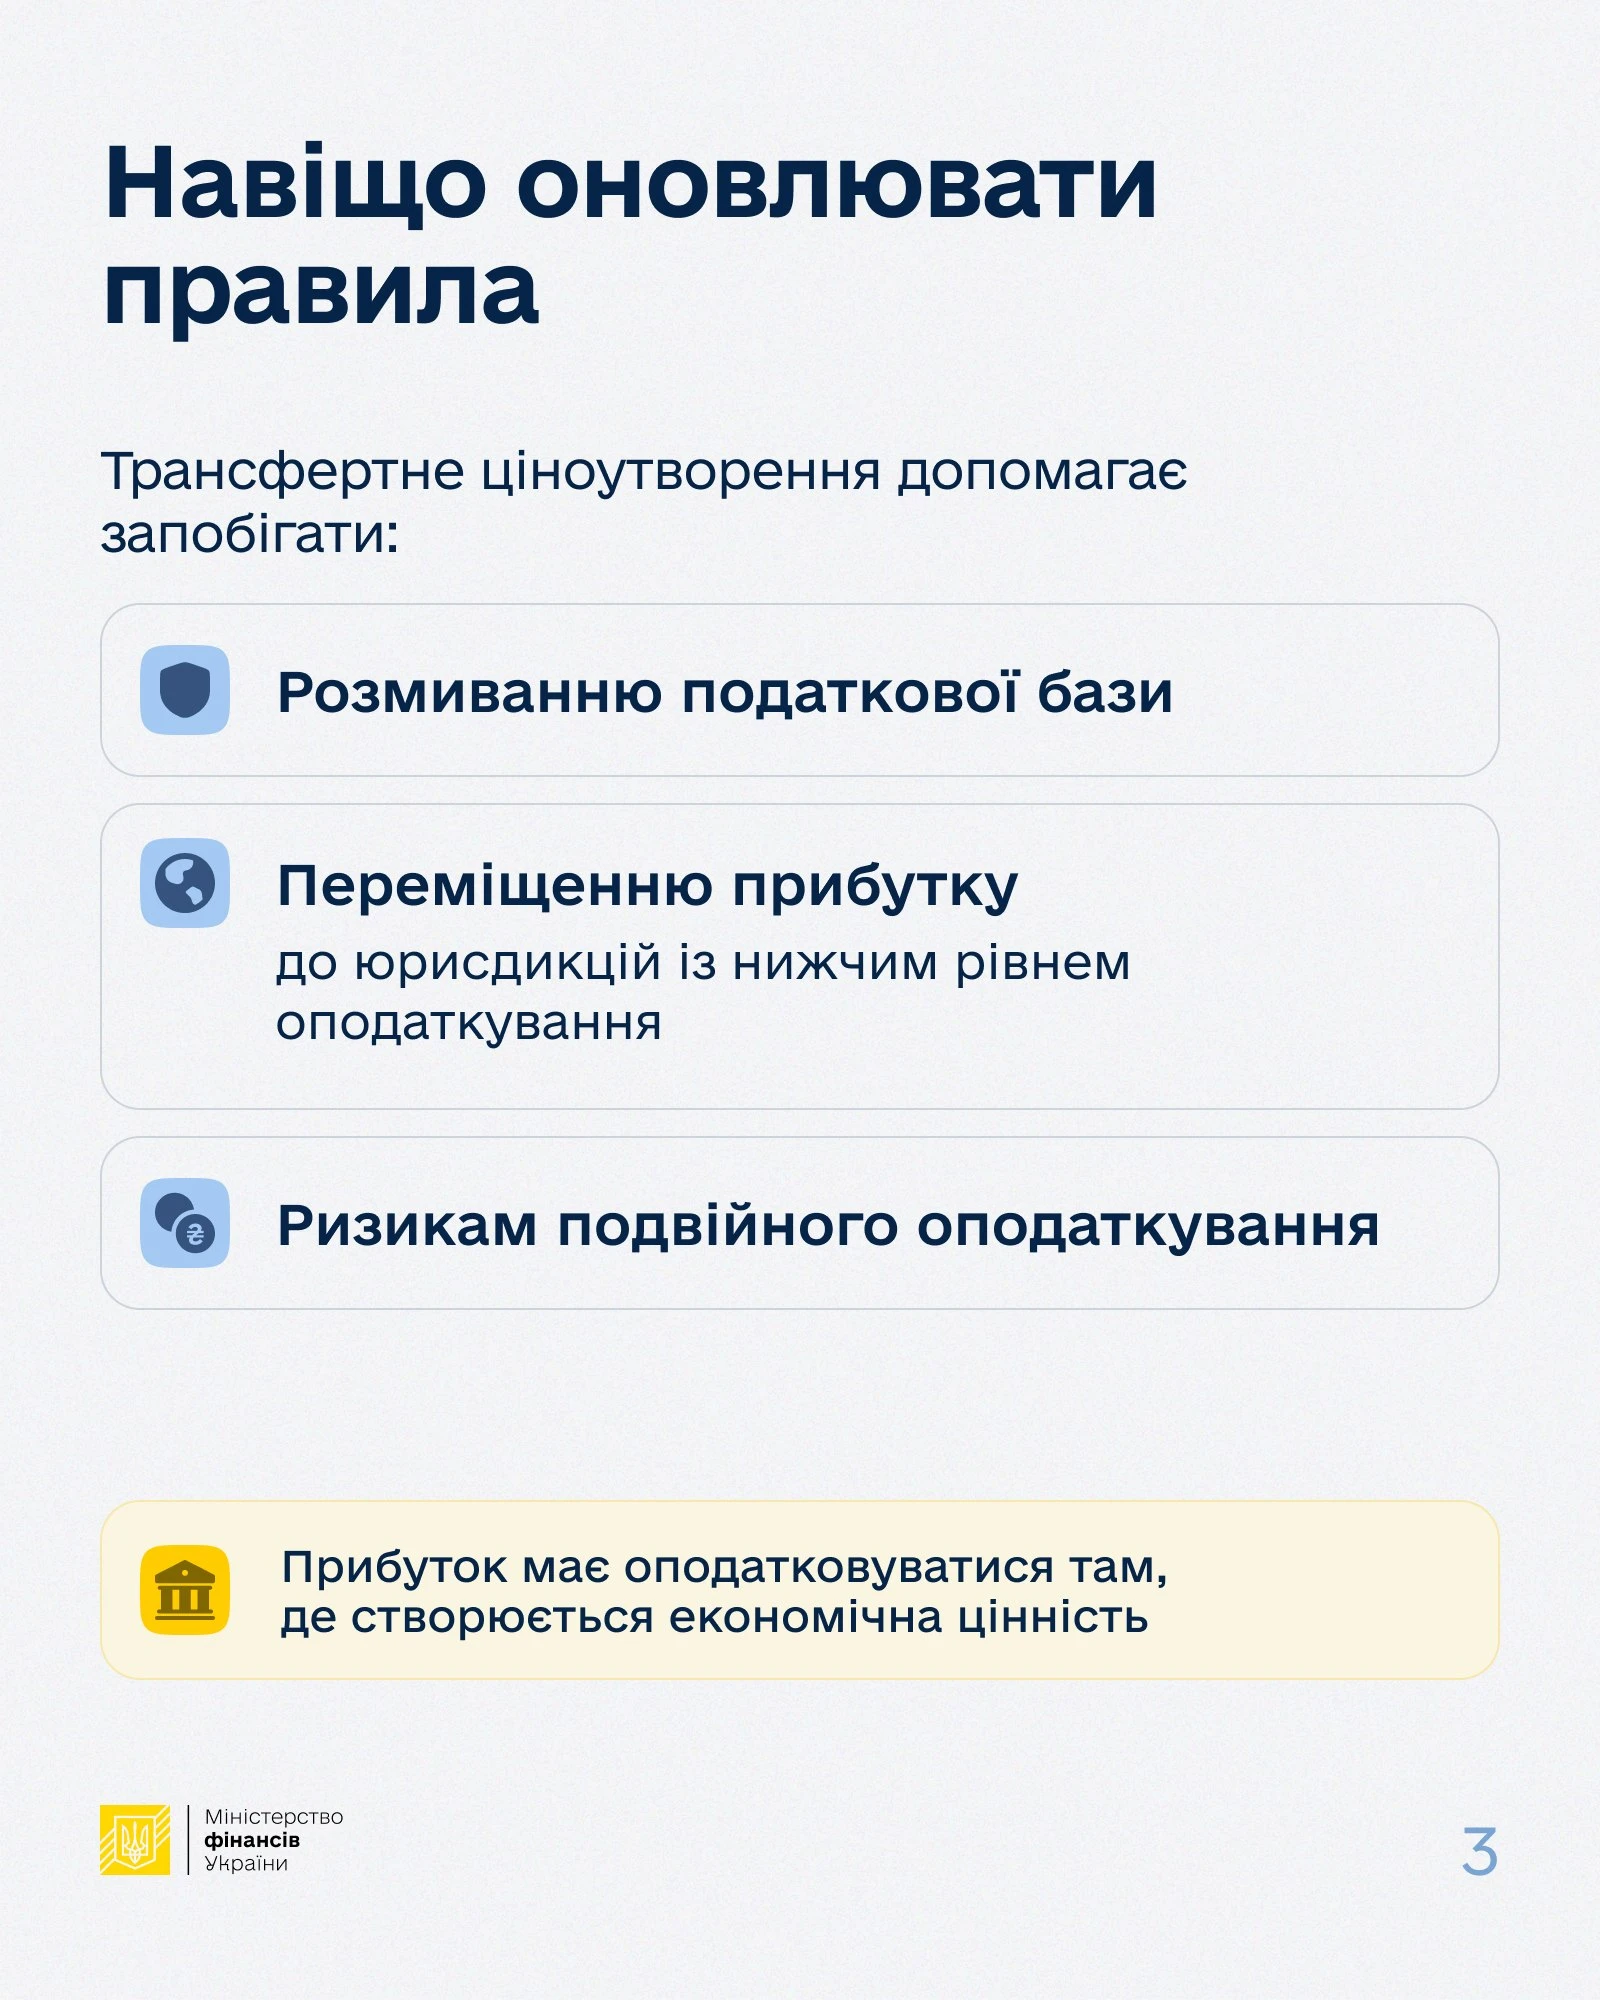
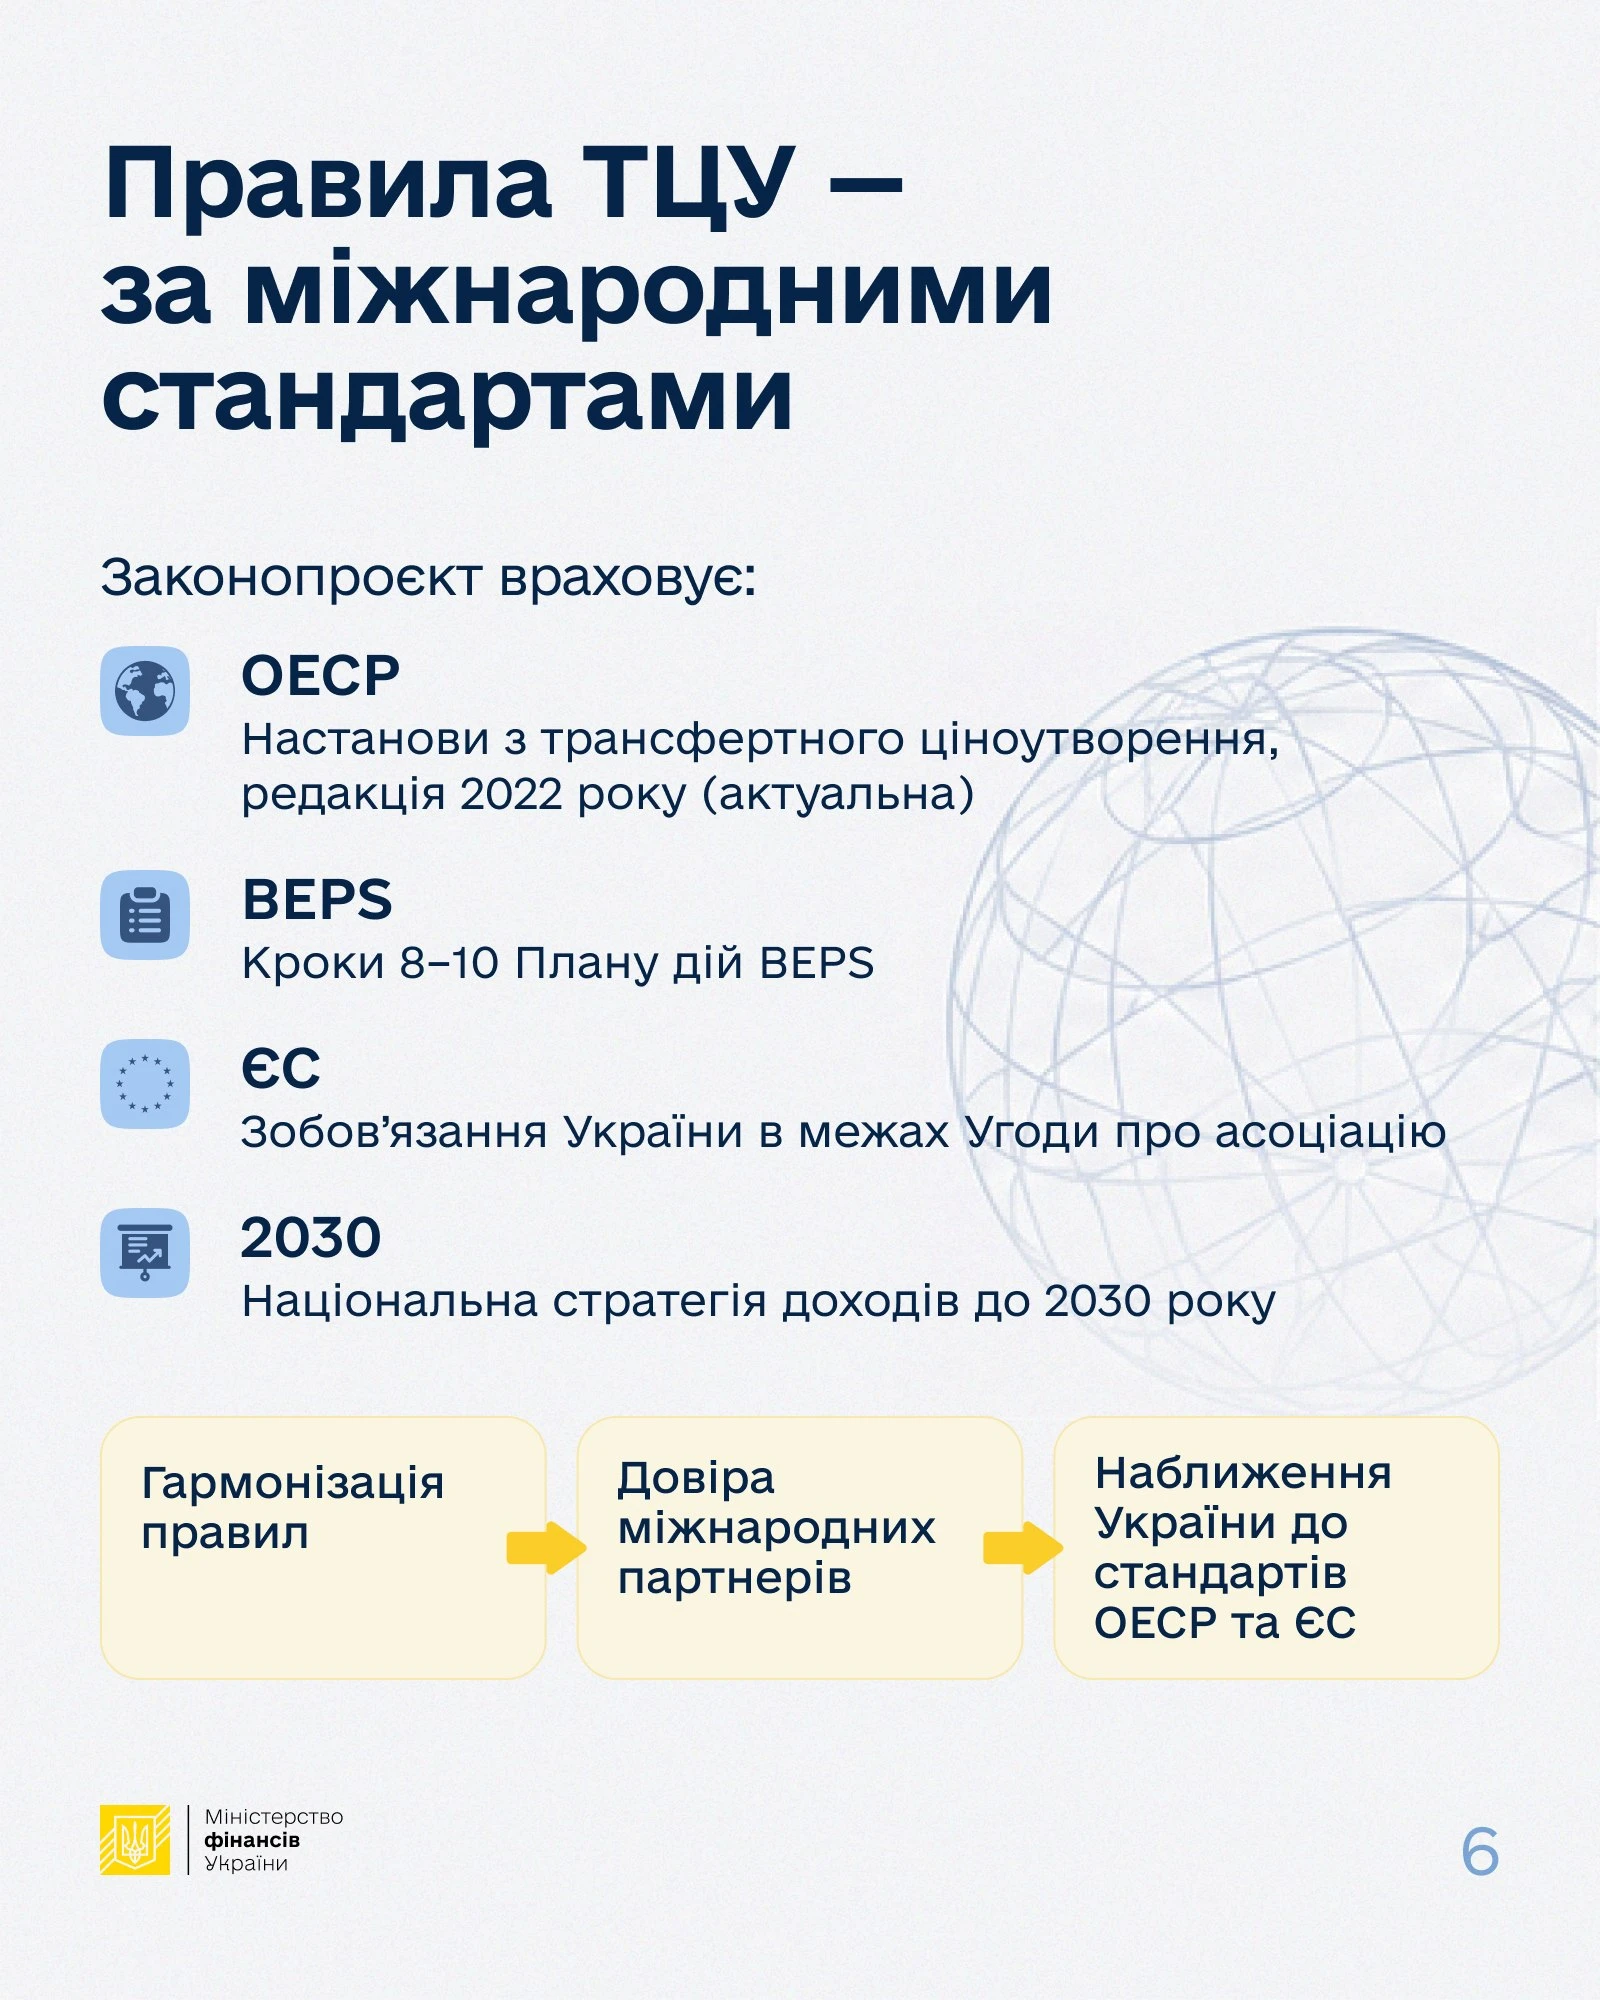
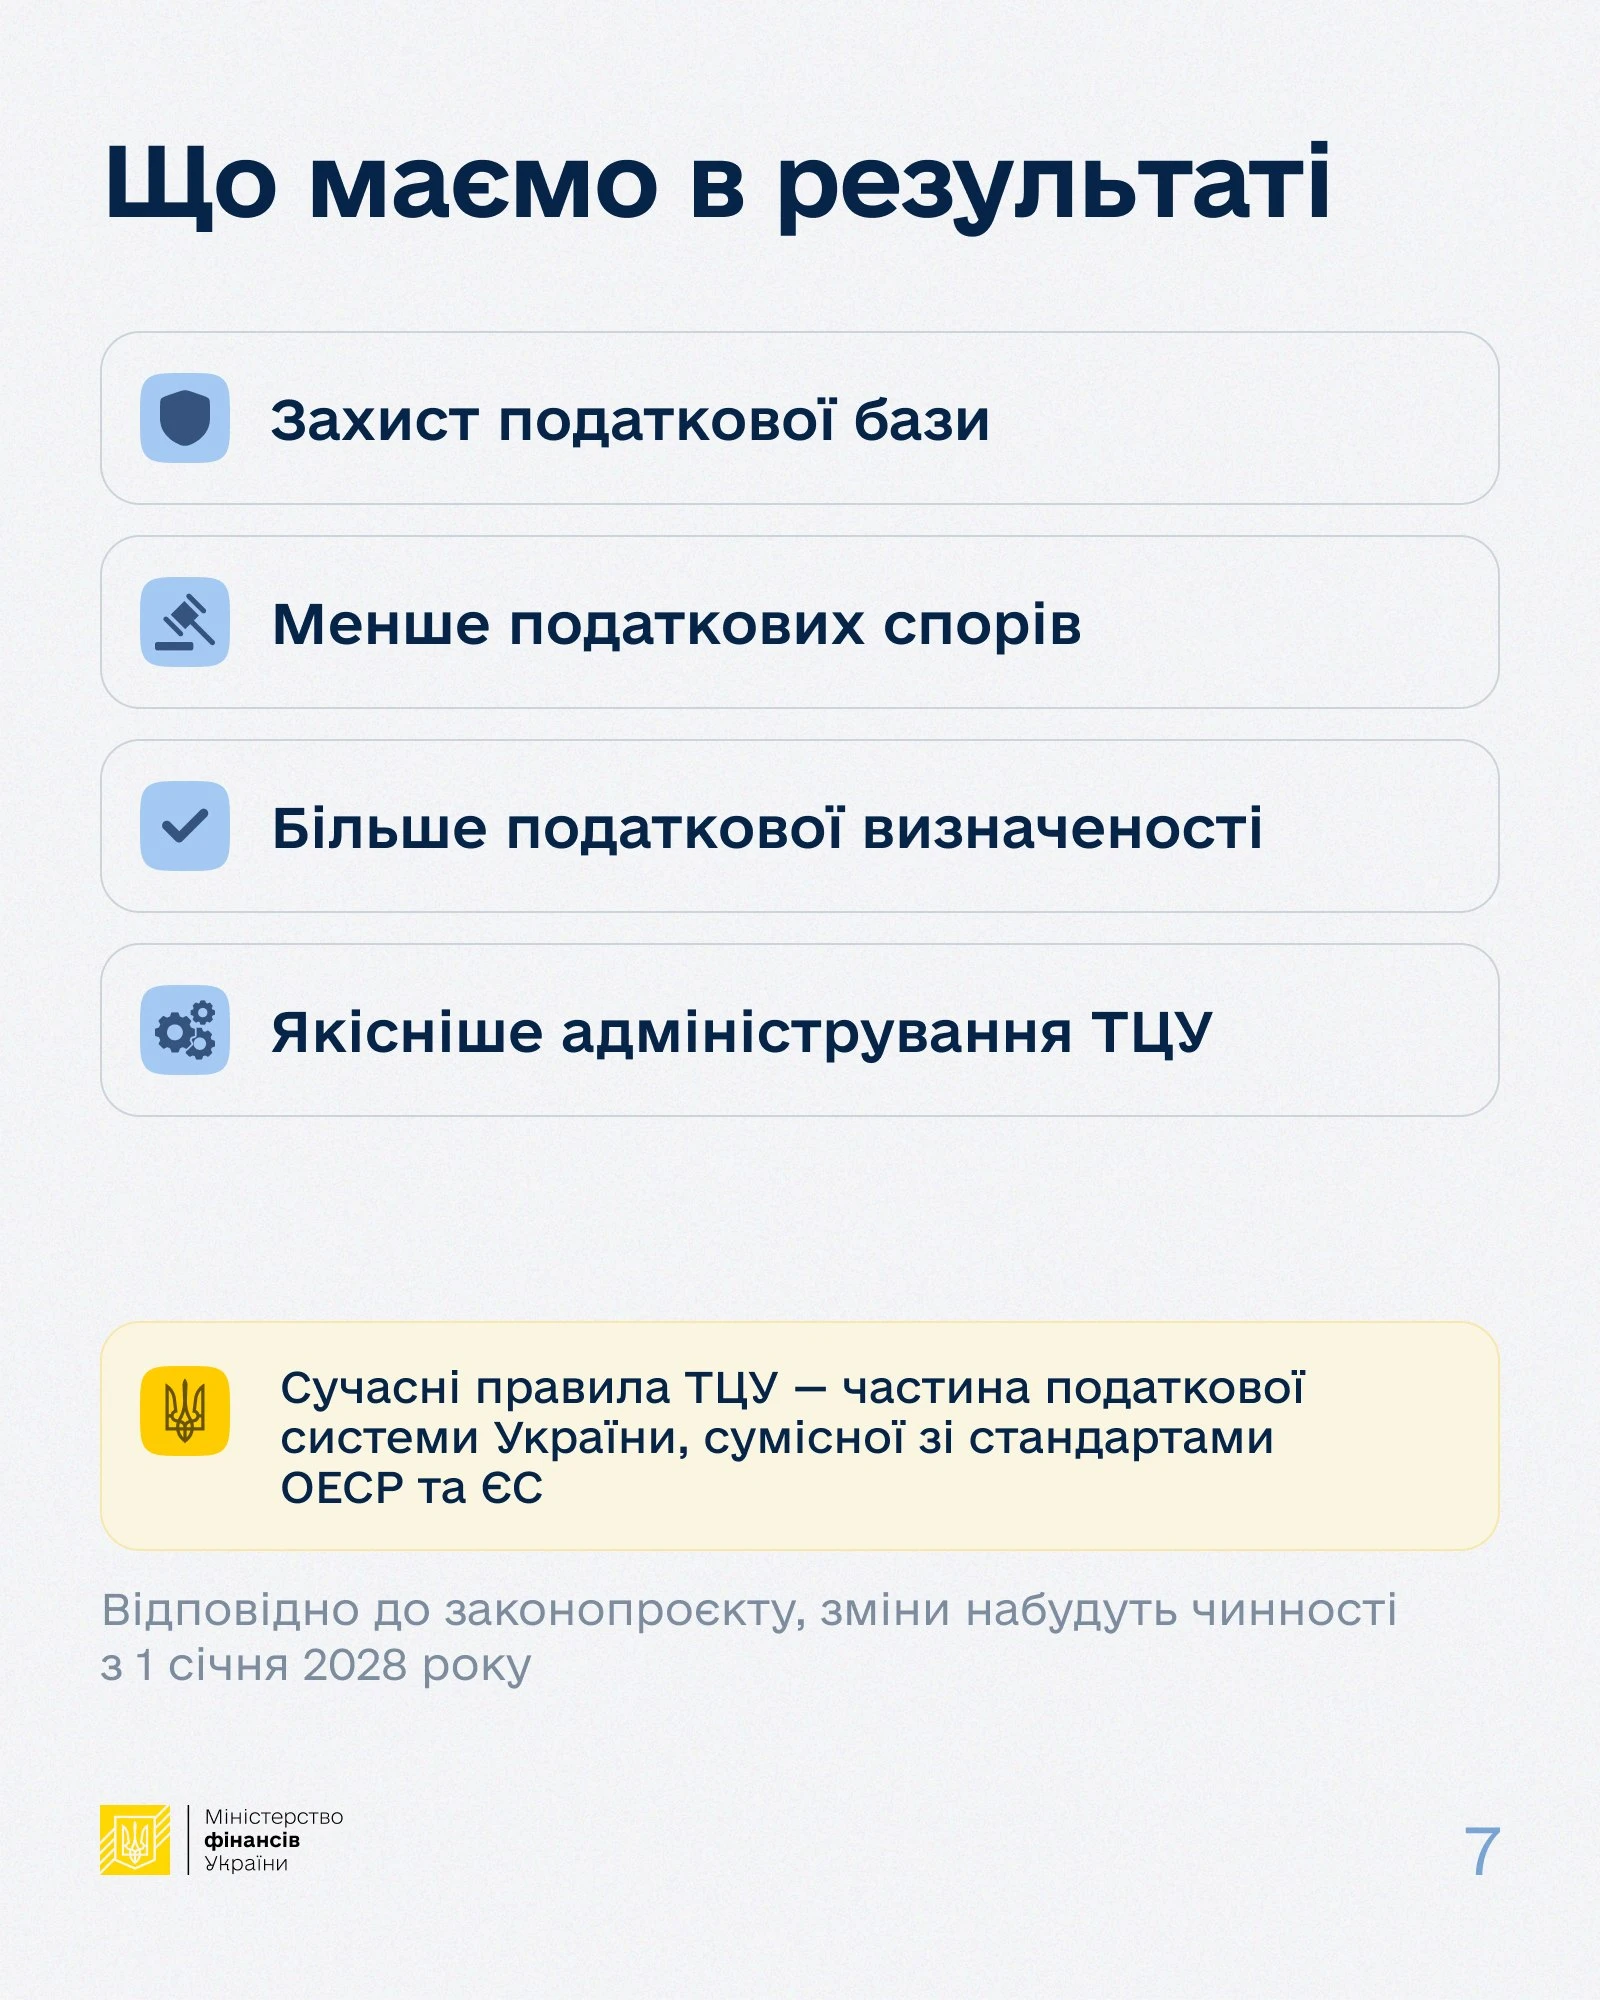
Законопроєкт має на меті захистити податкову базу України, зменшити кількість спорів та ризики подвійного оподаткування, а також сприяти приведенню законодавства у відповідність до стандартів ОЕСР та ЄС.
Сьогодні частина компаній може штучно занижувати ціни в операціях між пов'язаними підприємствами – наприклад, продавати товари чи послуги «дочірній» фірмі за заниженою ціною, щоб показати менший прибуток і сплатити менше податків в Україні.
Цей законопроєкт закриває основні лазівки, які дозволяють так робити, зокрема прибираються вартісні критерії визнання операції контрольованою, і встановлює чіткіші правила застосування правила «витягнутої руки»:
всі операції між пов'язаними компаніями мають оцінюватися так, ніби вони укладені між незалежними сторонами на ринкових умовах. Це стосується не лише операцій з іноземними партнерами, а й певних операцій всередині країни.
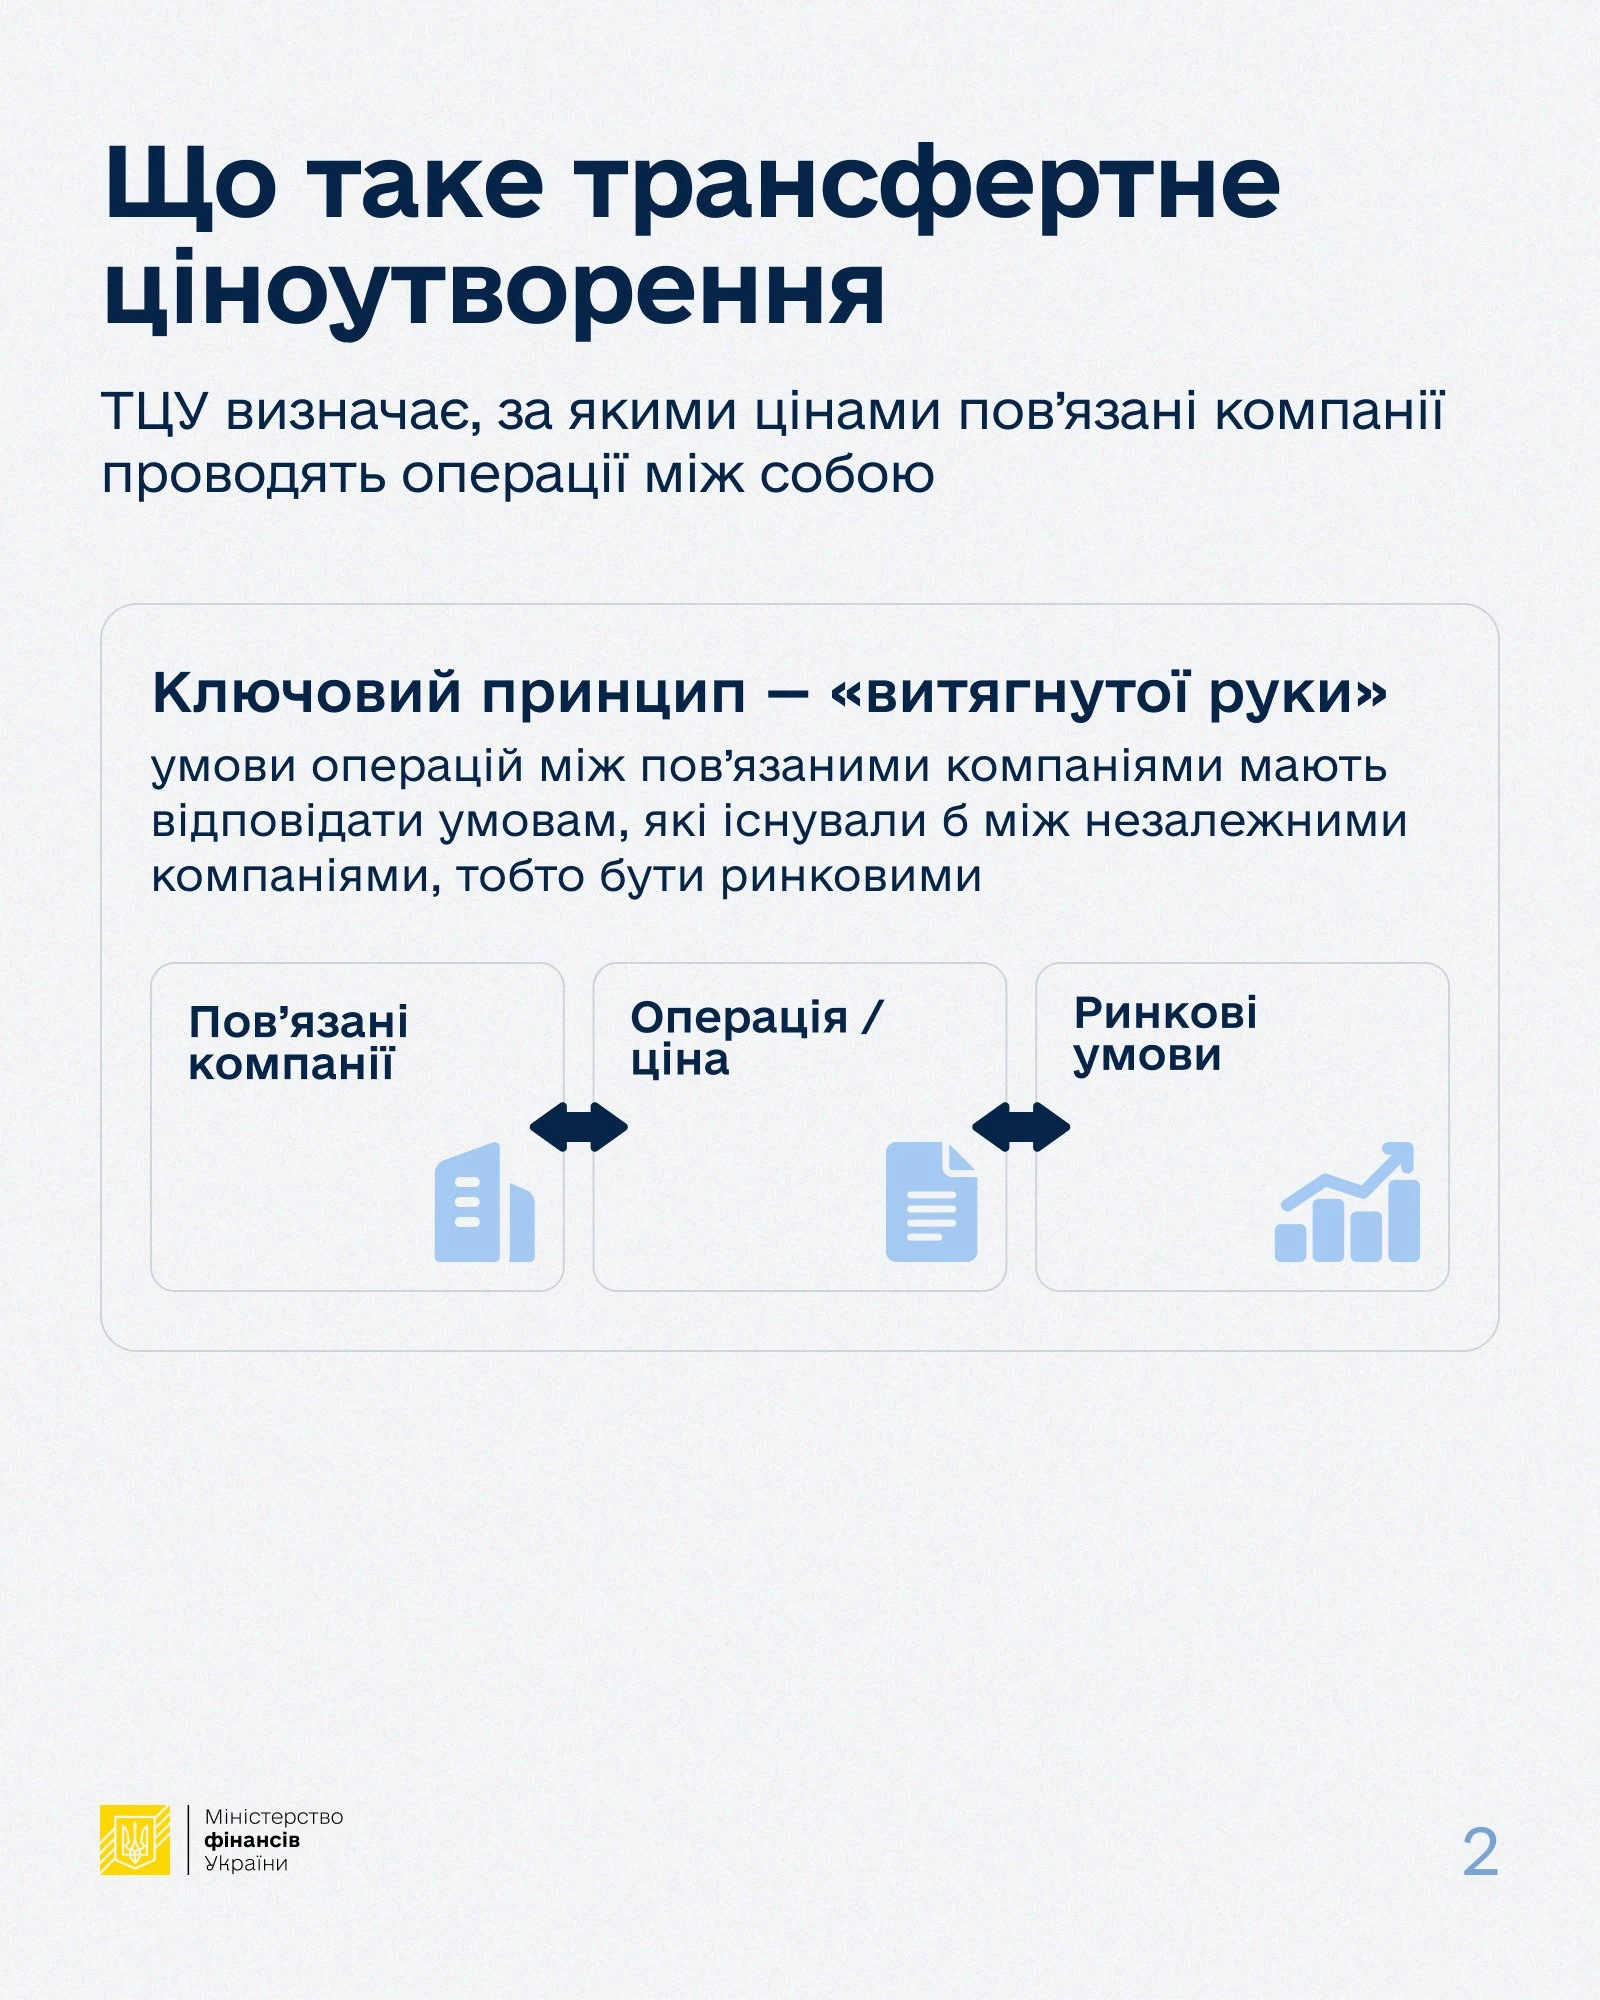
Трансфертне ціноутворення регулює порядок визначення цін в операціях між пов’язаними особами відповідно до принципу «витягнутої руки». Це означає, що умови операцій між пов’язаними компаніями, зокрема ціни, мають відповідати тим, які були б встановлені між незалежними компаніями, тобто бути ринковими.
Саме через внутрішньогрупові операції у світі найчастіше відбувається розмивання податкової бази та переміщення прибутку до юрисдикцій із нижчим рівнем оподаткування. Запропоновані зміни спрямовані на мінімізацію таких ризиків та забезпечення справедливого оподаткування прибутку в Україні.
Водночас законопроєкт покликаний підвищити податкову визначеність для бізнесу та зменшити кількість спорів між платниками податків і контролюючими органами.
Ключові зміни
Проєктом Закону пропонується:
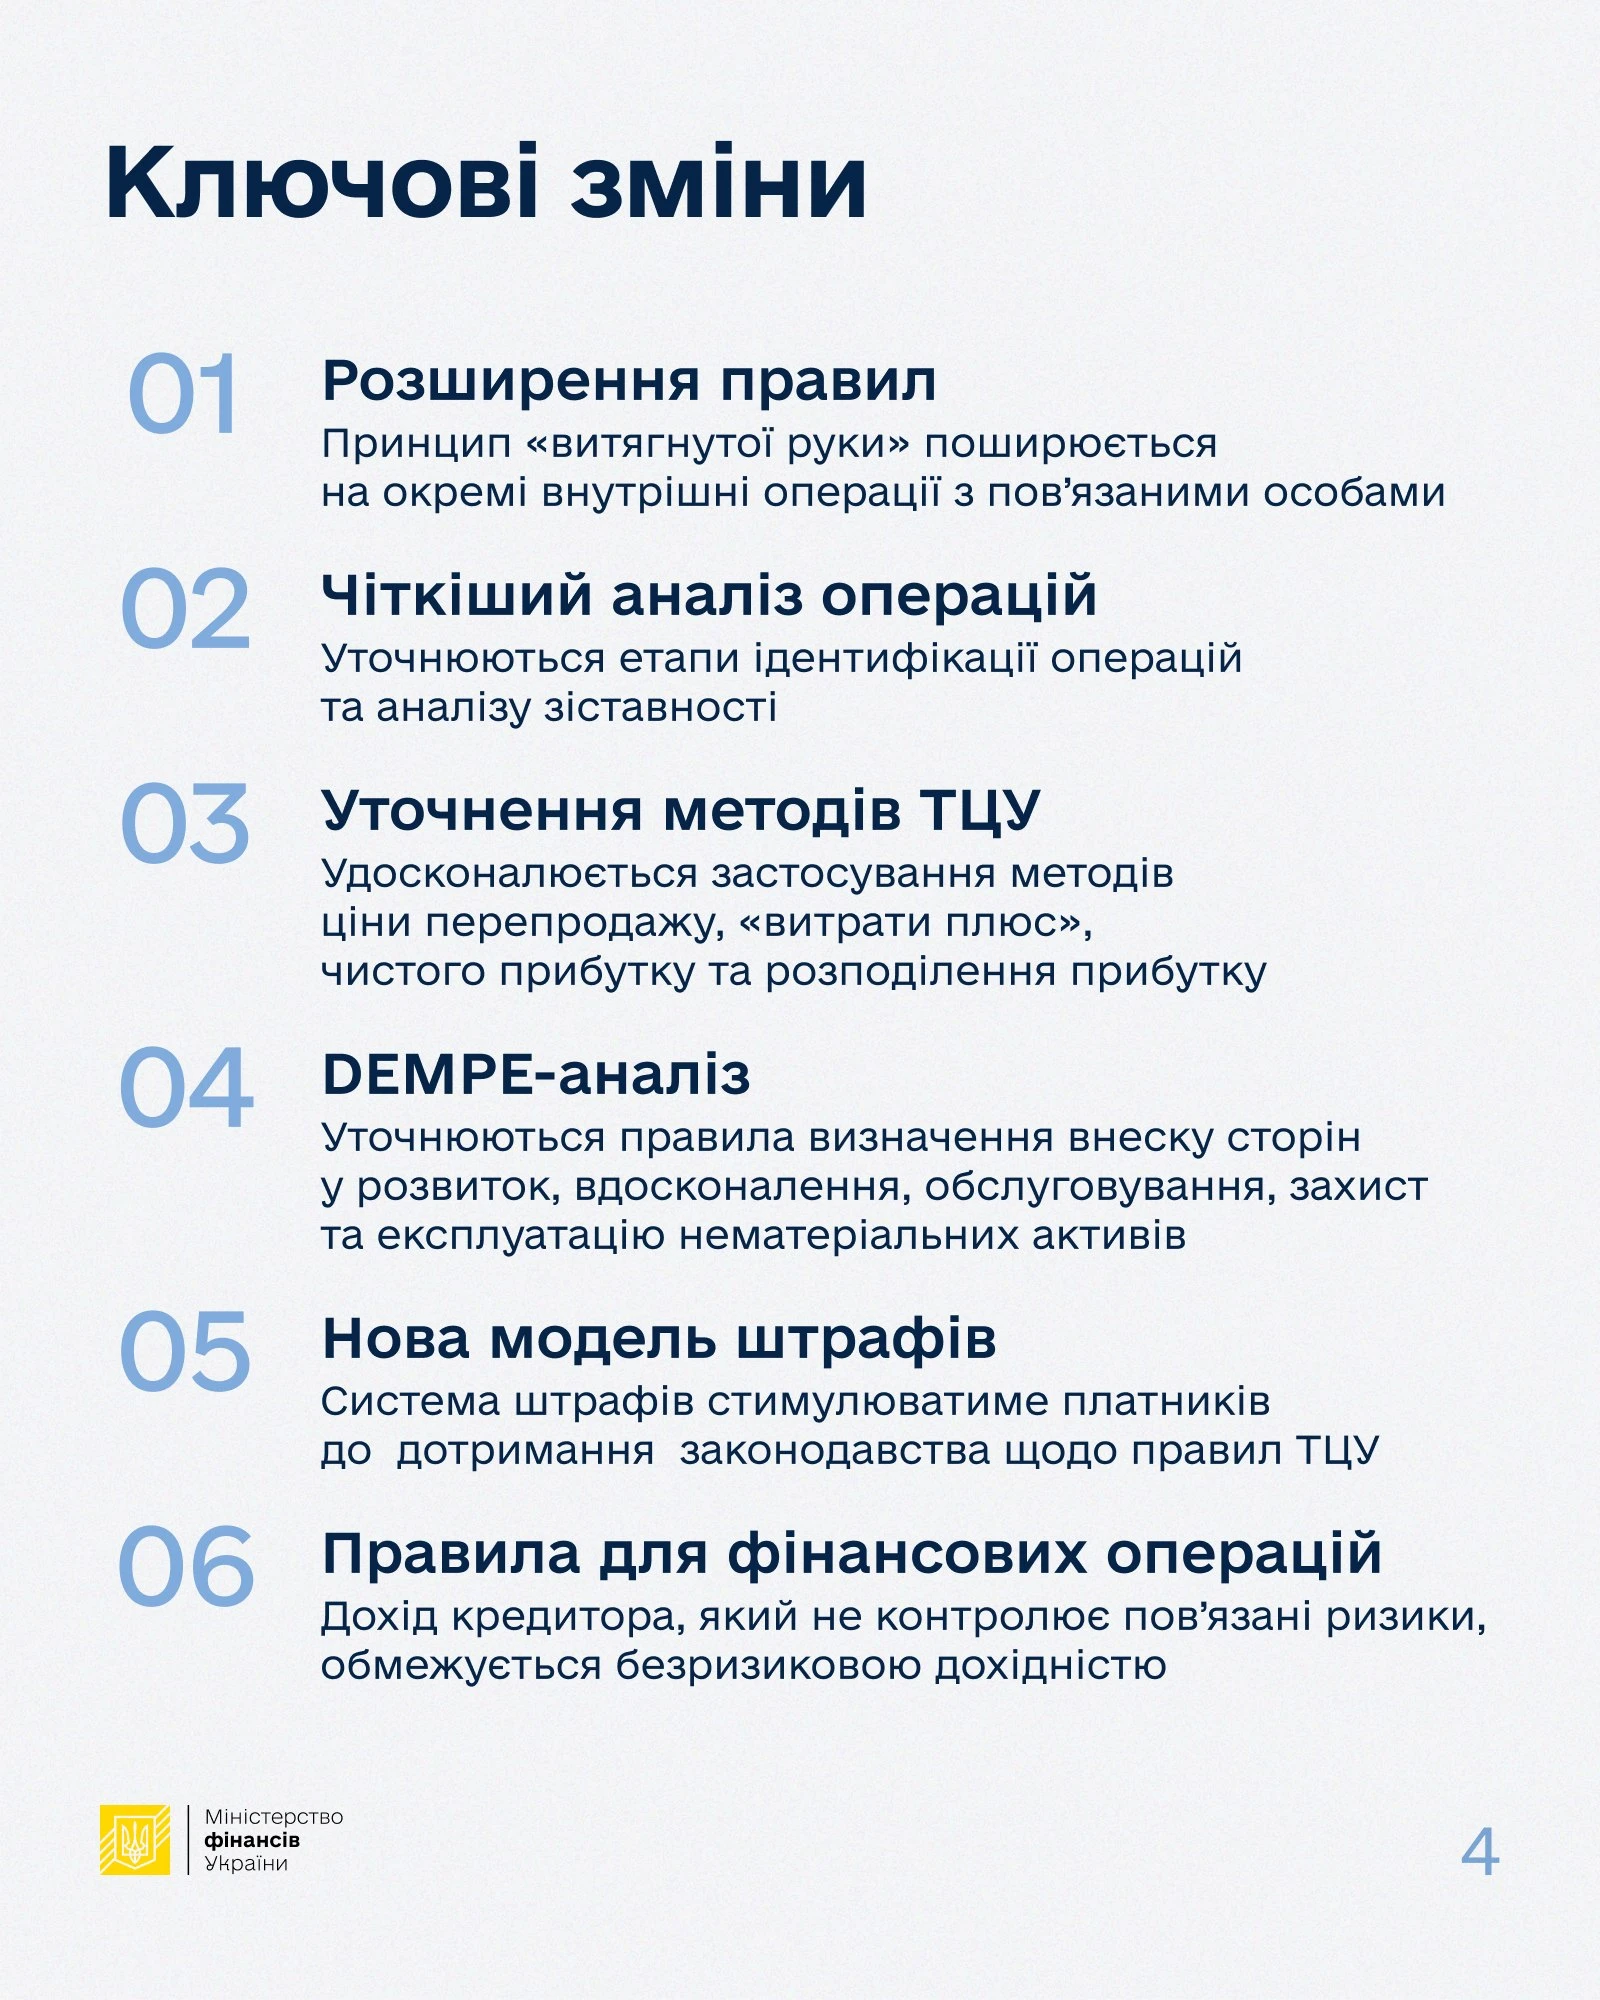
розширити застосування принципу «витягнутої руки» на внутрішні операції з пов’язаними особами, а саме на операції із збитковими підприємствами та підприємствами, що користуються пільговими режимами оподаткування податком на прибуток;
уточнити етапи ідентифікації та визначення умов операцій для проведення подальшого аналізу зіставності;
уточнити застосування методів трансфертного ціноутворення, зокрема методів ціни перепродажу, «витрати плюс», чистого прибутку та розподілення прибутку;
уточнити концепцію DEMPE-аналізу операцій з нематеріальними активами з урахуванням функцій розвитку, вдосконалення, обслуговування, захисту та експлуатації нематеріальних активів, а також розподілу прибутку відповідно до виконаних функцій;
уточнити підходи до трансфертного ціноутворення у фінансових операціях між пов'язаними особами. Йдеться про операції фінансування, коли одна сторона лише надає кошти, але не контролює пов'язані з цим ризики: дохід такої сторони від фінансування не повинен перевищувати безризикову дохідність (орієнтир – дохідність державних облігацій у відповідній валюті). Якщо ж сторона, що надає фінансування, фактично контролює ризики, – дохідність може враховувати премію за ризик. Це унеможливлює ситуацію, коли прибуток штучно «переводиться» на компанію групи, яка лише формально надала позику, не несучи жодних реальних функцій чи ризиків;
запровадити оновлену модель штрафів, яка стимулюватиме платників податків до здійснення самостійного коригування. Наразі за заниження прибутку внаслідок недотримання принципу «витягнутої руки», яке встановлене контролюючим органом, діє єдина ставка штрафу – 10% від суми податкового зобов’язання.
Законопроєкт пропонує замінити її на диференційовану шкалу залежно від того, наскільки сумлінно поводився платник:
7% від коригування – якщо платник податків виконав без порушень свої зобов’язання щодо подачі документації з трансфертного ціноутворення та звітування про контрольовані операції;
10% від коригування – якщо порушення супроводжувалося неподанням звіту про контрольовані операції чи документації з трансфертного ціноутворення;
15% від коригування – якщо встановлено обтяжуючі обставини, зокрема недостовірне розкриття інформації, яке вплинуло на вибір методу оцінки чи зіставних операцій.
Такий підхід заохочує бізнес сумлінно дотримуватися положень законодавства щодо правил трансфертного ціноутворення.
уточнити спростовані презумпції щодо обраного методу трансфертного ціноутворення та джерел інформації.
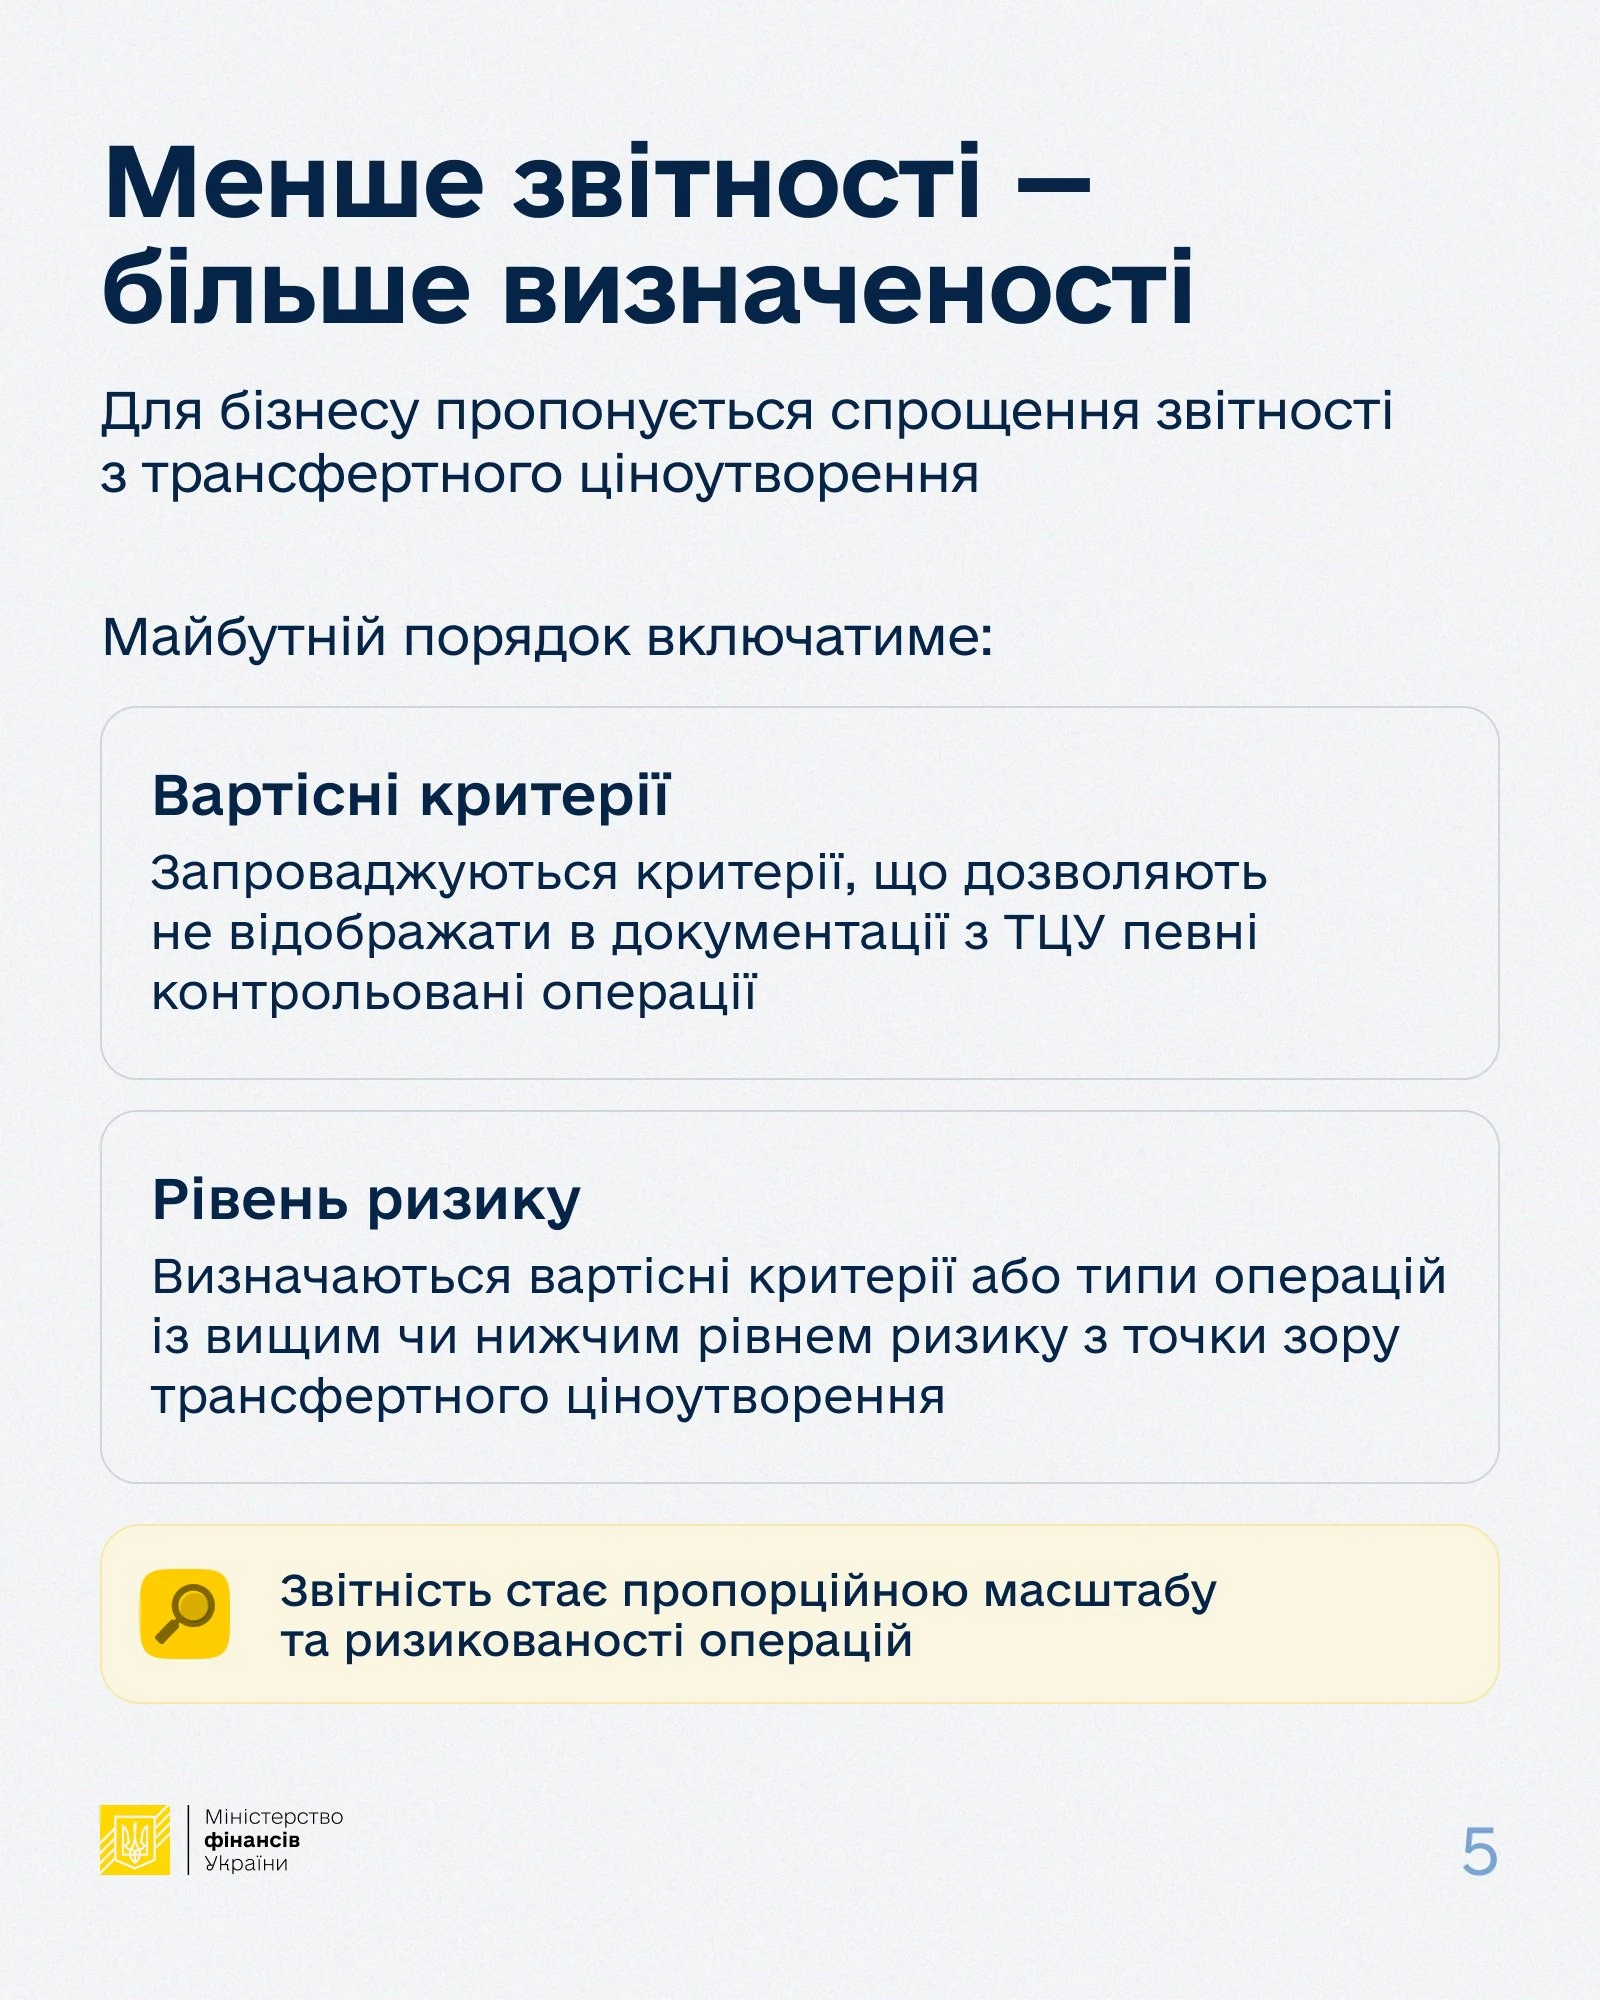
Законопроєктом передбачено спрощення звітності для бізнесу
Забезпечено запровадження вартісних критеріїв для операцій, які не підлягають відображенню в документації з трансфертного ціноутворення, а також вартісних критеріїв або типів операцій, що становлять вищий або нижчий рівень ризику з точки зору трансфертного ціноутворення.
Норми законопроєкту, після його прийняття, набудуть чинності з 1 січня 2028 року. Це надасть бізнесу час підготуватися до нових вимог. Незабаром законопроєкт буде подано на розгляд Верховною Радою України
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.