
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Отримання спонсорської допомоги не завжди є безоплатним надходженням коштів. Якщо в обмін на фінансування підприємство демонструє назву, торговельну марку або логотип спонсора під час заходу, така операція фактично є наданням рекламних послуг. Розбираємо, коли спонсорська допомога оподатковується ПДВ
Чи є об’єктом оподаткування ПДВ операція з отримання Товариством грошових коштів від спонсора за договором про надання спонсорської допомоги у випадку, якщо Товариством буде здійснена демонстрація найменування спонсора та / або його торговельної марки (логотипу) спонсора під час проведення заходу? Чи виникають у Товариства податкові зобов’язання з ПДВ у разі отримання таких коштів як спонсорської допомоги?
Кошти, отримані Товариством від Спонсора за договором спонсорства, не можуть бути визнані безповоротною фінансовою допомогою, оскільки спонсорство натомість передбачає отримання спонсорами послуг з популяризації виключно власного імені, найменування, комерційного (фірмового) найменування, найменування товару, торговельної марки, яка знаходиться у власності таких осіб або правомірно ними використовується, що відноситься до складових рекламних послуг.
Таким чином, операції з отримання Товариством таких коштів в обмін на популяризацію його імені, найменування та / або знака, логотипу, розміщення відповідної інформації на інформаційних ресурсах Товариства тощо у розумінні пп. 14.1.185 Податкового кодексу України (далі – ПКУ) є операцією з постачання послуг, яка є об’єктом оподаткування ПДВ (якщо операція здійснюється платником ПДВ та місцем постачання таких послуг відповідно до ст. 186 ПКУ визначено митну територію України).
Місцем постачання рекламних послуг вважається місце:
або
Отже, операція з постачання рекламних послуг платником податку, місце постачання яких визначено на митній території України, є об'єктом оподаткування ПДВ
За такою операцією платник ПДВ – постачальник таких послуг (Товариство):
При цьому така податкова накладна, зареєстрована в ЄРПН, є підставою для покупця (спонсора – платника ПДВ) на включення сум ПДВ, зазначених у ній, до складу податкового кредиту.
Джерело: ІПК від 05.10.2026 №5863/ІПК/99-00-21-03-02
Реєстрація ПН та РК: строки, штрафи
ПН/РК вирішили не розблоковувати: які наслідки для платника ПДВ
Виправлення помилок у ПДВ-звітності: правила подання уточнюючого розрахунку з ПДВ
Виправлення помилок у податкових накладних: як скласти РК і виправити ПН
Покупець виявився платником ПДВ: як бухгалтеру здійснити виправлення
Як резиденту Дія Сіті нараховувати ЄСВ, якщо протягом одного місяця з гіг-спеціалістом припинили один контракт і уклали новий? Розглянемо, як сплачувати ЄСВ у такому місяці за гіг-спеціаліста та на які норми Закону №2464 слід зважати
Після змін до порядку бронювання військовозобов’язаних за постановою КМУ №76 у підприємств виникли запитання щодо необхідності скорочувати кількість заброньованих працівників до 95%. За інформацією представників кадрової спільноти, Міненерго повідомило, що накази про визначення підприємств критично важливими залишаються чинними, але власних роз’яснень щодо нових правил міністерство не надаватиме. Роз’яснень Мінекономіки також поки не отримано. Чи потрібно підприємствам самостійно зменшувати кількість заброньованих і що відомо про майбутній контроль лімітів у «Дії»?
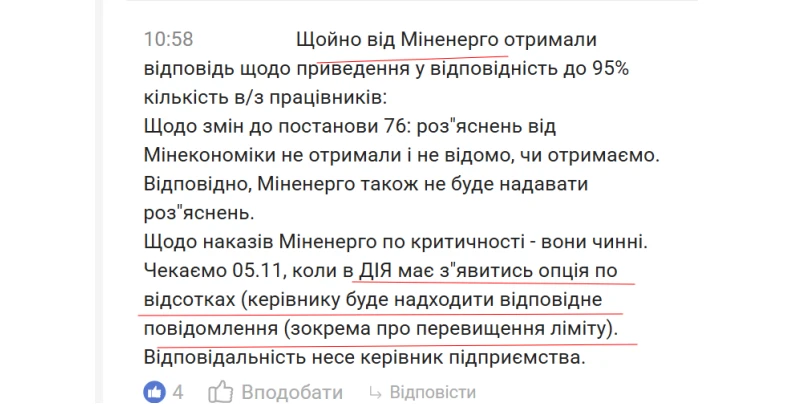
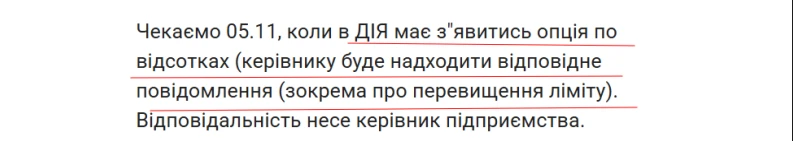
Для підприємств, які бронюють військовозобов’язаних працівників, анонсували появу в «Дії» функціоналу контролю за відсотком заброньованих і дотриманням установлених лімітів. За попередньою інформацією, керівники мали б отримувати повідомлення, зокрема про перевищення допустимого показника бронювання. Що відомо про обіцяний контроль за бронюванням і чи з’явиться він у сервісі?
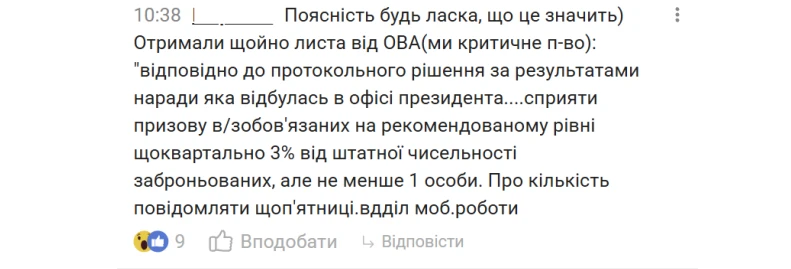
Підприємства зі статусом критично важливих почали отримувати від обласних військових адміністрацій листи з рекомендаціями сприяти мобілізації заброньованих працівників. Зокрема, в одному з таких листів пропонують орієнтуватися на показник призову 3% від штатної чисельності заброньованих працівників щокварталу, але не менше однієї особи. Також роботодавцям рекомендують щоп’ятниці звітувати про кількість призваних працівників до відповідного підрозділу ОВА. Розглянемо, які рекомендації отримує бізнес і що варто врахувати роботодавцям
До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності
Запуск власної справи вимагає не лише бізнес-ідеї та стартового капіталу, а й легального юридичного оформлення. В Україні найпростішим та найпопулярнішим інструментом для ведення власного бізнесу є статус фізичної особи – підприємця (ФОП). У цій статті детально розберемо юридичну природу ФОП, порівняємо цей статус із незареєстрованою діяльністю та ТОВ, розберемо алгоритм державної реєстрації, вибір системи оподаткування, наслідки перевищення лімітів доходу та порядок припинення діяльності
Жінка працює зараз у нас і оформлює пенсію. Але виявилося, що на титульній сторінці трудової книжки неправильна дата народження. Трудову книжку заводили дуже давно і не наше підприємство. ПФ сказали, щоб ми, тобто наше підприємство, внесли правки на титульну сторінку трудової книжки. Виникають запитання: 1. Чи врегульоване це питання Інструкцією №58? 2. Чи є роз'яснення або листи від ПФУ щодо такого питання?
Українська Рада Бізнесу звернулася до Прем’єр-міністра з вимогою автоматично продовжити до 1 лютого 2027 року рішення про критичність підприємств і відстрочки заброньованих працівників. Причина – затримка із запуском Координаційного центру, передбаченого постановою КМУ №1328, через яку бізнес ризикує втратити статус критично важливого та бронювання працівників попри відповідність установленим критеріям. УРБ пропонує продовжити чинні рішення без додаткових заяв і погоджень, а також невідкладно запустити роботу Координаційного центру
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Податківці пояснюють правила заповнення додатку 3 до податкової декларації платника єдиного податку четвертої групи, у т.ч. якщо сума мінімального податкового зобов'язання за гектар виявилася меншою за встановлений ліміт. Вона містить інструкції щодо заповнення граф з 7 по 12, включаючи нормативну грошову оцінку землі та коефіцієнт для розрахунку МПЗ
Кабмін спростив порядок підвищення кваліфікації трактористів-машиністів і видачі їм посвідчень. Відтепер для отримання додаткових категорій сільськогосподарської техніки не потрібно мати щонайменше рік стажу роботи, а в разі нескладання іспиту тракторист зможе зберегти чинне посвідчення. Розглянемо, які категорії можна буде отримати за спрощеною процедурою та скільки вона діятиме
Контролюючий орган не має права відмовити у прийнятті податкової звітності лише через відсутність затвердженої інструкції щодо її заповнення. Якщо платник податків вважає, що форма декларації впливає на розмір його податкових зобов’язань всупереч нормам законодавства, він може зробити відповідну відмітку та подати пояснення. Такі доповнення є невід’ємною частиною декларації та підлягають розгляду разом із нею
Орендуєте приміщення для бізнесу або здаєте нерухомість в оренду? Оренда та суборенда приміщень мають чимало юридичних і податкових нюансів. Хто повинен сплачувати податки? Як правильно оформити договір? Які обмеження діють для ФОП та як оподатковувати орендні платежі? Особливої уваги потребують зміни, що набрали чинності з 23 жовтня 2026 року та вплинули на оподаткування доходів від оренди нерухомості. У цій статті розберемо найважливіші питання оренди й суборенди для ФОП, пояснимо нові правила оподаткування та підкажемо, на що звернути увагу, щоб уникнути помилок і зайвих податкових витрат
У статті розберемо, хто у 2026 році має платити внесок на підтримку працевлаштування осіб з інвалідністю. Пояснимо, як визначити обов’язок зі сплати, розрахувати суму цільового внеску, середню кількість працівників і середньомісячну зарплату, а також які виплати враховувати, а які – ні. Окремо наведемо актуальні рахунки для сплати по регіонах, коди бюджетної класифікації, строки звітування та розміри штрафів за прострочення чи несплату внеску

ФОП уклав договір оренди торгового місця на маркетплейсі. Власником маркетплейсу є громадянин. ФОП – податковий агент. Яку ставку ПДФО та ВЗ потрібно утримувати з оренди 18% та 5%, чи 5% та 5%, адже це не приміщення, а торгове місце на сайті?
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
Ставку ПДВ 7% при постачанні медичного обладнання можна застосовувати лише за одночасного дотримання вимог підпункту «в» пункту 193.1 ПКУ: обладнання має відповідати технічному регламенту, що підтверджується документом про відповідність, і бути дозволеним для надання на ринку та/або введення в експлуатацію й застосування в Україні
Якщо на дату оформлення митної декларації підприємець не був зареєстрований платником ПДВ, він не має права включити до податкового кредиту суму податку, донараховану митницею після реєстрації. За роз’ясненням податківців, оформлення аркуша коригування та доплата ПДВ не змінюють цього висновку, а відображення суми в системі електронного адміністрування ПДВ не створює самостійного права на податковий кредит