

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Запуск власної справи вимагає не лише бізнес-ідеї та стартового капіталу, а й легального юридичного оформлення. В Україні найпростішим та найпопулярнішим інструментом для ведення власного бізнесу є статус фізичної особи – підприємця (ФОП). У цій статті детально розберемо юридичну природу ФОП, порівняємо цей статус із незареєстрованою діяльністю та ТОВ, розберемо алгоритм державної реєстрації, вибір системи оподаткування, наслідки перевищення лімітів доходу та порядок припинення діяльності
Згідно з нормами українського законодавства (зокрема ст. 42 Конституції України та ст. 2 Закону України від 09.01.2025 №4196-IX «Про особливості регулювання діяльності юридичних осіб окремих організаційно-правових форм у перехідний період та об’єднань юридичних осіб», далі – Закон №4196), підприємництво – це самостійна, ініціативна, систематична господарська діяльність, яка здійснюється на власний ризик з метою отримання прибутку або досягнення соціально-економічних результатів.
Головною ознакою, яка відрізняє підприємницьку діяльність від разового продажу власного майна, є систематичність (здійснення аналогічних операцій три та більше разів протягом одного календарного року).
Здійснення систематичної господарської діяльності без державної реєстрації є прямим порушенням законодавства України. У разі виявлення такого факту податковими органами на громадянина чекає адміністративна відповідальність за ст. 164 Кодексу України про адміністративні правопорушення (далі – КУпАП) у вигляді штрафу від 17 000 до 34 000 грн із можливими донарахуваннями податків за загальними ставками за ст. 167 Податкового кодексу України (далі – ПКУ) (18% ПДФО + 5% військового збору відповідно до п. 16-1 підрозділу 10 розділу XX ПКУ з усього отриманого валового доходу) та потенційною конфіскацією виготовленої продукції, сировини й отриманого виторгу. Натомість статус ФОП або ТОВ надає повністю легальні підстави для укладення господарських договорів, відкриття банківських рахунків, публічної реклами та розбудови власного бренду.
Майнова відповідальність за зобов'язаннями є однією з найважливіших відмінностей між ФОП та юридичною особою. Фізична особа – підприємець відповідає за всіма своїми борговими та господарськими зобов'язаннями усім належним їй майном як громадянина (ст. 52 Цивільного кодексу України, далі – ЦКУ), включаючи майно у спільній сумісній власності подружжя (ст. 60 Сімейного кодексу України). Натомість засновник або учасник ТОВ відповідає за ризиками компанії виключно в межах своєї частки у статутному капіталі (ч. 2 ст. 96-1 ЦКУ та ст. 3 Закону України від 06.02.2018 №2275-VIII «Про товариства з обмеженою та додатковою відповідальністю»), що суттєво обмежує особисті майнові ризики власника.
У сфері кадрового діловодства ФОП має право офіційно наймати працівників за трудовими договорами (ст. 21 Кодексу законів про працю, далі – КЗпП). Головна кадрово-юридична перевага ФОП порівняно з юридичними особами полягає в тому, що підприємець не зобов'язаний вести військовий облік своїх найманих працівників (п. 1 Порядку організації та ведення військового обліку, затвердженого постановою КМУ від 30.12.2022 №1487). Для юросіб ведення військового обліку, подання списків до ТЦК та СП є суворою обов'язковою вимогою, а також вимагає наявності хоча б одного найманого працівника – керівника (директора), якому має виплачуватися заробітна плата.
Щодо оподаткування та використання прибутку: звичайна фізична особа без реєстрації сплачує 18% ПДФО та 5% ВЗ з усіх надходжень за ст. 163 ПКУ. ФОП має можливість перейти на спрощену систему оподаткування (єдиний податок) згідно зі ст. 291 ПКУ і сплачувати фіксовану суму на місяць (1 або 2 група) або від 3% до 5% від отриманого доходу (3 група). Усі кошти, що залишилися на банківському рахунку ФОП після сплати податків, є його особистою приватною власністю, які можна вільно знімати та витрачати на власні потреби в будь-який момент, згідно з розʼясненням ДПС в ЗІР, категорія 107.05. Натомість кошти на рахунку ТОВ належать підприємству; засновник може вивести їх собі як власний дохід лише через виплату дивідендів з додатковим оподаткуванням або у вигляді заробітної плати.
За складністю обліку та звітності ФОП не веде повноцінного бухгалтерського обліку та фінансової звітності. Облік спрощений і полягає у веденні помісячного обліку доходів (і витрат – на загальній системі за п. 177.10 ПКУ). Більшість ФОП без найманого персоналу успішно ведуть облік самостійно без залучення професійних бухгалтерів. Процедури як відкриття, так і припинення (закриття) бізнесу для ФОП є максимально простими, безкоштовними та можуть здійснюватися онлайн за кілька хвилин.
Законодавство встановлює суб'єктні та об'єктні обмеження для підприємницької діяльності.
Суб'єктні обмеження (кому заборонено відкривати ФОП):
Об'єктні обмеження (види діяльності, заборонені для ФОП):
ФОП не мають права здійснювати окремі види діяльності незалежно від обраної системи оподаткування (зокрема на підставі п. 291.5 ПКУ:
Державна реєстрація здійснюється відповідно до Закону України від 15.05.2003 №755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб – підприємців та громадських формувань» (далі – Закон №755). Податок та облік активуються органом ДПС за датою внесення запису до ЄДР (ЗІР, категорія 116.01).
На сьогодні існує три основні канали подання документів для державної реєстрації ФОП:
Пакет документів для офлайн-реєстрації громадянам України:
Особливості реєстрації ФОП для іноземців та осіб без громадянства:
Іноземці та особи без громадянства мають повне право реєструватися як ФОП в Україні на рівних умовах із громадянами України відповідно до ст. 26 Конституції України та Закону України від 22.09.2011 №3773-VI «Про правовий статус іноземців та осіб без громадянства». Для цього їм необхідно виконати кілька обов'язкових умов:
Строк реєстрації: внесення запису до ЄДР здійснюється протягом 24 годин після подання документів. Безкоштовну виписку з ЄДР можна завантажити в Електронному кабінеті.
В Україні ФОП може обрати Загальну систему (ст. 177 ПКУ) або Спрощену систему оподаткування (Єдиний податок) відповідно до глави 1 розділу XIV ПКУ.
Спрощена система оподаткування поділяється на три основні групи для підприємців (п. 291.4 ПКУ):
Порівняльна таблиця систем оподаткування ФОП
Критерій | Загальна система | 1 група ЄП | 2 група ЄП | 3 група ЄП |
База оподаткування | Чистий оподатковуваний дохід: Дохід мінус Витрати) | Фіксована ставка | Фіксована ставка | Валовий грошовий дохід (ст. 292 ПКУ) |
Ставка Єдиного податку / ПДФО | 18% ПДФО (п. 167.1 ПКУ) | До 10% від прожиткового мінімуму на 1 січня (п. 293.2 ПКУ). У 2026 році це 332,80 грн/міс | До 20% від мінімальної зарплати (далі – МЗП) на 1 січня (п. 293.2 ПКУ). У 2026 році це 1729,40 грн/міс | 3% (платники ПДВ) або 5% (неплатники ПДВ) від доходу (п. 293.3 ПКУ) |
Військовий збір | 5% від чистого прибутку (підрозділ 10 розд. XX ПКУ) | До 10% від МЗП на 1 січня. У 2026 році це 864,70 грн/міс | До 10% від МЗП на 1 січня. У 2026 році це 864,70 грн/міс | 1% від доходу (підрозділ 10 розд. XX ПКУ) |
ЄСВ «за себе» | 22% від чистого прибутку за Законом України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон №2464) (але не менше 22% від МЗП за місяць із доходом) | 22% від МЗП щомісяця (ст. 7 Закону №2464). У 2026 році це 1902,34 грн/міс | 22% від МЗП щомісяця (ст. 7 Закону №2464). У 2026 році це 1902,34 грн/міс | 22% від МЗП щомісяця (ст. 7 Закону №2464). У 2026 році це 1902,34 грн/міс |
Річний ліміт доходу | Без обмежень | До 167 МЗП (пп. 1 п. 291.4 ПКУ). У 2026 році це 1 444 049 грн | До 834 МЗП (пп. 2 п. 291.4 ПКУ). У 2026 році це 7 211 598 грн | До 1167 МЗП (пп. 3 п. 291.4 ПКУ). У 2026 році це 10 091 049 грн |
Наймані працівники | Без обмежень | Заборонено | До 10 осіб одночасно | Без обмежень |
Дозволені види діяльності | Усі види діяльності (крім заборонених) | Роздрібний продаж товарів на ринках та надання побутових послуг населенню | Виробництво та продаж товарів, ресторанне господарство, послуги населенню та платникам ЄП | Будь-які види діяльності (крім заборонених у п. 291.5 ПКУ) |
Застосування РРО/ПРРО | Обов'язкове за Законом України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон №265) | Звільнені від РРО/ПРРО за п. 296.10 ПКУ | Обов'язкове (ст. 3 Закону №265/95-ВР) | Обов'язкове (ст. 3 Закону №265/95-ВР) |
Якщо ФОП на спрощеній системі перевищує встановлений законодавством граничний обсяг доходу для своєї групи, настають такі правові наслідки (офіційні роз'яснення в ЗІР, категорія 107.01.01):
Протягом 10 робочих днів після державної реєстрації або відкриття нового об'єкта (офісу, магазину, складу, кав'ярні, автомобіля) ФОП зобов'язаний подати до ДПС Повідомлення про об'єкти оподаткування за формою №20-ОПП на виконання п. 63.3 ПКУ та Порядку обліку платників податків і зборів, затвердженого наказом Мінфіну від 09.12.2011 №1588.
Важливі правила подання 20-ОПП:
Процедура закриття ФОП в Україні регулюється ст. 18 Закону №755 і здійснюється у декілька кроків:
Крок 1. Подання заяви про припинення діяльності: Заяву за формою 1, затвердженою наказом Мін'юсту від 18.11.2016 №3268/5 можна подати онлайн через Портал Дія (послуга «Закриття ФОП») або офлайн у ЦНАП. Запис про припинення з'являється в ЄДР протягом доби.
Крок 2. Подання ліквідаційної звітності:
Разом із декларацією подається Додаток з ЄСВ, у якому подано заяву про закриття (ст. 6 Закону №2464).
Крок 3. Сплата підсумкових податків та ЄСВ: сплачуються всі нараховані податкові зобов'язання та ЄСВ за повний місяць, у якому відбулося закриття.
Крок 4. Закриття банківських рахунків та анулювання ліцензій: подається заява до банку про закриття розрахункових рахунків ФОП, скасовуються ПРРО/РРО та ліцензії (за наявності). Також, подається форма 20-ОПП про закриття об'єктів оподаткування, згідно з роз'ясненням ЗІР, категорія 116.07.
Зберігання документів: після закриття ФОП фізична особа зобов'язана зберігати всі первинні документи, виписки з банків та чеки протягом 1825 днів (5 років) відповідно до п. 44.3 ПКУ. Податкові органи мають право провести аудит діяльності за закритий період за ст. 78 ПКУ.
ФОП vs незареєстрована діяльність vs ТОВ
Умова | Діяльність без реєстрації | ФОП | ТОВ |
Законність | Незаконна. | Повністю легальна. | Повністю легальна. |
Відповідальність | Всім власним майном. | Всім власним майном. | Виключно часткою у статутному капіталі. |
Податкове навантаження | 18% ПДФО + 5% ВЗ з доходу. | Фіксований ЄП або від 3% до 5%, ВЗ та ЄСВ. | 18% податок на прибуток + від 9% до 18% при виведенні дивідендів. |
Розпорядження прибутком | Нелегальний дохід. | Власні кошти ФОП. | Кошти компанії (виведення лише через дивіденди або зарплату). |
Військовий облік працівників | Відсутній. | Не ведеться по підприємцю самостійно та для найманих працівників. | Обовʼязковий військовий облік за наявності призовників, резервістів чи військовозобов'язаних. |
Бухгалтерський облік | Відсутній. | Спрощений (тільки доходи/витрати). | Повноцінний бухгалтерський облік. |
Шаблони та зразки документів:
Заява про застосування спрощеної системи оподаткування
Читайте більше:
ЄСВ для ФОП у 2027 році: хто (не)сплачує, строки сплати, розмір
Скільки платитимуть ФОП у 2027 році: нові розміри єдиного податку, військового збору, ЄСВ та ліміти
ФОП у 2027 році: скільки доведеться платити єдиного податку та який буде ліміт доходу
Навігатор для ФОП 2026: обов'язки щомісяця, щокварталу та раз на рік
Від реєстрації ФОП до подання звітності: як відкрити власну справу
Рахунок ФОП у 2026: як безпечно поповнювати, переказувати та виводити кошти
Як резиденту Дія Сіті нараховувати ЄСВ, якщо протягом одного місяця з гіг-спеціалістом припинили один контракт і уклали новий? Розглянемо, як сплачувати ЄСВ у такому місяці за гіг-спеціаліста та на які норми Закону №2464 слід зважати
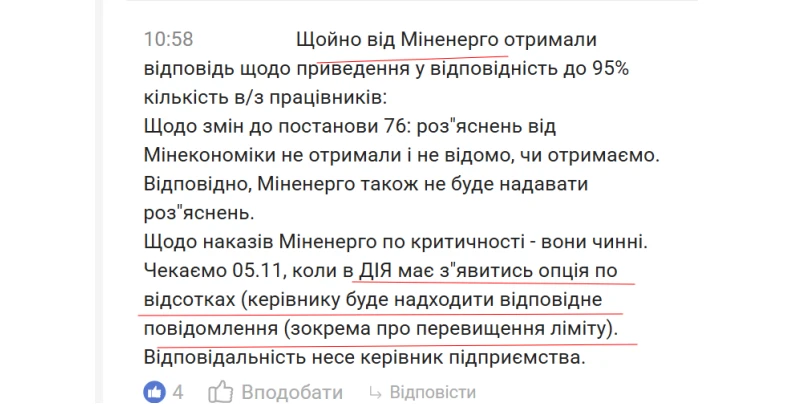
Після змін до порядку бронювання військовозобов’язаних за постановою КМУ №76 у підприємств виникли запитання щодо необхідності скорочувати кількість заброньованих працівників до 95%. За інформацією представників кадрової спільноти, Міненерго повідомило, що накази про визначення підприємств критично важливими залишаються чинними, але власних роз’яснень щодо нових правил міністерство не надаватиме. Роз’яснень Мінекономіки також поки не отримано. Чи потрібно підприємствам самостійно зменшувати кількість заброньованих і що відомо про майбутній контроль лімітів у «Дії»?
ДПС роз’яснила податкові наслідки отримання доходів від YouTube залежно від статусу отримувача коштів. У листі від 09.12.2025 №1355/2/99-00-24-01-03-02 податківці наголосили: створення відеоконтенту з метою монетизації є господарською діяльністю, якщо її здійснює ФОП. Відповідно, порядок оподаткування доходів від реклами на YouTube різниться для підприємців і для звичайних фізичних осіб
Для підприємств, які бронюють військовозобов’язаних працівників, анонсували появу в «Дії» функціоналу контролю за відсотком заброньованих і дотриманням установлених лімітів. За попередньою інформацією, керівники мали б отримувати повідомлення, зокрема про перевищення допустимого показника бронювання. Що відомо про обіцяний контроль за бронюванням і чи з’явиться він у сервісі?
Оскільки при визначенні умовного постачання платником ПДВ не здійснюється нарахування коштів на користь даного платника податку та не здійснюється постачання товарів/послуг іншим платникам податку, то платник податку, реєстрацію платника ПДВ якого анульовано, з метою визначення обсягу оподатковуваних операцій для повторної реєстрації платником ПДВ, не повинен в загальний обсяг постачання товарів/послуг, враховувати обсяги умовного постачання товарів та необоротних активів, визначених таким платником при анулюванні його реєстрації як платника ПДВ
До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності
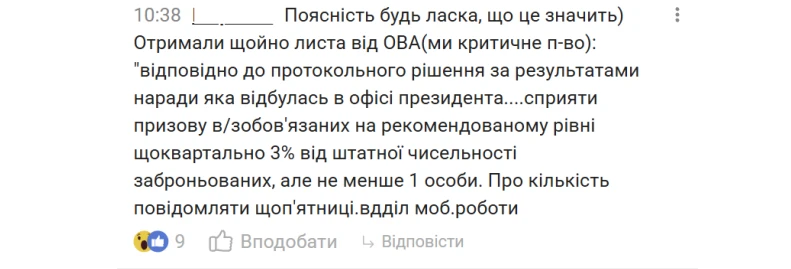
Підприємства зі статусом критично важливих почали отримувати від обласних військових адміністрацій листи з рекомендаціями сприяти мобілізації заброньованих працівників. Зокрема, в одному з таких листів пропонують орієнтуватися на показник призову 3% від штатної чисельності заброньованих працівників щокварталу, але не менше однієї особи. Також роботодавцям рекомендують щоп’ятниці звітувати про кількість призваних працівників до відповідного підрозділу ОВА. Розглянемо, які рекомендації отримує бізнес і що варто врахувати роботодавцям
Жінка працює зараз у нас і оформлює пенсію. Але виявилося, що на титульній сторінці трудової книжки неправильна дата народження. Трудову книжку заводили дуже давно і не наше підприємство. ПФ сказали, щоб ми, тобто наше підприємство, внесли правки на титульну сторінку трудової книжки. Виникають запитання: 1. Чи врегульоване це питання Інструкцією №58? 2. Чи є роз'яснення або листи від ПФУ щодо такого питання?
Українська Рада Бізнесу звернулася до Прем’єр-міністра з вимогою автоматично продовжити до 1 лютого 2027 року рішення про критичність підприємств і відстрочки заброньованих працівників. Причина – затримка із запуском Координаційного центру, передбаченого постановою КМУ №1328, через яку бізнес ризикує втратити статус критично важливого та бронювання працівників попри відповідність установленим критеріям. УРБ пропонує продовжити чинні рішення без додаткових заяв і погоджень, а також невідкладно запустити роботу Координаційного центру
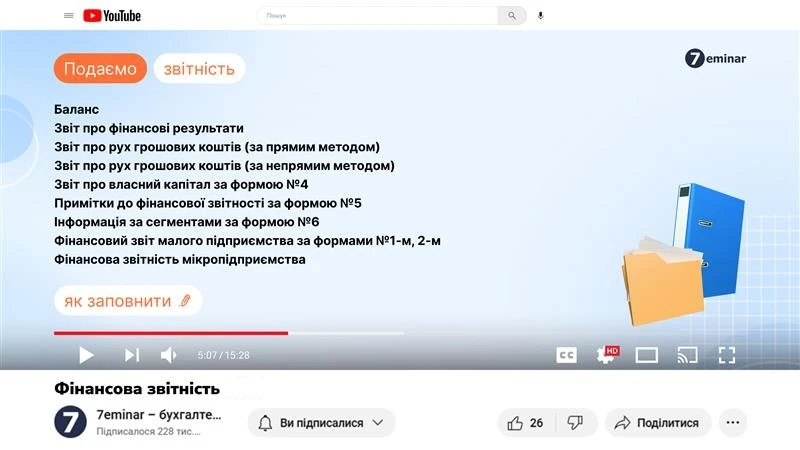
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Податківці пояснюють правила заповнення додатку 3 до податкової декларації платника єдиного податку четвертої групи, у т.ч. якщо сума мінімального податкового зобов'язання за гектар виявилася меншою за встановлений ліміт. Вона містить інструкції щодо заповнення граф з 7 по 12, включаючи нормативну грошову оцінку землі та коефіцієнт для розрахунку МПЗ
Кабмін спростив порядок підвищення кваліфікації трактористів-машиністів і видачі їм посвідчень. Відтепер для отримання додаткових категорій сільськогосподарської техніки не потрібно мати щонайменше рік стажу роботи, а в разі нескладання іспиту тракторист зможе зберегти чинне посвідчення. Розглянемо, які категорії можна буде отримати за спрощеною процедурою та скільки вона діятиме
Контролюючий орган не має права відмовити у прийнятті податкової звітності лише через відсутність затвердженої інструкції щодо її заповнення. Якщо платник податків вважає, що форма декларації впливає на розмір його податкових зобов’язань всупереч нормам законодавства, він може зробити відповідну відмітку та подати пояснення. Такі доповнення є невід’ємною частиною декларації та підлягають розгляду разом із нею
Орендуєте приміщення для бізнесу або здаєте нерухомість в оренду? Оренда та суборенда приміщень мають чимало юридичних і податкових нюансів. Хто повинен сплачувати податки? Як правильно оформити договір? Які обмеження діють для ФОП та як оподатковувати орендні платежі? Особливої уваги потребують зміни, що набрали чинності з 23 жовтня 2026 року та вплинули на оподаткування доходів від оренди нерухомості. У цій статті розберемо найважливіші питання оренди й суборенди для ФОП, пояснимо нові правила оподаткування та підкажемо, на що звернути увагу, щоб уникнути помилок і зайвих податкових витрат
У статті розберемо, хто у 2026 році має платити внесок на підтримку працевлаштування осіб з інвалідністю. Пояснимо, як визначити обов’язок зі сплати, розрахувати суму цільового внеску, середню кількість працівників і середньомісячну зарплату, а також які виплати враховувати, а які – ні. Окремо наведемо актуальні рахунки для сплати по регіонах, коди бюджетної класифікації, строки звітування та розміри штрафів за прострочення чи несплату внеску

ФОП уклав договір оренди торгового місця на маркетплейсі. Власником маркетплейсу є громадянин. ФОП – податковий агент. Яку ставку ПДФО та ВЗ потрібно утримувати з оренди 18% та 5%, чи 5% та 5%, адже це не приміщення, а торгове місце на сайті?