

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи можна придбати для працівників 900 повербанків так, щоб їх вартість не визнавалася додатковим благом і не оподатковувалася ПДФО та військовим збором?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Якщо повербанки будуть засобом для виконання трудових обов’язків і не перейдуть у власність працівників (обліковуються на балансі компанії, видаються в користування під розписку, повертаються при звільненні тощо) – це не є додатковим благом, ПДФО і ВЗ не нараховуються. Якщо ж ви їх «даруєте» у власність, це вже дохід (подарунок/додаткове благо) і оподаткування уникнути не можна, лише можна застосувати «подарунковий» ліміт.
Додаткове благо – це не все майно, а лише те, що не пов’язане з трудовою функцією
За визначенням додаткових благ у пп. 14.1.47 Податкового кодексу України (ПКУ) до них належать матеріальні цінності, послуги тощо, надані платнику податку, якщо дохід не є заробітною платою та не пов’язаний з виконанням обов’язків трудового найму.
Якщо павербанк видається для забезпечення роботи (зв’язок, безперервність роботи в умовах відключень), а право власності зберігається за роботодавцем, доходу у працівника не виникає.
ПКУ прямо виключає з додаткового блага майно, необхідне для роботи
У пп. «а» пп. 164.2.17 ПКУ зазначено, що додатковим благом є вартість майна, наданого в безоплатне користування, «крім випадків, коли таке надання зумовлено виконанням платником податку трудової функції відповідно до трудового договору (контракту) чи передбачено нормами колективного договору».
Якщо в трудових/колективному договорах або локальному положенні прописати, що павербанки надаються як засіб для виконання роботи, і вони використовуються лише у службових цілях, доходу у вигляді додаткового блага немає.
Якщо павербанки передати у власність – це вже оподатковуваний дохід
У такому разі працівник безоплатно отримує майно, що відповідає ознакам додаткового блага за пп. 164.2.17 ПКУ, і компанія як податковий агент має нарахувати ПДФО з «натуральним» коефіцієнтом за п. 164.5 ПКУ та ВЗ без коефіцієнта, або застосувати пільгу як до подарунків (ліміт 25% мінімальної зарплати за пп. 165.1.39 ПКУ), але все одно оподатковувати суму перевищення.
Найбезпечніший варіант без ПДФО і ВЗ – оформити павербанки як майно роботодавця, видане працівникам у користування для виконання службових обов’язків, із чітким документальним підтвердженням цього режиму.
Якщо не планується повернення повербанків працівниками, то краще це оформити як подарунок.
Додаткове благо 2026: коли виникає та як оподатковувати ПДФО, військовим збором
Податок на доходи фізичних осіб (ПДФО): зміни з 23.10.2026
Податковий агент з ПДФО та військового збору
Прощення боргу фізособі: як не стати податковим агентом
Чай, кава, солодощі для працівників та відвідувачів: облік та оподаткування
Податкова соціальна пільга 2026: правила застосування + приклади
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене
Основні засоби, що перебувають на тимчасово окупованих територіях або в районах бойових дій, продовжують обліковуватися підприємством навіть за відсутності доступу до них. Сам факт неможливості доступу чи інформація про можливе знищення активу не означають його документально підтвердженої ліквідації. Розглянемо, як відображати такі основні засоби в бухгалтерському та податковому обліку, а також за яких умов можна нараховувати амортизацію
У ФОП відбувся ребрендинг: змінилося найменування господарської одиниці, але адреса та інші реєстраційні дані залишилися без змін. Які заяви та повідомлення необхідно подати до? Які позначки та дані потрібно зазначити у відповідних формах? Як після прийняття документів ДПС оновити найменування господарської одиниці у сервісі «Вчасно.Каса», щоб нова назва відображалася у фіскальних чеках?
Податківці пояснили, що в Електронному кабінеті можна шукати ПН/РК за заданими параметрами та вивантажувати результати у форматі XLS. Підсумкові результати за вибраним переліком операцій можна визначити, зокрема, за допомогою Microsoft Excel
Яка відповідальність передбачена за несплату або несвоєчасну сплату внеску на підтримку працевлаштування осіб з інвалідністю? Розмір штрафів, пені та санкції за неподання звітності – у роз’ясненні ДПС
Кабмін спростив порядок підвищення кваліфікації трактористів-машиністів і видачі їм посвідчень. Відтепер для отримання додаткових категорій сільськогосподарської техніки не потрібно мати щонайменше рік стажу роботи, а в разі нескладання іспиту тракторист зможе зберегти чинне посвідчення. Розглянемо, які категорії можна буде отримати за спрощеною процедурою та скільки вона діятиме
Реєстр «Оберіг» щодня перевірятиме дату народження та військове звання і за наявності відповідних підстав оновлюватиме статус. Для більшості військовозобов’язаних граничний вік становить 60 років, а для осіб вищого офіцерського складу – 65 років. Після виключення відстрочка або бронювання, якщо вони були, скасовуються автоматично, а новий статус можна буде побачити в «Резерв+»

Як резиденту Дія Сіті нараховувати ЄСВ, якщо протягом одного місяця з гіг-спеціалістом припинили один контракт і уклали новий? Розглянемо, як сплачувати ЄСВ у такому місяці за гіг-спеціаліста та на які норми Закону №2464 слід зважати
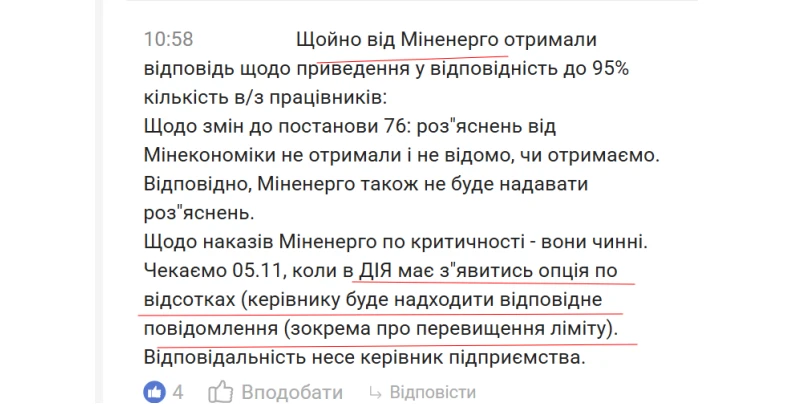
Після змін до порядку бронювання військовозобов’язаних за постановою КМУ №76 у підприємств виникли запитання щодо необхідності скорочувати кількість заброньованих працівників до 95%. За інформацією представників кадрової спільноти, Міненерго повідомило, що накази про визначення підприємств критично важливими залишаються чинними, але власних роз’яснень щодо нових правил міністерство не надаватиме. Роз’яснень Мінекономіки також поки не отримано. Чи потрібно підприємствам самостійно зменшувати кількість заброньованих і що відомо про майбутній контроль лімітів у «Дії»?
ДПС роз’яснила податкові наслідки отримання доходів від YouTube залежно від статусу отримувача коштів. У листі від 09.12.2025 №1355/2/99-00-24-01-03-02 податківці наголосили: створення відеоконтенту з метою монетизації є господарською діяльністю, якщо її здійснює ФОП. Відповідно, порядок оподаткування доходів від реклами на YouTube різниться для підприємців і для звичайних фізичних осіб
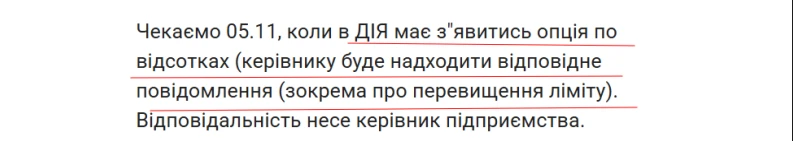
Для підприємств, які бронюють військовозобов’язаних працівників, анонсували появу в «Дії» функціоналу контролю за відсотком заброньованих і дотриманням установлених лімітів. За попередньою інформацією, керівники мали б отримувати повідомлення, зокрема про перевищення допустимого показника бронювання. Що відомо про обіцяний контроль за бронюванням і чи з’явиться він у сервісі?
Оскільки при визначенні умовного постачання платником ПДВ не здійснюється нарахування коштів на користь даного платника податку та не здійснюється постачання товарів/послуг іншим платникам податку, то платник податку, реєстрацію платника ПДВ якого анульовано, з метою визначення обсягу оподатковуваних операцій для повторної реєстрації платником ПДВ, не повинен в загальний обсяг постачання товарів/послуг, враховувати обсяги умовного постачання товарів та необоротних активів, визначених таким платником при анулюванні його реєстрації як платника ПДВ
До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності
Підприємства зі статусом критично важливих почали отримувати від обласних військових адміністрацій листи з рекомендаціями сприяти мобілізації заброньованих працівників. Зокрема, в одному з таких листів пропонують орієнтуватися на показник призову 3% від штатної чисельності заброньованих працівників щокварталу, але не менше однієї особи. Також роботодавцям рекомендують щоп’ятниці звітувати про кількість призваних працівників до відповідного підрозділу ОВА. Розглянемо, які рекомендації отримує бізнес і що варто врахувати роботодавцям