
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ПДФО
10.08.2026
Податковий агент з ПДФО та військового збору
Усі знають, що з заробітної плати сплачуються податки до Державного бюджету. За працівників це роблять податкові агенти. Про те хто такі податкові агенти та як вони це роблять – у статті
- Податковий агент з військового збору та ПДФО
- Звітність податкового агента з ПДФО та ВЗ
- Строки сплати податковим агентом ПДФО та ВЗ
- Відповідальність податкового агента
- Висновки
Податковий агент з військового збору та ПДФО
Пряме визначення «податковий агент» Податковий кодекс України (далі – ПКУ) надає тільки у зв'язку з тлумаченням податковий агент щодо ПДФО. Таким чином, податковий агент щодо ПДФО включає в себе наступні ознаки:
- це юридична або фізична особа, представництво нерезидента;
- нараховує, утримує та сплачує податок до бюджету від імені та за рахунок фізособи;
- веде податковий облік;
- подає податкову звітність до органів ДПС;
- несе відповідальність за порушення норм ПКУ (пп. 14.1.180 ПКУ).
Зверніть увагу! До податкових агентів належать усі роботодавці, які виплачують заробітну плату працівникам, а також ФОП, нотаріуси, банки, готелі, хостели, інвестори, а також представництва нерезидента - юридичної особи
ПДФО – це загальнодержавний податок, який сплачується із заробітної плати, з доходу ФОП, доходів від продажу майна як рухомого так і нерухомого фізособи, спадщини, а також інших доходів, таких як інвестиційний прибуток, відсотки за банківськими вкладами та навіть кешбек. Військовий збір завжди нараховується разом з ПДФО. При цьому і звітність за ними також одна.
Класичним прикладом податкового агента ПДФО і ВЗ є роботодавець. Адже саме на нього покладенні обов'язки з нарахування, утримання і сплати ПДФО та ВЗ за рахунок коштів, що виплачуються працівнику у вигляді заробітної плати, та від імені такого працівника.
Проте ПКУ передбачає й інших суб'єктів, які виступають податковим агентом з ПДФО та ВЗ:
- юридична особа (її філія, відділення, інший відокремлений підрозділ);
- ФОП на загальній системі 2, 3 та 4 групи єдиного податку;
- самозайнята особа;
- представництво нерезидента – юридичної особи;
- інвестор (оператор) за угодою про розподіл продукції (пп. 14.1.180 ПКУ).
Здебільшого, ПДФО та ВЗ сплачується податковими агентами. У випадку, коли фізособа мала доходи, які оподатковуються ПДФО та ВЗ, але вони не утримувались податковими агентами, то така особа повинна подати річну Декларацію про майновий стан і доходи і самостійно сплатити це податкове зобов'язання.
Звітність податкового агента з ПДФО та ВЗ
Особи, які мають статус податкових агентів, та платники єдиного внеску зобов’язані подавати Податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску до ДПС за основним місцем обліку:
- для податкових агентів, які є ФОП та особами, які провадять незалежну професійну діяльність, – у строки, встановлені для податкового кварталу (з розбивкою по місяцях звітного кварталу);
- для інших податкових агентів, крім ФОП та / або осіб, які провадять незалежну професійну діяльність, – у строки, встановлені для податкового місяця (пп. «б» п. 176.2 ПКУ).
Таким чином, ФОП та особи, які провадять незалежну професійну діяльність подають Податковий розрахунок протягом 40 календарних днів після закінчення відповідного кварталу, а юрособи – протягом 20 календарних днів після закінчення відповідного місяця
Податковий розрахунок включає в себе Додаток 4ДФ. У ньому відображаються персоніфіковані дані кожної фізособи, за яку податковий агент утримує та сплачує ПДФО та ВЗ. Такими персоніфікованими даними є номер облікової картки платника податку. Саме вказування цього номеру є доказом сплати податкових зобов'язань від імені цих осіб.
Покрокове заповнення Податкових розрахунків для ФОП та юросіб:
- Податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску за липень 2026 р.
- Податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску самозайнятими за ІІ квартал 2026 р.
За неподання, подання з порушенням встановлених строків, подання не в повному обсязі, з недостовірними відомостями або з помилками Податкового розрахунку загрожує штрафом у розмірі:
- 1020 грн;
- 2040 грн – за ті самі дії, вчинені платником податків, до якого протягом року було застосовано штраф за таке саме порушення (ст. 119.1 ПКУ).
А також може бути застосований адміністративний штраф на посадових осіб – від 34 до 51 грн, а за повторного порушення протягом року – від 51 до 85 грн (ст. 163-4 Кодексу України про адміністративні правопорушення, далі – КУпАП).
Строки сплати податковим агентом ПДФО та ВЗ
Сплата ПДФО і ВЗ відбувається одночасно з перерахуванням грошових коштів на банківський рахунок фізособи (пп. 168.1.2 ПКУ).
Контроль за утриманням і сплатою ПДФО і ВЗ покладено на банківські установи. Податковий агент повинен подати до банку платіжний документ на сплату ПДФО, військового збору та на виплату доходу фізичній особі.
У випадку, коли дохід виплачується в натуральній формі або готівкою з каси, то податковий агент повинен перерахувати податки протягом 3-х операційних днів після дня такої виплати (пп. 168.1.4 ПКУ). Якщо ж оподатковуваний дохід нараховується, але не виплачується платнику податку, то податок, який підлягає утриманню з такого нарахованого доходу, підлягає перерахуванню до бюджету податковим агентом у строки встановлені для місячного податкового періоду (пп. 168.1.5 ПКУ).
Відповідальність податкового агента
Податкові агенти несуть фінансову відповідальність у вигляді штрафу та пені за неподання звітності та несплату податків, які входять до їхнього податкового зобов'язання.
Штрафні санкції, пеня та адмінвідповідальність за несплату / заниження ПДФО
Про відповідальність, що передбачена до податкового агента, якщо перевіркою встановлено, що під час виплати доходу (авансу) найманому працівнику нараховано та утримано зменшену суму ПДФО податківці повідомляють у ЗІР, категорія 103.26.
Так, у разі, якщо дані перевірок податкового агента щодо утримання податків у джерела виплати свідчать про порушення правил нарахування, утримання та сплати (перерахування) до відповідних бюджетів податків і зборів, у тому числі ПДФО, то до такого податкового агента застосовуються штрафні санкції у порядку та розмірах, встановлених ст. 125-1 ПКУ.
Правопорушення | Повторюваність | Штраф |
Ненарахування та / або неутримання, та / або несплата (неперерахування), та / або нарахування, сплата (перерахування) не в повному обсязі податків платником податків, у тому числі податковим агентом, до або під час виплати доходу на користь нерезидента або іншого платника податків, а також нерезидентом, на якого покладено обов’язок сплачувати податок у порядку, встановленому розд. III ПКУ (п. 125-1.1 ПКУ) | вчинено вперше та неумисно | 10% суми податку, що підлягає нарахуванню та / або сплаті до бюджету |
вчинено умисно (п. 125-1.2 ПКУ) | 25% суми податку, що підлягає нарахуванню та / або сплаті до бюджету | |
вчинено умисно повторно протягом 1095 календарних днів (п. 125-1.3 ПКУ) | 50% суми податку, що підлягає нарахуванню та / або сплаті до бюджету | |
вчинено умисно протягом 1095 днів втретє та більше (п. 125-1.4 ПКУ) | 75%. суми податку, що підлягає нарахуванню та / або сплаті до бюджету |
Відповідальність за погашення суми податкового зобов’язання або податкового боргу, що виникає внаслідок вчинення таких дій, та обов’язок щодо погашення такого податкового боргу, у тому числі пені, покладається на податкового агента.
Разом з тим, на суми заниження податкового зобов’язання нараховується пеня за кожний календарний день заниження податкового зобов’язання, включаючи день настання строку погашення податкового зобов’язання, визначеного контролюючим органом, з розрахунку 120% річних облікової ставки НБУ, діючої на кожний такий день (п. 129.4 ПКУ).
Крім того, застосовується адміністративна відповідальність:
- неутримання або неперерахування до бюджету сум ПДФО при виплаті фізичній особі доходів,
- перерахування ПДФО за рахунок коштів підприємств, установ і організацій (крім випадків, коли таке перерахування дозволено законодавством),
- неповідомлення або несвоєчасне повідомлення державним податковим інспекціям за встановленою формою відомостей про доходи громадян, –
тягне за собою попередження або накладення штрафу на посадових осіб підприємств, установ і організацій, а також на громадян – суб’єктів підприємницької діяльності у розмірі від 2 до 3 НМДГ (від 34 до 51 грн) (ст. 163-4 КУпАП).
Такі ж дії, вчинені особою, яку протягом року було піддано адміністративному стягненню за те ж порушення, –
- тягнуть за собою накладення штрафу на посадових осіб підприємств, установ і організацій, а також на громадян – суб’єктів підприємницької діяльності у розмірі від 3 до 5 НМДГ (від 51 до 85 грн).
Штраф та пеня за несплату військового збору
Щодо військового збору, то несплата або сплата не в повному обсязі ВЗ податковими агентами тягнуть за собою накладення штрафу в розмірі 10% суми збору, що підлягає сплаті. За ті самі дії, вчинені умисно, штрафують у розмір 25% суми податку. За повторне порушення, вчинене податковим агентом протягом 1095 календарних днів, накладають штраф у 50%, а за порушення, вчинені втретє та більше – штраф у розмірі 75% суми податку (ст. 125-1 ПКУ).
А також за кожен календарний день прострочення нараховують пеню у розмірі:
- 120% облікової ставки НБУ, якщо порушення виявив орган ДПС. Її нараховують із першого дня прострочення сплати ВЗ;
- 100% облікової ставки НБУ, якщо порушення виявив платник ВЗ. У цьому випадку пеню нараховують починаючи з 91-го дня після граничного строку сплати ВЗ (ст. 129 ПКУ).
Висновки
- Податковий агент – це посередник, на якого покладається обов'язок з обчислення, утримання з доходів, що нараховуються платнику, та перерахування податків до відповідного бюджету від імені та за рахунок коштів платника податків.
- Податковий агент повинен у випадках, визначених ПКУ, подавати Податковий розрахунок з Додатком 4ДФ.
- Податкові агенти в межах своїх обов'язків несуть фінансову та адміністративну відповідальність.
Читайте більше:
Прощення боргу фізособі: як не стати податковим агентом
Який орган виконує функції податкового агента щодо ПДФО у деяких випадках
Податковий агент не утримав ПДФО: хто відповідатиме
Чи є нотаріуси податковими агентами: Мін'юст висловив свою позицію
Заробітна плата
16.11.2026
Дружина, мати чи цивільна партнерка: хто має право на гроші померлого працівника
Якщо працівник помер, не отримавши за життя належну йому зарплату та компенсацію за невикористану відпустку, ці кошти не залишаються у роботодавця. За ст. 1227 Цивільного кодексу України їх виплачують членам сім’ї померлого, а за їх відсутності – включають до складу спадщини. Хто саме може звернутися по гроші, як підтвердити право на виплату, що робити, якщо заяви подали кілька осіб, та чи є строк для звернення до роботодавця – розбираємо на практичних прикладах
Перевірки, штрафи
16.11.2026
Відповідальність у разі оптової торгівлі підакцизними товарами без наявності ліцензій
У разі оптової торгівлі спиртом етиловим, спиртовими дистилятами, біоетанолом, оптової або роздрібної торгівлі алкогольними напоями, тютюновими виробами, рідинами, що використовуються в електронних сигаретах без наявності ліцензій передбачені штрафи на платника податків та його посадових осіб
ПДВ
16.11.2026
Як виключити платника ПДВ із ризикових: які документи подати та порядок розгляду у 2026 році
Питання виключення платника ПДВ із переліку ризикових розглядається комісією регіонального рівня за наявності обґрунтованих обставин або документів, що підтверджують невідповідність критеріям ризиковості. Платник подає інформацію та копії документів в електронній формі, а комісія ДПС приймає рішення протягом 7 робочих днів після їх отримання
Відпустка, відпускні
16.11.2026
Перехідні відпускні за грудень-січень: як розподілити між місяцями під час розрахунку середньої зарплати
При розрахунку відпускних у розрахунковому періоді є нарахування попередньої відпустки, які виплачені у 20-х числах грудня за період з 26 грудня по 19 січня. Чи буде правильним у розрахунку нинішньої відпустки брати 31 день за грудень і всю суму зарплати+відпускні, а за січень 31 день і нараховану зарплату? Чи розподіляти відпускні пропорційно дням відпустки за грудень і січень?
ПДВ
16.11.2026
Завищили ПДВ у податковій накладній на 0,68 грн через округлення: чи потрібно виправляти помилку та, чи буде штраф
ФОП на загальній системі, платник ПДВ (роздрібна торгівля), згідно з даними Z-звіту сума ПДВ 71 751,60 грн. Бухгалтер зареєстрував ПН (де сума ПДВ 71 752,28 грн) та фактично завищив собі податкові зобов'язання на 0,68 грн. Чи виправляти? Чи буде штраф?

Бронювання, критичність
16.11.2026
ОПК просить 100% бронювання та рік критичності: які термінові зміни пропонують Уряду
Після набрання чинності постановою КМУ №1328 оборонна галузь зіткнулася з ризиками втрати бронювання працівниками та зриву виробничих процесів. Національна асоціація оборонної промисловості України (NAUDI) звернулася до Прем’єр-міністра з пропозиціями терміново змінити правила. Зокрема, асоціація вимагає автоматично продовжити критичність підприємств і чинні відстрочки до 1 лютого 2027 року, а для критичних підприємств ОПК запровадити 100% бронювання. Також пропонується встановити строк дії критичності та відстрочок щонайменше на 12 місяців, щоб уникнути квартального переоформлення документів і ризику втрати ключових фахівців
Заробітна плата
16.11.2026
Одноденний заробіток для добровільної допомоги ЗСУ: як розрахувати для п’ятиденки та змінного графіка
Працівники написали заяви в яких просять здійснити утримання із заробітної плати за жовтень 2026 в розмірі одноденного заробітку та перерахувати суму утримання як добровільну благодійну допомогу на потреби ЗСУ. Як правильно розрахувати в данному випадку одноденний заробіток? Враховуючи, що на підприємстві працюють працівники з 5-денним робочим тижнем та працівники в яких змінний графік роботи
Бронювання, критичність
16.11.2026
Аграрії, медзаклади, виробники: кому готують особливі критерії критичності
Рівненська ОДА оприлюднила проєкт оновлених критеріїв для визначення підприємств, які мають важливе значення для галузей національної економіки або потреб територіальних громад. Документ передбачає низку вимог до бізнесу: від обсягів доходу, кількості працівників і рівня зарплати до сплати податків, експорту та виконання оборонних замовлень. Окремі критерії встановили для аграрних, медичних, промислових підприємств і постачальників товарів та послуг для критично важливого бізнесу й військових. Розглянемо, хто зможе отримати відповідний статус і які показники потрібно виконати
Заробітна плата
16.11.2026
Доплати і надбавки працівникам: підстави і порядок запровадження
Доплати і надбавки є одним із напрямків матеріального стимулювання працівників і їх можна визначити як законодавчо гарантовані або нормативно передбачені виплати понад основну заробітну плату, пов'язані з особливостями та умовами праці, а також із особистими якостями працівників (Методрекомендації №23)

ПДФО
16.11.2026
Сплата ПДФО за місцем роботи працівників: як виправити помилкову сплату до бюджету Києва замість Харкова
Підприємство має юридичну адресу в Києві, а фактично працює в Харкові. Всі приміщення орендовані і подавались в формі 20-ОПП. Але ПДФО з робітників сплачується на рахунки в Києві. Як правильно виправити, з якого періоду перейти на сплату на Харків, які штрафні наслідки для підприємства?
Самозайняті особи
16.11.2026
Безоплатно отримане обладнання ФОП на загальній системі: оподаткування ПДФО та військовим збором
ФОП на загальній системі оподаткування отримує безоплатно обладнання для підприємницької діяльності. Чи виникають ПДФО та військовий збір? Хто є податковим агентом, яка база й дата оподаткування, чи застосовується якийсь коефіцієнт (через те, що передаються матеріальні товари) та яка звітність потрібна?
ПДВ
16.11.2026
Внесок до статутного капіталу: чи потрібно нараховувати ПДВ
Внесення грошових коштів до статутного капіталу підприємства в обмін на корпоративні права не є об’єктом оподаткування ПДВ. Такий висновок ґрунтується на пп. 196.1.1 Податкового кодексу України, який виключає з об’єкта оподаткування операції з випуску, розміщення та продажу цінних паперів і корпоративних прав. Важливо, щоб внесення коштів було підтверджене відповідними статутними та розрахунковими документами
Особи з інвалідністю
16.11.2026
Приклад заповнення уточнюючого Звіту про внесок на не працевлаштування осіб з інвалідністю від ДПС
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
Ліцензії та дозволи
16.11.2026
Змінили перелік КОРО чи розрахункових книжок: як заповнити заяву на ліцензію у 2026 році
У разі зміни переліку КОРО або розрахункових книжок у місці роздрібної торгівлі суб’єкту господарювання потрібно подати заяву для внесення відповідних змін до Єдиного реєстру ліцензіатів. ДПС пояснила, які саме дані зазначати у графах 4 та 5 пункту 8 заяви
Бронювання, критичність
16.11.2026
Критичність продовжать до 1 лютого 2027 року: кого стосуватиметься автоматичне продовження
Підприємствам, строк дії статусу критично важливих яких завершується у листопаді–грудні 2026 року, планують автоматично продовжити критичність до 1 лютого 2027 року. Це передбачає проєкт акта, підготовлений для забезпечення безперервності бронювання під час переходу на оновлені правила. Водночас бізнесу потрібно врахувати нові вимоги до підтвердження статусу, перегляд галузевих критеріїв та приведення квот бронювання у відповідність. Розбираємо, кого стосуватиметься продовження строків і які етапи переходу на нові правила мають пройти підприємства
Календар бухгалтера
16.11.2026
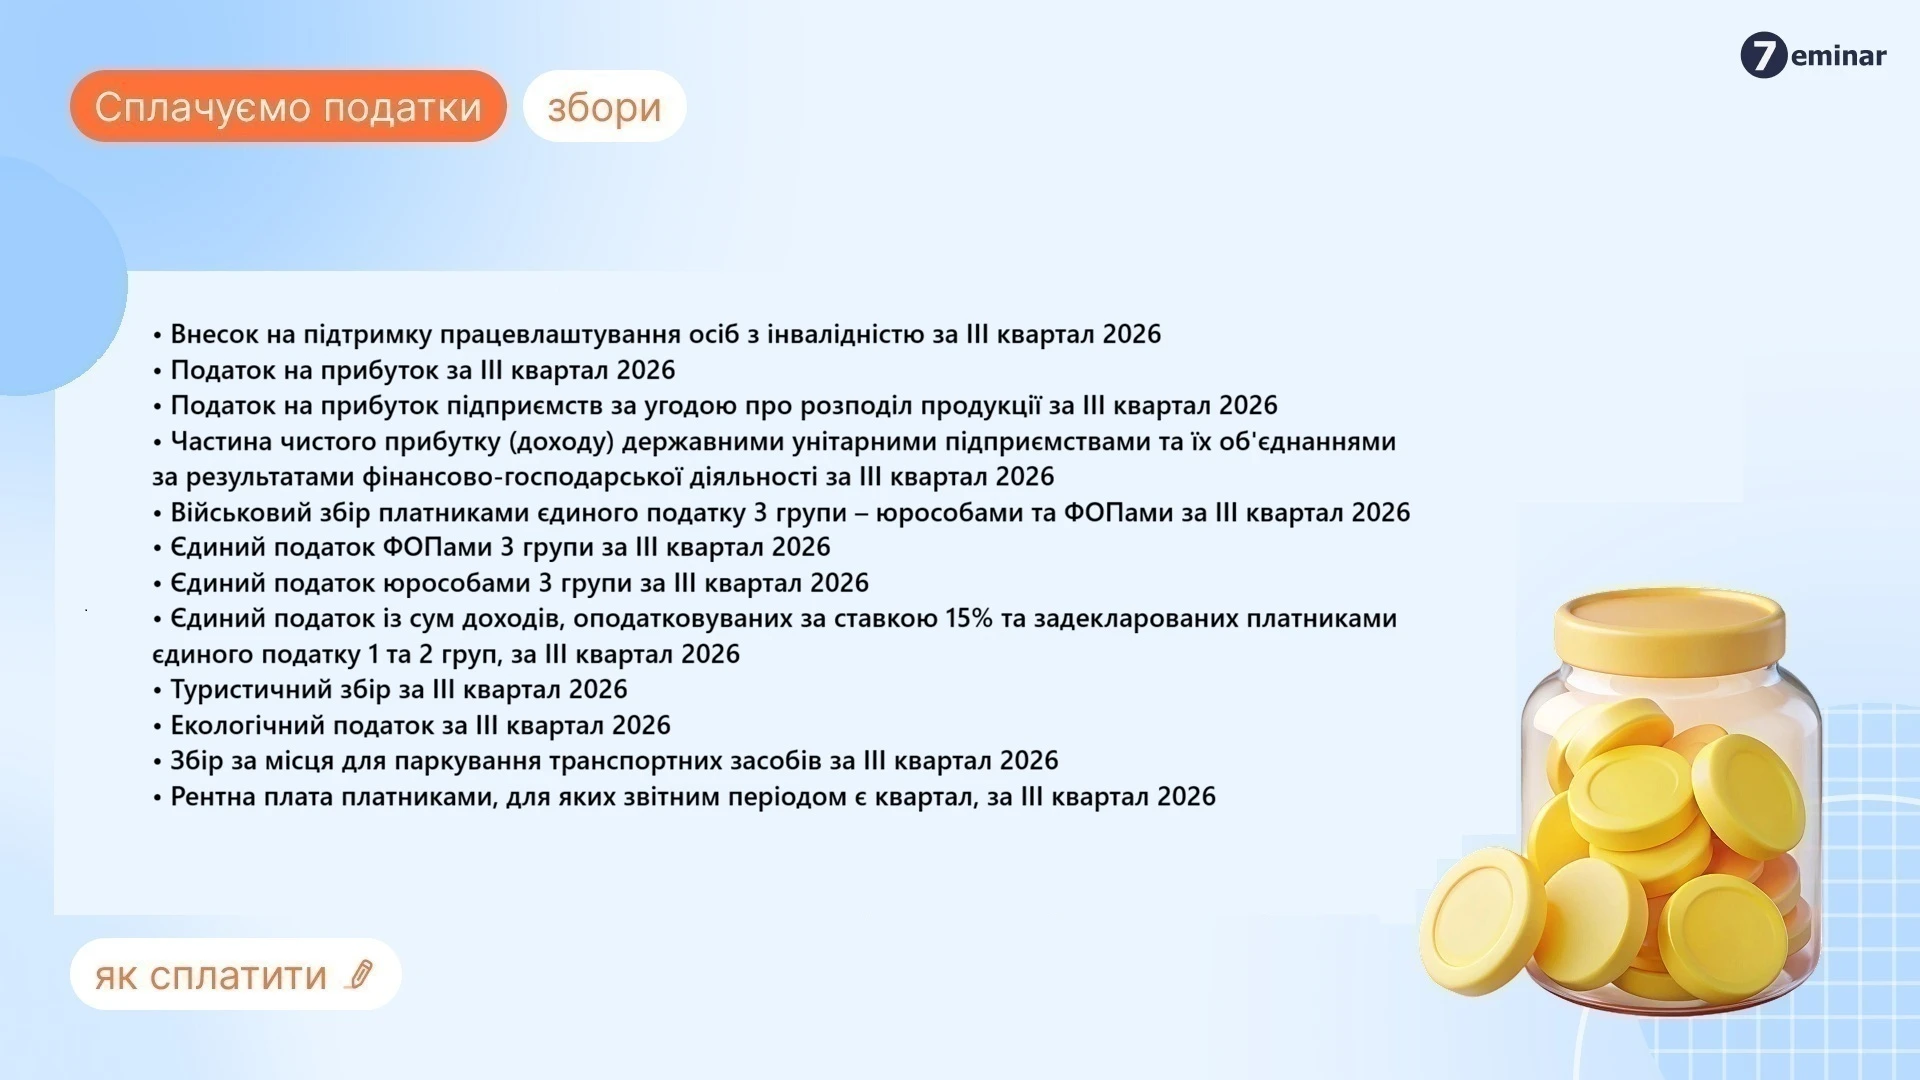
19 листопада – сплачуємо податки, збори та внесок за ІІІ квартал 2026 року
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Основні засоби, МНМА
16.11.2026
Генератор на підприємстві: облік, амортизація, пальне, 20-ОПП та дозвільні документи
Розбираємо, як обліковувати генератор на підприємстві, формувати його первісну вартість, нараховувати амортизацію, списувати пальне, коли подавати форму №20-ОПП, чи потрібні ліцензія, декларація та дозволи, а також які правила діють для зберігання і перевезення пального
Витрати діяльності
16.11.2026
Правомірність списання на рахунок 949 витрати на продукти для внутрішніх нарад
Чи правомірно списувати безпосередньо на рахунок 949 витрати з корпоративних карток на придбання продуктів харчування для проведення регулярних внутрішніх робочих нарад колективу на суми до 4 000 гривень, чи достатньо для їх підтвердження лише фіскальних чеків з карток, і чи не виникають у зв'язку з цим податкові ризики щодо визнання таких витрат негосподарськими або трактування їх як додаткового блага для працівників із необхідністю сплати ПДФО та військового збору, а також який мінімальний пакет внутрішніх документів обов'язково потрібно мати підприємству для захисту під час перевірки?
Лікарняні та декретні
16.11.2026
Оплата лікарняного суміснику, який працював дистанційно: чи можна відмовити без протоколу
Чи можна відхилити лікарняний сумісника, якщо він працював дистанційно? І загалом чи обов'язково оплачувати лікарняний сумісникам? Якщо це сумісник можна просто не оплачувати лікарняний без протоколу?