Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У цьому матеріалі ми розберемо найпоширеніші питання, які виникають практично у кожного підприємця: чи можна поповнювати рахунок власними коштами? Як правильно знімати гроші? Чи дозволено сплачувати особисті покупки з рахунку ФОП? Чи можна переказувати кошти фізичним особам? Саме навколо цих питань сьогодні виникає найбільше міфів та суперечок
Почнемо з питання, яке хвилює майже всіх ФОПів – як правильно та безпечно поповнювати підприємницький рахунок. Досить часто ФОП стикаються із ситуацією, коли на підприємницькому рахунку бракує коштів. Тоді підприємець поповнює рахунок з формулюванням «Власні кошти». І одразу виникають питання:
Чи дозволено це законодавством та чи потрібно включати такі кошти до доходу ФОП?
Для ФОП на загальній системі оподаткування все просто: поповнення підприємницького рахунку власними коштами не несе податкових наслідків. За роз’ясненнями податкових органів власні кошти, якими ФОП поповнює підприємницький рахунок – не включаються до його підприємницького доходу.
Для ФОП – платників єдиного податку також є гарна новина. Податкова дозволяє не включати до складу доходів власні кошти, які ФОП вносить на свій підприємницький рахунок, якщо виконуються дві умови:
Документами, які підтверджують виконання двох умов, зокрема, але не виключно, можуть бути відомості з Державного реєстру фізичних осіб про отримані доходи, розрахункові документи тощо. Відомості можна отримати через Електронний кабінет у розділі «ЕК для громадян», подавши Запит про виплачені доходи.
Якщо обидві умови виконані, то внесені на рахунок власні кошти не вважаються доходом ФОП і повторно єдиним податком не оподатковуються
У ситуації, коли ФОП – єдинник спочатку виводить кошти з підприємницького рахунку на особисту карту, а потім виникає необхідність повернути їх знову на рахунок ФОП, діємо за таким самим принципом: не включаємо до доходу, якщо з них вже були сплачені податки. ФОП може підтвердити їх походження, а сума повернення не перевищує суму, яка раніше виводилась.
Оскільки після переказу на особистий рахунок ці кошти стають власними коштами фізичної особи, то їх можна повернути на рахунок ФОП із призначенням платежу:
«Внесення власних коштів» або «Переказ власних коштів».
Також у платіжному документі можна зазначити, наприклад:
«Поповнення рахунку власними коштами, раніше знятими з підприємницького рахунку» із зазначенням періоду, або "Поповнення рахунку раніше знятою виручкою за ____ період" і вказати період, за який була отримана відповідна виручка.
Також можна використати формулювання:
«Повернення частини підприємницького доходу (виручки) за [місяць/період] 2026 року, раніше врахованого в обліку доходів та оподаткованого, без ПДВ».
Водночас варто пам'ятати: якщо ФОП не може підтвердити походження внесених коштів, у податкової можуть виникнути запитання. Особливо це стосується ситуацій, коли офіційні доходи підприємця є незначними (наприклад, лише мінімальна заробітна плата), а на рахунок вноситься велика сума власних коштів.
Якщо ви не можете підтвердити походження власних коштів, одним із варіантів поповнення рахунку може бути отримання поворотної фінансової допомоги від третьої особи.
ФОП може отримати поворотну фінансову допомогу від:
Водночас ФОП не може отримати ПФД від іншого ФОП – платника єдиного податку, адже для платників єдиного податку надання поворотної фінансової допомоги заборонено, оскільки такий вид діяльності не відповідає умовам перебування на спрощеній системі оподаткування.
Також ФОП не може укласти договір позики сам із собою, де позикодавцем виступає він як фізична особа, а позичальником – він же як ФОП. Законодавство не допускає укладення договору між однією й тією самою особою.
Тому, якщо ви плануєте скористатися цим варіантом, то позикодавцем має бути інша фізична або юридична особа, а факт передачі коштів необхідно оформити договором про надання поворотної фінансової допомоги.
Щоб отримана сума не включалася до доходу ФОП, її потрібно повернути протягом 12 календарних місяців із дня отримання. Саме таку умову встановлює пп. 3 п. 292.11 ПКУ.
Якщо ж після спливу 12 календарних місяців поворотна фінансова допомога не буде повернута, то неповернена сума включається до доходу ФОП та оподатковується за правилами спрощеної системи.
Також варто врахувати, що банк може поцікавитися походженням коштів у позикодавця. Тому особі, яка надає позику, бажано мати документи, що підтверджують законне походження цих коштів (довідки про доходи, податкову майнову декларацію, документи про продаж майна тощо).
Тепер давайте поговоримо про те, як безпечно виводити кошти з рахунку ФОП, що можна робити, а що – ні.
Податківці в ЗІР, категорія 107.05, зазначають, що ФОП – платник єдиного податку може вільно використовувати кошти з підприємницького рахунку для власних потреб. Проте це роз'яснення часто вводить ФОП в оману. Адже користуватися коштами можна, але питання в тому – як саме це робити, щоб не виникло зайвих запитань з боку податкової та банку.
І перша ситуація, яку розглянемо, – це зняття готівки з підприємницького рахунку. Саме ця операція найчастіше привертає увагу банку.
Чи може ФОП знімати готівку з підприємницького рахунку?
Може. Але якщо ФОП знімає готівку безпосередньо з підприємницького рахунку, то банк може поцікавитися, на які цілі будуть використані ці кошти та, за потреби, запросити підтвердні документи.
Отже, якщо ФОП планує використовувати кошти для особистих потреб, то найбезпечнішим варіантом є спочатку перерахувати їх із підприємницького рахунку на власний особистий рахунок (банківську картку), а вже потім знімати готівку або здійснювати особисті витрати.
Такий підхід дозволяє:
Це підтверджують і податківці у своїх роз'ясненнях: фізична особа – підприємець – платник єдиного податку має право вільно користуватися коштами для власних потреб з поточного рахунку, який відкрито для здійснення підприємницької діяльності, за умови сплати всіх податків, зборів та інших платежів, передбачених чинним законодавством, від підприємницької діяльності.
Зняття готівки з підприємницького рахунку дає право банку вимагати подання підтверджуючих документів про використання таких коштів. Непідприємницький дохід, тобто той, який переведено на власний рахунок фізичної особи, не лімітується готівковою сумою, не моніториться банком, і не дає їм право вимагати підтверджуючі документи щодо зняття готівки з таких власних рахунків.
Отже, щоб ФОП мав можливість знімати готівку для власних потреб і при цьому у нього були відсутні ризики щодо можливого блокування банком рахунку, необхідності надання пояснень та документальних підтверджень на запит банківської установи про використання знятої готівки, йому достатньо перерахувати кошти з підприємницького рахунку на власний, непідприємницький рахунок, відкритий у цьому ж банку або у будь-якому іншому банку.
При цьому жодних додаткових податків при переказі коштів із рахунку ФОП на власну особисту картку не виникає. Такі кошти не оподатковуються ПДФО (18%) та військовим збором, оскільки дохід уже оподатковується за правилами системи оподаткування, на якій перебуває ФОП.
Наступне запитання, яке підприємці ставлять дуже часто:
Чи можна купити автомобіль або іншу дорогу покупку прямо з рахунку ФОП? Чи краще спочатку переказати кошти на особисту картку?
Так, ФОП може оплатити автомобіль безпосередньо зі свого підприємницького рахунку, законодавство це не забороняє. Але при прийнятті рішення, з якої картки ви будете оплачувати покупку, – врахуйте статус продавця.
Якщо ФОП купує авто у юридичної особи, то у ФОП не виникають обов'язки податкового агента. В цьому варіанті оплата безпосередньо з підприємницького рахунку дозволяє уникнути зайвого переказу коштів на особисту картку та можливих банківських комісій за таку операцію.
Якщо ж авто купляється у фізичної особи, то постає питання щодо утримання податків та подання форми 4ДФ, тому таку покупку варто оплачувати з особистої картки.
Якщо ФОП перебуває на загальній системі оподаткування та придбаває легковий автомобіль, витрати на його придбання, амортизацію, ремонт і паливо не включаються до складу підприємницьких витрат відповідно до п. 177.4.6 ПКУ. Тому така покупка не впливає на визначення оподатковуваного доходу підприємця.
Для платників єдиного податку ситуація аналогічна. ФОП на спрощеній системі не ведуть податковий облік основних засобів і не враховують витрати на придбання автомобіля при обчисленні єдиного податку.
Наступна ситуація – одна з найризикованіших. Йдеться про переказ коштів із підприємницького рахунку ФОП на картки родичів або інших фізичних осіб.
В цій ситуації слід враховувати, що при виплаті доходу фізичній особі ФОП набуває статусу податкового агента. А це означає що з таких сум потрібно утримати податки, сплатити їх в бюджет, та відобразити такі виплати в Додатку 4ДФ.
Тому правило просте – спочатку виводимо кошти на особисту картку, потім вже перераховуємо кошти родичам.
Аналогічний підхід застосовується і до переказів коштів ФОП. Якщо з підприємницького рахунку ви здійснюєте виплати іншим ФОП за операціями, які не пов'язані з вашою підприємницькою діяльністю, то вимоги податкового законодавства щодо таких виплат залишаються чинними. Це означає, що для уникнення подвійного оподаткування вам необхідно отримати копії реєстраційних документів ФОП, витяг з Реєстру платників єдиного податку, перевірити, чи не зареєстрований він на тимчасово окупованій території, а також правильно відобразити такі виплати у додатку 4ДФ.
Саме тому найкраще дотримуватися простого правила: з підприємницького рахунку оплачувати лише витрати, пов'язані з господарською діяльністю, а власний дохід спочатку перераховувати на особисту картку і вже з неї здійснювати особисті витрати. Це значно зменшує ризики виникнення зайвих запитань як у банку, так і у податкової
Читайте більше:
ФОП внесено власні кошти на рахунок у банку: чи треба оподатковувати та відображати в обліку
Переказ коштів з рахунку ФОП на особисту картку: чи є обмеження по сумі
Чи потрібно сплачувати ПДФО та ВЗ при переказі коштів з рахунку ФОП на особисту картку
Власні кошти ФОП: як поповнити рахунок без податкових наслідків
Немає коштів на ФОП рахунку: законні способи сплати податків у 2026 році
Використання карти ФОПа за кордоном: як враховувати повернення коштів
Мінікурси на тему:
Відкрили ФОП? Які податки платити та як звітувати у місяці реєстрації
ФОП не вистачає стажу для пенсії: як його відновити у 2026 році
Чому банки закривають рахунки ФОП і як цього уникнути
КВЕД і ризики ФОП: як не втратити єдиний податок у 2026
Як ФОП сплачувати податки у 2026 році: зручні способи та поради
Як ФОП спланувати діяльність на 2026 рік: податкові зміни та практичні поради
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень
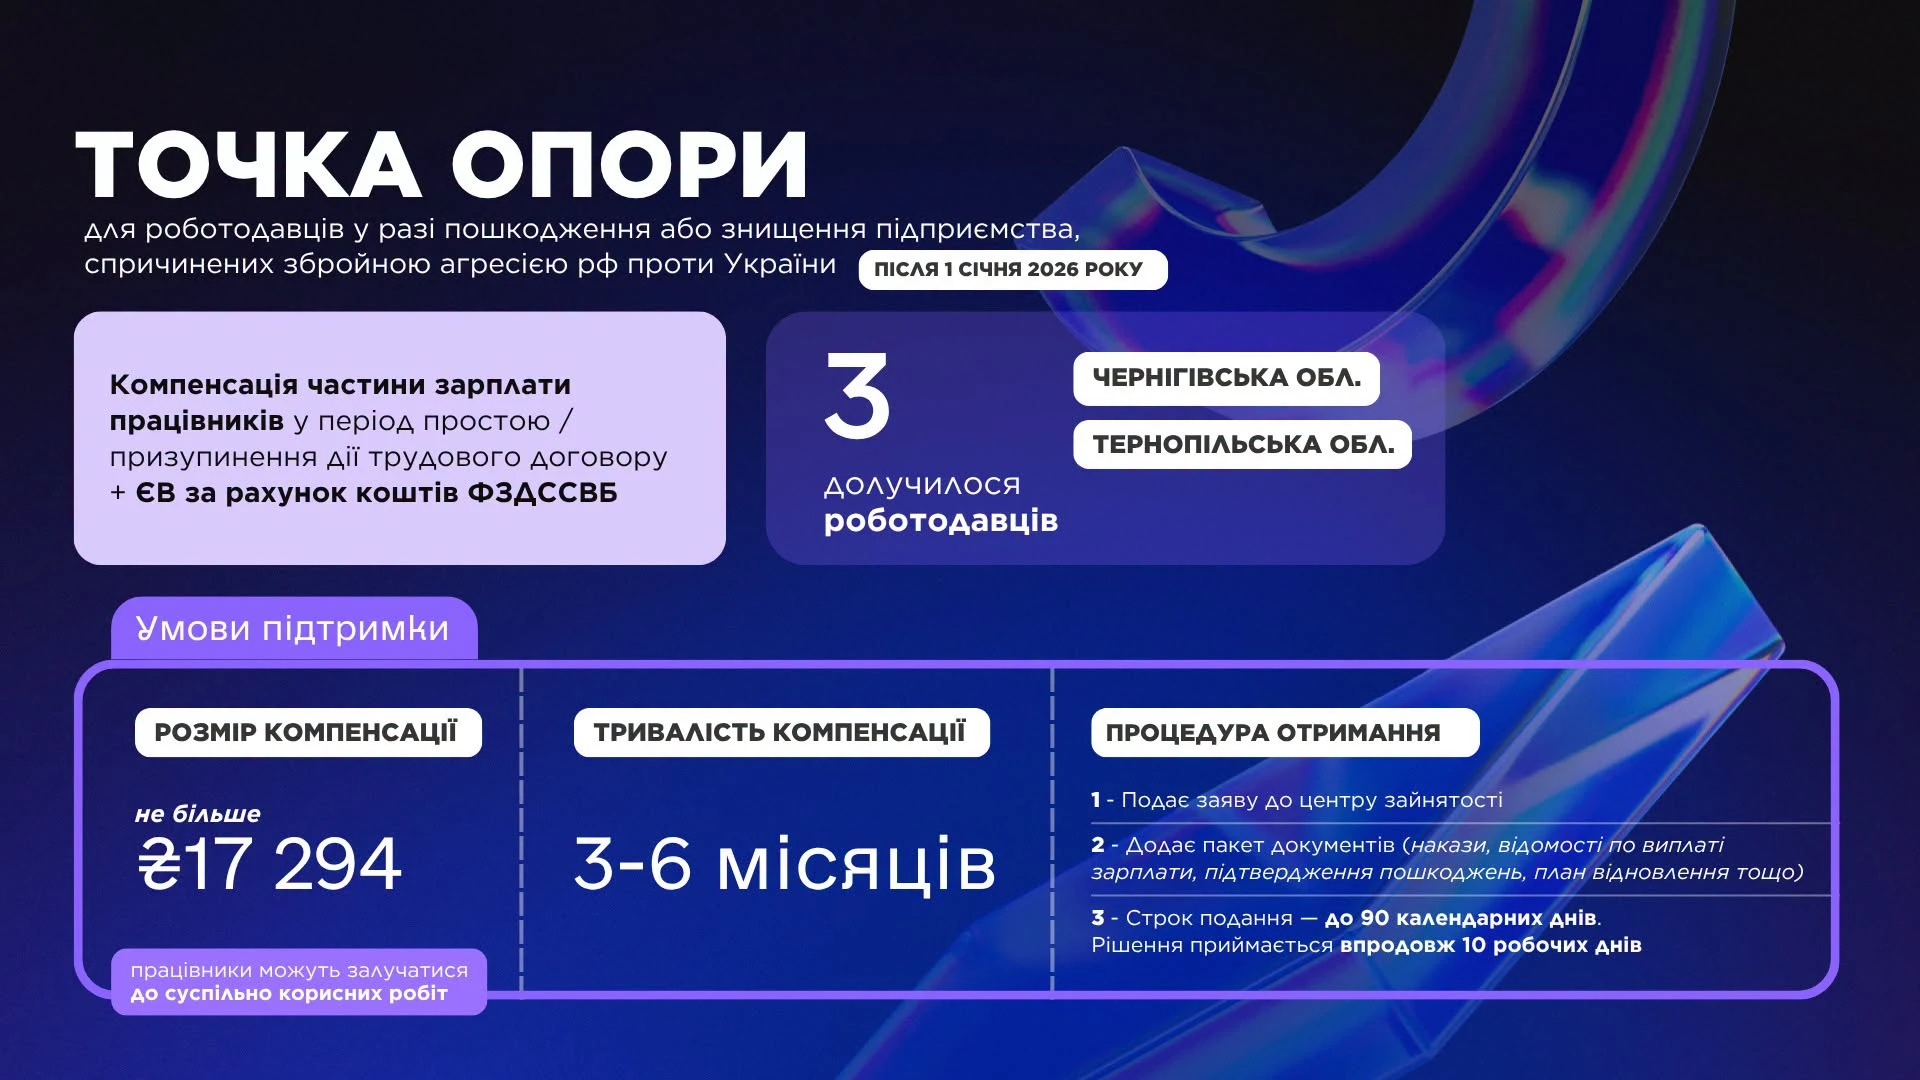
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною