Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
2026 рік для ФОП – це не просто новий календарний період, а рік підвищеного контролю за розрахунками, доходами та формою ведення бізнесу. Щоб уникнути штрафів, втрати права на спрощену систему та зайвих податкових ризиків, планування діяльності потрібно починати вже наприкінці 2025 року
У цьому матеріалі розглянемо ключові зміни 2025 року, які ФОП варто врахувати під час планування діяльності на 2026 рік.
Найбільш обговорювана наразі зміна, яка поки що перебуває на рівні законопроєкту – це можливе запровадження ПДВ для ФОП-єдинників з обігом від 1 млн грн. Прогнозована дата змін – з 1 січня 2027 року.
Хоча документ ще не ухвалений і його норми можуть змінитися, цю ініціативу не варто ігнорувати, тому що доходи 2026 року вже можуть мати значення для майбутньої ПДВ-реєстрації.
Рекомендуємо тримати цей законопроєкт в полі зору та слідкувати за фінальною редакцією та перехідними положеннями. А ми обов’язково надамо рекомендації щодо подальших дій.
Переходимо до розгляду ключових аспектів, які ФОП варто врахувати під час планування своєї діяльності на 2026 рік.
З 1 січня 2026 року відповідно до нового підпункту 11 пп. 291.5.1 Податкового кодексу України (ПКУ), платникам єдиного податку 1-3 груп буде заборонено здійснювати охоронну діяльність. Хоча законодавство не визначає окремий перелік КВЕДів, податкова служба вже надала чітке тлумачення, що заборона стосується діяльності за КВЕДами:
Податкова вже почала повідомляти підприємців про необхідність виключити ці КВЕДи або перейти на загальну систему оподаткування з 1 січня 2026 року.
Тому таким підприємцям необхідно вжити відповідних заходів. Це можна зробити двома способами:
Отже, для уникнення ризиків ФОП, які здійснюють охоронну діяльність, слід ретельно підготуватися до змін, запланованих на 2026 рік. Якщо ваші поточні КВЕДи прямо вказані податківцями як такі, що підпадають під заборону, ви перебуваєте у зоні високого ризику. При цьому ДПС звертає увагу не лише на КВЕДи, а й на фактичну суть наданих послуг.
Спроба «замаскувати» охоронну діяльність під іншим КВЕДом є стратегією з високим ризиком, яка призведе до негативних наслідків.
Якщо з первинних документів (договорах, актах, платіжних дорученнях) буде видно, що фактично надавалися виключно послуги охорони, незалежно від зазначеного КВЕДу, податкова служба визнає це порушенням. Наслідками такого порушення буде анулювання реєстрації платника єдиного податку, якщо буде встановлено факт провадження заборонених видів господарської діяльності.
Наступна важлива зміна – з 2026 року ФОП подаватимуть об’єднану звітність щоквартально. Вперше за новими правилами будемо звітуватись за 1 квартал 2026 року.
Податковий розрахунок потрібно буде подати з розбивкою по місяцях протягом 40 календарних днів після останнього дня звітного кварталу. Водночас за грудень 2025 року звітність подається за старими правилами до 20 січня 2026 року.
Наступний ключовий момент – це запровадження POS-терміналів для дрібних ФОП.
З 1 січня 2026 року обов’язкове використовувати платіжних терміналів планувалось для:
Водночас наразі Урядом розглядається можливість відтермінування обов’язкового застосування терміналів для таких ФОП, тому слідкуємо за змінами.
Але навіть з урахуванням відтермінування, тренд очевидний – безготівкові розрахунки стають стандартом.
Покупцям зручніше розраховуватися картками, і вони дедалі рідше носять із собою готівку. Бізнес, який не пропонує безготівкову оплату, втрачає клієнтів вже сьогодні – незалежно від вимог законодавства. Тому термінал – це не стільки про обов’язок, скільки про зручність, конкурентність і готовність до неминучих змін.
Вже багато ФОП 1 групи почали використовувати POS-термінал у своїй діяльності, тому це тільки питання часу. ФОП, які лише планують запровадження безготівкових розрахунків, під час планування діяльності на 2026 рік вже варто адаптуватися до змін і заздалегідь закласти витрати на оренду термінала, комісію банку та супутні витрати. Це допоможе спокійно перейти на нові правила роботи.
Варто відзначити, що хоч оплата карткою через термінал і є розрахунковою операцією, однак для ФОП 1 групи це не означає безумовного обов’язку встановлення РРО або ПРРО. Для них продовжує діяти пільга, встановлена п. 296.10 ПКУ, яка звільняє їх від обов’язку використовувати касові апарати.
Тому навіть при здійсненні розрахунків через термінал, ФОП 1 групи можуть продовжувати працювати без застосування касових апаратів, і це не буде порушенням законодавства.
Наступний ключовий момент – з 1 січня 2026 року для всіх ФОП-єдинників починає діяти новий річний ліміт доходу.
Відповідно до п. 291.4 ПКУ, ліміти доходів для платників єдиного податку 1-3 груп встановлюються на календарний рік, тобто з 1 січня по 31 грудня.
Отже, з початком нового року розрахунок ліміту доходу починається заново. Це означає, що ФОП, який наблизився до граничного обсягу доходу у 2025 році, має право продовжувати діяльність у 2026 році, при цьому його ліміт доходу обчислюватиметься з нуля, починаючи з 1 січня 2026 року. Якщо у ФОП у 2025 році було перевищення ліміту, то сума перевищення не включається до доходу за 2026 рік.
Ще один ключовий аспект планування діяльності ФОП на 2026 рік – своєчасне оновлення анкети в банку.
Традиційно після подання річної декларації з єдиного податку ФОП передає до обслуговуючого банку копію декларації та квитанцію №2, а також проходить актуалізацію облікових даних.
Якщо протягом року змінювалися паспортні дані, адреса, прізвище чи інша інформація, про це обов’язково потрібно повідомити обслуговуючий банк. Несвоєчасне оновлення інформації може призвести до блокування операцій за підприємницьким рахунком.
Плануючи роботу у 2026 році, зверніть увагу і на реквізити для сплати податків.
На старті нового року Казначейство доволі часто оновлює рахунки для зарахування податків. Тому перед першими сплатами варто перевірити актуальні реквізити – в Електронному кабінеті платника податків в розділі «Стан розрахунків з бюджетом» або на офіційному сайті ДПС.
Така перевірка допоможе уникнути помилкових платежів і зайвих податкових боргів у 2026 році.
Якщо у ФОП є шаблони договорів, то їх варто обов’язково переглянути та оновити у зв’язку зі скасуванням Господарського кодексу.
Усі посилання, формулювання та правові норми мають відповідати вимогам Цивільного кодексу України, щоб уникнути правових ризиків у 2026 році.
Читати більше:
ПДВ стає обов’язковим для єдинників: проєкт Закону від Мінфіну
ФОП і завершення року: що встигнути до 31 грудня 2025
ПДВ для ФОП: чи потраплять під оподаткування послуги, які зараз не враховуються за ст. 181 ПКУ
Єдиний податок 2026: яку групу обрати ФОПу, ліміти, строки сплати
ДПС надала роз'яснення щодо порядку оподаткування ПДВ операцій зі списання (ліквідації) нематеріальних активів, які придбані без ПДВ, повністю замортизовані та більше не використовуються у господарській діяльності підприємства
ДПС повідомила, що будівельний вагончик, який використовується у господарській діяльності, може вважатися об’єктом оподаткування та підлягати відображенню у формі №20-ОПП. Водночас при застосуванні принципу укрупнення інформації окреме повідомлення про вагончик може не подаватися, якщо вже задекларована земельна ділянка, де він розміщений
Нардеп Ярослав Железняк підготував законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Пошкодження або знищення виробничого об’єкта може стати підставою для підтвердження неможливості виконання податкових обов’язків не лише щодо юридичної особи загалом, а й щодо її окремого структурного підрозділу. Водночас знищення акцизного складу саме по собі не звільняє підприємство від усіх податкових обов’язків. Пояснюємо, як оцінюють такі обставини та які особливості передбачає Порядок №225
Міністерство економіки та довкілля України розробило проєкт наказу, який передбачає масштабне оновлення та уніфікацію форм документів, що складаються Держпраці під час заходів державного нагляду (контролю). Необхідність змін зумовлена приведенням нормативно-правової бази у відповідність до законів України
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
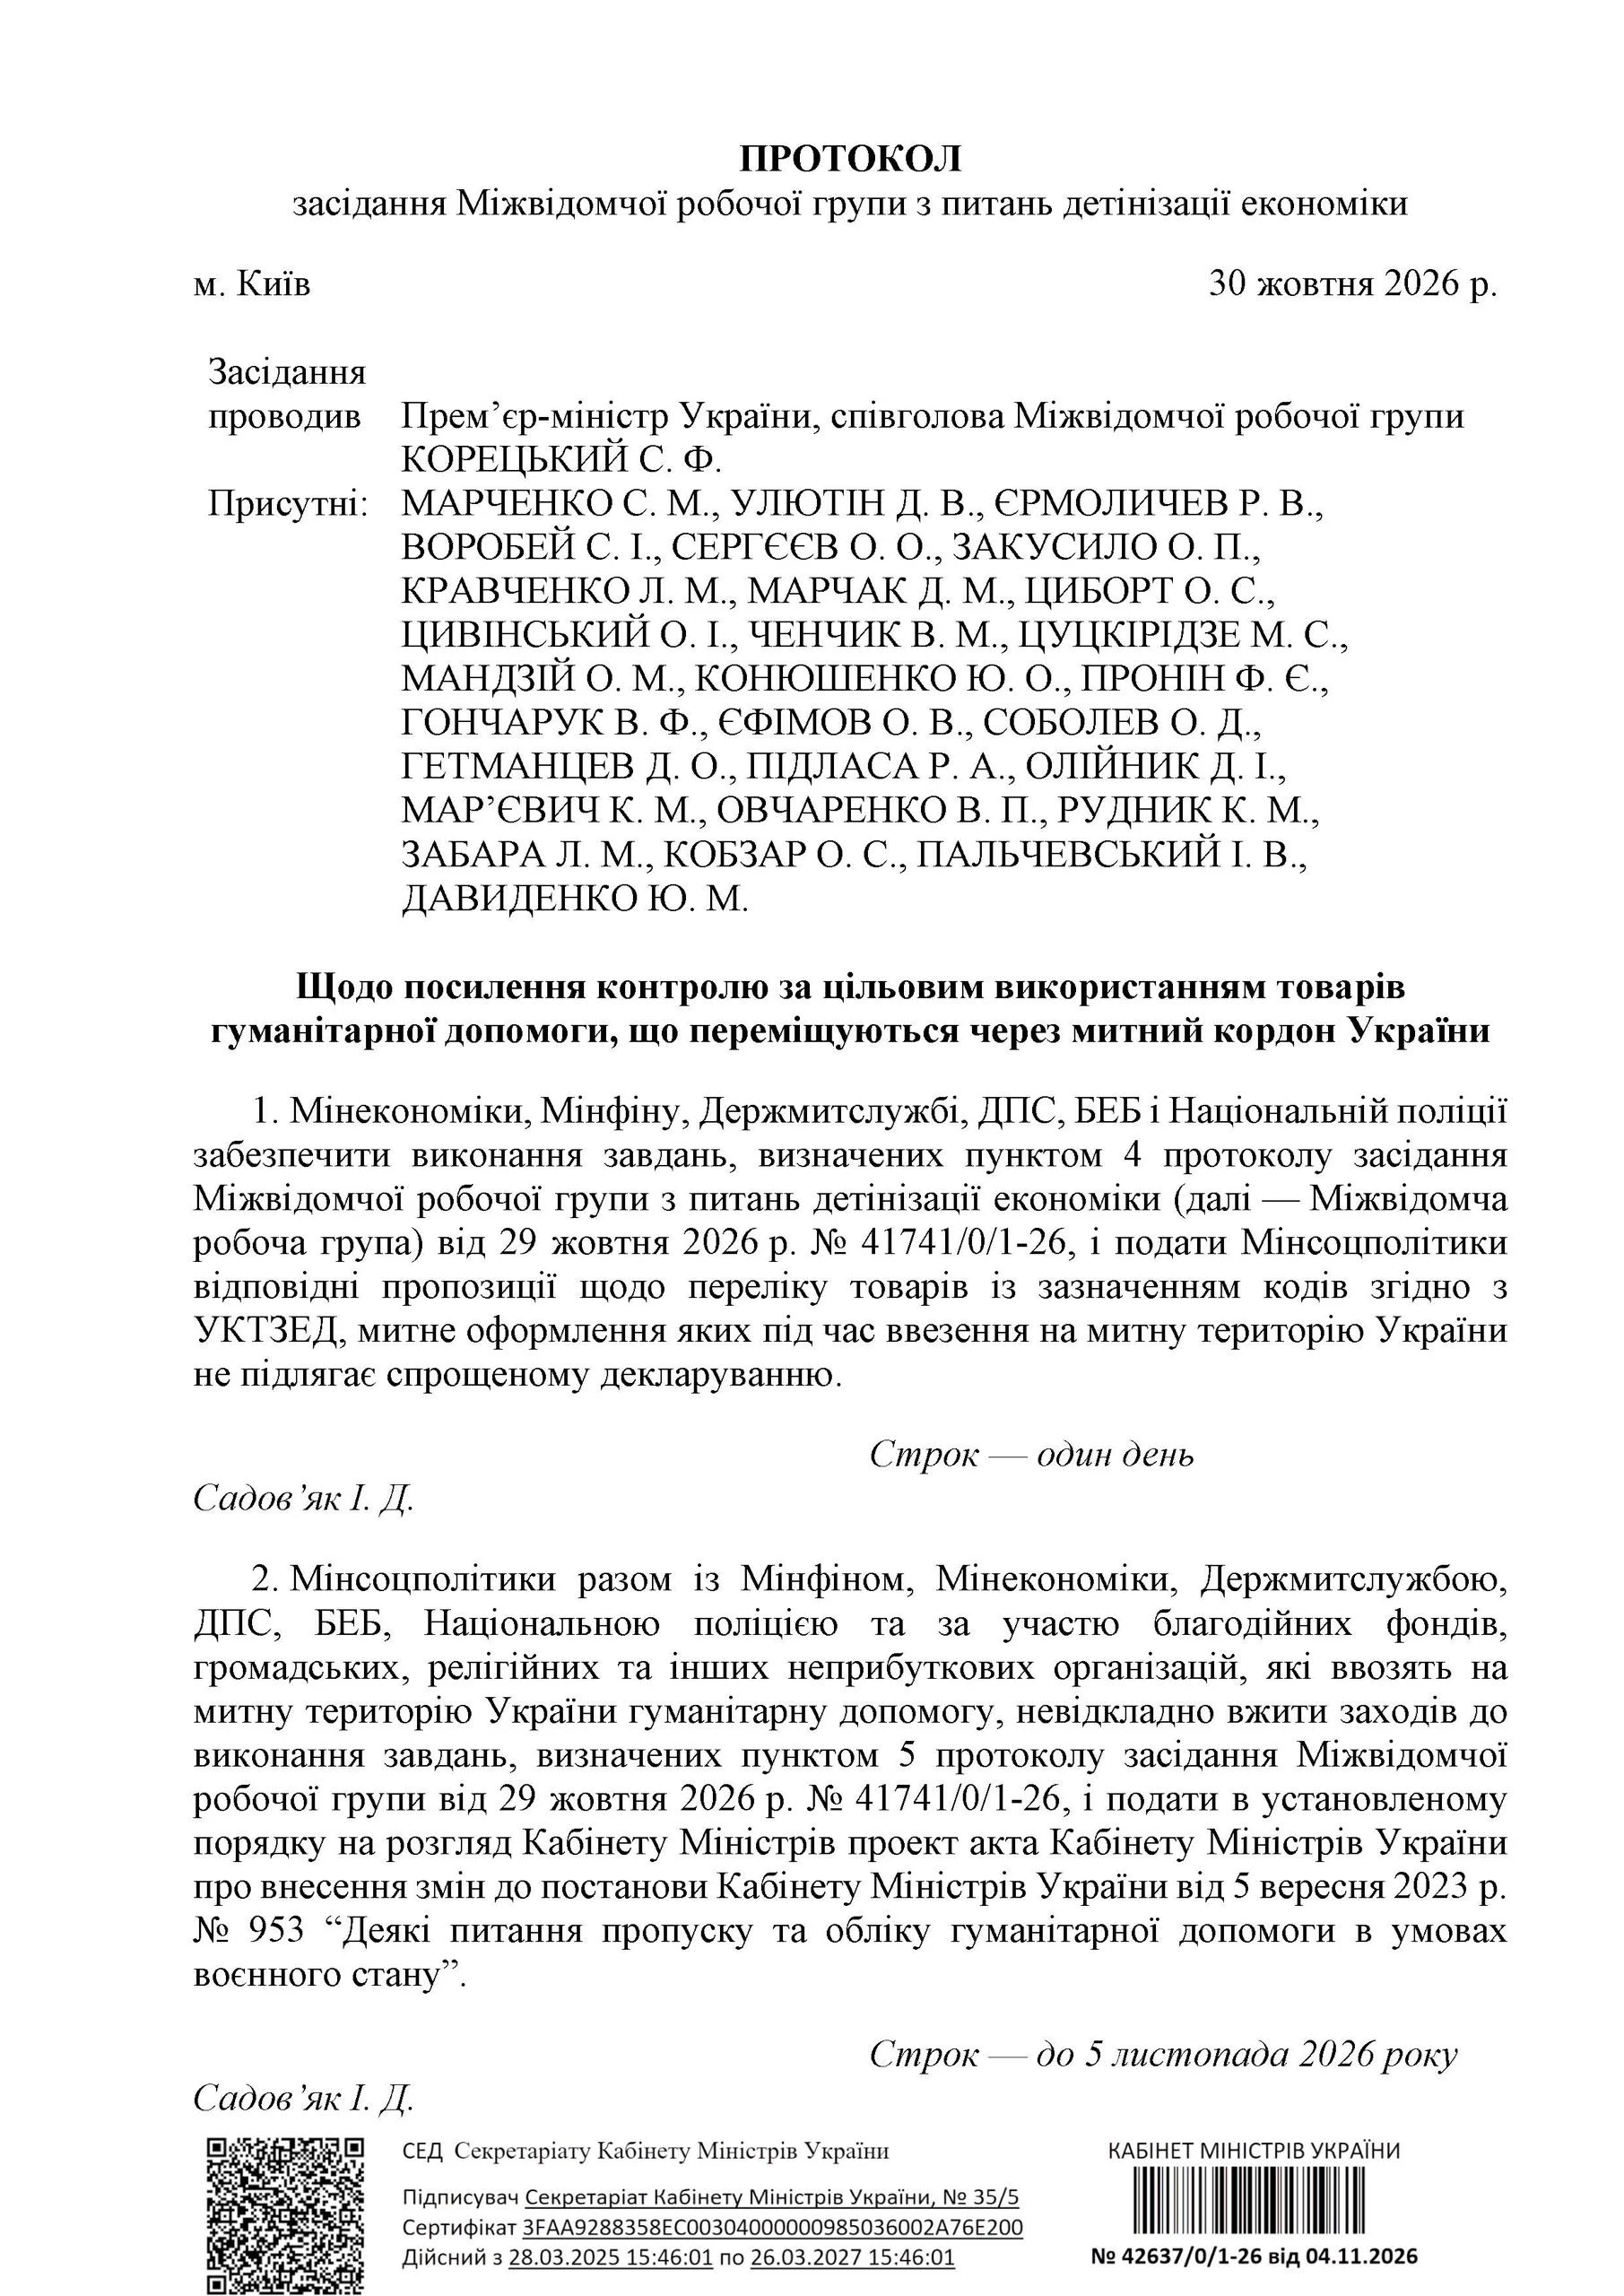
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
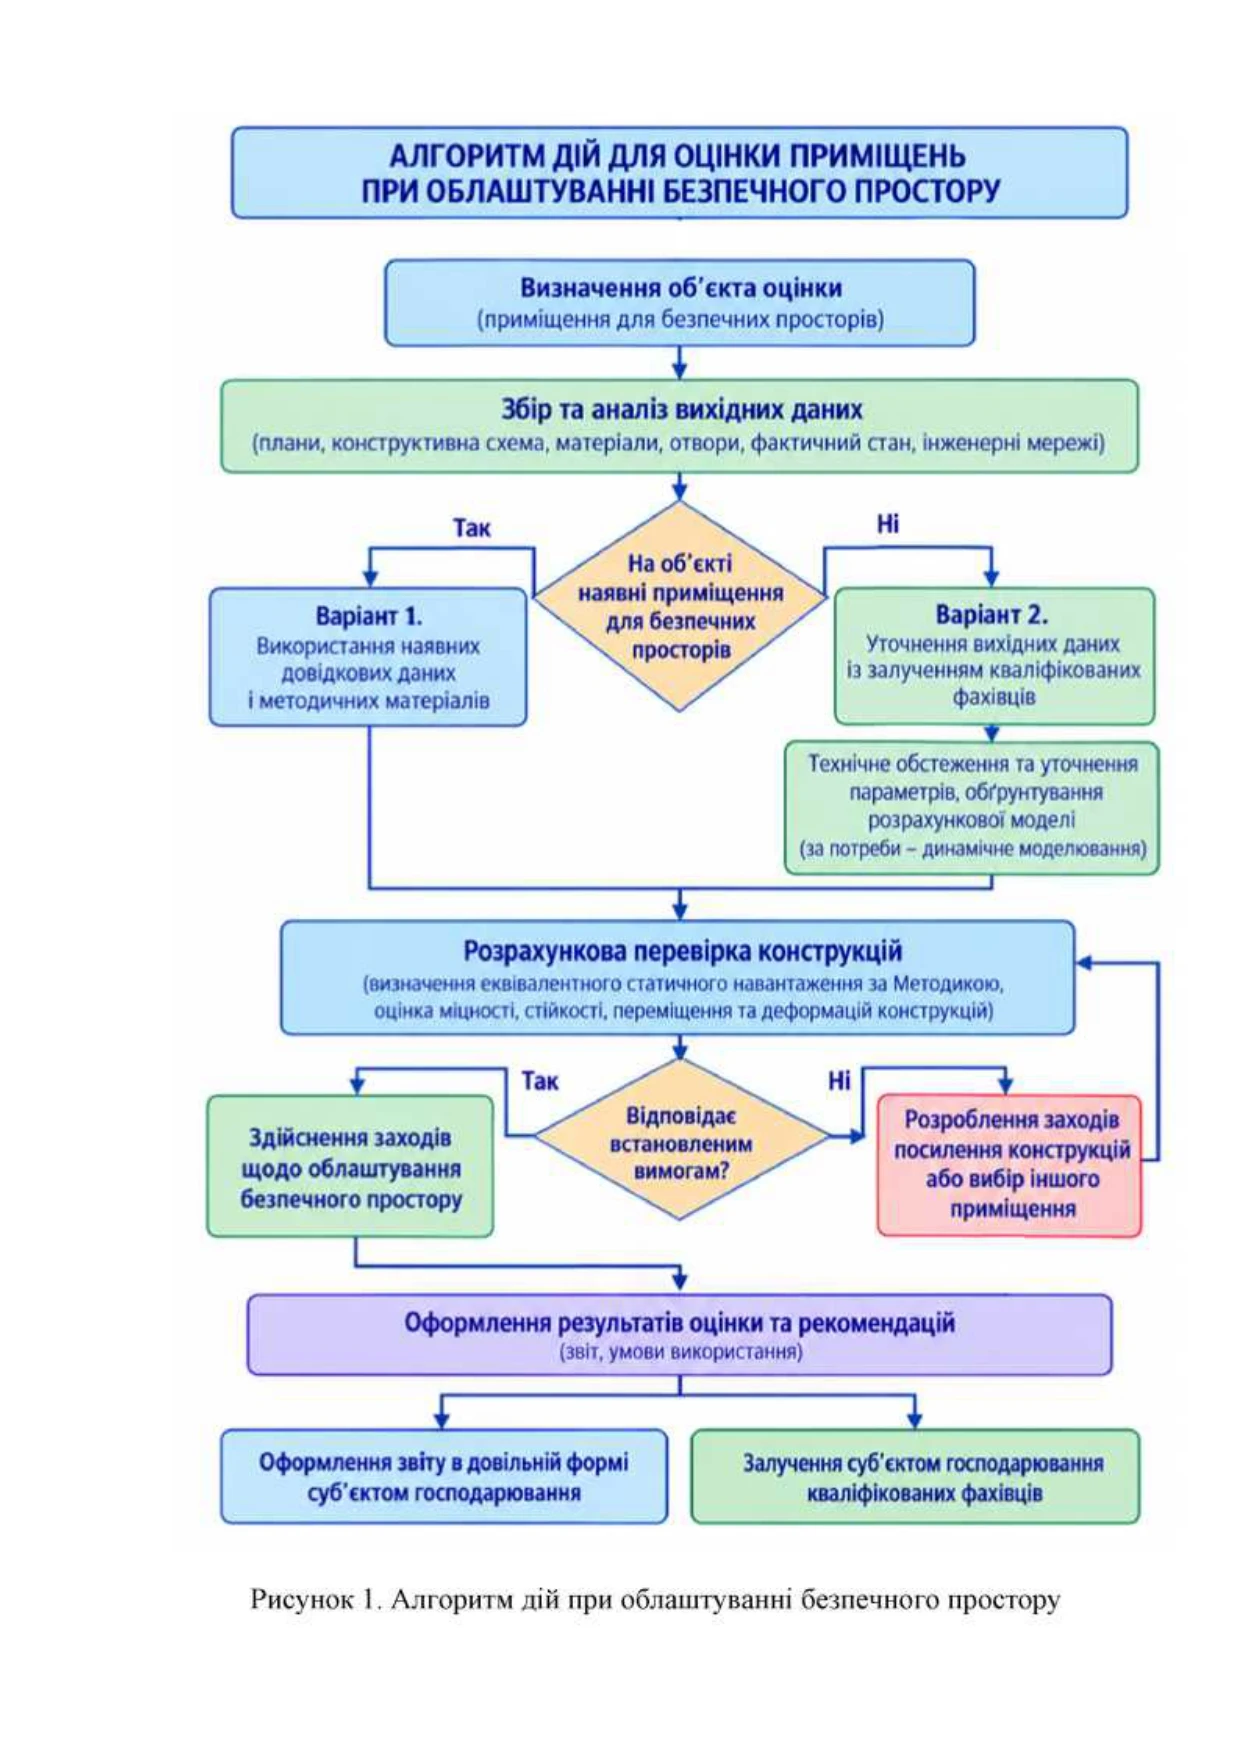
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ФОП – платник єдиного податку третьої групи, який продає товари за договором комісії як комісіонер, має включати до доходу не всю суму коштів, що надійшла на його рахунок, а лише комісійну винагороду. Цей самий підхід застосовується і для визначення граничного обсягу доходу, який дає право залишатися на третій групі єдиного податку
31 жовтня для більшості військовозобов’язаних завершилась дія чинної відстрочки від мобілізації. Закінчення строку автоматично впливає на електронний військово-обліковий документ (Е-ВОД), і працівники повинні оновити дані у «Резерв ІD». Роботодавці, у свою чергу, зобов’язані внести зміни до списків персонального військового обліку протягом 5 днів