☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ФОП
19.12.2025
ФОП і завершення року: що встигнути до 31 грудня 2025
Грудень традиційно є одним із найвідповідальніших місяців для фізичних осіб-підприємців. Податки, звіти, ліміти доходів та ризики перевірок – усе це одночасно «стукає» в двері наприкінці року. Кожна неточність або пропущений платіж може обернутися штрафом, донарахуванням або навіть втратою права на спрощену систему. Тому важливо діяти зараз: перевірити всі рахунки, підготувати звітність і спланувати фінанси так, щоб новий рік почати без податкових сюрпризів. Розберемо всі важливі моменти, які підприємцям необхідно перевірити вже зараз
- План-графік податкових перевірок до 25 грудня
- Контроль доходів: чи не перевищено ліміти 2025 року
- Документальна дисципліна: первинка без прогалин
- ФОПи 1-ї та 2-ї груп: обов’язкові платежі за грудень
- ФОПи 3-ї групи: що важливо перевірити в грудні
- Ревізія КВЕДів: критичний момент перед 2026 роком
- Облік доходів і ПРРО: без розбіжностей
- Добровільні рішення, які варто прийняти до кінця року
- Банки та фінмоніторинг: не залишайте «хвости»
- ФОПи з найманими працівниками та виплатами фізособам
- Працівники: відпустки та річний перерахунок ПДФО
- Висновок і погляд у 2026 рік
План-графік податкових перевірок до 25 грудня
Щороку до 25 грудня Державна податкова служба України публікує на своєму офіційному сайті план-графік документальних планових перевірок на наступний рік. Цей перелік є відкритим, тож кожен підприємець може заздалегідь перевірити, чи не потрапив він до списку тих, кого податкова планує перевіряти.
Механізм формування такого плану чітко регламентований. Його порядок затверджено наказом Міністерства фінансів України від 02.06.2015 №524 (далі – Наказ №524). Саме цей документ визначає, за якою методикою ДПС оцінює платників податків і відбирає їх для планових перевірок на підставі ризиків у діяльності.
Варто одразу звернути увагу: жодних окремих, «пом’якшених» критеріїв саме для ФОПів Наказ №524 не містить. Підприємців оцінюють за тими ж ризиковими показниками, що й інших фізичних осіб-платників податків. Тобто статус ФОПа сам по собі не захищає від включення до плану-графіка.
ДПС застосовує ризик-орієнтований підхід і умовно поділяє платників податків на три категорії: з високим, середнім та незначним ступенем ризику. Чим вищий ризик – тим більша ймовірність потрапити до плану перевірок.
До групи з високим ступенем ризику зазвичай відносять тих ФОПів, у діяльності яких податкова бачить ознаки можливого ухилення від оподаткування. Саме таких платників у першу чергу включають до плану-графіка.
Серед типових сигналів підвищеного ризику:
- суттєві розбіжності між задекларованими доходами та реальними витратами;
- часте подання уточнюючих декларацій із значними коригуваннями;
- операції з контрагентами з ознаками фіктивності;
- негативна податкова історія в минулих періодах.
ФОПи із середнім ступенем ризику можуть потрапити до плану перевірок після «високоризикових» платників. Найменше шансів на перевірку мають підприємці з незначним ступенем ризику – ті, хто стабільно працює, вчасно звітує та сплачує податки без порушень. На практиці є низка факторів, які особливо насторожують ДПС.
Контроль доходів: чи не перевищено ліміти 2025 року
Важливий момент, це перевірка загального ліміту доходу, що був отриманий за рік. У 2025 році ліміти розраховувалися виходячи з мінімальної зарплати 8 000 грн. Загальний дохід за рік – як готівковий, дані з касового апарату, а також комісії еквайрингу, так і безготівковий – потрібно звести в одну суму та порівняти з граничними показниками:
- для першої групи – 1 336 000 грн;
- для другої – 6 672 000 грн;
- для третьої – 9 336 000 грн.
Якщо наприкінці грудня дохід уже критично наблизився до межі, варто призупинити приймання оплат або перенести надходження коштів на січень 2026 року.
Слід пам’ятати: для ФОПа дохід визначається за касовим методом – за датою фактичного надходження коштів на рахунок або в касу, а не за датою підписання акта чи виставлення рахунка. Це прямо випливає з п. 292.6 Податкового кодексу України (далі – ПКУ)
Для ФОПів третьої групи – платників ПДВ додатково діє правило визнання доходу на дату списання кредиторської заборгованості, якщо сплив строк позовної давності. Радимо уважно переглянути банківські виписки та дані РРО або ПРРО, щоб переконатися, що фактичний дохід ще не перевищив установлені ліміти. Така перевірка дозволяє вчасно зреагувати й грамотно спланувати надходження коштів на рахунок ФОПа, особливо наприкінці звітного року.
Якщо ж ліміт доходу вже перевищено, зазвичай можливі кілька основних сценаріїв:
Перший – зміна податкового режиму: перехід на вищу групу єдиного податку або на загальну систему, як того вимагає закон.
Другий варіант – використання агентської або комісійної моделі роботи. У цьому випадку до доходу ФОПа зараховується лише сума винагороди, а не повний обсяг коштів, що проходить через рахунок.
Третій варіант – оформлення повернення частини отриманих коштів клієнтам. За належного документального підтвердження такі суми можна виключити з доходу, що дає змогу уникнути фіксації перевищення ліміту.
Документальна дисципліна: первинка без прогалин
У 2025 році податкові органи значно посилили контроль за первинними документами, особливо у сфері товарного обліку. ФОПам, які торгують товарами, необхідно перевірити наявність прибуткових накладних на весь товар, придбаний протягом року. Для тих, хто надає послуги, критично важливо мати акти виконаних робіт або інші документи, що підтверджують отримання доходу: договори-оферти, банківські виписки, підтвердження оплат. Відсутність первинки створює ризик визнання операцій нереальними.
Оскільки податківці люблять ловити ФОПів на розбіжностях і все перевіряють по реєстрах, рекомендується перевірити запит про виплачені та нараховані доходи. Це дозволить звірити суму, на яку контрагенти вказували виплати на користь ФОПа у звіті 4ДФ, з доходом, що планується задекларувати.
Додатковим ризиком опинитися у плані-графіку також є отримання податковою інформації від інших державних органів про можливі порушення – така інформація часто стає підставою для посиленої уваги до конкретного ФОПа.
ФОПи 1-ї та 2-ї груп: обов’язкові платежі за грудень
Наказ №524 прямо визначає головний принцип формування плану-графіка. У ньому зазначено, що до плану перевірок у першу чергу включаються платники податків – фізичні особи, які мають найбільші ризики несплати податків і зборів до бюджету. Фактично вся система відбору зосереджена на пошуку тих, чия діяльність потенційно призводить до втрат бюджету.
Для ФОПів першої та другої груп до 22 грудня необхідно сплатити військовий збір за грудень у розмірі 800 грн. Це щомісячна фіксована сума, яка складає 10% від мінімальної зарплати, відповідно до Закону України від 10.10.2024 №4015-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо забезпечення збалансованості бюджетних надходжень у період дії воєнного стану». У електронному кабінеті варто обов’язково перевірити всі нарахування. Важливо переконатися, що всі 12 платежів пройшли коректно.
Також підприємці мають перевірити, чи сплатили єдиний податок за грудень:
- ФОПи 1-ї групи – 302,8 грн;
- ФОПи 2-ї групи – 1600 грн.
Адже строк сплати єдиного податку був до 20 листопада, але саме ці суми стосуються грудневого податкового періоду, тож їх важливо врахувати при річному звітуванні.
Водночас варто пам’ятати, що військовослужбовці-підприємці, а також ФОПи, зареєстровані на територіях ведення бойових дій, можуть не сплачувати ані єдиний податок, ані військовий збір. Для них ці платежі є добровільними
ФОПи 3-ї групи: що важливо перевірити в грудні
Підприємці третьої групи в грудні не мають окремих поточних платежів за сам місяць, однак повинні переконатися, що всі квартальні зобов’язання виконані вчасно. На 3 групі ФОП сплачує військовий збір у розмірі 1% від доходу. Тут необхідно звірити правильність розрахунків за три квартали та заздалегідь підготувати суму за IV квартал.
Паралельно слід перевірити відсутність боргів з єдиного податку та ЄСВ. Йдеться про ЄСВ у розмірі 1760 грн, який сплачується до 20 числа місяця, що настає за кварталом. Тобто в грудні вже має бути сплачений ЄСВ за третій квартал 2025 року.
Нагадаємо, що єдиний податок у розмірі 5% та військовий збір у розмірі 1% від доходу відповідно сплачуються протягом 50 днів після закінчення кварталу. Це означає, що грудень для ФОП на 3 групі період контролю й підготовки. Але пропущені строки сплати податків за попередні періоди можуть дорого коштувати.
Навіть символічна недоплата, яка «висить» понад два квартали, може стати формальною підставою для анулювання статусу платника єдиного податку. Тобто знову ж таки перевіряємо Електронний кабінет платника податків, чи всі платежі нараховані, чи всі декларації прийняті, без помилок, а цифри в них відповідають реальним показникам діяльності. У меню «Стан розрахунків з бюджетом» перевірте, чи немає податкового боргу по єдиному податку, ЄСВ і військовому збору. Навіть мінімальний податковий борг автоматично підвищує ризиковість платника.
Ревізія КВЕДів: критичний момент перед 2026 роком
Окрему увагу слід приділяти дотриманню умов спрощеної системи: актуальні КВЕДи та відсутність заборонених видів діяльності. Коли підприємець подає заяву на спрощену систему, він одразу вказує, чим саме планує займатися. Ці види діяльності зазначаються у вигляді КВЕДів – офіційних кодів, за якими держава класифікує бізнес.
Податкова вносить ці КВЕДи до реєстру платників єдиного податку. Саме вони вважаються «дозволеними» для роботи на спрощеній системі. Якщо якийсь вид діяльності не внесений до реєстру, то дохід за ним вважається проблемним і може призвести до штрафів або втрати права на єдиний податок.
Важливий момент: обмежень за кількістю КВЕДів немає. ФОП може додати стільки видів діяльності, скільки потрібно, головне – щоб вони не були заборонені для спрощеної системи. Тому краще мати запас КВЕДів наперед, ніж потім пояснювати податковій, чому дохід отримано «не за тим видом діяльності»
Наприкінці року варто уважно проаналізувати всі надходження за 2025 рік і співставити їх із зареєстрованими КВЕДами. Якщо ФОП отримував дохід від діяльності, не зазначеної в реєстрі платника єдиного податку, виникає серйозний ризик. Такий дохід оподатковується за ставкою 15%, а сам підприємець зобов’язаний перейти на загальну систему оподаткування з наступного кварталу після порушення.
Це прямо передбачено ПКУ: підвищена ставка – за п. 293.4 ПКУ, обов’язковий перехід на загальну систему – за пп. 298.2.3 ПКУ. Крім того, ФОП має пройтися по всіх платежах у банківській виписці. Потрібно перевірити чи міг він приймати оплату від певного платника, наприклад, послуги від загальносистемників на 2-й групі.
Облік доходів і ПРРО: без розбіжностей
Прозорість розрахунків також грає на користь ФОПа. Масове використання програмних РРО у 2025 році виявило типову проблему – невідповідність між даними ПРРО та банківськими виписками з еквайрингу. У таких ситуаціях дохід може бути або задвоєний, або, навпаки, занижений.
Наприкінці року необхідно звірити Z-звіти ПРРО з фактичними зарахуваннями коштів на рахунок, а також перевірити, чи всі готівкові та безготівкові надходження коректно відображені у внутрішньому обліку доходів – незалежно від того, ведеться він в Excel чи у паперовому вигляді.
Поширена помилка – пропуск вибивання певних чеків, які можна доробити. Також досить часто невірно обраний засіб оплати – готівка чи безготівка – що призводить до плутанини і дублює ваш дохід. Зустрічаються випадки, коли касовий апарат взагалі плутають між різними ФОПами, приймаючи оплату на ФОП-1, а видаючи чек від ФОП-2, що є помилкою. Усі ці неточності слід виправити до кінця року.
Окрему увагу ФОПам слід приділити змінам, які набирають чинності з 1 січня 2026 року. Для частини підприємців змінюються правила розрахунків із клієнтами. Усі ФОПи, які приймають готівку, зобов’язані забезпечити можливість безготівкової оплати банківською карткою. Вперше ця вимога поширюється і на підприємців, які торгують через торгові автомати або здійснюють виїзну торгівлю.
Оплата може бути організована через POS-термінал або мобільний застосунок, при цьому видавати фіскальні чеки не потрібно. За ігнорування вимоги передбачено штраф у розмірі 8500 грн. Виняток зроблено для ФОПів, які працюють на територіях активних бойових дій або на тимчасово окупованих територіях.
Ба більше, з 2026 року будь-яка торгівля в населених пунктах незалежно від їхнього розміру має відбуватися з можливістю безготівкової оплати. Тому грудень 2025 року – оптимальний час, щоб технічно й організаційно підготуватися до цих змін.
Добровільні рішення, які варто прийняти до кінця року
Грудень – це ще й можливість змінити податкову стратегію на майбутнє. До 22 грудня ФОП може подати заяву про відмову від єдиного податку з 1 січня 2026 року та перейти на загальну систему оподаткування. А до 16 грудня включно можна подати заяву про перехід на іншу групу єдиного податку або про перехід із загальної системи на спрощену. Усі ці зміни почнуть діяти з 1 січня 2026 року.
Банки та фінмоніторинг: не залишайте «хвости»
Банківський фінмоніторинг у 2025 році залишається жорстким. Рахунки можуть блокуватися не лише через підозрілі операції, а й через застарілі або некоректні дані клієнта. Якщо протягом року змінювалися паспортні дані, адреса реєстрації або види діяльності, банк потрібно повідомити про це ще до Нового року, щоб не починати січень із заблокованим рахунком.
ФОПи з найманими працівниками та виплатами фізособам
Для підприємців, які мають найманих працівників, грудень – це час звітності. До 22 грудня необхідно подати зарплатну Об’єднану звітність з додатком 1 з ЄСВ та додатком 4ДФ за листопад. Аналогічний строк діє і для ФОПів, які здійснюють виплати фізичним особам: вони також подають податковий розрахунок з додатком 4ДФ за листопад до 22 грудня.
Нагадаємо, що з наступного року ФОПи та самозайняті особи переходять із щомісячного на квартальне подання Об’єднаної звітності. Це стосується звітів з ПДФО, військового збору та ЄСВ щодо найманих працівників
Квартальний формат застосовується для ФОПів на будь-якій системі оподаткування, осіб з незалежною професійною діяльністю, приватних нотаріусів. Водночас за грудень 2025 року звіт подається ще за старими правилами – до 20 січня 2026 року.
Починаючи з I кварталу 2026 року діятиме новий порядок: квартальну звітність потрібно буде подавати протягом 40 днів після завершення кварталу, зокрема за I квартал – до 10 травня 2026 року.
Працівники: відпустки та річний перерахунок ПДФО
ФОПи-роботодавці наприкінці року мають виконати ще два обов’язки, про які часто забувають.
Перший – складання графіка відпусток на 2026 рік. Кінцевий строк – 5 січня 2026 року, але практично зручніше зробити це ще у грудні.
Другий – проведення річного перерахунку ПДФО для найманих працівників. Це обов’язок роботодавця відповідно до п. 169.4.2 ПКУ, і його невиконання може стати підставою для штрафних санкцій.
Висновок і погляд у 2026 рік
Кінець року для ФОПа – це не лише закриття податкових зобов’язань, а й підготовка до нових правил роботи. Вчасно сплачені податки, подані звіти та продумані рішення щодо системи оподаткування дозволять розпочати 2026 рік без штрафів, авралів і зайвих ризиків.
Головні завдання для ФОП наприкінці 2025 року:
- Перевірка фінансів та доходів – важливо звести всі надходження за рік і переконатися, що ліміти доходу для вашої групи не перевищені; у разі ризику перевищення можна перенести платежі на січень або скористатися законними механізмами коригування доходу.
- Документальна дисципліна – повна наявність первинних документів (накладних, актів виконаних робіт, договорів, виписок) мінімізує ризик донарахувань і включення до плану-графіка перевірок.
- Контроль податкових платежів – своєчасна сплата єдиного податку, ЄСВ і військового збору для всіх груп ФОПів, включаючи перевірку наявності боргів у «Електронному кабінеті».
- Актуалізація КВЕДів і обліку доходів – переконатися, що діяльність відповідає заявленим КВЕДам, а дані з ПРРО та банківських рахунків збігаються з обліком доходів.
- Підготовка до 2026 року – оформлення змін податкового режиму, оновлення графіків відпусток, річний перерахунок ПДФО для працівників, а також адаптація до нових правил безготівкових розрахунків і квартального звітування.
Читайте більше:
Як зросте податкове навантаження на ФОП у 2026 році
ФОП 2025: 7 кроків, щоб закрити рік без податкових сюрпризів
Аудит Електронного кабінету платника податків: точки контролю
ФОП на загальній системі: правила оподаткування у 2025-2026 роках
Успішне закриття 2025 року та підготовка до 2026-го: підбірка матеріалів від 7eminar
Перевірки, штрафи
05.11.2026
Управління податковими ризиками (комплаєнс-ризиками): кого перевірить ДПС першими
Відповідно до нового експериментального проєкту, затвердженого постановою КМУ від 25.07.2024 №854 у ДПС впроваджується система управління податковими ризиками (комплаєнс-ризиками). Це означає, що податкова: аналізує внутрішні та зовнішні фактори, які можуть вплинути на сплату податків; визначає можливі ризики порушень; обирає способи реагування на ці ризики; постійно переглядає та оновлює інформацію про ризики; обмінюється даними, навчається і накопичує досвід для покращення своєї роботи
ПДВ
05.11.2026
Списання повністю замортизованих нематеріальних активів: чи нараховувати ПДВ
ДПС надала роз'яснення щодо порядку оподаткування ПДВ операцій зі списання (ліквідації) нематеріальних активів, які придбані без ПДВ, повністю замортизовані та більше не використовуються у господарській діяльності підприємства
Форма №20-ОПП
05.11.2026
Як зазначати місцезнаходження будівельного вагончика у формі №20-ОПП
ДПС повідомила, що будівельний вагончик, який використовується у господарській діяльності, може вважатися об’єктом оподаткування та підлягати відображенню у формі №20-ОПП. Водночас при застосуванні принципу укрупнення інформації окреме повідомлення про вагончик може не подаватися, якщо вже задекларована земельна ділянка, де він розміщений
Пільги
05.11.2026
Мораторій на перевірки та повернення ПДВ: як планують підтримати постраждалий бізнес
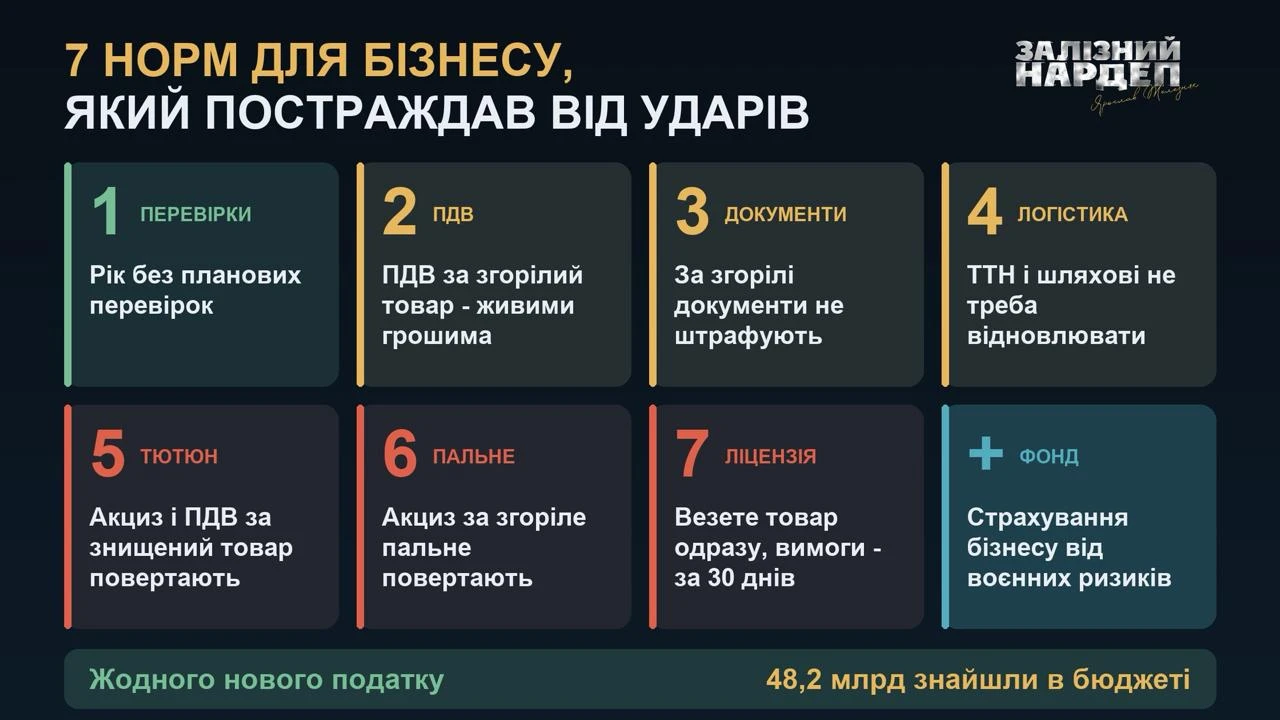
Нардеп Ярослав Железняк підготував законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Індексація, компенсація
05.11.2026
Неможливість виконання податкових обов’язків: чи можна підтвердити її для окремої філії
Пошкодження або знищення виробничого об’єкта може стати підставою для підтвердження неможливості виконання податкових обов’язків не лише щодо юридичної особи загалом, а й щодо її окремого структурного підрозділу. Водночас знищення акцизного складу саме по собі не звільняє підприємство від усіх податкових обов’язків. Пояснюємо, як оцінюють такі обставини та які особливості передбачає Порядок №225
Зміни у законодавстві
05.11.2026
Мінекономіки готує оновлення форм документів Держпраці: що зміниться для бізнесу
Міністерство економіки та довкілля України розробило проєкт наказу, який передбачає масштабне оновлення та уніфікацію форм документів, що складаються Держпраці під час заходів державного нагляду (контролю). Необхідність змін зумовлена приведенням нормативно-правової бази у відповідність до законів України
Перевірки, штрафи
05.11.2026
Методологічна помилка ДПС: чому важливо знати про неї платникам податків
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
Бронювання, критичність
05.11.2026
Зарплатний критерій для бронювання у 2026 році: чи враховують премії, надбавки та лікарняні
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Основні засоби, МНМА
05.11.2026
Строк ліцензії не визначений: як амортизувати комп’ютерну програму пояснює ДПС
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
Зміни у законодавстві
05.11.2026
Захист комерційної таємниці: Кабмін схвалив зміни за стандартами ЄС
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
Державний нагляд
05.11.2026
Спільний аналітичний кабінет ДПС, митниці та БЕБ: навіщо його створюють і коли запустять
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
Ліквідація госпсуб'єкта
05.11.2026
Як закрити ФОП у 2026 році: покроковий алгоритм
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
Охорона праці
05.11.2026
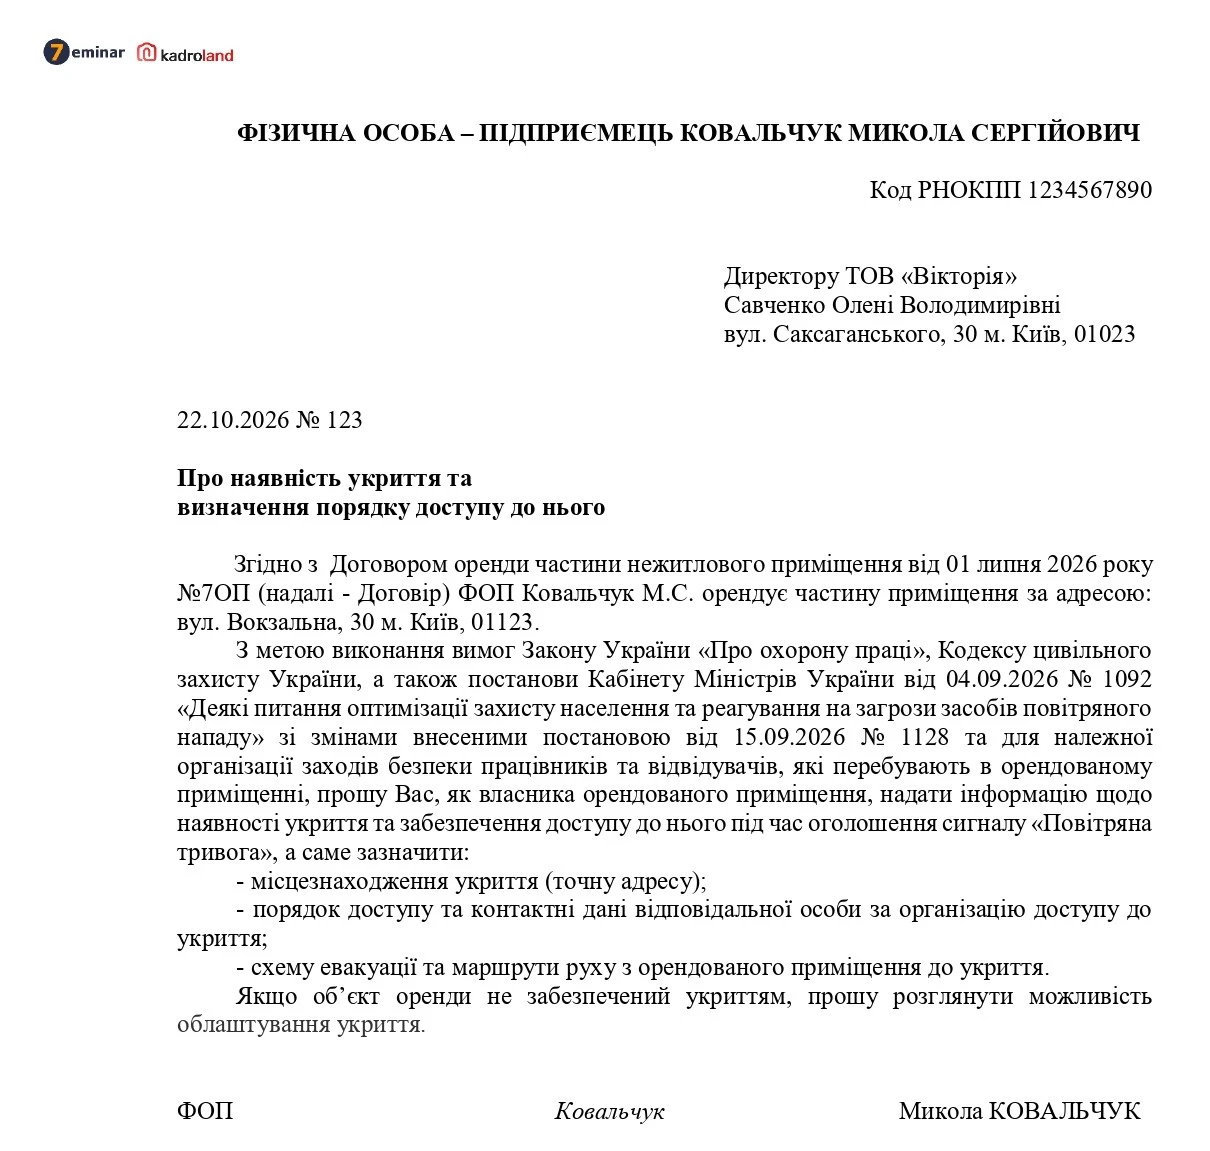
Як облаштувати безпечний простір для працівників: вимоги та алгоритм від ДСНС
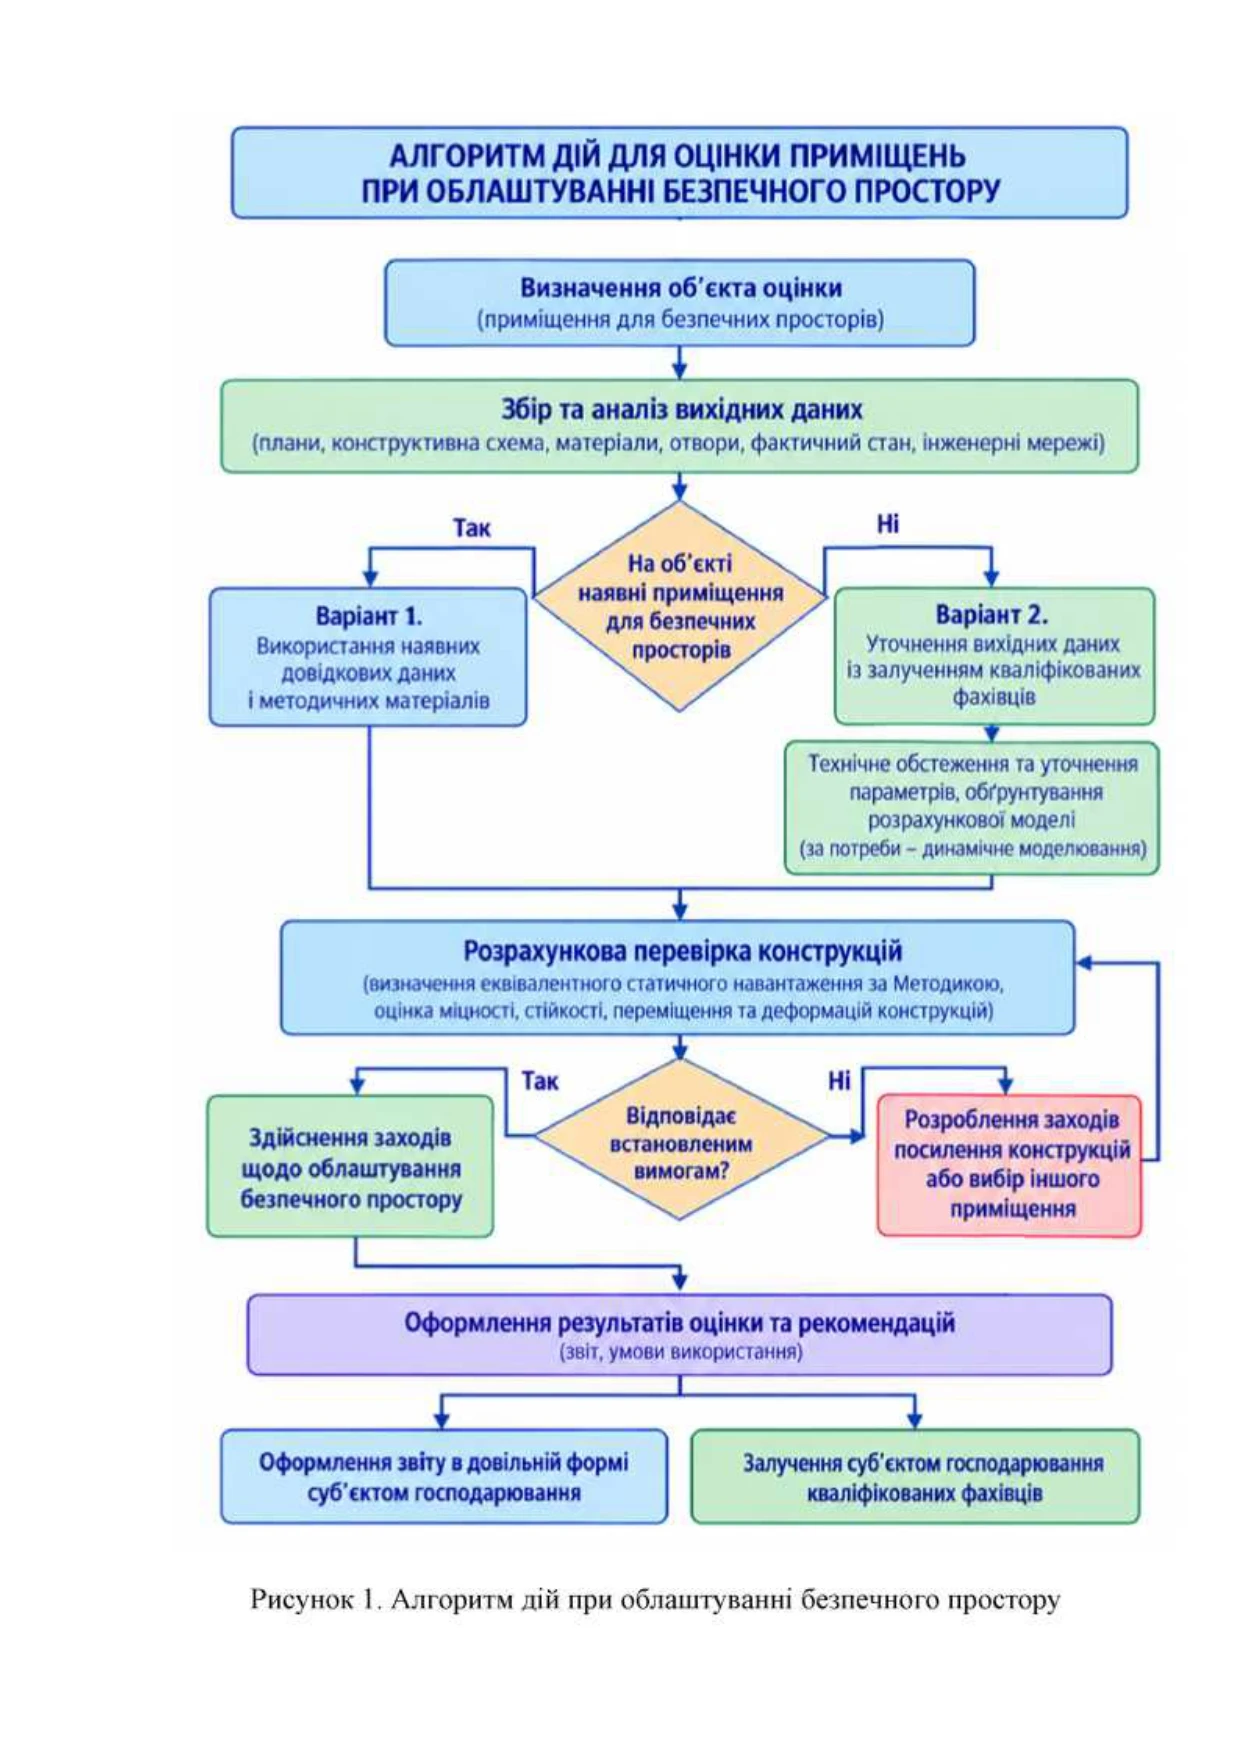
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Бронювання, критичність
05.11.2026
Критичність підприємства та бронювання: 5 кроків, які роботодавцям потрібно зробити вже зараз
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Особи з інвалідністю
05.11.2026
ТОВ і ФОП мають по одному працівнику у відпустці без збереження зарплати: чи подавати Звіт про внесок
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ФОП
05.11.2026
ФОП на 3-й групі продає товари за договором комісії: яку суму включати до доходу
ФОП – платник єдиного податку третьої групи, який продає товари за договором комісії як комісіонер, має включати до доходу не всю суму коштів, що надійшла на його рахунок, а лише комісійну винагороду. Цей самий підхід застосовується і для визначення граничного обсягу доходу, який дає право залишатися на третій групі єдиного податку