Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


🚨План комплексних перевірок оприлюднено!
Перевірте, чи є Ваше підприємство в списках перевірок на 2027 рік!
ФОП 1-2 групи зазвичай подають декларацію раз на рік, однак існують випадки, коли звітування здійснюється у квартальні строки. Важливо знати про такі ситуації, щоб уникнути помилок, штрафів і порушень податкової дисципліни. У цій статті розглянемо, коли виникає обов’язок квартального звітування та які нюанси слід врахувати під час заповнення декларації платника єдиного податку. Окремо проаналізуємо практичні кейси з обліку: наведемо приклади заповнення декларацій у разі перевищення ліміту доходу, порядок подання наступних декларацій після зміни групи, а також детально розглянемо складання останньої декларації з єдиного податку при відмові від спрощеної системи оподаткування
ФОП-платники єдиного податку 1 та 2 групи подають податкову декларацію у строки, встановлені для квартального податкового (звітного) періоду, у разі:
Обов’язок подання квартальної декларації у всіх вищезазначених випадках передбачений п. 296.5.1 ПКУ. При цьому подання декларації у строки, встановлені для квартального звітного періоду, звільняє платників єдиного податку першої та другої груп від подання річної декларації.
В податковій декларації окремо відображають:
Детально розглянемо порядок дій ФОП по кожній ситуації.
В цій ситуації квартальну декларацію повинні подати :
Варто зазначити, що ФОП можуть переходити з групи на групу хоч кожного кварталу, головна умова – відповідати умовам перебування на обраній групі. Правила переходу врегульовані п. 298.1.5 ПКУ відповідно до якого ФОП можуть самостійно змінити групу шляхом подання заяви до контролюючого органу не пізніше ніж за 15 календарних днів до початку наступного кварталу.
Особливості заповнення декларації
При самостійному переході на іншу групу ФОП подає декларацію платника єдиного податку за квартальною формою F0103309 та в квартальні терміни – протягом 40 календарних днів після закінчення податкового (звітного) кварталу (п. 296.3 ПКУ).
Додаток 1 та Додаток 2 у складі декларації не подається, вони будуть заповнюватись в цілому за рік та подаватись у складі річної декларації.
Рядок 8.2 декларації – не заповнюється, тому що перехід з групи на групи не вважається переходом на сплату інших податків і зборів. В цьому полі ставлять відмітку тільки ті ФОП, які переходять з єдиного податку на загальну систему оподаткування. При переході ж з групи на групу ФОП залишається в межах спрощеної системи оподаткування, тому ФОП заповнює декларацію по єдиному податку в звичайній спосіб. В декларації не передбачено спеціальних відміток про перехід на іншу групу єдиного податку.
Також у ФОП часто виникає питання:
Чи потрібно в такій декларації заповнювати рядок 21 та відображати в ньому суму сплаченого ЄСВ?
Одразу зазначимо: рядок 21 заповнювати не потрібно.
Рядок 21 декларації призначений для відображення суми ЄСВ, яка переноситься з Додатку 1. Тобто логіка його заповнення прямо залежить від наявності цього додатка у складі звітності. Якщо Додаток 1 не подається, то підстав для заповнення цього рядка – немає.
Зверніть увагу, що у всіх наступних деклараціях, поданих після переходу, ФОП буде заповнювати розділи по всім групам ЄП, на яких ФОП перебував у відповідні періоди:
Загальний обсяг доходу за рік буде зазначатися в рядку 08 декларації. Таким чином сам ФОП та ДПС зможуть контролювати річну суму ліміту доходу.
В сервісі «Особистий консультант» нас часто запитують:
ФОП не знав, що потрібно подавати декларацію при переході з 2 групи на 3 групу. Чи буде штраф за неподання декларації по єдиному податку? Чи можна уникнути штрафу, якщо відобразити показники діяльності по 2 групі в річній декларації по ЄП?
Так, штраф буде – 340,00 грн.
Відповідно до п. 120.1 ПКУ за неподання або несвоєчасне подання платником податків податкових декларацій (розрахунків), а також іншої звітності, обов’язок подання якої до контролюючих органів передбачено ПКУ, штрафна санкція застосовується у розмірі 340 грн, за кожне таке неподання або несвоєчасне подання.
Ті самі дії, вчинені платником податків, до якого протягом року було застосовано штраф за таке порушення, тягнуть за собою накладення штрафу в розмірі 1020 грн за кожне таке неподання або несвоєчасне подання.
Навіть якщо ФОП у річній декларації відобразить результати діяльності за період перебування на 2 групі ЄП, то все одно залишається факт неподання квартальної декларації, яку він зобов’язаний був подати після переходу.
Відповідно, відображення показників діяльності у річній декларації не звільняє від відповідальності у вигляді штрафу 340,00 грн. У разі виявлення порушення під час перевірки контролюючим органом штраф застосовується відповідно до п.120.1 ПКУ.
Дії ФОП 1 групи у разі перевищення ліміту доходів (пп. 1. п. 293.8 ПКУ):
Дії ФОП 2 групи у разі перевищення ліміту доходів (пп. 2.п. 293.8 ПКУ):
Якщо ФОП уже знає про перевищення ліміту доходу, то заяву можна подати і раніше – у «класичні» терміни за 15 календарних днів до початку нового кварталу (п. 298.1.5 ПКУ).
При цьому до закінчення кварталу, в якому відбулося перевищення, ФОП 1–2 груп продовжує перебувати на своїй групі та сплачує єдиний податок і військовий збір у фіксованих сумах.
Незалежно від того, яке рішення прийняв ФОП – про перехід на вищу групу єдиного податку чи про відмову від спрощеної системи оподаткування, після переходу потрібно подати декларацію по єдиному податку за квартальною формою F0103309 та у квартальні терміни – протягом 40 календарних днів після закінчення податкового (звітного) кварталу (п. 296.5.1 ПКУ).
При цьому у податковій декларації окремо відображають:
В який термін потрібно сплатити суму єдиного податку за ставкою 15%?
Відповідно до п. 295.7 ПКУ єдиний податок, нарахований за перевищення обсягу доходу, сплачується протягом 10 к. дн. після граничного строку подання податкової декларації за податковий (звітний) квартал (крім електронних резидентів (е-резидентів).
На який розрахунковий рахунок сплачується єдиний податок за ставкою 15%?
Єдиний податок 15% сплачується на той самий розрахунковий рахунок, на який ФОП сплачує щомісячно єдиний податок. Окремого рахунку для сплати ЄП за ставкою 15% – немає.
Як правильно вказати призначення платежу?
«101 Єдиний податок за ставкою 15% за__ квартал 20__р.» – якщо оплата буде проводитись з підприємницького розрахункового рахунку.
Або ж «101 Єдиний податок за ставкою 15% за __ квартал 20__ р. ФОП Удовенко П.І. код 2345678591» – якщо оплата буде відбуватись з особистої банківської картки, через касу банку або термінал.
Зверніть увагу, що при такому способі оплати в призначенні платежу потрібно буде вказати ПІБ та код ФОП для коректної ідентифікації платежу податковою. Про це наголошує ДПС у листі від 20.11.2023
Практичний кейс
ФОП 2 групи ЄП в березні 2026 року перевищив ліміт доходу на 90000,00 грн. З 1 квітня 2026 року ФОП переходить на 3 групу 5% ЄП. Після закінчення 1 кварталу ФОП 2 групи подає декларацію за квартальною формою F0103309 в термін до 11.05.2026 року включно.
Декларація за «1 квартал 2026» подається без Додатка 1. Він буде заповнюватися в цілому за рік – як за період перебування на 2 групі, так і за період перебування на 3 групі ЄП. Відповідно, рядок 21 декларації, у якому відображається сума ЄСВ, заповнювати не потрібно. Цей рядок заповнюється лише у разі подання Додатка 1 у складі декларації.
Єдиний податок 15% у сумі 13500,00 грн потрібно сплатити до 20.05.2026 року.
Давайте розглянемо, як буде виглядати декларація ФОП за «1 квартал 2026» та «Півріччя 2026».
Приклад заповнення Декларації по єдиному податку за «1 квартал 2026» у разі перевищення ліміту доходу та переходу на 3 групу ЄП з 01.04.2026


Декларації по єдиному податку складаються наростаючим підсумком з початку року. Це пряма норма п.296.7 ПКУ. Тому у всіх наступних декларація за «півріччя 2026», «9 місяців 2026» та «Рік 2026» ФОП потрібно заповнювати розділи за всіма групами, на яких він перебував у відповідні періоди.
Після переходу на 3 групу 5% ФОП у другому кварталі 2026 року отримав дохід у сумі 600000,00 грн. Як буде виглядати декларація за «Півріччя 2026» – розглянемо на прикладі.
Приклад заповнення Декларації по єдиному податку за «Півріччя 2026» після перевищення ліміту доходів у 1 кварталі та переходу на 3 групу з 01.04.2026


Після переходу на загальну систему оподаткування ФОП подає декларацію по єдиному податку за квартальною формою F0103309 та у квартальні терміни – протягом 40 календарних днів після закінчення податкового (звітного) кварталу (п. 296.5.1 ПКУ). Це підтверджує ДПС в ЗІР, категорія 107.01.07.
В рядку 8.2 «платника податку, що подає декларацію за останній податковий (звітний) період, в якому здійснено перехід на сплату інших податків та зборів» проставляється позначка «Х». Це свідчить про те, що подається остання декларація з єдиного податку перед переходом на загальну систему оподаткування і такий платник податку звільняється від подання річної декларації по єдиному податку.
У складі декларації подається Додаток 1, який заповнюється тільки за період перебування ФОП на спрощеній системі оподаткування. В полі 5 Додатку 1 у разі переходу на загальну систему оподаткування біля «перехід на сплату інших податків і зборів» – проставляється позначка «Х».
Додаток 2 у складі декларації подається тільки у разі наявності показників для заповнення.
За період перебування на загальній системі оподаткування ФОП буде заповнювати Додаток ЄСВ 1, який буде подаватись у складі майнової декларації за 2026 рік.
Практичний кейс
ФОП 2 групи ЄП добровільно переходить на загальну систему оподаткування з 01.04.2026. Загальна сума отриманих доходів за 1 квартал 2026 р. – 2500000,00 грн. Щомісячно ФОП сплачував єдиний податок у сумі 1729,40 грн, військовий збір у сумі 864,70 грн і ЄСВ у сумі 1902,34 грн.
Пояснимо. Якщо платник єдиного податку переходить на загальну систему оподаткування і на дату такого переходу загальний обсяг операцій від реалізації товарів, послуг протягом 12 календарних місяців, в тому числі з урахуванням періоду перебування на спрощеній системі оподаткування перевищує 1 млн грн, то у такому випадку така особа має зареєструватися платником ПДВ.
Оскільки у ФОП на дату переходу загальна сума доходу за останні 12 календарних місяців перевищує 1 млн грн, то ФОП потрібно зареєструватись платником ПДВ та подати Заяву 1-ПДВ до 10.04.2026 (п. 183.4 ПКУ).
Найрозповсюдженіша помилка багатьох ФОП, які переходять зі спрощеної системи оподаткування на загальну систему оподаткування, полягає в тому, що ФОП починають рахувати 1 млн грн, з метою реєстрації платником ПДВ тільки з дати переходу на загальну систему оподаткування, тоді як правильно рахувати обсяг доходу за останні 12 календарних місяців на дату переходу, в тому числі з урахуванням періоду перебування на спрощеній системі оподаткування. Саме такий підхід розрахунку передбачений нормою п. 181.1 ПКУ.
Після переходу на загальну систему оподаткування ФОП в термін до 11.05.2026 подає декларацію по єдиному податку у періоді «1 квартал 2026» за ідентифікатором форми F0103309.
В розділі 8 Додатку 1 заповнюємо період перебування на спрощеній системі оподаткування: з 01.01.2026 по 31.03.2026 року.
В розділі 9 заповнюємо тільки ті місяці, які вказані у полі 8 – це головне правило. В інших рядках навіть нулі не ставимо, інакше декларація не прийметься, буде писати помилку що заповнені поля поза межами перебування на спрощеній системі оподаткування.
Приклад заповнення Декларації по єдиному податку та Додатку 1 у разі переходу на загальну систему оподаткування з 01.04.2026


Читайте більше:
Нові форми єдиної звітності для ФОП і юросіб!
Уточнююча декларація та Додаток 1 для ФОП 3 групи: виправлення помилок, зразки та позиція ДПС
Декларація про майновий стан і доходи для ФОПа на загальній системі оподаткування: інструкція
Декларація платника єдиного податку 4 групи для ФОП: порядок заповнення
Декларація платника єдиного податку – ФОП 1 групи: порядок заповнення
Декларація платника єдиного податку – ФОП 3 групи: інструкція
Декларація платника єдиного податку – ФОП 2 групи: інструкція
Google відкрив нову хвилю реєстрації на безоплатну програму «Сертифікація Google із професійного використання ШІ» та виділив для України 20 000 ліцензій. Учасники зможуть пройти 8 онлайн-курсів, зокрема новий модуль із вайб-кодингу, і отримати сертифікати. Заявки приймають до 10 грудня 2026 року
Суд розглянув справу про керування електросамокатом потужністю до 3 кВт у стані алкогольного сп’яніння. Суд визнав 18-річну порушницю винною за ч. 1 ст. 130 КУпАП та оштрафував на 17 000 грн, але не позбавив права керування транспортними засобами. Причина – для керування таким електросамокатом посвідчення водія не потрібне
Державна служба зайнятості пояснила, на які умови варто звертати увагу під час вибору роботи та які переваги вакансії можуть виявитися лише красивою рекламою. Серед важливих критеріїв – розмір і регулярність зарплати, умови та графік роботи, соціальний пакет і реальні можливості професійного розвитку. Натомість престижна назва посади, офісні бонуси та непідкріплені обіцянки кар’єрного зростання не повинні визначати вибір кандидата
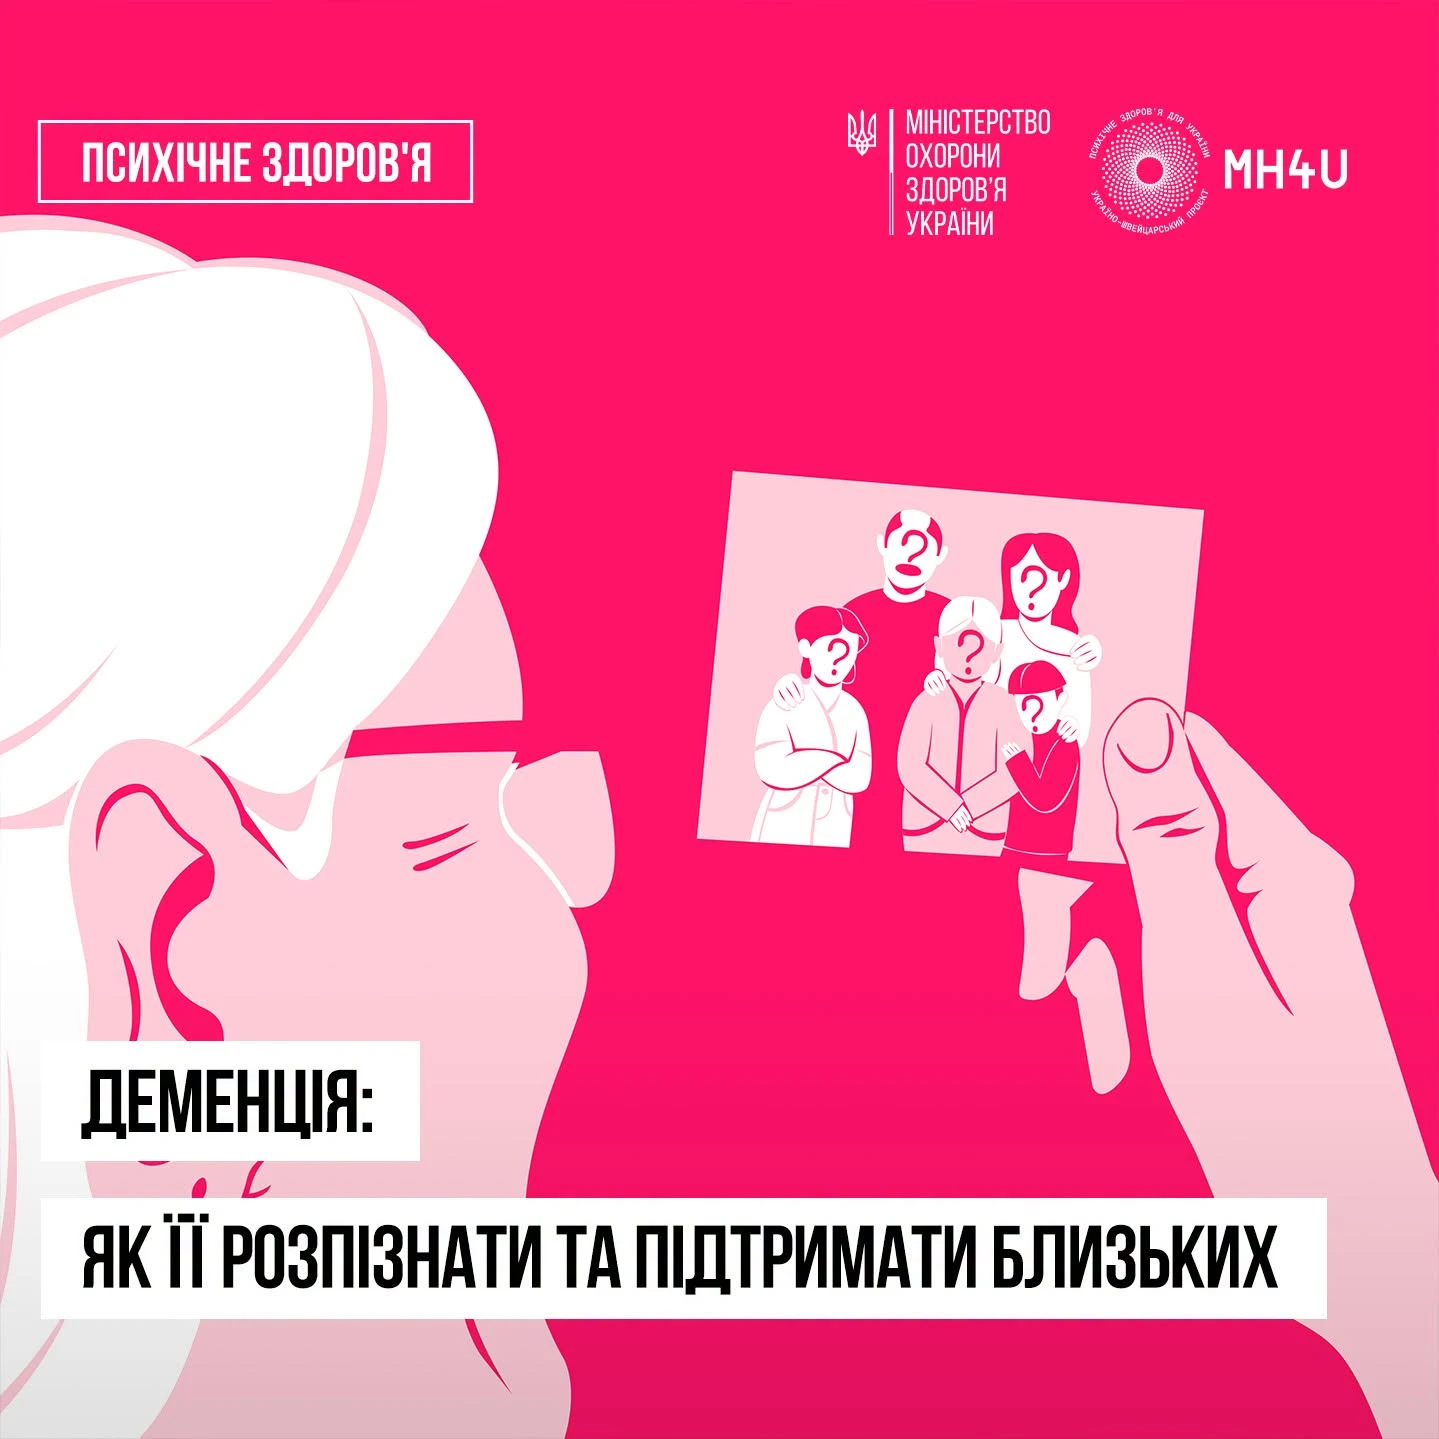
Деменція може поступово впливати на пам’ять, мислення, поведінку та здатність людини виконувати повсякденні справи. Такі зміни нерідко помилково сприймають як звичайні вікові прояви. У матеріалі розповідаємо, на які ознаки звернути увагу та куди звернутися, якщо вони з’явилися у близьких
Чи може магазин заборонити продавцям сидіти протягом робочої зміни, навіть коли покупців немає? Правила охорони праці для об’єктів роздрібної торгівлі вимагають обладнувати робочі місця продавців зручними стільцями для відпочинку. Розбираємо, які обов’язки має роботодавець, як працівникові захистити свої права та куди звертатися в разі порушень
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

ФОП 3 група 5%. Декларація по єдиному податку за «9 місяців 2026» подана 16.10.2026 року, але сьогодні знайшли помилку, занизили суму доходу. Як правильно подати Уточнюючу декларацію? Чи є якісь нюанси, про які потрібно знати заздалегідь?

На підприємстві немає посади головний бухгалтер. Є лише бухгалтер, який робить звітність. Він не має права підпису за головного бухгалтера, а директор її підписує. Коли реєстрували ТОВ, податківці не захотіли залишати графу «головний бухгалтер» пустою, тому в нас стоїть в обліковій карточці ТОВ в базі податківців, що директор й гол.бухгалтер одна й та сама особа. Директор виконує функцію касира, тому в касових ордерах він ставить свій підпис за Директора та за Касира. А поле гол.бухгалтер залишається без підпису. Чи правильно так робити? Чи не буде при перевірці проблем з касовими ордерами без підпису головного бухгалтера?

Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Перехід на нові критерії передбачає погодження та державну реєстрацію галузевих вимог, перегляд раніше наданих статусів, коригування квот на бронювання для підприємств ОПК і ПЕК, а також додаткові умови для отримання та продовження критичності. Розповідаємо деталі в інфографіці

На платформі ІТ-студій Дія.Освіта запрацювала ШІ-менторка, інтегрована в уроки інформатики для учнів 1–11 класів. Вона допомагає розібратися зі складними завданнями, підказує алгоритми та навчає формулювати запити до штучного інтелекту, але не виконує роботу замість школяра

Пенсійний фонд у картці нагадав вимоги до страхового стажу для призначення пенсії за віком у 2027 році. Зокрема, для виходу на пенсію після досягнення 60 років потрібно буде мати не менше 34 років стажу. Для виходу на пенсію у 63 та 65 років потрібний менший стаж

Під час пошуку роботи можна натрапити не лише на шахрайські вакансії, а й на пропозиції, пов’язані з ризиком примусової праці. Держпраці нагадує, які ознаки мають насторожити кандидата, як перевірити роботодавця та чому не варто платити за працевлаштування або передавати особисті дані до співбесіди

Уряд поповнив статутний капітал Фонду енергоефективності на 630 млн грн, що дасть змогу відновити прийом заявок на участь у програмах «Енергодім» та «ВідновиДІМ». Наразі Фонд очікує необхідних погоджень від ЄС і міжнародних партнерів. Втім, ОСББ вже можуть визначити потреби будинків і підготуватися до подання документів

Мінекономіки та представники Єврокомісії обговорили впровадження Нітратної директиви ЄС, яка передбачає захист поверхневих і підземних вод від забруднення нітратами із сільськогосподарських джерел. Законопроєкт №11486, який запроваджує європейські підходи до використання добрив і запобігання забрудненню вод, уже підтримано ВРУ у першому читанні

Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

Припинення юридичної особи – це не лише формальне рішення власників, а комплексна процедура з чіткими етапами, строками та обов’язками. Від правильності дій на кожному з них залежить відсутність претензій з боку кредиторів і контролюючих органів