



☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Розповімо про строки і правила подання декларації платника єдиного податку четвертої групи фізичними особами – підприємцями. Допоможемо ФОПам-єдинникам IV групи правильно та вчасно відзвітувати
Декларацію платника єдиного податку четвертої групи (далі – Декларація) подають фізичні особи – підприємці, які провадять діяльність винятково в межах фермерського господарства, зареєстрованого відповідно до Закону України від 19.06.2023 №973-IV «Про фермерське господарство», за умови виконання сукупності таких вимог:
Платники єдиного податку четвертої групи самостійно обчислюють суму податку щороку станом на 1 січня і не пізніше 20 лютого поточного року подають відповідному контролюючому органу за місцезнаходженням платника податку та місцем розташування земельної ділянки Декларацію на поточний рік (пп. 295.9.1 Податкового кодексу України; далі – ПКУ).
Декларацію подають із метою:
Ознайомтеся із роз'ясненням «ФОП не подав декларацію до 20 лютого: що буде з єдиним податком 4 групи».
На замітку! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Фізичні особи – підприємці – платники єдиного податку четвертої групи подають:
Неподання або несвоєчасне подання єдинником Декларації тягнуть за собою накладення штрафу в розмірі 340 грн, за кожне таке неподання або несвоєчасне подання.
Ті самі дії, вчинені платником податків, до якого протягом року було застосовано штраф за таке порушення, тягнуть за собою накладення штрафу в розмірі 1020 грн за кожне таке неподання або несвоєчасне подання (п. 120.1 ПКУ).
Форма Декларації затверджена наказом Мінфіну від 19.06.2015 №578 (у редакції наказу Мінфіну від 31.01.2025 №57).
Ідентифікатор електронної форми Декларації F0103806.
У складі Декларації ФОП також подає:
Завантажити бланк: Податкова декларація платника єдиного податку четвертої групи.
У рядку 1 загальної частини Декларації заповнюють «тип декларації». Тобто проставляють позначку «х» за відповідним реквізитом:
У рядку 1 загальної частини Декларації також обов'язково заповнюють реквізит «за ____ рік».
Реквізит «починаючи з» заповнюють у разі виникнення об'єкта оподаткування не з початку року. Наприклад, у платника єдиного податку на території органу місцевого самоврядування, де у нього не було земельних ділянок (відповідно, по цьому органу місцевого самоврядування з кодом, що відповідає коду за КОАТУУ, ФОП не подавав звітну Декларацію), виникає новий об'єкт оподаткування – нова земельна ділянка. У такому разі у звітній Декларації платник заповнює реквізит «починаючи з» та зазначає дату виникнення об'єкта оподаткування.
Реквізит «з урахуванням уточнень» єдинник заповнює у разі уточнення податкових зобов'язань щодо минулих податкових періодів у складі звітної (нової звітної) Декларації, а також під час подання уточнюючої звітної Декларації.
У рядках 2, 5, 6 вказують відповідно до реєстраційних документів:
У рядку 9 вказують код адміністративно-територіальної одиниці, визначений за Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад (КАТОТТГ), затвердженим затверджений наказом Мінінфраструктури від 26.11.2020 №290 за місцем розташування земельної(их) ділянки(ок) до якої подають Декларацію.
Розрахункова частина Декларації
У рядку 12 за графою 2 «Категорія земель» відображають дані щодо земель сільськогосподарського призначення (сільськогосподарські угіддя (рілля, сіножаті, пасовища, багаторічні насадження) та землі водного фонду) на підставі відомостей (довідки) про наявність земельних ділянок та земель водного фонду.
Важливо! Кількість рядків у кожному підрядку (12.1, 12.2 тощо) залежить від нормативної грошової оцінки с / г земель
Графа 3: зазначають площу земельних ділянок у гектарах із чотирма десятковими знаками після коми.
Показники графи 3 Декларації мають дорівнювати показникам рядків 1.1.0, 1.2.0, 1.3.0, 1.4.0, 2.0 графи 11 Додатка 1 до цієї Декларації.
Графа 4: вказують нормативну грошову оцінку одиниці площі земельної ділянки станом на 1 січня поточного року з урахуванням коефіцієнта індексації відповідно до п. 292-1.2 ПКУ.
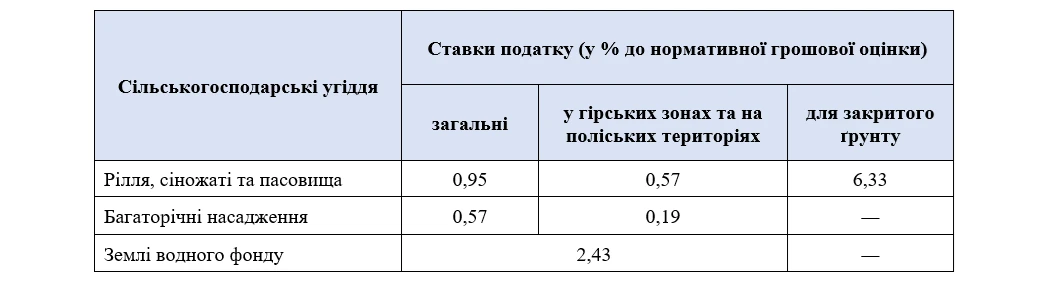
Графа 5: наводять ставку єдиного податку з 1 га відповідних сільськогосподарських угідь:
Графа 6: вказують розраховану суму податку (внеску) відповідно до наведеної формули.
Увага! Річну суму єдиного податку четвертої групи визначають пропорційно до кількості місяців, коли площі земельних ділянок (земельних часток (паїв)) підлягали оподаткуванню єдиним податком
У графах 7–10 вказують відповідна сума єдиного податку, розрахована для відповідного кварталу. Оскільки податкові зобов’язання платники єдиного податку четвертої групи сплачують щокварталу протягом 30 календарних днів, що настають за останнім календарним днем податкового (звітного) кварталу (пп. 295.9.2 ПКУ), у формі Декларації передбачено розрахунок річної суми податку та щоквартальних платежів, які обчислюються у відсотках до річної суми:
У рядку 1312 «Землі водного фонду, всього» наводять інформація за відповідними графами у вищевказаному порядку.
У рядку 14 «Нараховано єдиного податку ФОП на поточний 20__ рік, усього (сума р. 12, 13 графа 6)» вказують показники щодо річної та щоквартальних сум єдиного податку за всіма земельними ділянками, які були вказані за рядками 12–13.
У рядках 15, 15.1, 15.2 зазначають показники, за якими визначають зобов'язання ФОП за підсумками звітного (податкового) періоду, у тому числі:
У рядку 15-1 наводять суму військового збору. Цю суму розраховують відповідно до пп. 1.2 п. 16-1 підрозділу 10 розділу ХХ ПКУ за ставкою 10% розміру мінімальної заробітної плати, встановленої законом на 1 січня податкового (звітного) року. Наприклад, у 2025 році ставка військового збору складає 800 грн (8000 грн × 10%) із розрахунку на календарний місяць. Збір нараховують за період перебування на спрощеній системі оподаткування платником єдиного податку четвертої групи. Тобто враховують кількість місяців перебування на четвертій групі.
Додаток 1 «Відомості про наявність земельних ділянок»
У графі 2 вказують у відповідних рядках дані щодо земель сільськогосподарського призначення (сільськогосподарські угіддя (рілля, сіножаті, пасовища, багаторічні насадження) та землі водного фонду).
У графах 3–5 наводять інформацію щодо документів, які засвідчують / підтверджують право власності та / або користування земельними ділянками:
На замітку! Якщо платник має тільки орендовані земельні ділянки, графу 5 не заповнює й прокреслює
У графах 6 та 7 зазначають дату та номер реєстрації в Державному земельному кадастрі.
У графі 8 зазначають кадастровий номер земельної ділянки, якщо він їй присвоєний. За відсутності кадастрового номера, графу 8 не заповнюють й прокреслюють.
Відомості щодо місця розташування земельної(их) ділянки(ок) наводять у графах 9 та 10. Це:
Додаток 2. Відомості про суми нарахованого доходу застрахованих осіб та суми нарахованого єдиного внеску
У рядках 1 або 2 вказують податковий номер платника податку. Серію (за наявності) та номер паспорта зазначають фізичні особи, які через релігійні переконання відмовляються від прийняття реєстраційного номера облікової картки платника податків та офіційно повідомили про це відповідний контролюючий орган і мають позначку в паспорті.
У рядку 3 зазначають прізвище, ім’я, по батькові платника.
У рядку 4 потрібно вказати податковий звітний період, тобто проставити позначку «Х» поруч із відповідним звітним періодом.
У рядку 5 ставлять позначку «Х» поруч із відповідним типом форми відомості:
У рядку 6 відображають дату державної реєстрації припинення (з одночасним заповненням комірки «після припинення» у рядку 5).
У рядку 7 зазначають основний код економічної діяльності за КВЕД згідно з реєстраційними документами ФОП.
У рядку 8 зазначають період перебування фізичної особи – підприємця на спрощеній системі оподаткування.
У рядку 8.1 наводять код категорії застрахованої особи: «6» – фізична особа – підприємець на спрощеній системі оподаткування.
У графі 2 розділу 9 зазначають самостійно визначену суму доходу, на яку нараховують єдиний внесок з урахуванням максимальної величини, у розрізі місяців.
У графі 3 розділу 9 зазначають розмір єдиного внеску, встановлений законом.
У графі 4 розділу 9 вказують суму нарахованого єдиного внеску, яку розраховують за формулою: графа 3 × графа 4.
У рядку 1 розділу 10 зазначають суму єдиного внеску, яка підлягала перерахуванню на небюджетні рахунки, за даними звітного (податкового) періоду, у якому виявили помилку. Дані переносять з рядка Усього графи 4 розділу 9.
У рядку 2 розділу 10 зазначають уточнену суму нарахованого єдиного внеску за звітний (податковий) період, у якому виявили помилку.
У рядку 3 розділу 10 зазначають збільшення суми єдиного внеску, яка підлягала перерахуванню на небюджетні рахунки.
Дані рядка 3 розраховують за формулою: р. 2 - р. 1, якщо р. 2 > р. 1.
У рядку 4 розділу 10 зазначають зменшення суми єдиного внеску, яка підлягала перерахуванню на небюджетні рахунки. Дані рядка 4 розраховують за формулою: р. 2 - р. 1, якщо р. 2 < р. 1.
У рядку 5 розділу 10 зазначають суму пені, яка нарахована платником самостійно відповідно до ст. 25 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування». Суму пені нараховують з розрахунку 0,1% своєчасно не сплачених сум, розраховану за кожний день прострочення їх перерахування (зарахування).
Додаток 3. Розрахунок загального мінімального податкового зобов'язання за податковий (звітний) рік
У пп. 14.1.114-2 ПКУ визначено, що МПЗ – це:
мінімальна величина податкового зобов’язання (МПЗ) із сплати податків, зборів, платежів, контроль за справлянням яких покладено на контролюючі органи, пов’язаних з виробництвом та реалізацією власної сільськогосподарської продукції та / або з власністю та / або користуванням (орендою, суборендою, емфітевзисом, постійним користуванням) земельними ділянками, віднесеними до сільськогосподарських угідь, розрахована відповідно до цього Кодексу.
МПЗ розраховують винятково стосовно земель сільськогосподарського призначення, якими користується платник податку на правах власності, оренди, суборенди, емфітевзису, постійного користування.
У пригоді можуть стати матеріали:
Розглянемо, як заповнювати розділ І Додатку 3.
У графі 2 зазначають кадастровий номер земельної ділянки (у разі наявності).
У графі 3 зазначають площу власної земельної ділянки в гектарах.
У графі 4 зазначають частку ріллі (у %) у площі власної земельної ділянки.
У графі 5 зазначають площу орендованої земельної ділянки в гектарах.
У графі 6 наводять частку ріллі (у %) у площі орендованої земельної ділянки.
У графах 7 та 8 зазначають нормативна грошова оцінка земельної ділянки.
Для земельної ділянки, нормативна грошова оцінка якої проведена, вказують нормативну грошову оцінку відповідної земельної ділянки з урахуванням коефіцієнта індексації, визначеного відповідно до порядку, встановленого ПКУ для справляння плати за землю (НГОд) (п.п. 38-1.1.1 ПКУ). Для земельної ділянки, нормативна грошова оцінка якої не проведена, – нормативну грошову оцінку 1 гектара ріллі по Автономній Республіці Крим або по області з урахуванням коефіцієнта індексації, визначеного відповідно до порядку, встановленого ПКУ для справляння плати за землю (НГО) (п.п. 38-1.1.2 ПКУ).
У пригоді можуть стати статті:
У графі 9 слід вказувати коефіцієнт, розмір якого визначають відповідно до пп. 38-1.1.1 і 38-1.1.2 ПКУ. І хоча у цих підпунктах вказаний коефіцієнт складає 0,05, починаючи з 2025 року вказують інший коефіцієнт – 0,057. Це пояснюється тим, що згідно з п. 67-1 підрозд. 10 розд. ХХ ПКУ під час визначення МПЗ за 2025 рік та наступні роки, закінчуючи роком, у якому буде припинено або скасовано воєнний стан, коефіцієнт «К», визначений у пп. 38-1.1.1 і 38-1.1.2 ПКУ, застосовують із значенням 0,057.
Важливо! Під час обчислення МПЗ платниками єдиного податку четвертої групи – фізичними особами – підприємцями, які провадять діяльність винятково в межах фермерського господарства, зареєстрованого відповідно до Закону України від 19.06.2023 №973-IV «Про фермерське господарство», коефіцієнт «К», визначений у пп. 38-1.1.1 і 38-1.1.2 ПКУ, застосовують у половинному розмірі (пп. 38-1.1.3 ПКУ), тобто 0,0285 за 2025 рік
У графі 10 зазначають кількість календарних місяців, протягом яких земельна ділянка перебуває у власності, оренді, користування на інших умовах (у т. ч. на умовах емфітевзису) платника податків (пп. 38-1.1.1 і 38-1.1.2 ПКУ).
У графі 11 наводять МПЗ земельної ділянки, нормативна грошова оцінка якої проведена. Його розраховують за формулою:
гр. 7 × гр. 9 × гр. 10 ÷ 12.
У графі 12 зазначають МПЗ земельної ділянки, нормативна грошова оцінка якої не проведена. Його розраховують за формулою:
гр. 8 × гр. 3 або 5 × гр. 9 × гр. 10 ÷ 12.
Увага! Показники граф 11 та 12 мають бути не менше 700 грн з 1 га або 1400 грн з 1 га, якщо частка ріллі не менше 50%
Загальне МПЗ (дорівнює загальній сумі МПЗ щодо всіх ділянок) вказують у рядку 2 графи 13 і переносять до рядка 01 розділу ІІ Додатку 3.
У графі 14 зазначають 20% витрат на сплату орендної плати за віднесені до сільськогосподарських угідь земельні ділянки, орендодавцями яких є юридичні особи, та / або які перебувають у державній чи комунальній власності (п. 297-1.5 ПКУ).
Визначимо, як заповнювати показники розділу ІІ Додатку 3.
У рядок 01 переносять дані з графи 13 рядка 2 розділу І цього розрахунку.
У рядку 02 зазначають загальну суму сплачених платником єдиного податку податків, зборів, платежів. Витрати, які ФОП –платник єдиного податку четвертої групи може врахувати у зменшення суми загального МПЗ із відображенням у рядках 02.1–02.10, визначено у п. 297-1.5 ПКУ:
Важливо! У сумі сплачених податків, зборів, платежів та витрат на оренду земельних ділянок не враховують помилково та / або надміру сплачені у податковому (звітному) році суми податків, зборів, платежів
У рядку 03 зазначають 20% витрат на сплату орендної плати за віднесені до сільськогосподарських угідь земельні ділянки, орендодавцями яких є юридичні особи, та / або які перебувають у державній чи комунальній власності. При цьому у рядку 03 не вказують витрати на сплату орендної плати щодо земельних ділянок, які орендодавцями яких є фізичні особи.
У рядку 04 вказують різницю між загальною сумою МЗП та загальною сумою сплачених податків, зборів, платежів та витрат на оренду земельних ділянок (рядок 01 – рядок 02 – рядок 03 розділу ІІ).
У рядку 04 наводять як позитивне, так і від’ємне значення. Однак лише позитивне значення переносять до рядка 15.2 Розрахункової частини декларації для фізичних осіб – підприємців.
За позитивного значення різниці між сумою загального МПЗ та загальною сумою витрат платник єдиного податку четвертої групи зобов'язаний збільшити визначену в Декларації за наступний за звітним податковий (звітний) рік суму єдиного податку, що підлягає сплаті до бюджету, на суму такого позитивного значення (п. 297-1.7 ПКУ). Тобто фактично ФОП обчислює зобов’язання в частині МПЗ з урахуванням податків та інших дозволених витрат, які він поніс у році, що передує звітному.
Увага! Значення може бути зі знаком «+» або зі знаком «-»
До бюджету сплачують не загальну суму МПЗ, а суму позитивної різниці між сумою загального ПМЗ та загальною сумою сплачених податків, зборів, платежів та витрат на оренду земельних ділянок показник. Тому позитивне значення переносять до рядка 15.2 Розрахункової частини Декларації для фізичних осіб – підприємців.
Декларацію єдинник на власний розсуд подає в один із способів:
Важливо! За загальним правилом декларацію в електронному вигляді слід подати не пізніше закінчення останньої години дня, в якому спливає граничний строк її подання (п. 49.5 ПКУ). Але у період дії воєнного стану електронні документи від платників податків приймають у робочі дні з 8:00 до 20:00 (п. 69.18 підрозд. 10 розд. ХХ ПКУ)
Кожен із цих способів дозволяє виконати обов’язок з подання Декларації, однак вибір залежить від доступних ресурсів та зручності для платника податку.
Матеріали за темою:
Єдиний податок 4 групи: умови перебування, сплати і звітування
ФОП на ЄП четвертої групи: особливості заповнення рядків 14 і 15 декларації
Остання декларація ФОП 4-ї групи: строки і заповнення
Декларація платника єдиного податку 4 групи – юридичної особи: подання та заповнення
Уточнююча декларація ФОП 4 групи: який номер зазначати при виправленні помилок
Мінімальне податкове зобов’язання для ФОП-платника єдиного податку
Мінімальне податкове зобов’язання: правила розрахунку за 2025 рік
Коефіцієнт індексації НГО земель: як врахувати при сплаті податків у 2026 році
Коефіцієнт індексації НГО земельної ділянки: практика застосування
Шаблони та зразки документів:
Податкова декларація платника єдиного податку четвертої групи
Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду

З 1 січня 2027 року запрацюють нові правила оподаткування доходів фізосіб від продажу товарів через цифрові платформи. Якщо продавець користується кількома онлайн-майданчиками, для визначення податкових зобов’язань враховуватимуть сукупний річний дохід. За перевищення встановлених законом порогів податкова самостійно розрахує суму податку та надішле фізособі податкове повідомлення-рішення. Розповідаємо, коли це відбуватиметься, у які строки потрібно буде сплатити податок і як визначатимуть дохід

Зарплата працівника залежить від виконаної роботи, а не від того, де саме вона виконується. Якщо працівник продовжує виконувати той самий обсяг обов’язків дистанційно, роботодавець не має права зменшувати йому оплату лише через форму роботи

Із 27 жовтня 2026 року діють нові вимоги до державної реєстрації юридичних осіб: реєстратор перевіряє наявність правових підстав для користування нерухомістю, адресу якої зазначають як місцезнаходження компанії. Якщо таких підстав немає, у реєстрації можуть відмовити. Водночас перевірка потрібна не в усіх випадках зміни адреси, а лише за фактичної зміни об’єкта нерухомості. Розглянемо, як працюють нові правила, які реєстри використовуватиме реєстратор та що варто врахувати нотаріусам і бізнесу

Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Під час роботи програмного РРО в режимі офлайн діє обмеження – не більше 36 годин поспіль і не більше 168 годин протягом календарного місяця. Але з якого моменту податкова відлічує ці 36 годин? ВІдровідь надає ДПС

Кабмін затвердив операційний план на 2027–2030 роки для подальшого запровадження в Україні звітності підприємств зі сталого розвитку відповідно до європейських вимог. Серед основних завдань – формування нормативної бази для застосування стандартів ESRS, запровадження єдиного електронного формату звітності та посилення вимог до аудиту таких звітів. Що передбачає новий план, як він вплине на бізнес і які законодавчі зміни готують для наближення української звітності до стандартів ЄС

Скільки часу потрібно зберігати податкову звітність та документи, подані до контролюючих органів? Для електронних і паперових документів діють однакові строки зберігання. У більшості випадків податкова звітність, декларації та документи до них мають зберігатися 5 років. Водночас для окремих документів, зокрема звітності ФОП – платників єдиного податку, передбачені спеціальні строки

Чи може педагогічний працівник із відстрочкою від мобілізації виїхати за кордон, якщо заклад освіти надасть письмовий дозвіл і довідку про працевлаштування? Не завжди. Право на перетин кордону залежить від підстави, на якій оформлено відстрочку. Зокрема, для педагогів закладів загальної середньої освіти, які мають відстрочку за п. 2 ч. 3 ст. 23 Закону №3543, діють обмеження. Пояснюємо, кому дозволено виїзд і чи потрібні для цього додаткові документи від роботодавця

Роз’яснено алгоритм фіксації даних і внесення пояснень у разі спотворення інформації тахографом. Зокрема, водії повинні вносити необхідні відомості вручну, щоб уникнути порушень під час перевірок

Органи державної статистики керуються чітко затвердженою Інструкцією щодо оформлення матеріалів про адміністративні правопорушення. Документ детально регламентує кожен етап процесу: від фіксування порушень за статтею 186-3 КУпАП (порушення порядку подання або використання даних державних статистичних спостережень) до винесення постанов та їх примусового виконання

Мінфін наказом від 02.10.2026 №513 вніс зміни до НП(С)БО 25 «Спрощена фінансова звітність», якими уточнюються правила відображення основних засобів, отриманих державними та комунальними підприємствами на різних речових правах

Мінфін оновлює Положення №88 щодо документального забезпечення записів у бухгалтерському обліку. Наказ передбачає, зокрема, вилучення норми про використання факсимільного відтворення підпису під час оформлення первинних документів та уточнення правил застосування самостійно виготовлених бланків. Зміни також мають узгодити Положення №88 з новими правилами документального оформлення окремих операцій з надання послуг, що діють із 1 квітня 2026 року

Мінфін наказом від 02.10.2026 №514 вніс зміни до Положення №88. Що зміниться у використанні факсиміле, оформленні актів без підпису замовника та власних формах первинних документів? Що перевірити в договорах і документообігу та коли набере чинності наказ – розбираємо на практичних прикладах





