

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті з'ясуємо, хто може бути платником єдиного податку четвертої групи, за що, в які строки та за якими ставками його сплачувати, як декларувати. Окремо розглянемо відповідальність за несвоєчасну сплату податку
До платників єдиного податку четвертої групи відносять сільськогосподарських товаровиробників. А саме це:
1) юридичні особи незалежно від організаційно-правової форми, у яких частка сільськогосподарського товаровиробництва за попередній податковий (звітний) рік дорівнює або перевищує 75%;
2) фізичні особи – підприємці, які провадять діяльність винятково в межах фермерського господарства, зареєстрованого відповідно до Закону України від 19.06.2003 №973-IV «Про фермерське господарство», за умови виконання сукупності таких вимог:
Унаочнимо умови перебування на єдиному податку четвертої групи у зручній табличній формі (див. Таблиці 1, 2).
Таблиця 1
Юридичні особи
Умова | Пояснення | Нормативне підґрунтя |
частка сільгосптоваровиробництва | не менше 75% доходу за попередній податковий рік | |
зниження частки до 50% | можливе, якщо у попередньому (звітному) році понад 30% земель перебували на окупованій території або в зоні бойових дій |
Таблиця 2
Фізичні особи – підприємці
Умова | Опис |
Діяльність у фермерському господарстві | ведення діяльності винятково в межах фермерського господарства |
Виробництво та продаж | основні напрямки діяльності: вирощування, відгодовування сільськогосподарської продукції, збирання, вилов, переробку такої власновирощеної або відгодованої продукції та її продаж |
Місце провадження господарської діяльності | вся господарська діяльність (крім постачання) – лише за місцем податкової адреси |
Обмеження щодо найманої праці | ФОП не має права використовувати найманих працівників |
Склад членів фермерського господарства | членами ФГ можуть бути тільки родичі, відповідно до визначення в ч. 2 ст. 3 СКУ |
Площа земель | площа сільськогосподарських угідь та/або земель водного фонду у власності та/або користуванні членів фермерського господарства – не менше 0,5 га, але не більше 20 га сукупно |
Порада! Ознайомтеся з матеріалом «Перехід ФОПа-фермера на 4 групу єдиного податку: які умови слід виконати»
Об’єктом оподаткування є площа сільгоспугідь (ріллі, сіножатей, пасовищ і багаторічних насаджень) та/або земель водного фонду (внутрішніх водойм, озер, ставків, водосховищ), що перебуває у власності сільгосптоваровиробника або надана йому у користування, у тому числі на умовах оренди (п. 292-1.1 ПКУ).
Право власності на земельну ділянку, а також право постійного користування та право оренди земельної ділянки виникають із моменту державної реєстрації цих прав. Оформлюють такі права відповідно до Закону України від 01.07.2004 №1952-IV «Про державну реєстрацію речових прав на нерухоме майно та їх обтяжень» (ст. 125, 126 Земельного кодексу України; далі – ЗКУ).
На замітку! Податкове законодавство чітко не визначає обов’язку щодо включення до об'єкта оподаткування для платників єдиного податку четвертої групи лише площі сільськогосподарських угідь (ріллі, сіножатей, пасовищ і багаторічних насаджень) та/або земель водного фонду (внутрішніх водойм, озер, ставків, водосховищ), щодо яких договори оренди зареєстровані у встановленому чинним законодавством порядку. При цьому орендар земельної ділянки зобов’язаний приступати до використання земельної ділянки в строки, встановлені договором оренди землі, але не раніше державної реєстрації відповідного права оренди (ст. 6, 19, 25 Закону України від 06.10.1998 №161-XIV «Про оренду землі»). Тому платники єдиного податку четвертої групи не звільняються від обов’язку щодо проведення державної реєстрація укладених договорів оренди земельних ділянок (ЗІР, підкатегорія 108.02.02)
Базою оподаткування ЄП групи 4 є нормативна грошова оцінка (НГО) 1 га сільгоспугідь (ріллі, сіножатей, пасовищ і багаторічних насаджень), з урахуванням коефіцієнта індексації, визначеного за станом на 1 січня базового податкового (звітного) року відповідно до порядку, встановленого ст. 289 ПКУ (п. 292-1.2 ПКУ).
Наприклад, коефіцієнт індексації НГО на 2025 рік становить 1,08, і цей коефіцієнт застосовують до всіх категорій земель та видів угідь.
У пригоді можуть стати статті:
Коефіцієнт індексації НГО земель: як врахувати при сплаті податків у 2026 році
Коефіцієнт індексації НГО земельної ділянки: практика застосування
У Таблиці 3 наведемо перелік земель, за які не нараховують та не сплачують єдиний податок четвертої групи згідно з п. 292-1.1 ПКУ та пп. 69.33 п. 69 підрозд. 10 розд. ХХ «Перехідні положення» ПКУ.
Таблиця 3
Землі, за які не потрібно сплачувати єдиний податок 4 групи
№ | Категорія земель | Підстава | Період звільнення |
1 | Земельні ділянки, що перебувають у консервації | Рішення відповідного органу виконавчої влади або органу місцевого самоврядування, що здійснює розпорядження земельними ділянками державної та комунальної власності відповідно до повноважень, визначених ст. 122 ЗКУ, про затвердження робочого проєкту землеустрою щодо консервації земельної ділянки | Землі державної та комунальної власності – з першого числа місяця, в якому прийнято рішення, до останнього числа місяця, в якому завершуються заходи щодо охорони земель і ґрунтів згідно з відомостями Держземкадастру. Землі приватної власності – з дня внесення відомостей до Держземкадастру про заходи щодо охорони земель і ґрунтів до останнього числа місяця, в якому завершуються заходи щодо охорони земель і ґрунтів згідно з відомостями Держземкадастру |
2 | Земельні ділянки, забруднені вибухонебезпечними предметами | Обстеження земельної ділянки операторами протимінної діяльності | З першого числа місяця, на який припадає дата початку обстеження земельної ділянки до останнього числа місяця, в якому такі земельні ділянки визнані придатними для використання |
3 | Земельні ділянки, розташовані на територіях, на яких ведуться (велися) активні бойові дії або тимчасово окупованих рф, забруднені вибухонебезпечними предметами | - Затверджений Перелік територій; - рішення органу місцевого самоврядування, військової адміністрації або військово-цивільної адміністрації про встановлення податкових пільг зі сплати місцевих податків і зборів щодо земельної ділянки на підставі заяви платника податків; - заява платника до органу місцевого самоврядування, військової адміністрації або військово-цивільної адміністрації про потенційне забруднення земельної ділянки вибухонебезпечними предметами, на підставі якої прийнято рішення про встановлення податкових пільг зі сплати місцевих податків і зборів* | З першого числа місяця, що настає за місяцем, в якому завершено активні бойові дії або тимчасова окупація на відповідній території (у т. ч. коли дата початку обстеження небезпечної території операторами протимінної діяльності настає після дати завершення бойових дій або тимчасової окупації на відповідній території) до останнього числа місяця, в якому такі земельні ділянки визнані придатними для використання |
4 | Земельні ділянки, непридатні для використання у зв’язку з потенційною загрозою їх забруднення вибухонебезпечними предметами | - Рішення сільської, селищної міської ради, військової адміністрації або військово-цивільної адміністрації про надання податкових пільг зі сплати місцевих податків та зборів на підставі заяви платника податків; - заява платника до сільської, селищної міської ради, військової адміністрації або військово-цивільної адміністрації, на підставі якої прийнято рішення про надання податкових пільг зі сплати місцевих податків і зборів* | З першого числа місяця, на який припадає дата прийняття рішення, до останнього числа місяця, на який припадає дата, що наступає раніше, або - останній день строку, на який надано пільгу зі сплати місцевих податків та/або зборів відповідно до прийнятого рішення (у т. ч. з урахуванням змін, внесених до такого рішення), або - дата скасування відповідного рішення, або - дата початку обстеження земельної ділянки операторами протимінної діяльності, або - дата визнання земельної ділянки придатною для використання |
* Потрібна наявність усіх перелічених складових (роз'яснення ДПС) | |||
Для єдинників четвертої групи розмір ставок податку з 1 гектара сільгоспугідь та/або земель водного фонду залежить від категорії (типу) земель та їх розташування (п. 293.9 ПКУ):
Категорія земель | Розмір ставки (у % бази оподаткування) |
Рілля, сіножаті і пасовища (крім ріллі, сіножатей і пасовищ, розташованих у гірських зонах та на поліських територіях*, а також сільськогосподарських угідь, що перебувають в умовах закритого ґрунту) | 0,95 |
Рілля, сіножаті і пасовища, розташовані у гірських зонах та на поліських територіях* | 0,57 |
Багаторічні насадження (крім багаторічних насаджень, розташованих у гірських зонах* та на поліських територіях) | 0,57 |
Багаторічні насадження, розташовані у гірських зонах та на поліських територіях* | 0,19 |
Землі водного фонду | 2,43 |
Сільськогосподарські угіддя, що перебувають в умовах закритого ґрунту | 6,33 |
* Перелік гірських зон та поліських територій визначає Кабмін (див. постанови КМУ від 11.08.1995 №647 та від 25.12.1998 №2068) | |
Платники єдиного податку четвертої групи сплачують податок щокварталу протягом 30 календарних днів, що настають за останнім календарним днем податкового (звітного) кварталу, у таких розмірах:
Порада! Скористайтеся статтею «Платіжна інструкція на сплату податків і ЄСВ: приклади заповнення»
ФОПи, які у звітному періоді обрали спрощенку та ставку ЄП для четвертої групи, або перейшли на цю ставку, та юрособи, реорганізовані шляхом приєднання, злиття або перетворення у звітному податковому періоді, у т. ч. за набуті ними площі нових земельних ділянок, вперше сплачують податок протягом 30 календарних днів після закінчення кварталу, в якому це відбулося (пп. 295.9.3 ПКУ).
Платники єдиного податку четвертої групи перераховують в установлений строк загальну суму коштів на відповідний рахунок місцевого бюджету за місцем розташування земельної ділянки (пп. 295.9.8 ПКУ).
На замітку! У пригоді може стати матеріал «Сплата податків через Е–кабінет»
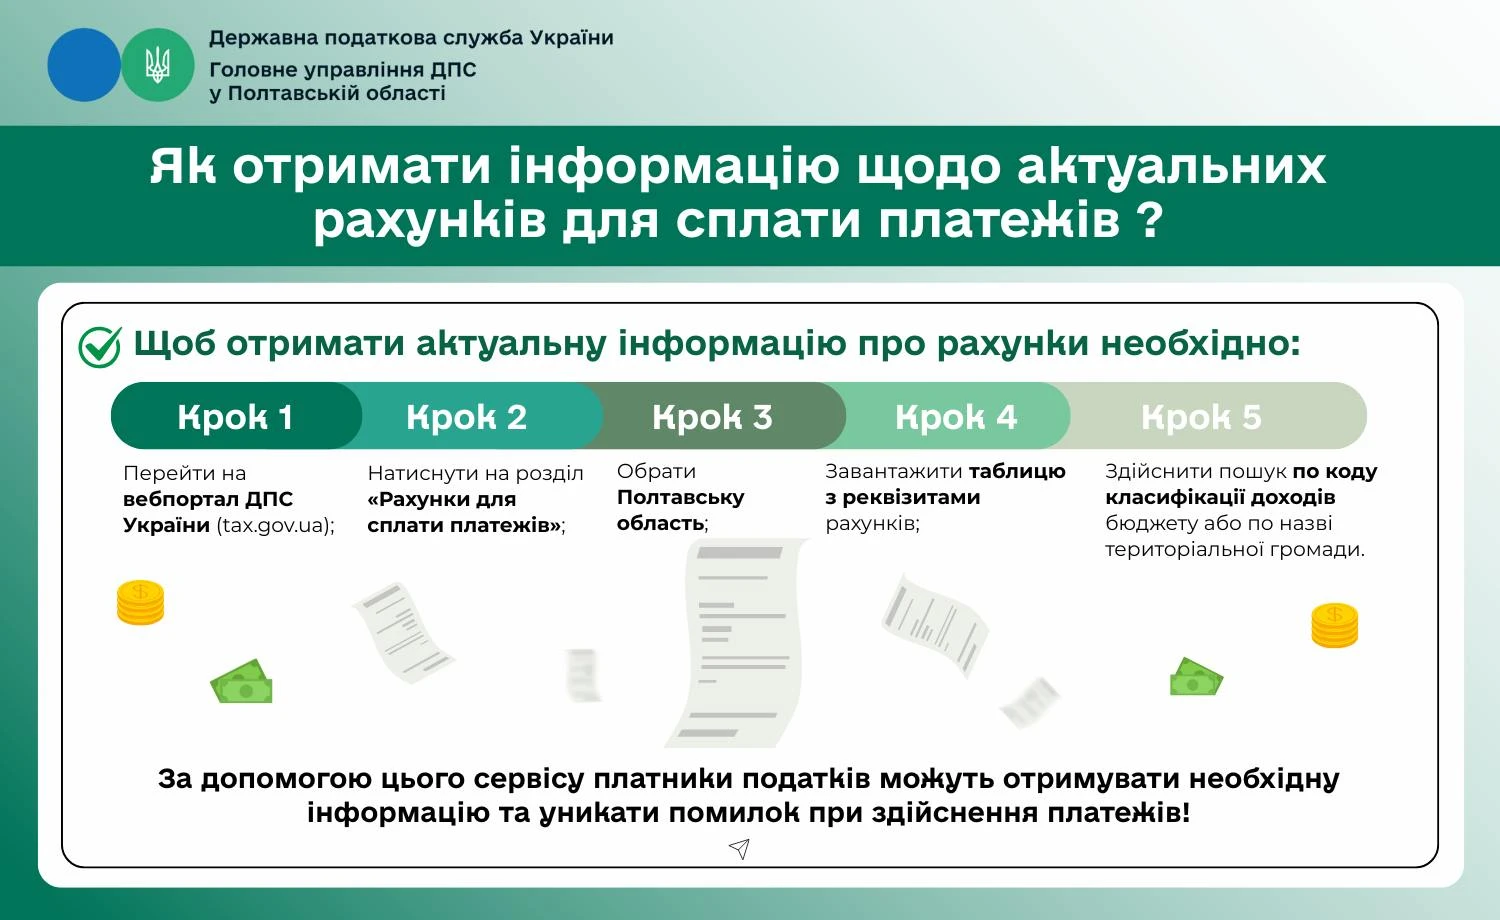
За допомогою сервісу на вебпорталі ДПС «Рахунки для сплати платежів», платники податків можуть отримувати необхідну інформацію та уникати помилок при здійснення платежів (див. інфографіку ДПС):
Якщо граничний строк сплати податку припадає на вихідний або святковий день, останнім днем його сплати вважається операційний (банківський) день, що настає за вихідним або святковим днем (п. 57.1 ПКУ).
Увага! Єдинники 4 групи звільняються від сплати рентної плати за спецводокористування та земельного податку, але сплачують ПДВ та ПДФО (п. 297.1 ПКУ). ФОПи 4 групи сплачують також військовий збір у розмірі 800 грн/міс у 2025 році та 864,70 грн у 2026 році (10% від МЗП) та ЄСВ – не менше 1760 грн/міс у 2025 році та 1902,34 грн у 2026 році (22% від МЗП)
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Платники єдиного податку четвертої групи самостійно обчислюють суму податку щороку станом на 1 січня і не пізніше 20 лютого поточного року подають відповідному контролюючому органу за місцезнаходженням платника податку та місцем розташування земельної ділянки податкову декларацію платника єдиного податку четвертої групи (далі – Декларація) на поточний рік (пп. 295.9.1 ПКУ).
Зокрема, сільськогосподарські товаровиробники – юрособи для переходу на спрощену систему оподаткування або щорічного підтвердження статусу платника єдиного податку подають не пізніше 20 лютого поточного року:
Докладніше про це читайте у статті «Декларація платника єдиного податку 4 групи – юридичної особи: подання та заповнення».
Фізичні особи – підприємці – платники єдиного податку четвертої групи подають:
Докладніше про це – у статті «Декларація платника єдиного податку 4 групи для ФОП: порядок заповнення».
Розрахунок єдиного податку платник четвертої групи здійснює виходячи із площі та НГО земельних ділянок за наведеними у Декларації формулами. Також за спеціальними формулами окремо розраховують мінімальне податкове зобов’язання (МПЗ), яке є частиною зобов’язань з єдиного податку, у Додатку 3 до Декларації.
Сільгоспчастку юрособи четвертої групи визначають у Розрахунку частки, який подають у складі річної звітності. Для розрахунку беруть показники доходів попереднього року. Джерелом інформації для заповнення Розрахунку є дані бухгалтерського обліку.
За несвоєчасну сплату єдиного податку загрожує штраф у розмірі:
Наведені штрафи нараховує орган ДПС у разі виявлення недоплати податкового зобов’язання. Їх єдинник сплачує на основі надісланого йому податкового повідомлення-рішення (ППР) протягом 10 робочих днів, що настають за днем отримання такого ППР.
Крім штрафу, спрощенець четвертої групи, який прострочив сплату єдиного податку, має сплатити пеню відповідно до ст. 129 ПКУ. Її нараховують із першого робочого дня, наступного за останнім днем граничного строку сплати податку.
Важливо! У разі самостійного виправлення платником податків, з дотриманням порядку, вимог та обмежень, визначених ст. 50 ПКУ, помилок, що призвели до заниження податкового зобов’язання у звітних (податкових) періодах, що припадають на період дії воєнного стану, такий платник звільняється від нарахування та сплати штрафних санкцій, передбачених п. 50.1 ПКУ, та пені (пп. 69.1, пп. 69.38 п. 69 підрозд. 10 розд. ХХ «Перехідні положення» ПКУ)
Матеріали за темою:
Єдиний податок 4 групи у 2026: ставки, МПЗ і військовий збір
Єдиний податок 4 групи: коли та як податкова приймає рішення про реєстрацію або відмову
Статус платника ЄП 4 групи оскаржується: чи потрібно сплачувати податок у встановлені строки
Платник ЄП 4 групи надає послуги з перевезення: чи загрожує це втратою спецстатусу
Аграрії на IV групі можуть постачати воду, але є важливий нюанс
Платіжна інструкція на сплату податків і ЄСВ: приклади заповнення
Коефіцієнт індексації НГО земель: як врахувати при сплаті податків у 2026 році
Коефіцієнт індексації НГО земельної ділянки: практика застосування
Мінімальне податкове зобов’язання: правила розрахунку
Позитивне значення МПЗ: у який строк його сплачують платники ЄП четвертої групи
У яку громаду сплачувати МПЗ для єдиного податку 4 групи, якщо ділянки в різних громадах
Перехід ФОПа-фермера на 4 групу єдиного податку: які умови слід виконати
Декларація платника єдиного податку 4 групи для ФОП: порядок заповнення
Декларація платника єдиного податку 4 групи – юридичної особи: подання та заповнення
Розрахунок частки сільгосптоваровиробництва: які доходи держпідтримки включають до рядка 3.1
Витрати пального в агропідприємствах та контроль ДПС
Фермерське господарство: умови роботи та оподаткування
Собівартість агропідприємств під прицілом податкової: реальний кейс перевірки
Довідники за темою:
Коефіцієнт індексації нормативної грошової оцінки земель у 1996-2025 роках
Шаблони та зразки документів:
Розрахунок частки сільськогосподарського товаровиробництва
Податкова декларація платника єдиного податку четвертої групи
Працюєте в коворкінгу, орендуєте офіс зі спільним інтернетом або ведете облік одразу кількох клієнтів? Однакова IP-адреса може стати приводом для запитань від податкової, банку чи АМКУ. Зібрали чекліст для різних ситуацій: які договори та документи підготувати заздалегідь, що перевірити і чого не робити, аби не посилити підозри
Роботодавець може організовувати охорону майна та встановлювати відеоспостереження за наявності законної мети й дотримання права працівників на приватність. Водночас внутрішні накази не надають права на примусовий обшук особистих речей, а законність відеоспостереження залежить від його мети, місця встановлення камер і порядку обробки персональних даних
Верховний Суд скасував рішення судів, які затвердили мирову угоду між міською радою та товариством у спорі про магазин на комунальній земельній ділянці. Суд зазначив, що окреме рішення сесії ради для укладення цієї угоди не вимагалося, однак суди мали перевірити, чи не порушує вона інтересів територіальної громади та чи мав магазин ознаки самочинного будівництва на час зведення
За роз’ясненням податківців, суб’єкт господарювання, який має ліцензію на вирощування тютюну, є платником акцизного податку як виробник тютюнової сировини та повинен подавати декларацію відповідно до пункту 223.2 ПКУ. Водночас пункт 49.2-1 ПКУ передбачає подання декларацій за кожний звітний період за наявності чинної ліцензії незалежно від того, чи провадилася господарська діяльність у цей період
У Верховній Раді зареєстровано законопроєкт від 29.10.2026 №16200, який передбачає комплексну підтримку бізнесу та цивільних осіб, що виконують професійні й трудові обов’язки на територіях активних або можливих бойових дій. Серед пропозицій – податкові пільги, додаткові трудові та соціальні гарантії, звільнення визначених доходів від ПДФО, а також зарахування підтверджених періодів роботи до страхового стажу в подвійному розмірі для територій активних бойових дій і в півторакратному – для територій можливих бойових дій
У 2026 році Кабмін суттєво оновив порядок звіряння даних персонального військового обліку з територіальними центрами комплектування та соціальної підтримки. Нові правила визначають не лише перехід до цифрового формату, а й встановлюють чіткі строки, порядок взаємодії зі «своїм» і «чужими» ТЦК та СП, а також алгоритм дій у разі відсутності технічної можливості електронного обміну. Незважаючи на цифровізацію, на практиці більшість підприємств поки що продовжують проводити звіряння у паперовому форматі. Розберемося, які вимоги вже діють, що потрібно зробити відповідальному за військовий облік та як уникнути типових помилок

У Верховній Раді зареєстровано законопроєкт №6197, який передбачає зміни до статті 235 КЗпП щодо виконання рішення суду про поновлення працівника на роботі. За пропозицією авторів, виконання рішення вважатиметься завершеним після видання наказу про поновлення та фактичного допуску працівника до виконання попередніх обов’язків за умови, що працівник обізнаний про наказ і має реальну можливість працювати
У Збройних силах України посилюють контроль за роботою військово-лікарських комісій при ТЦК та СП. Наказ передбачає постійний моніторинг рішень ВЛК, перевірки обґрунтованості медичних висновків, додаткову увагу до військовозобов’язаних із хронічними захворюваннями та посилення нагляду за направленням на медогляди й оформленням документів
Уряд визначив подальші заходи з детінізації економіки, зокрема щодо запобігання зловживанням під час митного оформлення гуманітарної допомоги та протидії штучному дробленню бізнесу для ухилення від сплати ПДВ. Найближчим часом планують визначити оновлений перелік товарів, яких стосуватимуться зміни, а податкова, митна служба та БЕБ посилять роботу з платниками високого рівня ризику
З 26 листопада 2026 року набирають чинності оновлені вимоги до фруктових джемів, желе, мармеладів і підсолодженого каштанового пюре. Вони визначають мінімальний вміст фруктової сировини, правила зазначення її кількості на етикетках і вимоги до найменування продукції. Для виробників також уточнено умови перехідного періоду, який не починається заново з дати набрання чинності змінами
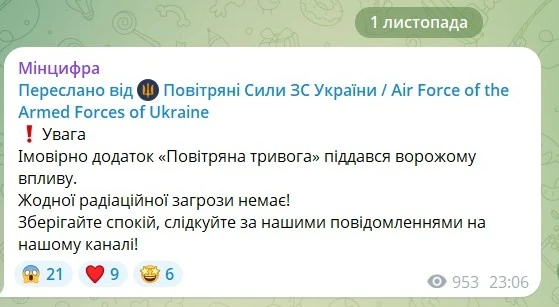
1 листопада 2026 року Мінцифри повідомило про ймовірний ворожий вплив на застосунок «Повітряна тривога» та спростувало інформацію про радіаційну загрозу. Розповідаємо, як отримувати сповіщення про повітряну небезпеку альтернативними способами: через екстрені налаштування смартфона, сирени та офіційні канали Повітряних Сил ЗСУ
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги