Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Розповімо про строки, правила подання декларації платника єдиного податку четвертої групи та відповідальність за неподання звітності. Допоможемо сільгосппідприємству правильно заповнити декларацію разом з Додатком 1 щодо відомостей про наявність земельних ділянок та Додатком 3 щодо МПЗ
Декларацію платника єдиного податку четвертої групи (далі – Декларація) подають юридичні особи незалежно від організаційно-правової форми, у яких частка сільськогосподарського товаровиробництва за попередній податковий (звітний) рік дорівнює або перевищує 75%.
Платники єдиного податку четвертої групи самостійно обчислюють суму податку щороку станом на 1 січня і не пізніше 20 лютого поточного року подають відповідному контролюючому органу за місцезнаходженням платника податку та місцем розташування земельної ділянки Декларацію на поточний рік (пп. 295.9.1 Податкового кодексу України; далі – ПКУ).
Декларацію подають із метою:
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Платники єдиного податку четвертої групи подають:
Неподання або несвоєчасне подання єдинником Декларації тягнуть за собою накладення штрафу в розмірі 340 грн, за кожне таке неподання або несвоєчасне подання.
Ті самі дії, вчинені платником податків, до якого протягом року було застосовано штраф за таке порушення, тягнуть за собою накладення штрафу в розмірі 1020 грн за кожне таке неподання або несвоєчасне подання (п. 120.1 ПКУ).
Форма Декларації затверджена наказом Мінфіну від 19.06.2015 №578 (у редакції наказу Мінфіну від 31.01.2025 №57).
Ідентифікатор електронної форми Декларації J0103806, її додатків:
Сільськогосподарські товаровиробники для переходу на спрощену систему оподаткування або щорічного підтвердження статусу платника єдиного податку подають не пізніше 20 лютого поточного року:
Завантажити бланки:
У рядку 1 загальної частини Декларації заповнюють «тип декларації». Тобто проставляють позначку «х» за відповідним реквізитом:
У рядку 1 загальної частини Декларації також обов'язково заповнюють реквізит «за ____ рік».
На замітку! Реквізит «починаючи з» заповнюють у разі виникнення об'єкта оподаткування не з початку року. Наприклад: у платника єдиного податку на території органу місцевого самоврядування, де у нього не було земельних ділянок (відповідно по цьому органу місцевого самоврядування з кодом, що відповідає коду за КАТОТТГ – Кодифікатор адміністративно-територіальних одиниць та територій територіальних громад, затверджений наказом Мінінфраструктури від 26.11.2020 №290, не подавалася звітна податкова декларація), виникає новий об'єкт оподаткування – нова земельна ділянка. У такому разі у звітній податковій Декларації платник заповнює реквізит «починаючи з» та зазначає дату виникнення об'єкта оподаткування
Реквізит «з урахуванням уточнень» заповнюють у разі уточнення платником податкових зобов'язань щодо минулих податкових періодів у складі звітної (нової звітної) Декларації, а також під час надання уточнюючої звітної Декларації.
У рядках 2–6 вказують відповідно до реєстраційних документів:
У рядку 8 наводять код адміністративно-територіальної одиниці, визначений за КАТОТТГ.
З урахуванням примітки 9 до Декларації в рядку 8 загальної частини загальної Декларації (у тому числі, якщо юридична особа має земельні ділянки, які розташовані на території різних територіальних громад) зазначається код територіальної громади за КАТОТТГ, на території якої знаходиться орган ДПС, в якому платник перебуває на податковому обліку (основне місце), тобто код третього рівня за КАТОТТГ (ЗІР, категорія: 108.02.05).
Розрахункова частина Декларації
У рядку 1 за графою 2 «Категорія земель» відображають дані щодо земель сільськогосподарського призначення (сільськогосподарські угіддя (рілля, сіножаті, пасовища, багаторічні насадження) та землі водного фонду) на підставі відомостей (довідки) про наявність земельних ділянок та земель водного фонду.
У графі 3 зазначають площу земельних ділянок у гектарах із чотирма десятковими знаками після коми.
Показники графи 3 Декларації мають дорівнювати показникам рядків 1.1.0, 1.2.0, 1.3.0, 1.4.0, 2.0 графи 11 Додатку 1 до цієї Декларації.
У графі 4 вказують нормативну грошову оцінку одиниці площі земельної ділянки станом на 1 січня поточного року з урахуванням коефіцієнта індексації відповідно до п. 292-1.2 ПКУ.
У графі 5 наводять ставку єдиного податку з 1 га відповідних сільськогосподарських угідь:
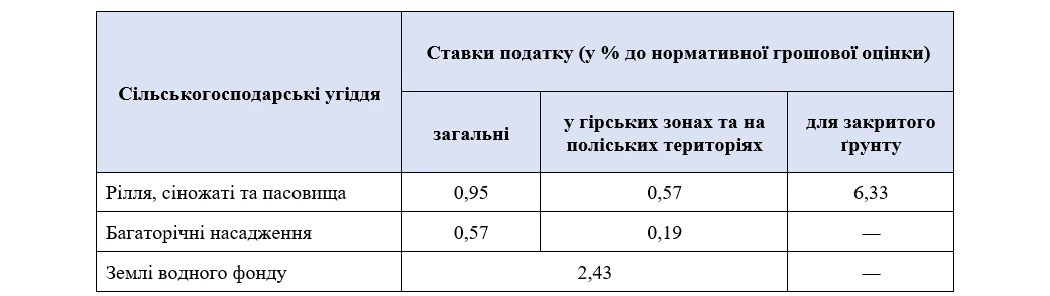
У графі 6 зазначають розраховану суму податку (внеску) відповідно до наведеної формули.
Увага! Річну суму єдиного податку четвертої групи визначають пропорційно до кількості місяців, коли площі земельних ділянок (земельних часток (паїв)) підлягали оподаткуванню єдиним податком
У графах 7–10 зазначають відповідну суму єдиного податку, розраховану для відповідного кварталу. Оскільки податкові зобов’язання платники єдиного податку четвертої групи сплачують щокварталу протягом 30 календарних днів, що настають за останнім календарним днем податкового (звітного) кварталу (пп. 295.9.2 ПКУ), у формі Декларації передбачено розрахунок річної суми податку та щоквартальних платежів, які обчислюють у відсотках до річної суми:
У рядку 2 «Землі водного фонду, всього» наводять інформацію за відповідними графами у наведеному вище порядку.
У рядку 3 вказують нараховану за звітний рік суму єдиного податку. Зазначають показники щодо річної та щоквартальних сум єдиного податку за всіма земельними ділянками, які навели за рядками 1–2.
У рядку 4 зазначають позитивне значення різниці між сумою загального мінімального податкового зобов'язання та загальною сумою сплачених податків, зборів, платежів і витрат на оренду земельних ділянок (р. 4 графа 3 розд. ІІ додатка 3).
У рядку 5 вказують загальні податкові зобов'язання з єдиного податку з урахуванням значення рядка 4 щодо позитивного значення різниці між сумою загального мінімального податкового зобов'язання та загальною сумою сплачених податків, зборів, платежів та витрат на оренду земельних ділянок.
Додаток 1 «Відомості про наявність земельних ділянок»
У графі 2 зазначають у відповідних рядках дані щодо земель сільськогосподарського призначення (сільськогосподарські угіддя (рілля, сіножаті, пасовища, багаторічні насадження) та землі водного фонду).
У графах 3–5 наводять інформацію щодо документів, які засвідчують / підтверджують право власності та / або користування земельними ділянками:
Важливо! Якщо платник має тільки орендовані земельні ділянки, графу 5 не заповнює та прокреслює
У графах 6 та 7 зазначають дату та номер реєстрації в Державному земельному кадастрі.
У графі 8 зазначають кадастровий номер земельної ділянки, якщо він їй присвоєний. За відсутності кадастрового номера, графу 8 не заповнюють і прокреслюють.
Відомості щодо місця розташування земельної(их) ділянки(ок) наводять у графах 9 та 10:
Додаток 3. Розрахунок загального мінімального податкового зобов'язання за податковий (звітний) рік
У пп. 14.1.114-2 ПКУ визначено, що МПЗ – це:
мінімальна величина податкового зобов’язання (МПЗ) із сплати податків, зборів, платежів, контроль за справлянням яких покладено на контролюючі органи, пов’язаних з виробництвом та реалізацією власної сільськогосподарської продукції та / або з власністю та / або користуванням (орендою, суборендою, емфітевзисом, постійним користуванням) земельними ділянками, віднесеними до сільськогосподарських угідь, розрахована відповідно до цього Кодексу.
МПЗ розраховують винятково стосовно земель сільськогосподарського призначення, якими користується платник податку на правах власності, оренди, суборенди, емфітевзису, постійного користування.
У пригоді також можуть стати матеріали:
Розглянемо, як заповнювати розділ І Додатку 3.
У графі 2 зазначають кадастровий номер земельної ділянки (у разі наявності).
У графі 3 наводять площу власної земельної ділянки в гектарах.
У графі 4 зазначають частку ріллі (у %) у площі власної земельної ділянки.
У графі 5 наводять площу орендованої земельної ділянки в гектарах.
У графі 6 зазначають частку ріллі (у %) у площі орендованої земельної ділянки.
У графах 7 та 8 зазначають нормативну грошову оцінку земельної ділянки.
Для земельної ділянки, нормативна грошова оцінка якої проведена, вказують нормативну грошову оцінку відповідної земельної ділянки з урахуванням коефіцієнта індексації, визначеного відповідно до порядку, встановленого ПКУ для справляння плати за землю (НГОд) (п.п. 38-1.1.1 ПКУ). Для земельної ділянки, нормативна грошова оцінка якої не проведена, – нормативну грошову оцінку 1 гектара ріллі по Автономній Республіці Крим або по області з урахуванням коефіцієнта індексації, визначеного відповідно до порядку, встановленого ПКУ для справляння плати за землю (НГО) (п.п. 38-1.1.2 ПКУ).
У пригоді можуть стати статті:
У графі 9 слід вказувати коефіцієнт, розмір якого визначають відповідно до пп. 38-1.1.1 і 38-1.1.2 ПКУ. І хоча у цих підпунктах вказаний коефіцієнт складає 0,05, починаючи з 2025 року вказується інший коефіцієнт – 0,057. Це пояснюється тим, що згідно з п. 67-1 підрозд. 10 розд. ХХ ПКУ під час визначення МПЗ за 2025 рік та наступні роки, закінчуючи роком, у якому буде припинено або скасовано воєнний стан, коефіцієнт «К», визначений у пп. 38-1.1.1 і 38-1.1.2 ПКУ, застосовують із значенням 0,057.
Увага! Під час визначення МПЗ за 2025 рік та наступні роки, закінчуючи роком, у якому буде припинено або скасовано воєнний стан, у графі 9 розділ І додатку 2 до Декларації зазначають коефіцієнт 0,057.
У графі 10 зазначають кількість календарних місяців, протягом яких земельна ділянка перебуває у власності, оренді, користування на інших умовах (у т. ч. на умовах емфітевзису) платника податків (пп. 38-1.1.1 і 38-1.1.2 ПКУ).
У графі 11 зазначають МПЗ земельної ділянки, нормативна грошова оцінка якої проведена, яке розраховують за формулою:
гр. 7 × гр. 9 × гр. 10 ÷ 12.
У графі 12 зазначають МПЗ земельної ділянки, нормативна грошова оцінка якої не проведена, яке розраховують за формулою:
гр. 8 × гр. 3 або 5 × гр. 9 × гр. 10 ÷ 12.
Увага! Показники граф 11 та 12 мають бути не менше 700 грн з 1 га або 1400 грн з 1 га, якщо частка ріллі не менше 50%
Загальне МПЗ (дорівнює загальній сумі МПЗ щодо всіх ділянок) вказують у рядку 2 графи 13 і переносять до рядка 01 розділу ІІ Додатку 3.
У графі 14 зазначають 20% витрат на сплату орендної плати за віднесені до сільськогосподарських угідь земельні ділянки, орендодавцями яких є юридичні особи, та / або які перебувають у державній чи комунальній власності (п. 297-1.5 ПКУ).
Визначимо, як заповнювати показники розділу ІІ Додатку 3.
До рядка 01 переносять дані з графи 13 рядка 2 розділу І Додатку 3.
У рядку 02 зазначають загальну суму сплачених платником єдиного податку податків, зборів, платежів.
Для юридичних осіб – платників єдиного податку четвертої групи загальна сума сплачених податків, зборів, платежів та витрат на оренду земельних ділянок включає:
Суми витрат, які зменшують суму загального МПЗ, відображають у рядках 02.1–02.10 розділу ІІ Додатку 3. Під час його заповнення слід враховувати пояснення щодо заповнення відповідних рядків цього розділу, які наведені у примітках. Загальну суму витрат вказують у рядку 02.
На замітку! У сумі сплачених податків, зборів, платежів та витрат на оренду земельних ділянок не враховують помилково та / або надміру сплачені у податковому (звітному) році суми податків, зборів, платежів
У рядку 03 зазначають 20% витрат на сплату орендної плати за віднесені до сільськогосподарських угідь земельні ділянки, орендодавцями яких є юридичні особи, та / або які перебувають у державній чи комунальній власності.
При цьому у рядку 03 не вказують витрати на сплату орендної плати щодо земельних ділянок, які орендодавцями яких є фізичні особи.
У рядку 04 наводять різницю між загальною сумою МЗП та загальною сумою сплачених податків, зборів, платежів та витрат на оренду земельних ділянок (рядок 01 – рядок 02 – рядок 03 розділу ІІ).
У рядку 04 вказують як позитивне, так і від’ємне значення. Однак лише позитивне значення переносять до рядка 04 розрахункової частини Декларації.
У разі позитивного значення різниці між сумою загального МПЗ та загальною сумою витрат єдинник четвертої групи зобов'язаний збільшити визначену в Декларації за наступний за звітним податковий (звітний) рік суму єдиного податку, що підлягає сплаті до бюджету, на суму такого позитивного значення (п. 297-1.7 ПКУ). Тобто фактично платник обчислює зобов’язання в частині МПЗ з урахуванням податків та інших дозволених витрат, які він поніс у році, що передує звітному. Значення може бути зі знаком «+» або зі знаком «-».
До бюджету сплачують не загальну суму МПЗ, а суму позитивної різниці між сумою загального МПЗ та загальною сумою сплачених податків, зборів, платежів та витрат на оренду земельних ділянок показник. Тому позитивне значення переносять до рядка 4 розрахункової частини Декларації для юридичних осіб.
Важливо! Юрособа – платник ЄП 4 групи, яка має у власності (оренді) земельні ділянки, віднесені до сільськогосподарських угідь, що розташовані на територіях активних бойових дій (внесених до Переліку, затвердженого наказом Мінреінтеграції від 22.12.2022 №309), повинна подавати Додаток 3 по МПЗ у складі декларації єдиного податку на звітний рік, позаяк він є її невід’ємною частиною. При цьому, якщо такий платник має підстави не нараховувати та не сплачувати МПЗ за 2023 рік (пп. 69.14, 69.33 п. 69 підрозд. 10 розд. XX «Перехідні положення» ПКУ), він подає Додаток 3 у складі Декларації із декларуванням об’єктів оподаткування – кадастрових номерів, площ земельних ділянок та не нараховувати податкові зобов’язання з МПЗ (декларування з прочерками та «0»). Див. роз’яснення ГУ ДПС в Одеській обл.
Декларацію єдинник на власний розсуд подає в один із способів:
Важливо! За загальним правилом декларацію в електронному вигляді слід подати не пізніше закінчення останньої години дня, в якому спливає граничний строк її подання (п. 49.5 ПКУ). Але у період дії воєнного стану електронні документи від платників податків приймають у робочі дні з 8:00 до 20:00 (п. 69.18 підрозд. 10 розд. ХХ ПКУ)
Матеріали за темою:
Єдиний податок 4 групи: умови перебування, сплати і звітування
Розрахунок частки сільгосптоваровиробництва: які доходи держпідтримки включають до рядка 3.1
Чи подають розрахунок частки сільгосптоваровиробництва разом із декларацією платника ЄП 4 групи
Розрахунок частки сільгосптоваровиробництва: всі доходи мають значення
ЄП 4-ї групи та реорганізація: ДПС роз’яснила правила подання розрахунку частки
ДПС роз’яснила порядок подання декларації платником ЄП четвертої групи за нові землі
Декларація платника єдиного податку 4 групи для ФОП: порядок заповнення
Який порядок заповнення графи 4 декларації платника ЄП 4 групи
Декларація з ЄП 4 групи: який КАТОТТГ вказувати та до якого бюджету сплачувати податок
ДПС роз’яснила, який код КАТОТТГ зазначати в загальній декларації платника ЄП 4 групи
Мінімальне податкове зобов’язання: правила розрахунку за 2025 рік
Від’ємне МПЗ у ЄП IV групи: податківці пояснили, як заповнити додаток 3
Неподання Додатка 3 – підстава для відмови у реєстрації платником 4 групи ЄП для сільгоспвиробників
Коефіцієнт індексації НГО земель: як врахувати при сплаті податків у 2026 році
Коефіцієнт індексації НГО земельної ділянки: практика застосування
Змінився вид земельних угідь протягом року: як уточнити декларацію платника ЄП 4 групи
Шаблони та зразки документів:
Податкова декларація платника єдиного податку четвертої групи

Якщо заборгованість дебітора чи кредитора вже прострочена понад три роки, або навпаки – ви (чи вам) надали за договором відстрочку в оплаті боргу більше ніж на один рік, чи треба дисконтувати такі заборгованості? І якщо треба – то як саме це робити? Як визначити дисконтовану вартість? Такі питання турбують бухгалтерів багатьох підприємств. Розглянемо в цій статті ці та інші питання стосовно дисконтування
ДПС роз’яснила порядок використання реєстраційної суми в системі електронного адміністрування ПДВ у разі реорганізації товариства шляхом виділу. Товариство має подати заяву в таблиці 4 додатка Д3 до декларації за період державної реєстрації змін до відомостей про правонаступника в ЄДР. Після проведення перевірки слід заповнити таблицю 5 додатка Д3
БЕБ і Міноборони уклали меморандум про співпрацю для виявлення фінансових ризиків і запобігання неефективному використанню бюджетних коштів під час оборонних закупівель. На запит Міноборони фахівці Бюро аналізуватимуть ціни, перевірятимуть учасників і переможців закупівель, а також досліджуватимуть інші обставини, які можуть свідчити про ризики порушень
Українці, які не є пенсіонерами та мають дані в реєстрі застрахованих осіб, можуть добровільно сплачувати внески до Пенсійного фонду незалежно від місця проживання та роботи. Для зарахування одного повного місяця страхового стажу мінімальний внесок становить 22% мінімальної зарплати 8647 грн. Договір із ПФУ можна укласти онлайн, а сплачувати внески дозволено як за себе, так і за іншу особу, зокрема з-за кордону
9 листопада 2026 року представники Мінфіну, НБУ та експерти МВФ розпочали робочі зустрічі в межах другого і третього переглядів програми розширеного фінансування EFF. Сторони обговорять виконання зобов’язань України, макроекономічну ситуацію та структурні реформи, а також ключові показники Державного бюджету на 2027 рік і джерела міжнародного фінансування. А Ніна Южаніна нагадала про питання виконання структурних маяків програми
Як ФОП подати ліквідаційну декларацію після припинення діяльності? Розбираємо строки звітування для 1, 2 та 3 груп, визначення звітного періоду, заповнення декларації й Додатка 1, сплату єдиного податку, військового збору та ЄСВ. Покрокові приклади допоможуть правильно оформити ліквідаційну звітність без помилок
ДПС роз’яснила порядок перенесення від’ємного значення ПДВ до новоствореної юридичної особи в разі реорганізації товариства шляхом виділу. Товариство має подати заяву в таблиці 2 додатка Д2 до декларації за період державної реєстрації відповідних змін у ЄДР, зазначивши суму, що передається правонаступнику відповідно до розподільчого балансу. Після документальної перевірки та підтвердження цієї суми правонаступник може включити її до податкового кредиту через рядок 16.3 декларації та таблицю 3 додатка Д2
Із 4 листопада 2026 року діють оновлені правила включення товарів до переліку продукції з підтвердженим ступенем локалізації для публічних закупівель. Виробники мають розраховувати частку місцевої складової у виробничій собівартості, підтверджувати виконання щонайменше чотирьох технологічних операцій і подавати розширену оборотно-сальдову відомість за останні 12 місяців
Верховний Суд підтвердив, що для застосування пільги з податку на нерухоме майно за пп. «ж» пп. 266.2.2 ПКУ недостатньо бути сільськогосподарським товаровиробником і фактично використовувати будівлю для потреб господарства. Об’єкт нерухомості також має бути офіційно віднесений до класу 1271 за ДК 018-2000 та не передаватися в оренду, лізинг або позичку
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Законопроєкти №16217 та №16218 вже подані до ВРУ. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
10 листопада весь світ святкуватиме Міжнародний день бухгалтера. І в кожного бухгалтера є своя мрія – отримати не лише увагу та теплі слова, але й відчутний подарунок, наприклад, у вигляді премії. Це цілком справедливо, адже щоденна робота бухгалтера допомагає компанії бути на плаву, економити кошти і уникати штрафів. Як натякнути директору, у Міжнародний день бухгалтера (Міжнародний день бухгалтерії), що премія – найкращий подарунок
З 30 жовтня 2026 року набрали чинності зміни до Інструкції з організації обліку особового складу, затвердженої наказом Міноборони №280. Наказ Міноборони від 05.10.2026 №357 уточнив порядок обліку військовослужбовців, які повернулися після СЗЧ, переміщуються до інших військових частин, а також осіб, які проходять оформлення та відбір на військову службу. Зокрема, військових, загибель яких офіційно підтвердили після зникнення безвісти або перебування в полоні, виключатимуть зі списків частини датою державної реєстрації смерті
Документацію з трансфертного ціноутворення на запит ДПС платник податків повинен подати протягом 30 календарних днів із дня вручення запиту. ДПС роз’яснює, як скористатися меню «Листування з ДПС» в Електронному кабінеті, правильно заповнити реквізити відповіді та отримати підтвердження реєстрації документів
5 листопада Європейська Бізнес Асоціація провела зустріч із представниками Мінекономіки, Міноборони та Мінцифри щодо змін у процедурах визначення критично важливих підприємств і бронювання працівників, запроваджених постановою КМУ від 23.10.2026 №1328. Урядовці пояснили причини перегляду попередньої моделі та наголосили на необхідності чіткішого розмежування статусу критично важливого підприємства й економічного бронювання
Під час воєнного стану роботодавець може надати працівникові відпустку без збереження заробітної плати на підставі ч. 3 ст. 12 Закону №2136 без обмеження тривалості, передбаченого ст. 26 Закону № 504. Закон не встановлює для такої відпустки мінімальної тривалості, тому її можна оформити навіть на один календарний день
Чи можуть оштрафувати за неподання повідомлення за формою №20-ОПП щодо офісних приміщень? Верховний Суд дійшов висновку, що саме по собі неподання форми №20-ОПП не є підставою для штрафу за п. 117.1 ПКУ. У цій же справі суд розглянув особливості оподаткування діяльності онлайн-казино: підтвердив звільнення від РРО/ПРРО за визначених умов та розмежував виграш гравця і повернення його депозиту. Розбираємо ключові висновки суду
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Громадяни можуть скористатися податковою знижкою та повернути частину ПДФО за витрати на допоміжні репродуктивні технології, зокрема екстракорпоральне запліднення, а також на усиновлення дитини. Знижка застосовується лише до офіційних доходів і в межах визначених лімітів за наявності підтвердних документів
Чи можна встановити випробування працівнику, якого приймають за строковим трудовим договором на 9 місяців? За загальним правилом КЗпП випробування не встановлюють, однак під час дії воєнного стану ця заборона не застосовується. Пояснюємо, на які норми законодавства спиратися
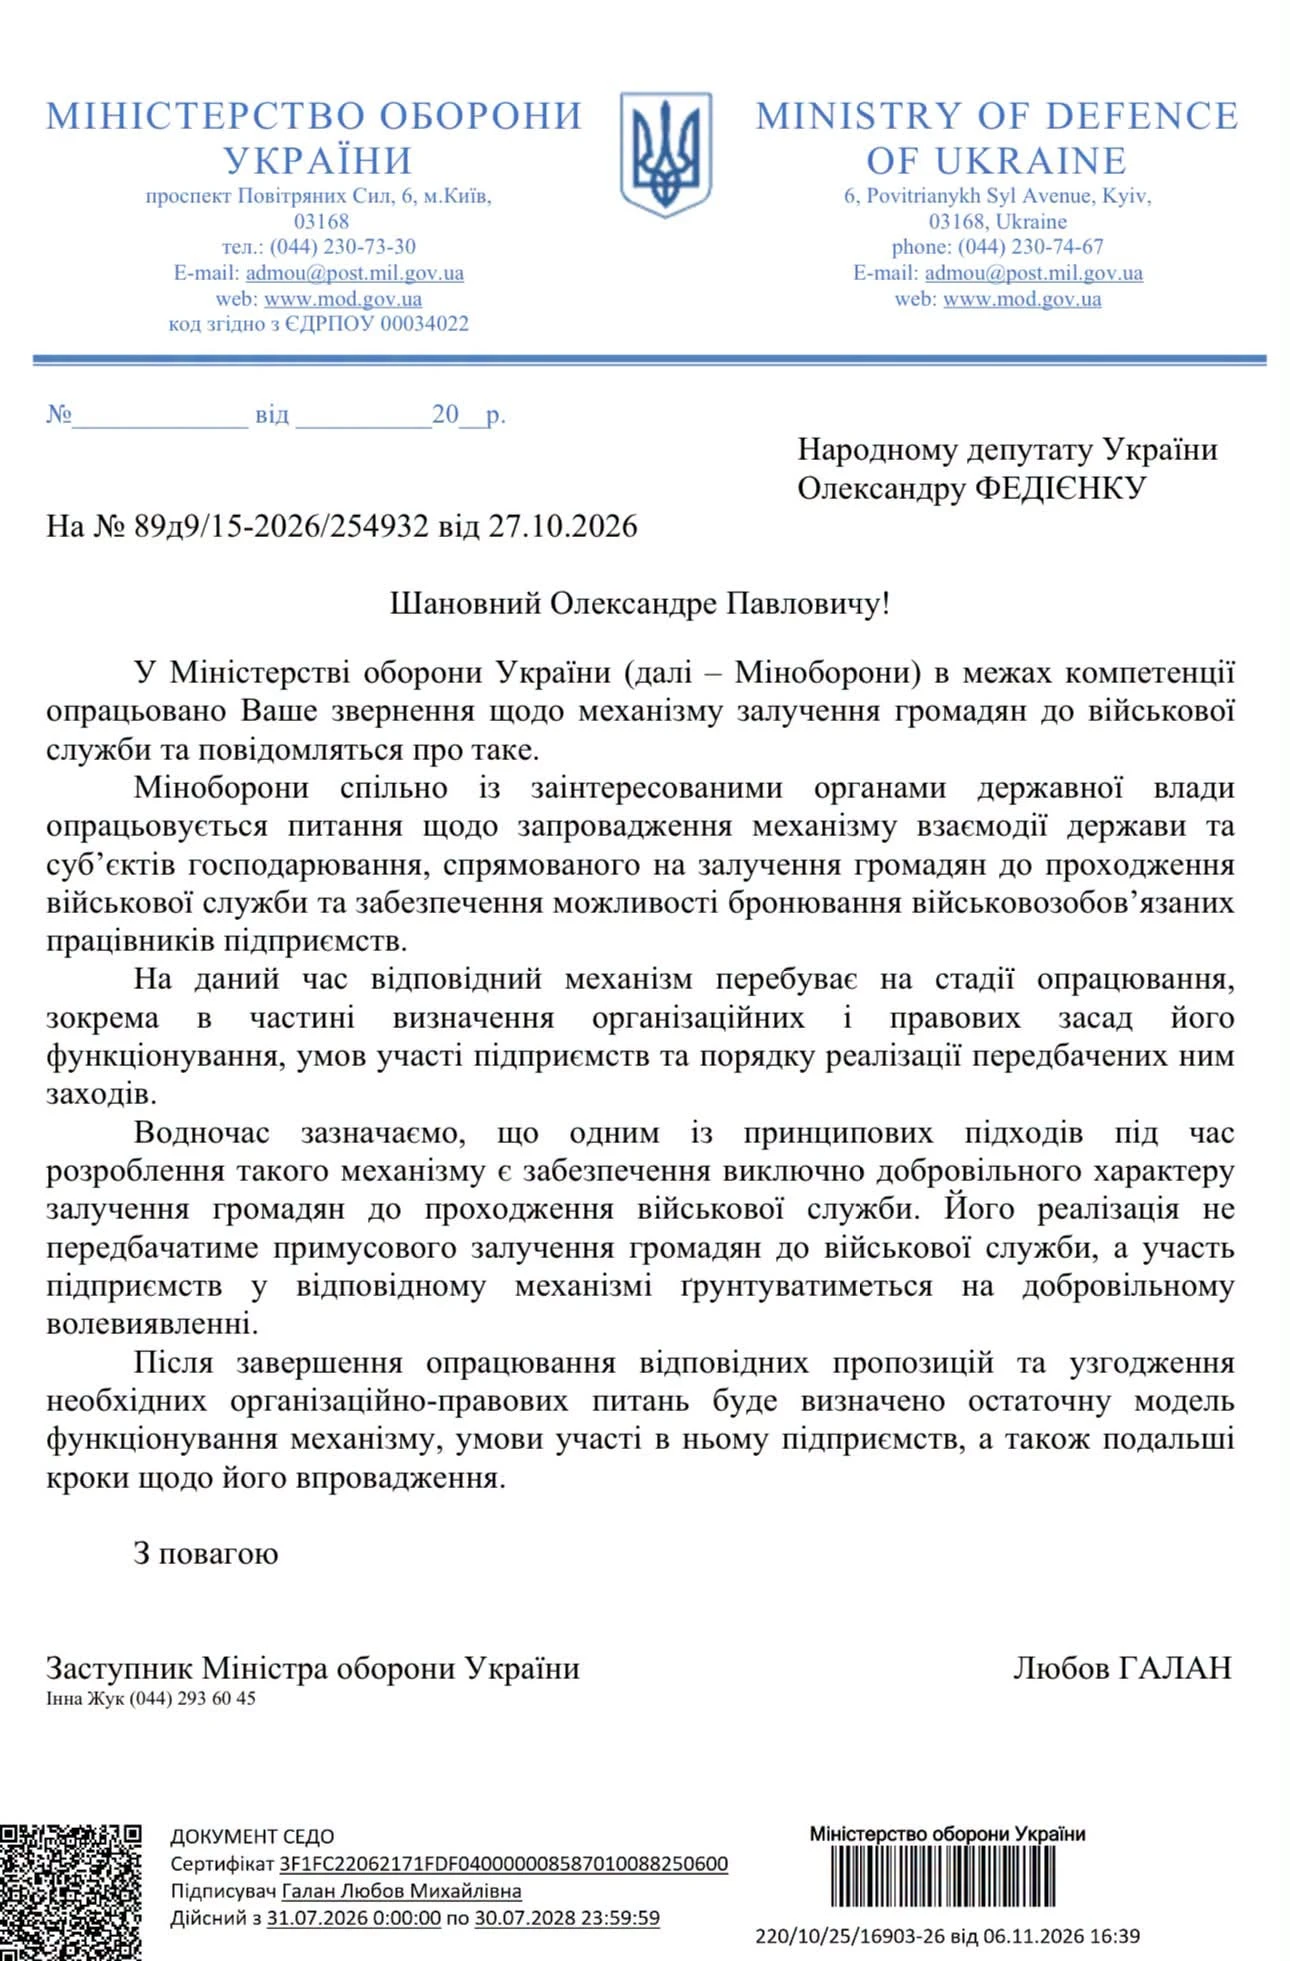
100% бронювання працівників в обмін на їхню добровільну службу: прем’єр-міністр раніше озвучив таку можливість для бізнесу. Однак, як випливає з відповіді Міноборони на запит народного депутата Олександра Федієнка, конкретного механізму поки немає. Не визначено ані умов участі підприємств, ані строків служби, ані порядку подальшого бронювання працівників. Тож бізнесу поки незрозуміло, на яких умовах працюватиме ця ініціатива