


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Платники екологічного податку, чиї джерела забруднення залишилися на територіях бойових дій або тимчасової окупації, можуть видихнути з полегшенням – подавати заяву про відсутність об’єкта оподаткування не потрібно. Законодавство врахувало форс-мажорні обставини: екоподаток на таких територіях не нараховується і не сплачується до завершення бойових дій або деокупації. Важливо лише відновити подання декларації з першого числа місяця після припинення бойових дій
Чи подається заява про відсутність у звітному році об’єкта обчислення екологічного податку платником екологічного податку, який з початку звітного року не планує здійснення викидів, скидів забруднюючих речовин, розміщення відходів, якщо джерела забруднення знаходяться на територіях, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією територіях України?
Якщо платник податку з початку звітного року не планує здійснення викидів, скидів забруднюючих речовин, розміщення відходів, утворення радіоактивних відходів протягом звітного року, то такий платник податку повинен повідомити про це відповідний контролюючий орган за місцем розташування джерел забруднення та скласти заяву про відсутність у нього у звітному році об’єкта обчислення екологічного податку (п. 250.9 Податкового кодексу України, далі – ПКУ).
В іншому разі платник податку зобов’язаний подавати податкові декларації.
Починаючи з 01 січня 2023 року в частині територій, включених до Переліку територій, на яких ведуться (велися) активні бойові дії або тимчасово окупованих російською федерацією, затвердженого наказом Мінрозвитку від 28.02.2025 №376, екологічний податок не нараховується та не сплачується за період з першого числа місяця, в якому було визначено щодо відповідних територій дату початку бойових дій або тимчасової окупації, до першого числа місяця, що настає після дати завершення бойових дій або тимчасової окупації на відповідній території.
Джерело: ЗІР, категорія 117.05
Читайте більше:
Екологічний податок: коли припиняти подачу декларації після продажу (оренди) майна
Декларація екологічного податку з додатками: інструкція заповнення
Екоподаток за викиди СО2: як правильно заповнити декларацію після перевищення ліміту
Експлуатація генератора у воєнний час: всі нюанси від купівлі до простою
Відсутні об’єкти для оподаткування екологічним податком або знищені: чи повідомляти ДПС
ФОП на загальній системі має враховувати особливості оподаткування коштів, отриманих від нерезидентів через Payoneer та Wise. Якщо кошти, отримані від здійснення зовнішньоекономічної діяльності, зараховані на рахунок, відкритий у системах Payoneer і WISE, та в подальшому перераховуються на рахунки, відкриті у банківських установах в Україні для здійснення підприємницької діяльності, то такі кошти включаються до доходу ФОП та оподатковуються у порядку, визначеному ст. 177 ПКУ
Податкова служба має право надсилати платнику податків письмовий запит про надання інформації у випадках, передбачених Податковим кодексом України. Такі підстави викладені у пп. 73.3.1 ПКУ
На території підприємства встановили укриття для захисту працівників та відвідувачів. Чи може підприємство віднести це укриття до господарської діяльності та використати кредит з ПДВ?
Підприємство евакуює працівників під час тривоги, а працівники після евакуації замість того щоб йти в бомбосховище (яке не знаходиться на території) пішов кудись і там загинув. Яка може бути відповідальність компанії? Наказ в компанії на евакуації є
Компанія, яка працює за договором комісії, має враховувати не лише власну комісійну винагороду під час визначення обсягу операцій для обов’язкової ПДВ-реєстрації. Податкова наголошує, що до розрахунку за останні 12 календарних місяців включаються також обсяги постачання товарів або послуг, які передаються чи отримуються в межах договорів комісії. Окремо враховується сума винагороди комісіонера за надання комісійної послуги. Таким чином, для визначення граничного обсягу в 1 млн грн беруться до уваги обидві складові
Податкова служба повідомила, що у разі збігу останнього дня подання звіту з вихідним або святковим днем строк автоматично переноситься. Подати звіт про внесок на підтримку працевлаштування осіб з інвалідністю можна в найближчий операційний день без порушення вимог ПКУ
Держпраці роз’яснює суб’єктам господарювання, що включення підприємства до річного плану заходів державного нагляду на 2026 рік саме по собі не означає обов’язкового проведення планової перевірки. В умовах воєнного стану діють обмеження на проведення планових і позапланових заходів державного нагляду, за винятком визначених законодавством випадків. Водночас Держпраці зобов’язана формувати та оприлюднювати річний план відповідно до вимог законодавства
Помилка в сумі єдиного внеску, допущена у попередньому звітному періоді, може бути виправлена під час формування поточного Додатка Д1 або ФІЗ-Д1. Для цього платник ЄСВ застосовує відповідний код типу нарахувань – 2 для донарахування або 3 для зменшення зайво нарахованого внеску. Такий механізм передбачений Порядком №4 та застосовується окремо для юридичних осіб і ФОП/осіб, які провадять незалежну професійну діяльність
Підприємство, яке працює у кількох областях України, може претендувати на статус критично важливого за критеріями Мінекономіки, зокрема за умови сплати визначеної суми податків і ЄСВ у щонайменше трьох областях. Водночас виникає питання, які саме платежі можна врахувати для досягнення встановленого порогу 24 тис. грн на область. Військовий збір за відповідний період зараховується до спеціального фонду державного бюджету за місцезнаходженням товариства, а ЄСВ сплачується за основним місцем обліку платника. Тому для підтвердження відповідності критерію щодо суми платежів питання врахування ЄСВ і військового збору потребує окремого роз’яснення Мінекономіки
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
Постанова КМУ №1078 запроваджує нову систему оплати праці педагогічних і науково-педагогічних працівників та визначає оклади для окремих непедагогічних посад у закладах освіти. Водночас загального підвищення зарплат для всіх непедагогічних працівників освіти документ не передбачає. Зміни стосуються, зокрема, головних бухгалтерів, непедагогічних заступників керівників, керівників планово-фінансових відділів і помічників вихователів. Окремо визначено нові підходи до розрахунку окладів педагогів, керівників закладів освіти, працівників центрів професійного розвитку та інклюзивно-ресурсних центрів
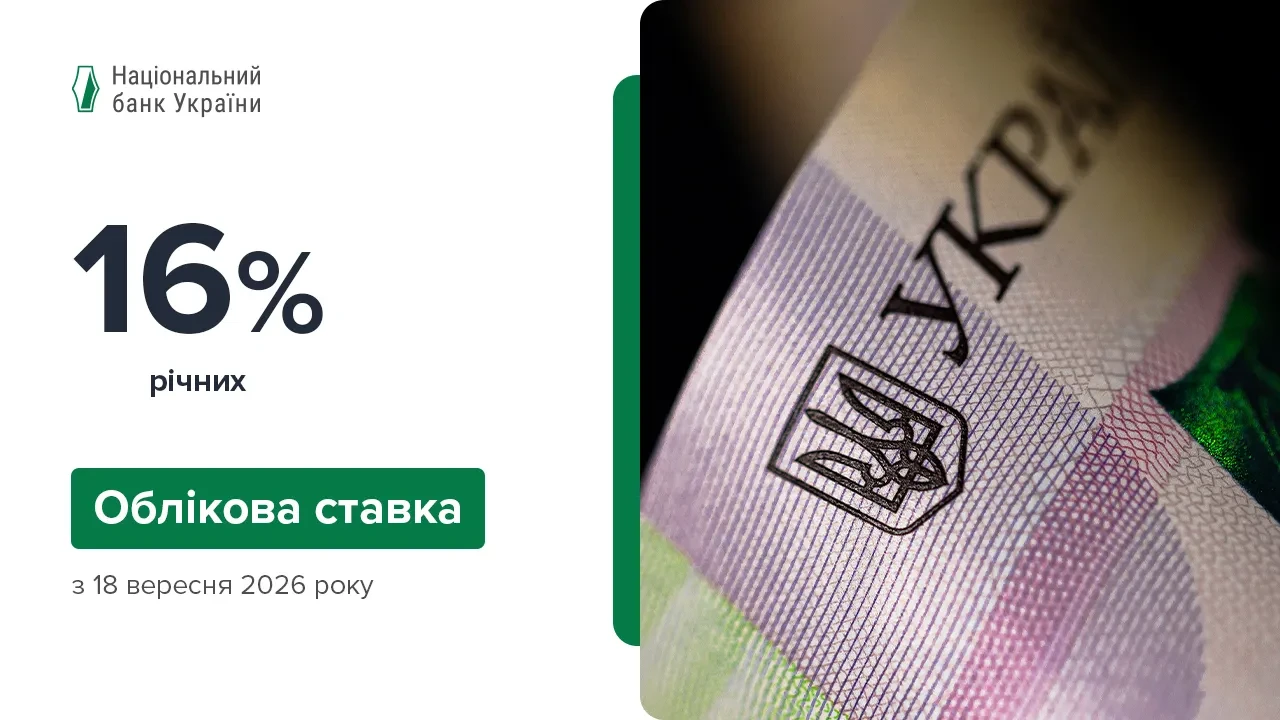
Для підтримання привабливості гривневих активів, стійкості валютного ринку, контрольованості очікувань та поступового приведення інфляції до цілі 5% на горизонті політики Правління Національного банку України вирішило підвищити облікову ставку на 0,5 в. п. до 16%
Верховний Суд оприлюднив огляд практики Касаційного адміністративного суду щодо процедурних порушень під час призначення та проведення податкових перевірок. У ньому систематизовано судові позиції щодо оформлення наказу, повідомлення платника, дотримання підстав і меж перевірки та правових наслідків порушення встановленої процедури. Також розглянуто питання допустимості акта перевірки як доказу, подання первинних документів разом із запереченнями та обов’язку контролюючого органу розглянути такі заперечення
ДПС оприлюднила проєкт наказу Мінфіну, яким пропонується оновити Порядок надання довідки про відсутність заборгованості з платежів за наказом №733. Зміни мають привести документ у відповідність до чинного законодавства та передбачають, зокрема, оновлення термінології й технічне коригування форм заяви та довідки. У документах планують уточнити правила зазначення податкового номера, паспортних даних, власного імені та прізвища фізособи. У разі ухвалення наказ набере чинності з дня його офіційного опублікування
У Верховній Раді зареєстровано законопроєкт №16079, який пропонує змінити правила проходження служби та проведення атестації посадових осіб податкових органів. Документ передбачає конкурсний відбір керівника центрального органу, що реалізує державну податкову політику, із п’ятирічним строком призначення та проведенням зовнішньої оцінки ефективності його роботи. Також пропонується законодавчо закріпити складові оплати праці податківців, встановити мінімальні посадові оклади та окремий коефіцієнт для фахівців із кібербезпеки. Окремий блок змін стосується одноразової атестації працівників податкових органів, яку планують проводити у дві черги
ДПС роз’яснила, як підтверджувати добові під час одноденних службових відряджень, зокрема коли працівник їде службовим автомобілем у відкриту місцевість. Відсутність проїзних документів або відмітки приймаючої сторони сама по собі не виключає можливості підтвердити фактичне перебування у відрядженні. Для цього може використовуватися сукупність первинних документів: наказ про відрядження, подорожній лист із маршрутом, звіт про відрядження та документи про виконання виробничих завдань