Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як відомо, податки виконують три функції – фіскальну, регулюючу та соціальну. Регулююча функція екологічного податку яскраво виражена і полягає у створенні фінансової зацікавленості платників у зменшенні негативного впливу на довкілля. Обсяги скидів безпосередньо у водні об'єкти забруднюючих речовин є об'єктом оподаткування екологічним податком. Завдяки чинному загальнодержавному екологічному податку світовий принцип «Забруднювач платить» працює і в Україні. Розглянемо декларацію, яку подає платник екологічного податку
На замітку! Статтю оновлено з урахуванням змін, внесених наказом Мінфіну наказом від 08.06.2026 №300 (чинний із 10.07.2026)
Податкову декларацію екологічного податку (далі – Декларація) подають платники екологічного податку – суб'єкти господарювання, юридичні особи, що не провадять господарську (підприємницьку) діяльність, бюджетні установи, громадські та інші підприємства, установи та організації, постійні представництва нерезидентів, включаючи тих, які виконують агентські (представницькі) функції стосовно таких нерезидентів або їх засновників, під час провадження діяльності яких на території України і в межах її континентального шельфу та виключної (морської) економічної зони здійснюють:
На замітку! Податківці вважають, що суб’єкт господарювання, який має дозвіл на розміщення відходів із встановленими лімітами та здійснює тимчасове розміщення побутових відходів (у тому числі контейнерах) до їх видалення шляхом вивезення відповідно до укладеного договору з підприємством комунального господарства на вивіз побутових відходів є платником екологічного податку (див. роз’яснення в ЗІР, категорія 117.01)
Не подають Декларацію такі суб’єкти-забруднювачі навколишнього середовища, у яких:
Також не сплачують та не декларують екоподаток за утворення та/або тимчасове зберігання радіоактивних відходів суб’єкти, визначені у п. 240.4 ПКУ. Ідеться про підприємства ядерної енергетики.
Звітним (податковим) періодом для обчислення податкових зобов’язань з екологічного податку є календарний квартал (п. 250.1 ПКУ).
Платники екологічного податку подають Декларацію протягом 40 календарних днів, що настають за останнім календарним днем податкового (звітного) кварталу, до контролюючих органів.
Якщо останній день подання припадає на вихідний або святковий день, строк переноситься на перший робочий день.
На замітку! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Якщо відповідно до законодавства у платника податків, крім обов’язків щодо подання податкових декларацій (розрахунків, звітів) та /або нарахування, утримання або сплати (перерахування) податків, зборів на території адміністративно-територіальної одиниці за своїм місцезнаходженням, виникають такі обов’язки на території іншої адміністративно-територіальної одиниці, то такий платник податків зобов’язаний стати на облік за таким неосновним місцем обліку у відповідному контролюючому органі (п. 7.1 розд. VII Порядку обліку платників податків і зборів, затвердженого наказом Мінфіну від 09.12.2011 №1588; далі – Порядок №1588).
Платники екологічного податку подають Декларацію до контролюючих органів:
Якщо місце подання Декларацій не збігається з місцем перебування на податковому обліку підприємства, установи, організації, громадянина – суб'єкта підприємницької діяльності, яким в установленому порядку видано дозвіл на викиди забруднюючих речовин в атмосферне повітря стаціонарними джерелами, спеціальне водокористування та розміщення відходів, до контролюючого органу, в якому таке підприємство, установа, організація або громадянин – суб'єкт підприємницької діяльності перебуває на обліку, протягом 40 календарних днів, що настають за останнім календарним днем податкового (звітного) періоду, подають копії відповідних Декларацій.
Неподання Декларації вважається порушенням податкового законодавства і тягне за собою штраф:
Увага! Цей штраф застосовують також у випадках, коли скиди та викиди відсутні, але декларація про відсутність не подана, і платник не повідомив про відсутність об'єкта податковий орган
П. 250.9 ПКУ передбачає, що у разі, якщо платник податку з початку року не планує здійснення викидів, скидів, розміщення, утворення протягом звітного року, то такий платник повинен повідомити про це відповідний контролюючий орган за місцем розташування джерел забруднення та скласти заяву про відсутність у нього у звітному році об'єкта обчислення податку.
Форма податкової декларації екологічного податку затверджена наказом Мінфіну від 17.08.2015 №715 (із останніми змінами, внесеними наказом Мінфіну від 08.06.2026 №300).
Декларація містить додатки, що є її невід’ємною частиною, у яких платники екологічного податку декларують податкові зобов’язання за різними об’єктами оподаткування:
Довідковими, які разом зі звітністю не подають, є:
При цьому, за викиди двоокису вуглецю (код забруднюючої речовини згідно з Кодифікатором забруднюючих речовин, що викидаються в атмосферне повітря стаціонарними джерелами забруднення 243.4.001) складають окремий розрахунок
(Додаток 1 до Декларації). Податкові зобов'язання з податку за Викиди Двоокису виникають у суб'єктів господарювання, у яких сукупний річний обсяг Викидів Двоокису перевищує 500 тонн (п. 240.7 ПКУ).
Згідно з п. 250.7 ПКУ Декларацію, що містить Додатки 4, 5 або 6, подають із копією звітності про фактичні обсяги радіоактивних відходів.
Звітність про фактичні обсяги радіоактивних відходів, утворених за базовий податковий (звітний) період, календарний квартал (включаючи вже накопичені до 1 квітня 2009 року), та фактичні обсяги радіоактивних відходів, які зберігаються у виробника таких відходів понад установлений особливими умовами ліцензії строк, погоджується органом державної санітарно-епідеміологічної служби та органом державного регулювання ядерної та радіаційної безпеки.
Вимоги щодо строків подання та змісту зазначеної звітності встановлюються особливими умовами ліцензії.
Копії звітності платники податків подають разом з Декларацією.
Завантажити бланк:
Податкова декларація екологічного податку
Під час заповнення Декларації слід використовувати цифрові коди забруднюючих речовин, наведені у Додатку 7 та Додатку 8 до декларації з екологічного податку. Наприклад, код діоксиду вуглецю CO2 – «243.4.001» (це одночасно код речовини та код групи). Наприклад, «243.1.000» замість «243.1.002» (аміак).
Увага! Усі вартісні показники (розрахунки), наведені у додатках, заповнюють у гривнях і копійках. Фактичні (валові) дані про викиди зазначаються в тоннах, а не в кілограмах.
Для зручності порядкове заповнення власне Декларації наведемо у Таблиці 1.
Таблиця 1
Заповнення основної частини Декларації
Поле/рядок | Що зазначати |
Шапка Декларації | |
Порядковий № | Номер Декларації арабськими цифрами, починаючи з 1 (одиниці) послідовно в порядку зростання кількості поданих з початку року Декларацій |
Копія | Заповнюють у разі подання копії Декларації відповідно до п. 250.8 ПКУ, проставивши поряд з полем «копія» відповідну позначку |
Резидент Дефенс Сіті (позначка ознаки) | Заповнюють платники екологічного податку, які є резидентами Дефенс Сіті (крім платників податку, які одночасно мають статус резидентів Дія Сіті), та звільнені від сплати екологічного податку відповідно до пп. 76.4 п. 76 підрозд. 10 розд. ХХ «Перехідні положення» ПКУ. Код відповідної пільги зазначають у додатках 1–6 до Декларації |
Тип Декларації | Для декларування податкових зобов’язань за звітний (податковий) квартал подають Декларацію за типом «звітна» та у полі «звітна» Декларації проставляють позначку. Після настання граничного терміну подання такої Декларації або уточнення показників попередніх звітних періодів платник екологічного податку подає Декларацію за типом «уточнююча», у якій у полі «уточнююча» проставляє відповідну позначку, а також обов’язково зазначає реєстраційний номер Декларації в контролюючому органі, яку уточнює |
Рядок 1. Податковий (звітний) період | У разі подання Декларації за типом «звітна» або «звітна нова» у рядку 1.1 зазначають звітний квартал – арабська цифра 1-4, чотири цифри року. У разі подання Декларації за типом «уточнююча» звітний період, за який уточнюють податкові зобов’язання з екологічного податку, у рядку 1.2 зазначають звітний квартал – арабська цифра 1-4, чотири цифри року. На замітку! У разі складання додатків до Декларації тип додатку має бути ідентичним її типу. Періодом, що уточнюють, вважається період, за який платник, керуючись нормами ст. 50 ПКУ, самостійно узгоджує суму податкового зобов’язання у зв’язку із самостійним виправленням помилки у раніше поданому податковому розрахунку, що уточнюють |
Рядок 2 | Тут зазначають інформацію щодо платника екологічного податку, зокрема:
Зверніть увагу! Код КАТОТТГ вилучено із «шапки» Деклараціїї. Як пояснила ДПС, його не використовують під час адміністрування екологічного податку і він є надмірною інформацією |
Рядок 3 | Контролюючий орган, до якого подають Декларацію. Тут наводять найменування контролюючого органу, який обслуговує територіальну громаду, на території якої розташовані джерела забруднення |
Таблична частина Декларації | |
Рядок 4 | Цей рядок комплексний, містить підсумкові дані, які узагальнюють інформацію, надану в Додатках, які подані разом із Декларацією |
Рядок 4.1. Викиди забруднюючих речовин в атмосферне повітря стаціонарними джерелами забруднення | Сума рядків 5 додатків 1 |
Рядок 4.1.1. Різниця | Сума різниці між рядками 6.1 та 6.2 додатків 1 |
Рядок 4.1.2. Штраф | Сума рядків 8 додатків 1 |
Рядок 4.2. Скиди забруднюючих речовин безпосередньо у водні об’єкти | Сума рядків 5 додатків 2 |
Рядок 4.2.1. Різниця | Сума різниці між рядками 6.1 та 6.2 додатків 2 |
Рядок 4.2.2. Штраф | Сума рядків 8 додатків 2 |
Рядок 4.3. Розміщення відходів у спеціально відведених для цього місцях чи на об’єктах | Сума рядків 5 додатків 3. |
Рядок 4.3.1. Різниця | Сума різниці між рядками 6.1 та 6.2 додатків 3 |
Рядок 4.3.2. Штраф | Сума рядків 8 додатків 3 |
Рядок 4.4. Утворення радіоактивних відходів (включаючи вже накопичені) та / або тимчасове зберігання радіоактивних відходів їх виробниками понад установлений особливими умовами ліцензій строк | Сума рядків 5 додатків 4, 5, 6 |
Рядок 4.4.1. Різниця | Сума різниці між рядками 6.1 та 6.2 додатків 4, 5, 6 |
Рядок 4.4.2. Штраф | Сума рядків 8 додатків 4, 5, 6 |
Кінцева частина Декларації | |
Дата подання | Наводять у форматі дд.мм.рррр. |
Дані щодо осіб, відповідальних за зміст декларації | Дані щодо осіб, відповідальних за зміст декларації (керівника (уповноваженої особи) / фізичної особи (законного представника) / та головного бухгалтера (особи, відповідальної за ведення обліку) |
Загальна частина (однакова для всіх додатків). Додатки побудовані за тотожним принципом, частина рядків заповнюється однаково для всіх додатків, а обчислення величини податкових зобов’язань з екологічного податку по кожному з джерел забруднення здійснюється у рядку 4 кожного з додатків до Декларації. Спочатку розглянемо загальні рядки, однакові для всіх Додатків (див. Таблицю 2).
Таблиця 2
Заповнення загальної частини, спільної у всіх додатках до Декларації
Графа/рядок | Що зазначати |
Графа «порядковий № Податкової декларації» | Номер Декларації, до якої додають відповідний додаток (розрахунок) |
Графа «Розрахунок №» | Порядковий номер розрахунку арабськими цифрами, починаючи з 1 (одиниці) послідовно в порядку зростання |
Тип додатку до декларації (звітний , звітний новий чи уточнюючий), реєстраційний номер декларації у контролюючому органі, що уточнюється | Мають бути ідентичними даним, що зазначені у Декларації, до якої подають відповідний додаток |
Позначка «резидент Дефенс Сіті» та код пільги | Проставляють резиденти Дефенс Сіті |
Податковий період та податковий номер платника або серія (за наявності) та номер паспорта | Мають бути ідентичними даним, що зазначені у Декларації, до якої подають відповідний додаток |
Рядок 3 додатків до Декларації | Тут зазначають інформацію щодо кодів за КАТОТТГ, визначених за Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад, затвердженим наказом Мінрозвитку від 26.11.2020 №290. Для додатків 1, 2, 3 до Декларації:
Важливо! За кожним кодом за КАТОТТГ території територіальної громади, на території якої розташоване джерело забруднення, складають окремий додаток 1, 2, 3 до Декларації (розрахунок). Це означає, що в одній декларації може бути декілька додатків 1, 2 чи 3. Крім того, за викиди двоокису вуглецю (код забруднюючої речовини згідно з Кодифікатором забруднюючих речовин, що викидаються в атмосферне повітря стаціонарними джерелами забруднення 243.4.001) складають окремий розрахунок (додаток 1 до Декларації). Для додатків 4, 5, 6 до Декларації у рядку 3 зазначають код за КАТОТТГ адміністративно-територіальної одиниці за місцем обліку платника екологічного податку (місцезнаходження контролюючого органу, до якого подають Декларацію) |
Рядок 4 додатків 1, 2, 3 до Декларації | Містить інформацію щодо отриманого платником документа дозвільного характеру, що надає право на провадження відповідної діяльності або інтегрованого довкіллєвого дозволу. Також тут наводять найменування дозвільного органу, який видав документ дозвільного характеру. На замітку! Для кожного документа дозвільного характеру складають окремий розрахунок. Так у рядку 4.1 про дозвіл зазначають:
Увага! У разі, якщо в документі дозвільного характеру не встановлено строк дії такого документу, у відповідному полі проставляють позначку «х». У рядку 4.2 про інтегрований довкіллєвий дозвіл наводять:
|
Рядок 4 додатків 4, 5, 6 до Декларації | Містить інформацію щодо найменування дозвільного органу, який видав документ дозвільного характеру та отриманого платником документа дозвільного характеру, що надає право на здійснення відповідних операцій, а саме:
У разі, якщо в документі дозвільного характеру не встановлено строк дії такого документу, у відповідному полі проставляють позначку «х» |
Рядок 6 додатків до Декларації | Тут зазначають величину податкового зобов’язання, що уточнюють (рядок 5 додатка до Декларації, поданої за період, що уточнюють). На замітку! Уточнення податкових зобов’язань з екологічного податку за попередні звітні (податкові) періоди – стандартне відображення у всіх в додатках. Так, платник екологічного податку, який самостійно виявив помилки у раніше поданій Декларації та подає уточнюючі додатки 1–6, зазначає:
У разі збільшення податкових зобов’язань з екологічного податку у разі заповнення рядка 6.1 додатка до Декларації платник заповнює також рядки 7 та 8 відповідного додатку |
Рядок 7 додатків до Декларації | Тут зазначають розмір штрафу, встановлений п. 50.1 ПКУ, а саме:
|
Рядок 8 додатків до Декларації | Наводять суму штрафу, обчислену як добуток величини податкового зобов’язання, що збільшується (рядок 5.1) та розміру штрафу (рядок 6): рядок 8 = рядок 6.1 × рядок 7 |
Кінцева частина додатків | Тут зазначають:
|
Увага! Тимчасово, на період із 1 серпня 2023 року до припинення або скасування воєнного стану на території України у разі самостійного виправлення платником податків з дотриманням порядку, вимог та обмежень, визначених ст. 50 ПКУ, помилок, що призвели до заниження податкового зобов’язання, такий платник звільняється від нарахування та сплати штрафних санкцій, передбачених п. 50.1 ПКУ, та пені (п. 69.38 підр. 10 розд. ХХ ПКУ)
Розрахункова частина додатків
Додаток 1. Розрахунок № за викиди забруднюючих речовин в атмосферне повітря стаціонарними джерелами забруднення
Величину податкових зобов’язань з екологічного податку обчислюють у рядку 5 додатка 1 до Декларації. При цьому зазначають:
колонка 5 = колонка 3 × колонка 4.
Величину податкового зобов’язання з екологічного податку за звітний (податковий) період (графа 5 рядок 5), обчислюють як суму податкових зобов’язань з екологічного податку за обсяги викидів забруднюючих речовин, код яких зазначено у графі 2, обчислених у графі 5 рядку 5n, де n – порядковий номер рядка:
графа 5 рядок 5 = рядок 5.1 + рядок 5.2 + рядок 5n.
Ще раз нагадуємо, що за викиди двоокису вуглецю (код забруднюючої речовини згідно з Кодифікатором забруднюючих речовин, що викидають в атмосферне повітря стаціонарні джерела забруднення 243.4.001) складають окремий Додаток 1.
На замітку! У пригоді також може стати консультація «Фактичний обсяг викидів для екологічного податку: звідки брати дані»
Додаток 2. Розрахунок №_ за скиди забруднюючих речовин безпосередньо у водні об’єкти
Величину податкових зобов’язань з екологічного податку обчислюють у рядку 5 додатка 2 до Декларації. При цьому зазначають:
Увага! Податкові зобов'язання з податку за скиди, що здійснювали у період з 1 січня 2024 року до 31 грудня 2024 року включно обчислювали за ставкою, що відповідає 90% розміру ставки зазначеної в п. 245.1 і 245.2 ПКУ (п. 37 підрозд. 5 Перехідних положень ПКУ). З 1 січня 2025 року, ставки податку становлять 100% ставок, передбачених п. 245.1 і 245.2 ПКУ
колонка 6 = колонка 3 × колонка 4 × колонка 5.
Величину податкового зобов’язання з екологічного податку за звітний (податковий) період (колонка 6 рядок 5), обчислюють як суму податкових зобов’язань з екологічного податку за обсяги скидів забруднюючих речовин, код яких зазначено у колонці 2, обчислених у колонці 6 рядку 5n, де n – порядковий номер рядка:
графа 6 рядок 5 = рядок 5.1 + рядок 5.2 + рядок 5n.
У пригоді вам може стати відеоролик ДПС «Заповнення податкової декларації екологічного податку (у частині розрахунку податкових зобовʼязань за скиди забруднюючих речовин безпосередньо у водні обʼєкти)»:
Додаток 3. Розрахунок № за розміщення відходів у спеціально відведених для цього місцях чи на об’єктах
Величину податкових зобов’язань з екологічного податку обчислюють у рядку 5 додатка 3 до Декларації. При цьому зазначають:
колонка 7 = колонка 3 × колонка 4 × колонка 5 × колонка 6.
Величину податкового зобов’язання з екологічного податку за звітний (податковий) період (колонка 7 рядок 4), обчислюють як сума податкових зобов’язань з екологічного податку за обсяги викидів забруднюючих речовин, зазначених у колонці 2, розрахованих у графі 7 рядку 5n, де n – порядковий номер рядка:
графа 7 рядок 5 = рядок 5.1 + рядок 5.2 + рядок 5n.
Порада! Ознайомтеся з позицією ДПС «Розміщення відходів: чи потрібно повторно декларувати невивезені обсяги»
Додаток 4. Розрахунок №_ за утворення радіоактивних відходів (включаючи вже накопичені)
Величину податкових зобов’язань з екологічного податку за утворення радіоактивних відходів виробниками електричної енергії – експлуатуючими організаціями ядерних установок (атомних електростанцій), включаючи вже накопичені, за звітний (податковий) період (рядок 4), обчислюють для кожної атомної електростанції або дослідницького реактора окремо у колонках 3, 4, 5, 6 рядку 4.1 додатка 4 до Декларації.
У графі «Назва» зазначають назву атомної електростанції або дослідницького реактора.
рядок 4 = колонка 3 рядок 4.1 + колонка 4 рядок 4.1 + колонка 5 рядок 4.1 + колонка 6 рядок 4.1.
Величину податкового зобов’язання за утворення радіоактивних відходів виробниками електричної енергії для кожної атомної електростанції або дослідницького реактора (колонки 3, 4, 5, 6 рядок 4.1) обчислюють як суму податкових зобов’язань за обсяг виробленої електричної енергії (рядок 4.1.1), податкових зобов’язань за об’єм високоактивних відходів (рядок 4.2) та податкових зобов’язань за об’єм низькоактивних і середньоактивних відходів (рядок 4.3):
рядок 4.1 = рядок 4.1.1 + рядок 4.2 + рядок 4.3.
Податкові зобов’язання за обсяг виробленої електричної енергії (рядок 4.1.1) обчислюють як добуток фактичного обсягу електричної енергії (рядок 4.1.2 в кВт / год) та ставки екологічного податку за утворення радіоактивних відходів виробниками електричної енергії, встановленої п. 247.1 ст. 247 Податкового кодексу (рядок 4.1.3):
рядок 4.1.1 = рядок 4.1.2 × рядок 4.1.3.
Податкові зобов’язання за об’єм високоактивних відходів (рядок 4.2) обчислюють як суму податкових зобов’язань за об’єм високоактивних радіоактивних відходів (рядок 4.2.1) та за об’єм високоактивних джерел іонізуючого випромінювання (рядок 4.2.2):
рядок 4.2 = рядок 4.2.1 + рядок 4.2.2.
Сума податкових зобов’язань за об’єм високоактивних радіоактивних відходів (рядок 4.2.1) розраховують як суму податкових зобов’язань, що прийняті до сховища (рядок 4.2.1.1) та податкових зобов’язань, що накопичені у сховищах відходів (рядок 4.2.1.2):
рядок 4.2.1 = рядок 4.2.1.1 + рядок 4.2.1.2.
При цьому податкові зобов’язання за об’єм відходів, що прийняті до сховища (рядок 4.2.1.1) визначають як добуток об’єму радіоактивних відходів (рядок 4.2.1.1.1- зазначається згідно з п. 249.7 ПКУ в куб. м), собівартості зберігання (рядок 4.2.1.1.2) та коригуючого коефіцієнта, встановленого п. 247.2 ПКУ (рядок 4.2.1.1.3):
рядок 4.2.1.1 = рядок 4.2.1.1.1 × рядок 4.2.1.1.2 × рядок 4.2.1.1.3.
Податкові зобов’язання за об’єм відходів, що накопичені у сховищах відходів (рядок 4.2.1.2), обчислюють як добуток об’єму радіоактивних відходів (рядок 4.2.1.2.1), собівартості зберігання таких відходів (рядок 4.2.1.2.2), коефіцієнта реструктуризації (рядок 4.2.1.2.3) та коригуючого коефіцієнта (рядок 4.2.1.2.4), визначеного п. 249.7 ПКУ:
рядок 4.2.1.2 = рядок 4.2.1.2.1 × рядок 4.2.1.2.2 × рядок 4.2.1.2.3 × рядок 4.2.1.2.4.
Коефіцієнт реструктуризації податку, що дорівнює 1 / 32, на період до 01 квітня 2019 року наводять десятковим дробом – 0,03125. У наступних періодах він дорівнює «0».
Податкові зобов’язання за об’єм високоактивних джерел іонізуючого випромінювання (рядок 4.2.2) обчислюють як суму податкових зобов’язань за об’єм високоактивних джерел іонізуючого випромінювання, прийнятого до сховища (рядок 4.2.2.1), та податкових зобов’язань за об’єм високоактивних джерел іонізуючого випромінювання, накопичених у сховищах (рядок 4.2.2.2):
рядок 4.2.2 = рядок 4.2.2.1 + рядок 4.2.2.2.
Податкові зобов’язання за об’єм високоактивних джерел іонізуючого випромінювання, прийнятого до сховища (рядок 4.2.2.1), визначають як добуток об’єму джерел іонізуючого випромінювання (рядок 4.2.2.1.1) (об’єм у вигляді джерел іонізуючого випромінювання зазначається згідно з п. 249.7 ПКУ в куб. см), собівартості зберігання (рядок 4.2.2.1.2) та коригуючого коефіцієнта (рядок 4.2.2.1.3):
рядок 4.2.2.1 = рядок 4.2.2.1.1 × рядок 4.2.2.1.2 × рядок 4.2.2.1.3.
Податкові зобов’язання за об’єм високоактивних джерел іонізуючого випромінювання, накопичених у сховищах (рядок 4.2.2.2), розраховують як добуток об’єму джерел іонізуючого випромінювання (рядок 4.2.2.2.1), собівартості зберігання (рядок 4.2.2.2.2), коефіцієнта реструктуризації (рядок 4.2.2.2.3) та коригуючого коефіцієнта (рядок 4.2.2.2.4):
рядок 4.2.2.2 = рядок 4.2.2.2.1 × рядок 4.2.2.2.2 × рядок 4.2.2.2.3 × рядок 4.2.2.2.4.
Податкове зобов’язання за об’єм низькоактивних і середньоактивних відходів (рядок 4.3) обчислюють як суму податкових зобов’язань за об’єм низькоактивних і середньоактивних радіоактивних відходів (рядок 4.3.1) та об’єм низькоактивних і середньоактивних джерел іонізуючого випромінювання (рядок 4.3.2):
рядок 4.3 = рядок 4.3.1 + рядок 4.3.2.
Податкові зобов’язання за об’єм низькоактивних і середньоактивних радіоактивних відходів (рядок 4.3.1) визначають як суму податкових зобов’язань, що прийняті до сховища (рядок 4.3.1.1), та податкових зобов’язань, що накопичені у сховищах відходів (рядок 4.3.1.2):
рядок 4.3.1 = рядок 4.3.1.1 + рядок 4.3.1.2.
Податкові зобов’язання за обсяги відходів, що прийняті до сховища (рядок 4.3.1.1), обчислюють як добуток об’єму радіоактивних відходів (рядок 4.3.1.1.1), собівартості зберігання (рядок 4.3.1.1.2) та коригуючого коефіцієнта (рядок 4.3.1.1.3):
рядок 4.3.1.1 = рядок 4.3.1.1.1 × рядок 4.3.1.1.2 × рядок 4.3.1.1.3.
Податкові зобов’язання за обсяги відходів, накопичених у сховищах (рядок 4.3.1.2), розраховують як добуток об’єму радіоактивних відходів (рядок 4.3.1.2.1), собівартості зберігання (рядок 4.3.1.2.2), коефіцієнта реструктуризації (рядок 4.3.1.2.3) та коригуючого коефіцієнта (рядок 4.3.1.2.4):
рядок 4.3.1.2 = рядок 4.3.1.2.1 × рядок 4.3.1.2.2 × рядок 4.3.1.2.3 × рядок 4.3.1.2.4.
Податкове зобов’язання за об’єм низькоактивних і середньоактивних джерел іонізуючого випромінювання (рядок 4.3.2) обчислюють як сума податкових зобов’язань, що прийняті до сховища (рядок 4.3.2.1), та податкових зобов’язань, що накопичені у сховищах відходів (рядок 4.3.2.2):
рядок 4.3.2 = рядок 4.3.2.1 + рядок 4.3.2.2.
Податкові зобов’язання за обсяги відходів, що прийняті до сховища (рядок 4.3.2.1), обчислюють як добуток об’єму радіоактивних відходів (рядок 4.3.2.1.1), собівартості зберігання (рядок 4.3.2.1.2) та коригуючого коефіцієнта (рядок 4.3.2.1.3):
рядок 4.3.2.1 = рядок 4.3.2.1.1 × рядок 4.3.2.1.2 × рядок 4.3.2.1.3.
Податкові зобов’язання за обсяги відходів, накопичених у сховищах (рядок 4.3.2.2), рахують як добуток об’єму радіоактивних відходів (рядок 4.3.2.2.1), собівартості зберігання (рядок 4.3.2.2.2), коефіцієнта реструктуризації (рядок 4.3.2.2.3) та коригуючого коефіцієнта (рядок 4.3.2.2.4):
рядок 4.3.2.2 = рядок 4.3.2.2.1 × рядок 4.3.2.2.2 × рядок 4.3.2.2.3 × рядок 4.3.2.2.4.
Ставка податку за утворення радіоактивних відходів виробниками електричної енергії – експлуатуючими організаціями ядерних установок (атомних електростанцій), включаючи вже накопичені, становить 0,0133 гривні у розрахунку на 1 кВт-год виробленої електричної енергії (п. 247.1 ПКУ).
Коригуючий коефіцієнт, який встановлюють для експлуатуючих організацій ядерних установок (атомних електростанцій) залежно від активності радіоактивних відходів, визначає п. 247.2 ПКУ, у розмірі для:
Додаток 5. Розрахунок №_ за утворення радіоактивних відходів і сплачується за придбання джерел(а) іонізуючого випромінювання
Величину податкових зобов’язань з екологічного податку обчислюють у рядку 4 додатка 5 до Декларації. При цьому зазначають:
колонка 5 = колонка 2 × колонка 3 × колонка 4.
Величину податкового зобов’язання з екологічного податку за звітний (податковий) період (колонка 5 рядок 4), розраховують як суму податкових зобов’язань з екологічного податку за обсяги викидів забруднюючих речовин, зазначених у колонці 1, обчислених у колонці 5 рядку 4n, де n – порядковий номер рядка:
колонка 5 рядок 4 = рядок 4.1 + рядок 4.2 + рядок 4n.
Додаток 6. Розрахунок №_ за тимчасове зберігання радіоактивних відходів їх виробниками понад установлений особливими умовами ліцензії строк
Величину податкових зобов’язань з екологічного податку обчислюють у рядку 4 додатку 6 до Декларації. При цьому наводять:
1) для категорії радіоактивних відходів «високоактивні» – у разі зазначення об’єкта оподаткування:
2) для категорії радіоактивних відходів «середньоактивні та низькоактивні» – у разі зазначення об’єкта оподаткування:
Величину податкового зобов’язання з екологічного податку за звітний (податковий) період (колонка 6 рядок 4), обчислюють як сума податкових зобов’язань з екологічного податку за обсяги радіоактивних відходів, зазначених у колонці 2, розрахованих у колонці 6 рядку 4n, де n – порядковий номер рядка:
колонка 6 рядок 4 = колонка 6 рядок 4.1 + колонка 6 рядок 4.2 + колонка 6 рядок 4n.
Декларацію платник податків подає за власним вибором в один із таких способів:
Важливо! За загальним правилом декларацію в електронному вигляді слід подати не пізніше закінчення останньої години дня, в якому спливає граничний строк її подання (п. 49.5 ПКУ). Але у період дії воєнного стану електронні документи від платників податків приймають у робочі дні з 8:00 до 20:00 (п. 69.18 підрозд. 10 розд. ХХ ПКУ)
Матеріали за темою:
Екологічний податок: платники, розрахунок, ставки, строки сплати
Куди подавати декларацію з екоподатку, якщо платник та джерело забруднення в різних районах
Екологічний податок: коли припиняти подачу декларації після продажу (оренди) майна
Фактичний обсяг викидів для екологічного податку: звідки брати дані
Розміщення відходів: чи потрібно повторно декларувати невивезені обсяги
Зберігаєте пальне у ємностях: чи потрібно подавати декларацію з екоподатку
Як подавати уточнюючу декларацію екологічного податку після реорганізації податкових інспекцій
Довідник за темою:
Шаблони та зразки документів:
Податкова декларація екологічного податку
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?
Під час воєнного стану позапланові заходи державного нагляду у сфері захисту прав споживачів, крім житлово-комунальних послуг, Держпродспоживслужба може проводити лише за наявності загрози життю та здоров’ю людини. Щоб звернення стало підставою для реагування, варто зафіксувати порушення, детально описати небезпеку та додати фото, відео, чеки й інші документи
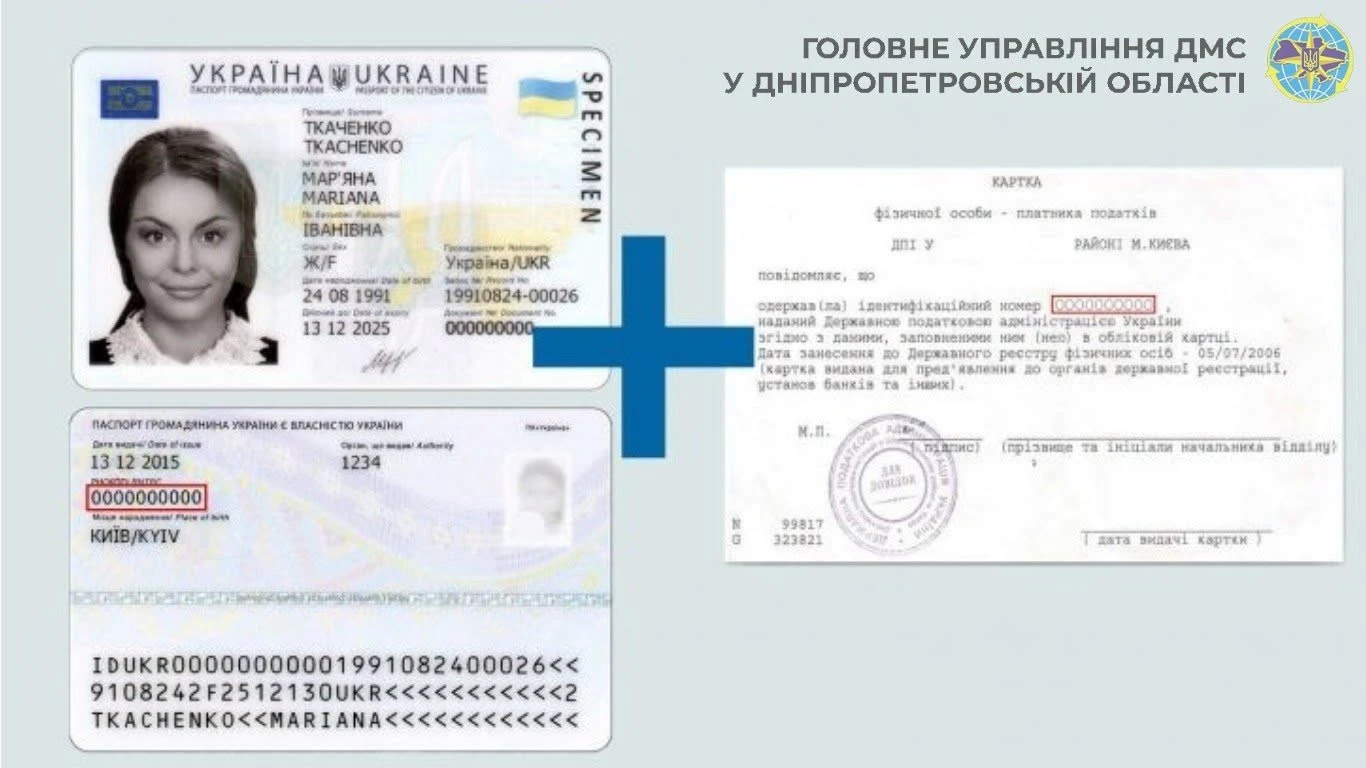
Номер облікової картки платника податків (РНОКПП) зазначається в паспорті громадянина України у формі ID-картки – його внесено до електронного носія та нанесено графічно на зворотному боці документа. Такий номер має юридичну силу документа, що підтверджує РНОКПП, а під час оформлення першої ID-картки його можна одночасно отримати, якщо податкового номера ще немає
Після інсульту реабілітація залежить від стану людини та може включати відновлення руху, рівноваги, мовлення, ковтання, пам’яті й повсякденних навичок. У закладах, які мають договір із НСЗУ, реабілітація є безоплатною за Програмою медичних гарантій, а направлення можна отримати від лікуючого або сімейного лікаря
Із 9 вересня 2026 року програма «Власна справа 2.0» працює за новими умовами: на започаткування бізнесу можна отримати до 300 тис. грн, а з урахуванням надбавок – до 500 тис. грн; на масштабування – до 1,5 млн грн, або до 2,5 млн грн із надбавками. Також роз’яснено, які податки та внески зараховуються в погашення гранту, чи можна подавати заявки одночасно за ФОП і ТОВ, як впливають банківські борги та коли можна отримати повторний грант
ВС зазначив, що право вкладника за договором банківського вкладу є майновим зобов’язальним правом вимоги до банку та може бути самостійним об’єктом цивільного обороту і предметом договору дарування. Тому суди мали з’ясувати, чи було за договором подаровано саме право на вклад, а не вимагати фактичної передачі грошових коштів дочці; справу направлено на новий розгляд
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?
Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?
За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа
Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці
Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності
У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС
Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів
Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?
Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично