Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як ФОП 3 групи єдиного податку подати уточнюючу декларацію та виправити помилки у звітності? Розглянемо ключові правила заповнення, нову позицію ДПС щодо повернення передплати, порядок коригування єдиного податку й військового збору та 4 практичні приклади з покроковими інструкціями і зразками заповнення декларацій
Виправлення декларації з єдиного податку ФОП 3 групи вважається одним із найскладніших. Адже помилку потрібно послідовно виправляти у всіх наступних поданих деклараціях, створюючи своєрідний «ланцюжок» коригувань.
У цій статті розглянемо основні правила складання уточнюючої декларації згідно останніх роз'яснень ДПС, кроки для послідовного виправлення помилки, а також специфіку подання звітності ФОПом 3 групи єдиного податку.
1. Уточнююча декларація платника єдиного податку за минулі періоди подається за формою, чинною на дату подання. Це передбачено п. 50.1 Податкового кодексу України (далі – ПКУ).
Тому незалежно від періодів, за які виправляються помилки:
Якщо при уточненні періодів до 2025 року в декларації за новою формою автоматично розраховується військовий збір, то потрібно відключити функцію «Авто розрахунок» документа. В Електронному кабінеті платника податків для цього потрібно зняти позначку «V» у полі «Авто розрахунок», яке розташоване на панелі інструментів поруч із кнопкою «Відправити».
В М. Е.Doc функція автозаповнення документа відключається в меню «Правка», зняти прапорець у полі Автоматичний розрахунок.
2. Якщо в уточнюючій декларації буде донараховано податкове зобов’язання з єдиного податку та військового збору, то перед поданням уточнюючої декларації потрібно сплатити в бюджет єдиний податок та військовий збір в сумі, яка буде донарахована.
Увага! Це завжди потрібно робити перед поданням уточнюючої декларації, щоб в інтегрованій картці з єдиного податку та військового збору утворити переплату, яка потім закриється нарахуванням за уточнюючою декларацією
3. Кожна наступна уточнююча декларація складається на підставі показників попередньої уточнюючої декларації.
4. Завжди заповнюється розділ VІ Визначення податкових зобов'язань у зв'язку з виправленням самостійно виявлених помилок.

5. Самоштраф 3% та пеня не нараховуються. Це пряма норма п. 69.38 підр.10 р. ХХ ПКУ.
6. Якщо ФОП уточнює річну декларацію і в Додаток 1 з ЄСВ не буде вносити зміни, то у складі уточнюючої річної декларації Додаток 1 не подається, і в рядку 21 не ставиться відмітка про подання Додатку. Про це зазначає ДПС в ЗІР, категорія 107.01.07.
Державна податкова служба оновила свою позицію щодо відображення повернення передплати в декларації з єдиного податку.
Це важливі зміни, які стосуються всіх ФОПів на єдиному податку 1–3 групи.
При поверненні коштів (авансу чи передоплати) важливим фактором є період, в якому здійснюється повернення. Якщо ФОП повертає кошти в тому ж податковому періоді, в якому їх отримав, такі суми взагалі не включаються до складу доходу. Відповідно, їх не потрібно відображати в декларації з єдиного податку.
Ситуація змінюється, якщо повернення коштів відбувається в іншому податковому періоді. В такому випадку підприємець зобов'язаний подати уточнюючі декларації за всі попередні періоди, де ці суми були включені до доходу. ДПС наголошує, що це єдиний методологічно правильний спосіб відображення таких операцій.
Важливо звернути увагу на особливості ведення Книги обліку доходів. Незалежно від періоду повернення коштів, така операція має бути зафіксована в Книзі саме в тому місяці, коли відбулося фактичне повернення передплати або авансу.
Така позиція податкової служби чітко регламентує порядок дій підприємців при поверненні передплат та уникає можливих розбіжностей у трактуванні цього питання. Дотримання цих вимог допоможе уникнути проблем при перевірках та забезпечить коректне відображення операцій в податковій звітності.
Приклад 1. ФОП 3 група 5% в березні 2025 р. отримав від покупця передплату за товар у сумі 200 000,00 грн, включив її в дохід за 1 квартал 2025. В лютому 2026 покупець написав Лист з проханням розірвати договір та повернути передплату за товар, ФОП повернув передплату в лютому 2026 р.
В цій ситуації ФОП потрібно «ланцюжком» виправити всі звітні декларації за 2025 рік. Спочатку подається Уточнююча декларація за 1 квартал 2025 року, в якій коригуємо доходу на суму повернення, тобто зменшуємо дохід на 200 000,00 грн. Потім на підставі показників уточнюючої декларації за 1 квартал 2025 року складається Уточнююча декларація за півріччя 205 року, і так далі до кінця року.
Звітна декларація з єдиного податку за 1 квартал 2025 року була заповнена наступним чином:
Розглянемо покрокове виправлення декларації з урахуванням останніх роз’яснень ДПС.
Крок 1. Подати уточнюючу декларацію за 1 квартал 2025.
В періоді «1 квартал 2025» обираємо декларацію з ідентифікатором форми F0103309.
Тип форми декларації обирають на етапі створення декларації. При створенні декларації в полі «Стан документа» оберіть не Звітний документ, а «Уточнюючий документ», і позначка «х» в полі «Уточнююча» проставиться автоматично.
Ще один важливий момент: програма автоматично проставила номер однотипного документу у періоді, не змінюйте його. Номер однотипного документу у періоді не потребує ручного коригування. Система автоматично присвоює номер. Ручна зміна номера може створити файл з однаковим іменем та унеможливити подання.
Натискаємо «Створити»:

Поле 2 «Звітний період» заповниться автоматично – 1 квартал 2025, в полі 3 вручну вказуєте звітний період, який уточнюється – 1 квартал 2025.

Розділ IV заповнюєте як у звичайній звітній декларації, тільки в рядку 06 та 08 вказуємо суму доходу, скориговану на суму повернення (400000,00 – 200000,00 = 200000,00), далі розраховуємо суму єдиного податку.
Переходимо до заповнення розділу VІ. В рядок 15 переноситься сума з рядка 14 Звітної декларації за 1 квартал 2025 року – 20000,00, рядок 16 – це сума єдиного податку з рядка 14 уточнюючої декларації – 10000,00, рядок 18 – сума єдиного податку до зменшення, рядок 19 та 20 – не заповнюються. На суму, зазначену у рядку 18, податкова скоригує нарахування по єдиному податку в інтегрованій картці з єдиного податку, зменшивши їх на 10000,00 грн.
Зразок наповнення уточнюючої декларації за «1 квартал 2025»


Переходимо до заповнення розділу VІІІ. В рядку 23 розраховується сума військового збору від уточненої суми доходу, яка зазначена в рядку 06 Уточнюючої декларації. Так як це 1 квартал, то рядок 24 не заповнюється. Відповідно, в рядку 25 дублюється сума з рядка 23.
У рядку 26 зазначають суму військового збору, яка підлягала перерахуванню до бюджету, за даними раніше поданого звітного (податкового) періоду, в якому виявили помилку. В рядок 26 переноситься сума з рядка 25 Звітної декларації за 1 квартал 2025 року – 4000,00, в рядку 27 зазначаємо уточнену суму податкових зобов’язань військового збору – це сума 25 уточнюючої декларації – 2000,00, рядок 29 – сума військового збору до зменшення – 2000,00 грн. На суму, зазначену у рядку 29, податкова скоригує нарахування по військовому збору в інтегрованій картці з військового збору, зменшивши їх на 2000,00 грн.

Крок 2. Уточнюючу декларацію за півріччя 2025 складаємо на підставі показників уточнюючої декларації за 1 квартал 2025.
Уточнюючу декларацію за «Півріччя 2025» створюємо у періоді «Півріччя 2025», незалежно від того, що подавати її будемо у 2026 році. В періоді «Півріччя 2025» обираємо декларацію з ідентифікатором форми F0103309.
Звітна декларація з єдиного податку за «Півріччя 2025» була заповнена наступним чином:
До скоригованої суми доходів за 1 квартал 2025 (200000,00 грн) додаємо суму доходів за 2 квартал (300000,00 грн) та зазначаємо отриману суму в рядках 06 та 08 уточнюючої декларації за півріччя 2025:
200 000,00 + 300 000,00 = 500 000,00 грн.
По суті у всіх наступних уточнюючих деклараціях сума доходу буде зменшуватись на суму повернення 200000,00 грн.
Основні точки контролю при складанні уточнюючої декларації за півріччя 2025:
Зразок заповнення уточнюючої декларації за «Півріччя 2025»

<…>


Крок 3. Подаємо уточнюючу декларацію за 9 місяців 2025, яка складається на підставі показників уточнюючої декларації за півріччя 2025.
Уточнюючу декларацію за «9 місяців 2025» створюємо у періоді «9 місяців 2025», незалежно від того, що подавати її будемо у 2026 році. В періоді «9 місяців 2025» обираємо декларацію з ідентифікатором форми F0103309.
Звітна декларація з єдиного податку за 9 місяців 2025 року була заповнена наступним чином:
До скоригованої суми доходів за півріччя 2025 (500 000,00 грн) додаємо суму доходів за 3 квартал (600 000,00 грн) та зазначаємо отриману суму в рядках 06 та 08 уточнюючої декларації за 9 місяців 2025:
500 000,00 + 600 000,00 = 1 100 000,00 грн.
Основні точки контролю при складанні уточнюючої декларації за 9 місяців 2025:
Зразок заповнення уточнюючої декларації за «9 місяців 2025»

<…>


Крок 4. Подаємо уточнюючу декларацію за Рік 2025, яка складається на підставі показників уточнюючої декларації за 9 місяців 2025.
Уточнюючу декларацію за «Рік 2025» створюємо у періоді «Рік 2025», незалежно від того, що подавати її будемо у 2026 році. В періоді «Рік 2025» обираємо декларацію з ідентифікатором форми F0103309.
Звітна декларація за «Рік 2025» була заповнена наступним чином:
До скоригованої суми доходів за 9 місяців 2025 (1 100 000,00 грн) додаємо суму доходів за 4 квартал (300 000,00 грн) та зазначаємо отриману суму в рядках 06 та 08 уточнюючої декларації за рік 2025:
1 100 000,00 + 300 000,00 = 1 400 000,00 грн.
Основні точки контролю при складанні уточнюючої декларації за «Рік 2025»:
Зразок заповнення уточнюючої декларації за «Рік 2025»

<…>


Ситуація 2. Новостворений ФОП був зареєстрований платником єдиного податку з 14.10.2025 року. При складанні річної декларації помилково у складі доходу не була врахована сума 20 000,00 грн. Помилку було виявлено 03.03.2026.
Для виправлення помилки ФОП потрібно подати Уточнюючу декларацію за «Рік 2025». Розглянемо, як її скласти.
У Звітній декларації з єдиного податку за «Рік 2025» ФОП заповнював наступні показники:
В Уточнюючій декларації в рядках 06 та 08 потрібно зазначити правильну суму доходу – 420 000,00 грн, від якої розраховується правильна суму єдиного податку та військового збору.
Перед поданням уточнюючої декларації сплачуємо в бюджет єдиний податок в сумі 1000,00 грн (20000,00 х 5%) та 200,00 грн (20000,00 х 1%) військового збору, які будуть донараховані в декларації. Переконуємось, що пройшла оплата, і тільки потім подаємо уточнюючу декларацію з єдиного податку за Рік 2025.
Зразок заповнення уточнюючої декларації за «Рік 2025»

<…>


<…>

Так як показники Додатку 1 не змінюються, то у складі Уточнюючої річної декларації Додаток 1 не подається, рядок 21 декларації не заповнюється та не ставиться відмітка «х» про подання Додатку 1 у складі декларації.
Приклад 3. ФОП 3 групи 5% у 2025 складав декларації не наростаючим підсумком з початку року, а окремо за кожний квартал, при цьому єдиний податок сплачувався вірно. В деклараціях ФОП показав:
Розглянемо, як виправити ситуацію.
Звітна декларація за період «1 квартал 2025» складена вірно, тому починаємо виправлення з декларації за «Півріччя 2025», оскільки це перша помилкова декларація.
Розділ IV заповнюєте як у звичайній звітній декларації, тільки з правильними даними, в рядку 06 та 08 вказуємо правильну суму доходу за півріччя – 700000,00 грн, далі розраховуємо правильну суму єдиного податку за півріччя.
Переходимо до заповнення розділу VІ. В рядок 15 переноситься сума з рядка 14 Звітної декларації за півріччя, в рядок 16 – сума єдиного податку з рядка 14 уточнюючої декларації за півріччя, рядок 17, 18 – 0,00 грн, рядок 19 та 20 – не заповнюються.
Розділ по військовому збору заповнюється наступним чином: в рядку 23 розраховується нова уточнена сума ВЗ – 7000,00, в рядок 24 переноситься сума ВЗ з рядка 23 звітної декларації за 1 квартал 2025 – 5000,00, рядок 25 – 2000,00, в рядок 26 переноситься сума ВЗ з рядка 25 звітної декларації за півріччя 2025 – 2000,00, рядок 27 – 2000,00, рядок 28, 29 – 0,00.
Далі ланцюжком виправляємо всі наступні декларації по єдиному податку до кінця року. Заповнення уточнюючих декларації за «9 місяців 2025» та «Рік 2025» буде аналогічно заповненню уточнюючої декларації за «Півріччя 2025».
По суті в цій ситуації виправляються тільки суми доходу – вони показуються наростаючим підсумком з початку року, як того вимагає п. 296.7 ПКУ. ФОП сплачував податки вірно, тому в уточнюючих деклараціях у нього не буде суми єдиного податку та військового збору до збільшення або до зменшення.
Зразок заповнення уточнюючої декларації за «Півріччя 2025»


Приклад 4. ФОП 3 групи 5% має основне місце роботи і роботодавець сплачував за нього ЄСВ у розмірі не менше мінімального протягом всіх 12 календарних місяців 2025 року. ФОП помилково заповнив та подав додаток з ЄСВ у складі річної декларації платника єдиного податку. Показав нарахування в сумі 21120,00 грн, але ЄСВ не сплачував. Розглянемо порядок виправлення цієї помилки.
Для того, щоб зняти нарахування по ЄСВ, потрібно подати Уточнюючу декларацію з єдиного податку з Уточнюючим Додатком 1.
На такому алгоритмі заповнення наголошують податківці в ЗІР, категорія 107.01.07:
У разі якщо платником помилково подано Податкову декларацію платника єдиного податку – фізичної особи – підприємця (далі – Декларація) з типом «Звітна», яка містить у своєму складі Додаток 1 «Відомості про суми нарахованого доходу застрахованих осіб та суми нарахованого єдиного внеску», який не потрібно було подавати та в якому самостійно визначено базу нарахування єдиного внеску та суми, що підлягають сплаті, то такий платник подає нову Декларацію з виправленими показниками до закінчення граничного строку подання Декларації за такий самий звітний період з типом Декларації «Звітна нова». При цьому, обов’язково заповнюються всі рядки та графи розд. 9 Додатка 1 за період визначений у графі 8.
У разі подання Декларації з виправленими показниками після закінчення граничного строку подання Декларації, платником зазначається тип декларації Уточнююча.
При цьому обов’язково заповнюються всі рядки та колонки розд. 9 Додатка 1 до Декларації за період визначений у графі 8. Для визначення уточнених зобов’язань зі сплати єдиного внеску заповнюється розд. 10 Додатка 1.
В Уточнюючій декларації дублюються всі показники із Звітної декларації, також заповнюються ще рядки 15 та 16. У Вашому випадку єдиний податок до сплати не зменшується та не збільшується, тому в Уточнюючій декларації суму єдиного податку із рядка 14 Звітної декларації переносите у рядки:
В розділі по військовому збору дублюєте рядки 23–25 зі звітної декларації, в рядок 26 переноситься сума ВЗ з рядка 25 звітної річної декларації, рядок 27 = рядку 25, в рядках 28 та 29 ставимо нулі.
Суму ЄСВ – 0,00 зазначаєте в рядку 21, ставите відмітку «х» про подання Додатку 1 у складі декларації.
В Додатку 1 заповнюєте: Розділ 9:
Розділ 10:
Важливо зазначити, що за таким самим принципом знімаються нарахування по ЄСВ у ситуаціях, коли:
Зразок заповнення уточнюючої декларації за «Рік 2025»

Якщо показники у розділах IV та V були заповнені вірно, то вони просто дублюються із «Звітної» декларації:

Переходимо до заповнення розділу VІ. В рядок 15 переноситься сума з рядка 14 Звітної декларації за рік, в рядок 16 – сума єдиного податку з рядка 14 уточнюючої декларації за рік, рядок 17, 18 – 0,00 грн, рядок 19 та 20 – не заповнюються.

<…>

Заповнюємо розділ по військовому збору: рядки 23–25 дублюєте зі звітної декларації, в рядок 26 переноситься сума ВЗ з рядка 25 звітної річної декларації, рядок 27 = рядку 25, в рядках 28 та 29 ставимо нулі.

Зразок заповнення уточнюючого Додатку 1 до декларації за «Рік 2025»


Читайте більше:
Декларація про майновий стан і доходи для ФОП на загальній системі оподаткування
Декларація платника єдиного податку 4 групи – юридичної особи: подання та заповнення
Декларація платника єдиного податку 4 групи для ФОП: порядок заповнення
Декларація платника єдиного податку – ФОП 2 групи: інструкція
Помилилися у Декларації ФОП? Виправити можна без штрафів!
Шаблони та зразки документів:
Податкова декларація платника єдиного податку – фізичної особи – підприємця (з 16.01.2023)
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі
Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу
10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?
Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції
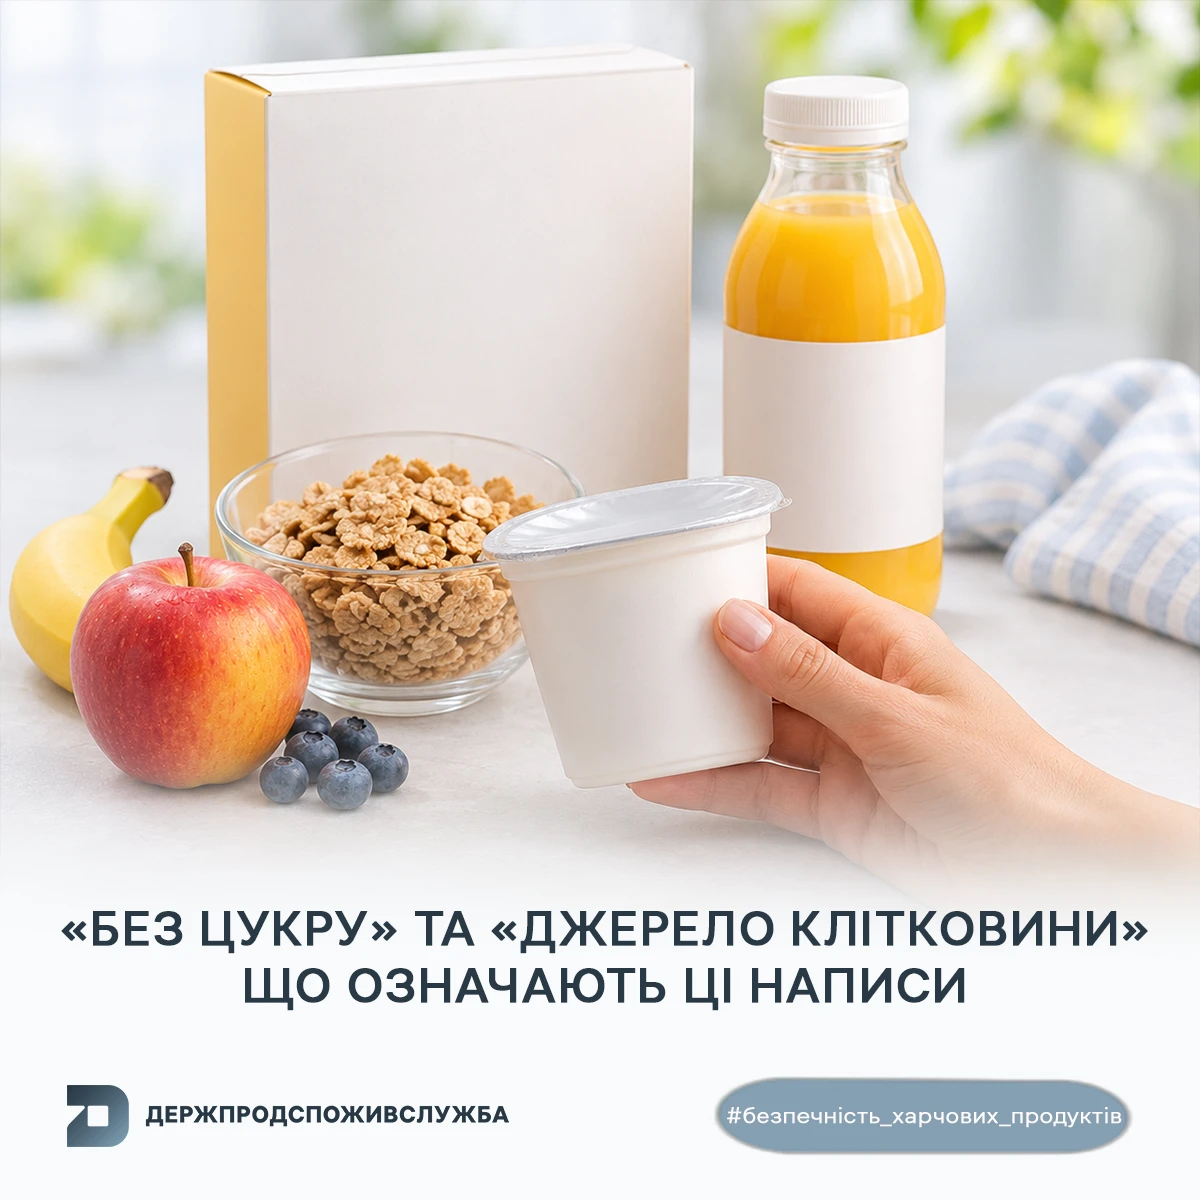
Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень
Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини
За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби
Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності
Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів
У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року
Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників
Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу

Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу
ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт