☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Податкова та фінзвітність
25.02.2026
Декларація про майновий стан і доходи для ФОПа на загальній системі оподаткування: інструкція
Заповнення декларації про майновий стан і доходи – обов’язок для ФОП на загальній системі оподаткування. Помилки в цьому документі можуть призвести до штрафів. У статті детально розглянули порядок заповнення майнової декларації ФОПом-загальносистемником
На замітку! Для ФОП на загальній системі оподаткування базою нарахування ЄСВ є сума доходу (прибутку), на яку нараховують ПДФО. Йдеться про суму доходу, яка є різницею між виручкою й витратами, що пов’язані з підприємницькою діяльністю та підтверджені документами. Тобто ЄСВ сплачується у розмірі 22% від чистого доходу. Але, якщо розмір доходу за місяць менший, аніж розмір мінімальної зарплати (МЗП), нарахувати і сплатити необхідно суму мінімального страхового внеску (МЗП × 22%). Саме такий випадок розглянула у відео спікер. Також, окремо торкнулася нюансів заповнення звітності ФОПами, які у деяких місяцях звітного року користувалися пільгою з ЄСВ
Хто з ФОП подає Декларацію про майновий стан і доходи
Декларацію про майновий стан і доходи (далі – Декларація) за звітний податковий рік подають, зокрема, приватні підприємці, які:
- протягом звітного року перебували на загальній системі оподаткування;
- які були зареєстровані ФОПами звітному році і обрали загальну систему оподаткування;
- які були зареєстровані ФОПами звітному році і обрали спрощену систему оподаткування для І або ІІ групи платників єдиного податку. У період від дати державної реєстрації до переходу на спрощену систему оподаткування ФОП перебуває на загальній системі оподаткування;
- перейшли у звітному році із спрощеної системи оподаткування на загальну.
ФОП має право не подавати Декларацію, якщо у звітному періоді відсутні:
- доходи від підприємницької діяльності;
- показники, які підлягають декларуванню, відповідно до вимог ПКУ.
Які строки подання Декларації про майновий стан і доходи
Декларацію подають за базовий звітний (податковий) період, що дорівнює календарному року для самозайнятих осіб – до 1 травня року, що настає за звітним (пп. 49.18.4 Податкового кодексу України, далі – ПКУ).
Увага! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Декларацію про майновий стан і доходи
Декларацію подають до контролюючого органу за податковою адресою платника податків.
Платник податків, який зобов’язаний (має право) подати річну податкову декларацію про майновий стан і доходи, але на момент подання проживає не за місцем реєстрації (прописки), а в іншому місці, повинен подати декларацію до контролюючого органу за своєю податковою адресою – тобто за місцем реєстрації згідно з паспортними даними (роз'яснення ГУ ДПС в Івано-Франківській області).
Яка відповідальність за неподання (несвоєчасне подання) майнової декларації
Неподання або несвоєчасне подання Декларації тягне за собою штраф у розмірі 340 грн за кожне таке неподання чи несвоєчасне подання.
Ті самі дії, вчиненні платником податків, до якого протягом року застосовували штраф за таке порушення, тягнуть за собою штраф у розмірі 1020 грн за кожне таке неподання або несвоєчасне подання (п. 120.1 ПКУ).
Форма, за якою ФОП-загальник звітує про доходи
Форма Декларації затверджена наказом Мінфіну від 02.10.2015 859.
Важливо! З 01.01.2026 ФОПи подають податкову декларацію за ідентифікатором F0100215
ФОП для відображення показників своєї підприємницької діяльності заповнює:
- додаток ЄСВ1 «Розрахунок сум нарахованого доходу застрахованих осіб та суми нарахованого єдиного внеску» (далі – Додаток ЄСВ1);
- додаток Ф2 «Розрахунок податкових зобов'язань з податку на доходи фізичних осіб та/або військового збору з доходів, отриманих самозайнятою особою» (далі – Додаток Ф2);
- додаток МПЗ «Розрахунок загального мінімального податкового зобов'язання за податковий (звітний) рік, що розраховується фізичними особами – підприємцями (крім осіб, що обрали спрощену систему оподаткування) – власниками, орендарями, користувачами на інших умовах (в тому числі на умовах емфітевзису) земельних ділянок, віднесених до сільськогосподарських угідь» (далі – Додаток МПЗ).
Інші додатки у складі Декларації ФОП заповнює як фізична особа за наявності відповідних підстав, адже ФОП повинен декларувати не лише доходи від підприємницької діяльності, а й інші доходи з джерел їх походження з України та іноземні доходи, а також відомості про нерухоме та рухоме майно.
Завантажити бланк:
Податкова декларація про майновий стан і доходи
Який порядок заповнення Декларації про майновий стан і доходи
Декларацію заповнюють відповідно до Інструкції щодо заповнення податкової декларації про майновий стан і доходи, затвердженої наказом Мінфіну від 02.10.2015 №859 (далі – Інструкція №859).
У розділі I Декларації «Загальні відомості» у рядку 1 позначкою «х» вказують тип Декларації («звітна» або «звітна нова», або «уточнююча»):
- 01 «Звітна», якщо подають Декларацію за звітний період;
- 02 «Звітна нова», якщо в поданій раніше звітній Декларації припустилися помилки і її виправляють шляхом подання нової Декларації до настання граничного терміну її подання;
- 03 «Уточнююча», якщо подають уточнюючу Декларацію (з метою уточнення показників поданої раніше Декларації пізніше граничного терміну подання).
У рядку 2 арабськими цифрами наводять звітний (податковий) період (календарний рік). А у разі виправлення самостійно виявлених помилок у раніше поданій декларації – також звітний (податковий) період, що уточнюють.
У рядках 3–6 Декларації зазначають відомості про платника податків:
- прізвище, ім’я, по батькові платника податку (згідно з даними паспортного документа);
- податкову адресу (місце проживання) платника податку: поштовий індекс, область, район, населений пункт (місто, село, селище), вулиця, номер будинку, корпус, номер квартири, а також за бажанням платника податку – контактні телефони (робочий, домашній, мобільний) та адресу електронної поштової скриньки;
- резидентський статус платника податку (резидент, нерезидент).
У рядку 8 позначкою «х» вказують категорію «підприємець».
Категорію «особа, стосовно якої проведено реєстрацію припинення підприємницької або незалежної – професійної діяльності протягом звітного року» обирає особа, яка перебувала на обліку як ФОП (крім осіб, які обирали спрощену систему оподаткування) та стосовно якої проведено державну реєстрацію припинення підприємницької діяльності ФОПа за її рішенням протягом звітного (податкового) року (пп. 7 п. 1 розд. ІІІ Інструкції №859).
На замітку! Ліквідаційні податкові майнові декларації подають протягом 20 календарних днів, що настають за останнім календарним днем звітного (податкового) місяця, в якому була припинена підприємницька діяльність (п. 177.11 ПКУ). Наприклад, якщо ФОП закрився в квітні 2026 року, то майнову декларацію подає у періоді «Квітень 2026». Тоді у полі 2 зазначає звітний податковий період – 2026, у полі 2.1 – місяць – 4, у полі 7 ставить відмітку напроти «особа, стосовно якої проведено реєстрацію припинення підприємницької діяльності...». У складі ліквідаційної майнової декларації екс-підприємець подає Додаток Ф2 та Додаток ЄСВ1. Якщо ФОП не отримував доходи, то Додаток Ф2 подає пустим. Подати ліквідаційну майнову декларацію можна буде тільки після закінчення квітня, раніше її не приймуть. Тому в описаній ситуації форму слід подати в травні
У розділі II Декларації «Доходи, які включаються до загального річного оподатковуваного доходу» у рядку 10 вказують загальну суму доходів, які включають до загального річного оподатковуваного доходу, що обчислюють як сума рядків Декларації:
рядок 10.1 + рядок 10.2 + рядок 10.3 + рядок 10.4 + рядок 10.5 + рядок 10.6 + рядок 10.7 + рядок 10.8 + рядок 10.9 + рядок 10.10 + рядок 10.11 + рядок 10.12 + рядок 10.13 + рядок 10.14 + рядок 10.15.
При цьому у рядку 10.11 наводять суму чистого оподатковуваного доходу, отриманого підприємцем від провадження господарської діяльності, крім осіб, які обрали спрощену систему оподаткування. Показник рядка 10.11 заповнюють на підставі додатка Ф2.
Усі інші рядки з 10.1 по 10.10 та з 10.12 по 10.15 ФОП заповнює у разі, якщо протягом звітного періоду він отримав відповідні доходи, які мають бути відображені у Декларації.
Для ФОП, які у звітному році перейшли зі сплати єдиного податку на загальну систему, передбачено заповнення рядка 11.1 Декларації. У ньому слід вказати суму доходу, зазначену у податковій декларації з єдиного податку, поданій після скасування реєстрації ФОП як платника єдиного податку.
Додаток Ф2
Доходи від підприємницької діяльності ФОП відображає у Додатку Ф2».
ФОП заповнює Додаток Ф2 на підставі даних обліку доходів і витрат, відображених у Типовій формі, за якою здійснюється облік доходів і витрат фізичними особами – підприємцями і фізичними особами, які провадять незалежну професійну діяльність (далі – Типова форма) (п. 177.10 ПКУ; п. 4 розд. ІІ Порядку ведення типової форми, за якою здійснюється облік доходів і витрат, фізичними особами –підприємцями і фізичними особами, які провадять незалежну професійну діяльність, затвердженого наказом Мінфіну від 13.05.2021 №261).
Об'єктом оподаткування для ФОП на загальній системі є чистий оподатковуваний дохід, тобто різниця між загальним оподатковуваним доходом (виручка у грошовій та негрошовій формі) і документально підтвердженими витратами, пов'язаними з господарською діяльністю ФОП (п. 177.2 ПКУ).
У розділі І Додатку Ф2 показники доходів та витрат слід відображати окремо у розрізі кожного виду економічної діяльності, вказуючи:
- у графі 2 – назву виду економічної діяльності;
- у графі 3 – відповідний КВЕД;
- у графі 4 – суму річного доходу, одержаного від такого виду діяльності;
- у графах 5–7 – суму документально підтверджених витрат, пов'язаних із провадженням цього виду діяльності. Якщо протягом року ФОП поніс витрати, які одночасно належать до кількох видів діяльності, їх розподіляє пропорційно отриманим доходам.
До складу витрат ФОП включає витрати, які відповідають таким вимогам:
- пов'язані із господарською діяльністю ФОП;
- є документально підтвердженими, тобто ФОП має відповідні первинні документи;
- безпосередньо пов'язані з отриманням доходів;
- фактично понесені (оплачені) у звітному періоді.
Наведемо перелік витрат, які безпосередньо пов'язані з отриманням підприємницьких доходів (п. 177.4 ПКУ).
1. Матеріальні витрати, до складу яких включено вартість:
- сировини, матеріалів, товарів, що утворюють основу для виготовлення (продажу) продукції або товарів (надання робіт, послуг);
- купівельних напівфабрикатів та комплектуючих виробів;
- палива й енергії;
- будівельних матеріалів;
- запасних частин;
- тари й тарних матеріалів;
- допоміжних та інших матеріалів, які можуть бути безпосередньо віднесені до конкретного об'єкта витрат (пп. 177.4.1 ПКУ).
2. Витрати на оплату праці найманих працівників, які включають:
- витрати на оплату основної і додаткової заробітної плати та інших видів заохочень і виплат виходячи з тарифних ставок,
- суми премій, заохочень,
- суми відшкодувань вартості товарів (робіт, послуг),
- витрати на оплату за виконання робіт, послуг згідно з договорами цивільно-правового характеру,
- будь-яка інша оплата у грошовій або натуральній формі, встановлена за домовленістю сторін;
- обов'язкові виплати,
- компенсація вартості послуг, які надаються працівникам у випадках, передбачених законодавством,
- внески ФОП на обов'язкове страхування життя або здоров'я працівників у випадках, передбачених законодавством (пп. 177.4.2 ПКУ).
3. Суми податків, зборів, пов'язаних із веденням господарської діяльності ФОП, у т. ч. суми ЄСВ, платежі, сплачені за одержання ліцензій на провадження певних видів господарської діяльності, одержання дозволу, іншого документа дозвільного характеру, пов'язаних з господарською діяльністю підприємця, суму податку на майно (пп. 177.4.3 ПКУ). Виняток – податок на нерухоме майно, відмінне від земельної ділянки, з об'єктів житлової нерухомості.
4. Інші витрати, до складу яких включають витрати, пов'язані з веденням господарської діяльності, серед яких:
- витрати на відрядження найманих працівників,
- витрати на послуги зв'язку, реклами,
- сума плати за розрахунково-касове обслуговування,
- орендна плата,
- вартість ремонту та витрати на експлуатацію майна, що використовують у господарській діяльності;
- витрати на транспортування готової продукції (товарів), транспортно-експедиційні та інші послуги, пов'язані з транспортуванням продукції (товарів);
- вартість придбаних послуг, прямо пов'язаних з виробництвом товарів, виконанням робіт, наданням послуг (пп. 177.4.4 ПКУ).
Порада! Дивіться також довідник «Витрати ФОП на загальній системі оподаткування»
У графі 8 зазначають суму амортизаційних відрахувань відповідно до пп. 177.4.6 ПКУ. ФОП може за власним бажанням включати до складу витрат, пов'язаних із провадженням їх господарської діяльності, амортизаційні відрахування з відповідним веденням окремого обліку таких витрат. Не підлягають амортизації такі основні засоби як земельні ділянки, об'єкти житлової нерухомості, автомобілі.
ФОП, який прийняв рішення про нарахування амортизації повинен у Типовій формі протягом року заповнювати таблицю «Облік амортизаційних відрахувань основних засобів (ОЗ) та нематеріальних активів (НА)», яка є додатком до Типової форми. Щомісячно підсумкову суму амортизаційних відрахувань із колонки 11 додатка ФОП переносить до графи 10 Типової форми. Загальний річний підсумок графи 10 Типової форми обліку переносить до графи 8 Додатку Ф2.
Окремо у розділі II «Інформація щодо нарахованої амортизації» Додатку Ф2 слід окремо по кожному об’єкту на підставі даних Типової форми вказати:
- у графі 3 – вартість об'єкта основних засобів та/або нематеріальних активів на початок звітного (податкового) періоду;
- у графі 4 – вартість об'єкта основних засобів та/або нематеріальних активів на кінець звітного (податкового) періоду;
- у графі 5 – розрахунок суми амортизаційних відрахувань за звітний (податковий) період. Підсумковий показник у графі 5 розділу II додатку Ф2 має збігатися із підсумковим показником у графі 8 розділу I додатку Ф2 за рядком «Усього».
Розрахунок суми ПДФО та ВЗ
У Додатку Ф2: за показниками розділу І Додатку Ф2 ФОП розраховує суму чистого оподатковуваного доходу. Цю суму підприємець зазначає у графі 9 розділу І. Якщо за окремим кодом КВЕД ФОП отримав збиток, то у графі 9 відповідний рядок прокреслює, тобто від’ємне значення не вказує. Рядок «Усього» графи 9 також прокреслює, якщо в цілому за результатами господарської діяльності отримав збиток (від’ємне значення).
Суми ПДФО та ВЗ за результатами звітного року обчислюють за алгоритмом, наведеним у розділі ІІІ Додатку Ф2.
В основній частині Декларації: за показниками Додатку Ф2 ФОП в основній частині Декларації наводять такі показники:
- у рядку 10.11 – суму чистого оподатковуваного доходу, отриманого ФОП;
- у графі 3 рядка 10.11 – додатне значення графи 9 рядка 1 «Усього» розділу I Додатку Ф2 до Декларації;
- у графі 6 рядка 10.11 – суму ПДФО, що підлягає сплаті до бюджету, розраховану за ставкою 18% та відображену у рядку 1.5 розділу III Додатку Ф2 до Декларації;
- у графі 7 рядка 10.11 – суму ВЗ, що підлягає сплаті до бюджету, розраховану за ставкою 5% та відображену у рядку 2.3 розділу III Додатку Ф2 до Декларації.
Якщо ФОП має нерухоме або рухоме майно, у т. ч. те, яке він використовує у підприємницькій діяльності, то слід заповнити у Декларації розділ VІІІ «Відомості про власне нерухоме (рухоме) майно та/або майно, яке надається в оренду (суборенду)».
Чи заповнює та подає ФОП на загальній системі оподаткування Додаток Ф2 до Декларації, якщо протягом звітного періоду дохід від підприємницької діяльності не отримував?
Якщо протягом звітного періоду ФОП на загальній системі оподаткування діяльності не провадив та дохід від підприємницької діяльності не отримував, проте має інші доходи з джерел їх походження з України та іноземні доходи, то він подає Декларацію та Додаток Ф2 до неї, у якому всі графи прокреслює. У разі, якщо протягом звітного періоду ФОП-загальник діяльність не провадив, дохід від підприємницької діяльності не отримував і не має інших доходів з джерел їх походження з України та іноземних доходів, то у нього не виникає обов’язку щодо подання Декларації та Додатку Ф2 до неї (роз'яснення ГУ ДПС у Чернівецькій обл., ГУ ДПС в Івано-Франківській обл.).
Додаток ЄСВ1
ФОП має заповнити у складі Декларації Додаток ЄСВ 1.
У графі 2 «Код категорії ЗО» підприємець зазначає код категорії застрахованої особи згідно з приміткою 7 до Додатку ЄСВ1, а саме: 5 – для фізичних осіб – підприємців на загальній системі оподаткування.
У графі 3 в розрізі кожного календарного місяця слід указати фактичну суму чистого доходу за відповідний місяць за себе, яка має відповідати сумам чистого доходу.
У графі 4 наводять суму доходу, на яку нараховують ЄСВ з урахуванням максимальної величини.
Важливо! За місяці, коли ФОП на загальній системі оподаткування дохід отримував, він повинен сплатити ЄСВ в розмірі 22% від суми чистого доходу (прибутку), але сума ЄСВ має бути не меншою за мінімальний страховий внесок і не перевищувати максимальний. Мінімальний страховий внесок = мінімальна заробітна плата × 22%. Максимальний страховий внесок = 20 × мінімальна заробітна плата × 22%.
У графі 6 проставляють суму нарахованого єдиного внеску (графа 4 × графа 5).
ФОПи на загальній системі оподаткування, які мають статус пенсіонера або особи з інвалідністю й отримують відповідно до закону пенсію або соціальну допомогу протягом 12 місяців звітного року, звільнені від подання Додатку ЄСВ1 у складі Декларації. Якщо ФОП отримав пільгу не з початку звітного року, то Додаток ЄСВ1 варто подати за всі місяці включно до місяця встановлення пенсії (інвалідності) чи до досягнення пенсійного віку.
Ознайомтеся з матеріалами:
- ЄСВ-правила для ФОП на загальній системі оподаткування
- ФОП-загальник і ЄСВ: чи потрібно платити, якщо немає доходу
- Скільки ЄСВ-додатків слід подати після донарахування за кілька років
- ФОП на загальній системі: заповнення графи 6 додатку ЄСВ 1 при максимальній базі
- Самостійне виправлення помилок у Додатку ЄСВ 1: що зазначати в декларації
Додаток МПЗ
Додаток МПЗ мають подавати тільки ФОП, які є власниками або користуються у своїй підприємницькій діяльності земельними ділянками, віднесеними до сільськогосподарських угідь. МПЗ визначають за період володіння (користування) земельною ділянкою, який припадає на відповідний податковий (звітний) рік (пп. 38-1.1.4 ПКУ). Тобто якщо протягом звітного року ФОП передав сільгоспугіддя в користування іншій особі, то МПЗ він нараховує лише за повні календарні місяці до місяця передання ділянки в оренду.
Статті за темою:
МПЗ для ФОП на загальній системі: хто і як повинен сплачувати
Мінімальне податкове зобов’язання: правила розрахунку
На замітку! Якщо ФОП не використовує сільгоспугіддя в підприємницькій діяльності, то подавати Додаток МПЗ не потрібно
Розглянемо, як заповнювати розділ І додатку МПЗ із відображенням відомостей щодо кожної земельної ділянки (сільгоспугідь).
У графі 2 вказують кадастровий номер земельної ділянки відповідно до правовстановлюючих документів.
У графі 3 вказують код КАТОТТГ відповідно до Кодифікатора адміністративно-територіальних одиниць та територій територіальних громад, затвердженого наказом Мінінфраструктури від 26.11.2020 №290.
У графах 4 та 5 зазначають площу власної чи орендованої земельної ділянки в гектарах.
У графах 6 та 7 вказують відповідну нормативну грошову оцінку для земельної ділянки. НГО наводять з урахуванням коефіцієнта індексації, визначеного відповідно до порядку, встановленого ПКУ для справляння плати за землю.
У графі 8 зазначають коефіцієнт (К), що становить 0,057.
На замітку! Тимчасово, для розрахунку мінімального податкового зобов'язання за 2022 та 2023 податкові (звітні) роки коефіцієнт «К», визначений у пп. 381.1.1 і 38-1.1.2 ПКУ, застосовували із значенням 0,04
У графі 9 зазначають кількість календарних місяців, протягом яких земельна ділянка перебуває у власності, оренді, користування на інших умовах (у т. ч. на умовах емфітевзису) платника податків. МПЗ визначають за період володіння (користування) земельною ділянкою, який припадає на відповідний податковий (звітний) рік (пп. 38-1.1.4 ПКУ). Саме тому в графі 9 розд. 1 Додатку МПЗ указують кількість календарних місяців, протягом яких земельна ділянка перебуває у власності, оренді, користуванні на інших умовах (у т. ч. на умовах емфітевзису) ФОП.
У графах 10 та 11 відображають показник МПЗ кожної земельної ділянки, розрахований за відповідними формулами, наведеними у назві графи.
У графі 12 відображають загальне мінімальне податкове зобов'язання (ЗМПЗ) усіх земельних ділянок, які є власними або орендованими. Показник графи 12 переносять до рядка 01 розділу ІІ Додатку МПЗ.
У графі 13 показують питому вагу позитивного значення ЗМПЗ та загальної суми сплачених податків, зборів, платежів протягом податкового (звітного) року до площі кожної із земельних ділянок.
У графі 14 відображають суму ПДФО, що підлягає сплаті за місцезнаходженням земельної ділянки, яку розраховують за відповідною формулою: гр. 3 р. 02 розд. ІІ × гр. 13 розд. І.
У рядках 02.1 – 02.6 розділу ІІ вказують відповідні суми сплачених податків, зборів, платежів протягом податкового (звітного) року, які враховують у зменшення нарахованої суми ЗМПЗ. Загальну суму таких платежів наводять у рядку 02.
У рядку 03 розділу ІІ зазначають позитивне значення різниці між сумою ЗМПЗ та загальною сумою сплачених податків, зборів, платежів та витрат на оренду земельних ділянок. Розрахунок проводять за формулою: р. 01 - р. 02. Позитивне значення переносять до гр. 14 розд. V Декларації.
Увага! ФОП має сплатити до бюджету позитивну різницю між розміром загального МПЗ та загальною сумою сплачених податків, зборів, платежів протягом звітного року (п. 177.17 ПКУ). Позитивне значення різниці, яке підлягає сплаті до бюджету, є частиною зобов'язань із ПДФО (абз. 2 п. 177.14 ПКУ) і його сплачують до бюджету за місцезнаходженням земельних ділянок пропорційно до питомої ваги площі кожної із земельних ділянок у загальній площі до сільськогосподарських угідь ФОП (п. 177.19 ПКУ)
Унаочнимо наведене на конкретному прикладі.
Приклад заповнення Декларації про майновий стан і доходи за 2025 рік
1. ФОП за 2025 рік отримав 3 771 000 грн доходу, у тому числі:
- від реалізації товарів (код КВЕД 47.11) – 3 000 000 грн;
- від надання нерухомості в оренду (код КВЕД 68.20) – 771 000 грн.
Протягом року понесено витрати:
- на придбання товарів для їх подальшої реалізації – 2 500 000 грн,
- інші витрати – 270 000 грн (у т. ч. сума ЄСВ, сплаченого за себе у 2025 році – 91 416 грн);
- витрати на оплату праці одного найманого працівника (продавець товарів) склали 126 400 грн, у т. ч. заробітна плата – 120 000 грн та сплата ЄСВ – 26 400 грн;
- витрати, пов’язані з наданням в оренду приміщень, – 120 000 грн.
У квітні було придбано і введено в експлуатацію новий холодильник для магазину вартістю 30000 грн. Сума нарахованої амортизації склала 3500 грн.
2. ФОП у 2025 році також отримав заробітну плату за основним місцем роботи. Цей дохід наведено у рядку 10.1 Декларації. Заповненню підлягають графи 3, 4, 5.
Інформація про нарахування за основним місцем роботи
Місяць | Нараховано заробітної плати, грн | Утримано ПДФО, грн | Утримано ВЗ, грн | Нараховано ЄСВ, грн |
Січень | 14000 | 2520 | 700 | 3080 |
Лютий | 14000 | 2520 | 700 | 3080 |
Березень | 14000 | 2520 | 700 | 3080 |
Квітень | 14000 | 2520 | 700 | 3080 |
Травень | 14000 | 2520 | 700 | 3080 |
Червень | 14000 | 2520 | 700 | 3080 |
Липень | 7900 | 1422 | 395 | 1738 |
Разом | 91900 | 16542 | 4595 | 20218 |
Оскільки у липні роботодавець сплатив ЄСВ у розмірі, меншому за мінімальний страховий внесок (1760 грн), ФОП за цей місяць сплатив ЄСВ із суми чистого доходу. За серпень–грудень ЄСВ також сплачено із суми чистого доходу ФОП;
3. Інші доходи, які підлягають декларуванню:
- дохід у вигляді Національного кешбеку – 3000 грн. Зазначають у рядку 11.3 «Інші доходи, що не підлягають оподаткуванню» розділу ІІІ Декларації «Доходи, які не включаються до загального річного оподатковуваного доходу» (роз’яснення ЗІР);
- сума нецільової благодійної допомоги, отриманої від юридичної особи, – 4000 грн. Її відображають у рядку 11.3 розділу III Декларації. Обов’язок щодо подання Декларації не виникає у платника податку, який протягом звітного податкового року отримав нецільову благодійну допомогу, розмір якої не перевищує суму граничного розміру доходу (у 2025 році – 4240 грн). Однак, якщо у нього є інші підстави для подання Декларації, то суму нецільової благодійної допомоги відображає у рядку 11.3 розділу III Декларації.
Зразки заповнення Декларації, додатку ЄСВ1 і Ф2 дивіться у Додатках 1–3.
Додаток 1
Зразок заповнення Декларації про майновий стан і доходи за 2025 рік для ФОП
(фрагмент)

<…>
Додаток 2
Зразок заповнення Додатка ЄСВ1 «Розрахунок сум нарахованого доходу застрахованих осіб та суми нарахованого єдиного внеску»
Додаток 3
Зразок заповнення Додатка Ф2 «Розрахунок податкових зобов’язань з податку на доходи фізичних осіб та/або військового збору з доходів, отриманих самозайнятою особою»
Як подавати Декларацію про майновий стан і доходи
Декларацію ФОП на власний розсуд подає в один із таких способів:
- особисто платник податку або уповноважена на це особа;
- поштою з повідомленням про вручення та з описом вкладення. У такому разі потрібно врахувати вимоги п. 49.5 ПКУ, яким передбачено, що в разі надсилання Декларації поштою платник податку зобов'язаний здійснити таке відправлення не пізніше ніж за 5 днів до закінчення граничного строку подання Декларації. Докладніше про такий спосіб – у роз'ясненнях ДПС «Податкова декларація, розрахунок, звіт поштою» та «Декларація поштою: навіщо потрібен опис вкладення та коли відправляти»;
- в електронній формі з дотриманням вимог законів України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг» та від 05.10.2017 №2155-VIII «Про електронну ідентифікацію та електронні довірчі послуги» (п. 5 розд. І Інструкції №859).
Важливо! За загальним правилом Декларацію в електронному вигляді слід подати не пізніше закінчення останньої години дня, в якому спливає граничний строк її подання (п. 49.5 ПКУ). Але у період дії воєнного стану електронні документи від платників податків приймають у робочі дні з 8:00 до 20:00 (п. 69.18 підрозд. 10 розд. ХХ ПКУ)
Матеріали за темою:
ФОП-енциклопедія: усе, що потрібно знати підприємцю
Витрати ФОП на загальній системі оподаткування
ФОП на загальній системі: правила оподаткування
Податкова декларація ФОПа на загальній системі: практичні поради і зразки складання
Майнова декларація ФОПа: чи потрібно показувати зарплату, майно та інші доходи
Майнова декларація ФОПа: чи включати акциз та де показати ліцензію
Як ФОПу на загальній системі відобразити допомогу по вагітності та пологах у декларації
Додаток КІК декларації: як заповнювати назву та адресу іноземної компанії
Як заповнювати Додаток «КІК», якщо загальний дохід усіх КІК менше 2 млн. євро
Чи подає квартальну декларацію новий ФОП або при зміні системи оподаткування
Декларація доходів фізосіб за рік з прикладами заповнення
Майнова декларація: як враховувати нарахований, але несплачений ПДФО і військовий збір
Чи подавати ФОПу нульову майнову декларацію за місяць реєстрації
Подання майнової декларації: за місцем реєстрації чи проживання
Податкова вимагає подати уточнюючу декларацію про майновий стан з прибутком: чи законно
Відео за темою:
ФОП на загальній системі: декларація, перерахунок ЄСВ і ризики помилок
Декларування ФОПів на загальній системі через е-кабінет
Річна звітність ФОП на загальній системі: як заповнити додаток з ЄСВ
Шаблони та зразки документів:
Податкова декларація про майновий стан і доходи
Приклади заповнення декларації про майновий стан і доходи фізособами
Документообіг, первинні документи
11.11.2026
Чи можна використовувати роздруківку електронного документа замість оригіналу: пояснює ДПС
Отримали документ через Електронний кабінет і роздрукували його? Важливо знати: паперова роздруківка електронного документа не стає його оригіналом. Юридичну силу має електронний примірник з обов’язковими реквізитами та належним електронним підписом. Розглянемо, коли електронний документ вважається оригіналом, чи можуть існувати кілька оригіналів і в яких випадках електронна форма не допускається
Податкова та фінзвітність
11.11.2026
ФОП 4-ї групи потрібна довідка про доходи: що пояснила ДПС
Чи може ФОП – платник єдиного податку 4-ї групи отримати довідку про суму доходів за рік? ДПС пояснила, чому така інформація не відображається в річній декларації платника єдиного податку 4-ї групи та які відомості містить така декларація

Готівкові кошти, розрахунки
11.11.2026
ПРРО в режимі офлайн: як проводити розрахунки під час воєнного стану
Офлайн-режим ПРРО дозволяє бізнесу продовжувати розрахункові операції у разі втрати інтернет-зв’язку, але працює він лише в чітко визначених межах. Законодавство встановлює максимальну тривалість такого режиму та технічні вимоги до роботи ПРРО під час офлайн-функціонування. Водночас система має автоматично повертатися в онлайн одразу після відновлення зв’язку та контролювати, щоб суб’єкт господарювання не перевищував дозволені часові ліміти

Заборгованість
11.11.2026
Розрахунки з іншими дебіторами: бухгалтерські проведення
Облік розрахунків з іншими дебіторами охоплює доволі різнорідні операції – і кожна з них має свою специфіку залежно від обставин. Як відобразити дивіденди за методом участі в капіталі, що робити, якщо постачальник відмовився задовольнити претензію, або як оформити відшкодування збитків від нестачі запасів – усе це потребує окремого підходу до проводок. Зібрали вісім типових ситуацій із числовими прикладами, щоб у потрібний момент не витрачати час на пошук відповіді
Готівкові кошти, розрахунки
11.11.2026
Розрахунки за авансами виданими та отриманими: бухгалтерські проведення
Облік авансів виданих і отриманих регулюється низкою правил, дотримання яких є обов'язковим для коректного відображення господарських операцій. На практиці ситуації бувають різними: повна або часткова поставка, повернення коштів, списання після закінчення строку позовної давності. Матеріал охоплює всі ці випадки й допоможе уникнути типових помилок в обліку та розрахунках з ПДВ
Податок на майно
11.11.2026
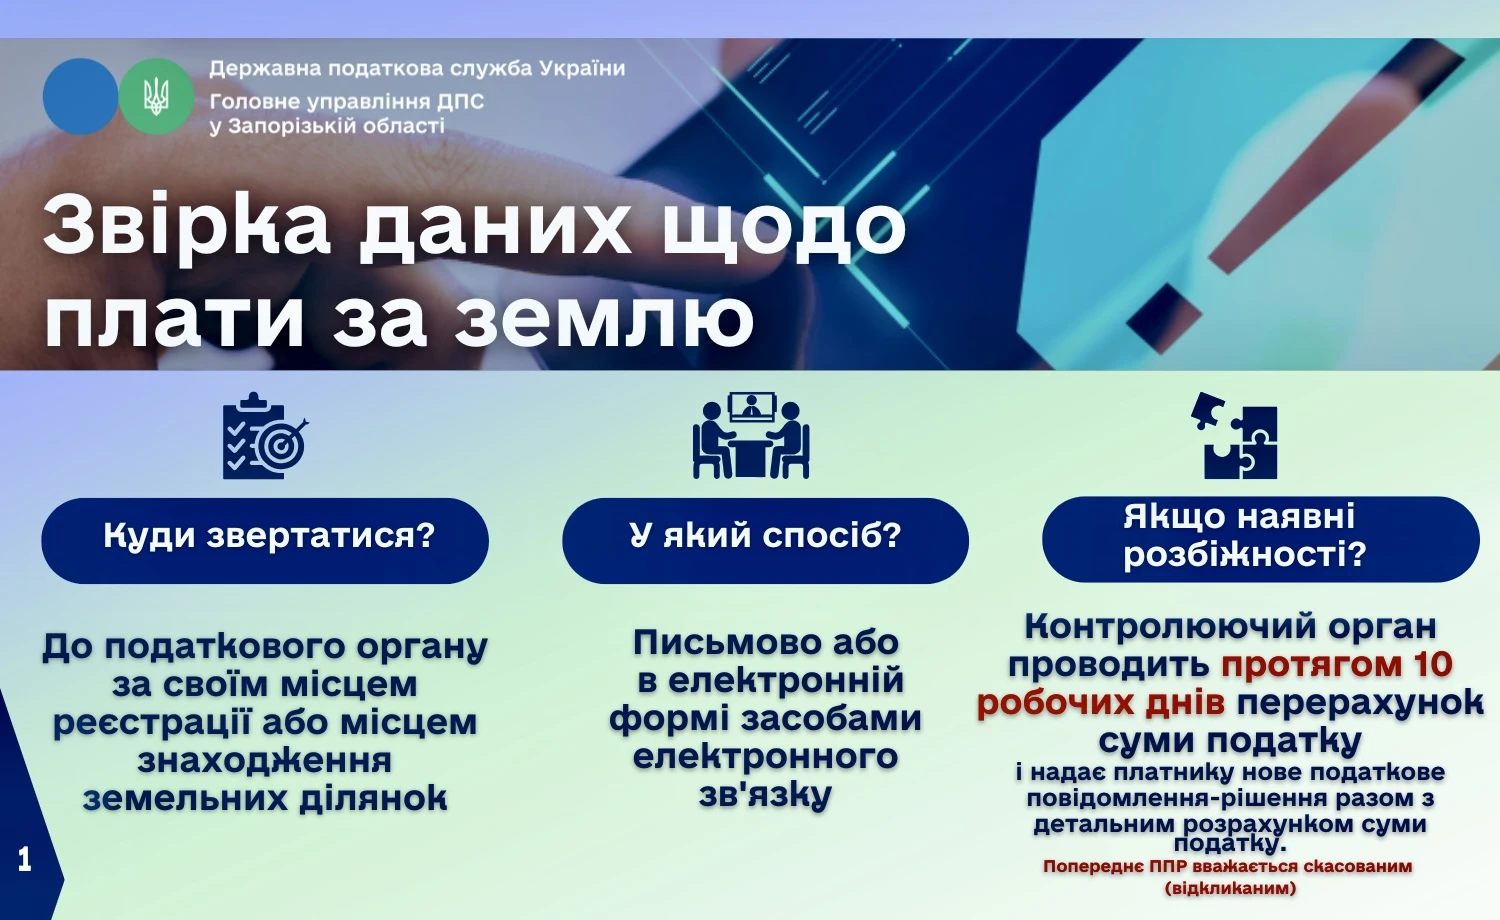
Плата за землю: куди звертатися для звірки даних
Фізична особа може подати заяву на звірку за своїм місцем реєстрації або за місцем розташування будь-якої з земельних ділянок, що перебувають у її власності або користуванні. Це важливо, особливо якщо у платника – кілька ділянок у різних територіальних громадах
Готівкові кошти, розрахунки
11.11.2026
Розрахунки з покупцями та замовниками: бухгалтерські проведення
Розрахунки з покупцями та замовниками – щоденна реальність кожного бухгалтера, але навіть у типових операціях є нюанси, які легко упустити. Попередня оплата, часткове повернення товару, продаж з прив'язкою до курсу валюти або на умовах товарного кредиту – кожна з цих ситуацій має свою логіку проводок і потребує уважності. У матеріалі – сім практичних прикладів із числовими розрахунками, які охоплюють найпоширеніші варіанти розрахунків з покупцями
Податкова та фінзвітність
11.11.2026
Місячний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення юрособами
Стаття присвячена оновленій формі місячного Податкового розрахунку для юридичних осіб, затвердженій наказом Мінфіну №243. Розглянуто нову редакцію форми, оновлені додатки (Д1, 4ДФ, Д5, Д6 та ін.), а також змінені правила заповнення, коригування показників і подання звітності. Окрему увагу приділено структурі Розрахунку: вступній частині, табличному блоку та деталізації всіх додатків із роз’ясненням ключових рядків і граф. Матеріал охоплює як загальні правила подання (строки, місце подання, відповідальність), так і практичні нюанси заповнення ЄСВ, ПДФО та військового збору, включно з коригуваннями та виправленням помилок

Податок на прибуток
11.11.2026
Прощення покупцю заборгованості за знищений товар: податкові наслідки у продавця
Продавець вирішив пробачити покупцю частину боргу за раніше відвантажений товар? Така операція може мати наслідки для податку на прибуток. Чи потрібно збільшувати фінансовий результат на суму прощеної заборгованості, залежить від статусу покупця та застосування норм пп. 140.5.10 ПКУ. Розбираємо, коли виникає податкове коригування, а коли його не потрібно проводити
Єдиний податок
11.11.2026
Перехід з 4-ї на 3-тю групу ЄП або загальну систему: порядок дій та розрахунок податку
Державна податкова служба України нагадує, що платники єдиного податку четвертої групи подають декларацію щороку та сплачують податок поквартально у визначених частках. У разі переходу на іншу групу необхідно подати заяву та уточнюючу декларацію з перерахунком зобов’язань
Податок на прибуток
11.11.2026
Ліцензія на АЗС є, а діяльність яких припинена внаслідок збройної агресії: що з авансовими внесками з податку на прибуток
У разі якщо платник податку на прибуток підприємств отримав ліцензію на право здійснення роздрібної торгівлі пальним за визначеним місцем роздрібної торгівлі (АЗС), інформація щодо якого внесена до Єдиного реєстру ліцензіатів та місць обігу пального станом на перше число поточного місяця, то у такого платника податку на прибуток виникатиме обов’язок зі сплати авансових внесків за таке місце роздрібної торгівлі пальним, незалежно від того здійснюється, чи ні діяльність на цій АЗС
Бронювання, критичність
11.11.2026
Нові правила бронювання в ОПК: що потрібно зробити підприємствам
Постанова КМУ №1328 змінила правила бронювання для підприємств оборонно-промислового комплексу. Базовий ліміт становить 95%, однак можливість бронювати понад цей показник, зокрема до 100%, збереглася – за окремим рішенням Міноборони та погодженням через Координаційний центр. Водночас працівники, безпосередньо залучені до виробничих процесів, підлягають обов’язковому бронюванню. Розповідаємо, які ризики та першочергові кроки варто врахувати підприємствам ОПК
Ліцензії та дозволи
11.11.2026
Пальне у тарі до 60 літрів: коли не потрібна ліцензія і повідомлення у 2026 році
Податківці роз’яснили, що суб’єкти господарювання можуть зберігати пальне виключно для власного споживання або промислової переробки у тарі об’ємом до 60 літрів без отримання ліцензії. У такому випадку повідомляти контролюючий орган не потрібно, а відсутність повідомлення не є підставою для застосування штрафів за зберігання пального без ліцензії

Охорона праці
11.11.2026
Медогляди працівників: як скласти списки та який штраф за неподачу до Держпраці
Ми раніше проводили медогляди працівників, але списки до Держпраці не подавали. Протягом якого часу Держпраці може накласти штраф за таке порушення? Якщо ми цього року подамо списки належним чином у відповідні строки, для нас це спонукає перевірку Держпраці і накладання штрафу? До Держпраці потрібно подавати списки всіх працівників, чи тільки тих, які працюють зі шкідливими умовами праці?
Працевлаштування, переведення
11.11.2026
Прийняття працівника на основне місце роботи за наявності іншого основного місця: відповідальність ФОП у 2026 році
ФОП прийняв працівника на основне місце роботи з повною ставкою, не поцікавившись його трудовою книжкою, а працівник своєю чергою не заперечував стосовно цього, хоча вже мав основне місце роботи. Це з'ясувалося лише через 3 місяці. Яка відповідальність чекає ФОПа за такі дії?
Судова практика
11.11.2026
Несвоєчасне подання об’єднаного звіту ФОП за І квартал 2026 року: які рішення ухвалюють суди
Після несвоєчасного подання об’єднаного звіту за І квартал 2026 року податківці складають на ФОП протоколи за ч. 1 ст. 163-4 КУпАП і передають матеріали до суду. На прикладах трьох судових рішень розглянемо, коли підприємцю призначають штраф, коли обмежуються усним зауваженням, а коли закривають провадження через закінчення строків притягнення до адміністративної відповідальності
Податкова та фінзвітність
11.11.2026
Лікарняні самозайнятої особи від ПФУ: як відобразити виплати у ФІЗ-4ДФ
ДПС роз’яснила порядок відображення виплат у зв’язку з тимчасовою втратою працездатності, які самозайнята особа отримує від Пенсійного фонду України. Такі суми відображаються за ознакою доходу «127»: у графах 3а та 3 зазначають нарахований і фактично виплачений дохід, у графах 4а, 4, 5а та 5 – відповідно нараховані й перераховані ПДФО та військовий збір