

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Загальна система оподаткування (ЗСО) для фізичних осіб – суб’єктів підприємницької діяльності передбачає сплату податку на доходи фізичних осіб та військового збору. Таку систему оподаткування як правило обирають ФОП, якщо обрані ними види діяльності не дозволяють застосовувати спрощену систему оподаткуванням (сплату єдиного податку) або або якщо ФОП має значні витрати, які можна враховувати при обчисленні бази оподаткування. З’ясуємо податкові та інші правила такої системи оподаткування
Обмежень для перебування на ЗСО немає. Фактично будь-який ФОП може добровільно обрати таку систему. Ні види діяльності, ні форми розрахунків не є критеріями, за якими може бути заборонено перебувати на ЗСО. Підприємці мають право здійснювати будь-яку діяльність, яка не заборонена законом. Більше того, саме на ЗСО «переводять» суб’єктів, які допустили порушення на спрощеній системі оподаткування.
Зверніть увагу! Перелік видів діяльності, які не має право здійснювати фізична особа-підприємець на загальній системі оподаткування визначений у ст. 4 Закону України від 07.02.1991 № 698-ХІІ «Про підприємництво»
ФОП на ЗСО сплачує ПДФО, військовий збір, ЄСВ та за певних умов – ПДВ та акцизний податок.
ПДФО нараховується за ставкою 18% (п. 167.1 та п. 177.1 Податкового кодексу України, далі – ПКУ).
Об'єктом оподаткування є чистий дохід. Він розраховується як різниця між загальним оподатковуваним доходом (виручка у грошовій та негрошовій формі) і документально підтвердженими витратами, пов’язаними з господарською діяльністю ФОП (п. 177.2 ПКУ).
Для ЗСО встановлено особливий порядок сплати ПДФО. Протягом року ФОП сплачує авансові платежі з цього податку. ФОП їх розраховує самостійно кожного календарного кварталу згідно з фактичними даними обліку доходів і витрат. Авансові платежі сплачуються до бюджету до 20 числа місяця, наступного за календарним кварталом (до 20 квітня, до 20 липня і до 20 жовтня). Авансовий платіж за IV календарний квартал не розраховується та не сплачується (пп. 177.5.1 ПКУ).
Якщо результатом розрахунку авансового платежу, визначеного платником податку, за відповідний календарний квартал є від'ємне значення, то авансовий платіж за такий період не сплачується.
Остаточний розрахунок з ПДФО та ВЗ за рік здійснити треба протягом 10 календарних днів, що настають за останнім днем граничного строку подання декларації (пп. 177.5.3 ПКУ).
ФОП подають Податкову декларацію за базовий звітний (податковий) період, що дорівнює календарному року. Строк подання – до 1 травня року, що настає за звітним (пп. 49.18.4 ПКУ). Декларацію заповнюють відповідно до Інструкції щодо заповнення податкової декларації про майновий стан і доходи, затвердженої наказом Мінфіну від 02.10.2015 №859.
Докладніше про це читайте у статті: «Декларація про майновий стан і доходи для ФОП на загальній системі оподаткування»
Завантажуйте шаблон: Податкова декларація про майновий стан і доходи
Військовий збір сплачується за ставкою 5%. Базою оподаткування є чистий дохід, як і для сплати ПДФО.
У пп. 1.4 п. 161 підрозд. 10 розд. ХХ ПКУ вказано:
1.4. Нарахування, утримання та сплата (перерахування) збору з доходів платників збору, зазначених у підпункті 1 підпункту 1.1 цього пункту, здійснюються в порядку, встановленому розділом IV цього Кодексу, з урахуванням особливостей, визначених підрозділом 1 цього розділу, за ставками, визначеними підпунктом 1.3 цього пункту.
На підставі цього ДПС вважає, що ФОП на ЗСР повинен протягом року сплачувати авансові платежі з військового збору, тобто так, як це передбачено для ПДФО. Про це вказано в ЗІР, категорія 126.05:
«Чи сплачують авансовий платіж з військового збору ФОП на загальній системі оподаткування?
Так, сплачують у порядку та у строки, визначені для сплати авансових платежів з податку на доходи фізичних осіб - до 20 числа місяця, наступного за кожним календарним кварталом (до 20 квітня, до 20 липня і до 20 жовтня). Авансовий платіж за четвертий календарний квартал не розраховується та не сплачується».
ЄСВ сплачується за ставкою 22%.
Базою для нарахування ЄСВ для ФОП є дохід (прибуток), отриманий у результаті підприємницької діяльності, який підлягає оподаткуванню ПФДО (ПДФО) (п. 2 ч. 1 ст. 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»; далі – Закон №2464).
За місяці, коли ФОП на загальній системі оподаткування дохід отримував, він повинен сплатити ЄСВ в розмірі 22% від суми чистого доходу (прибутку), але сума ЄСВ повинна бути не меншою за мінімальний страховий внесок:
Якщо у звітному періоді (чи в окремому місяці) ФОП не отримав прибутку, він має право самостійно визначити базу нарахування ЄСВ (але не більше максимально допустимої, тобто:
При цьому сума внеску не може бути меншою за мінімальний страховий внесок (п. 2 ч. 1 ст. 7 Закону №2464).
ФОП, які працюють за трудовим договором, і за яких роботодавець сплачує ЄСВ у розмірі не меншому за мінімальний внесок, звільняються від обов’язку сплачувати ЄСВ за себе за відповідні місяці звітного періоду (ч. 6 ст. 4 Закону №2464). Водночас такі підприємці мають право (але не обов’язок) самостійно визначити базу для нарахування ЄСВ за ті місяці, у яких сплата роботодавцем була меншою за мінімальний внесок. У будь-якому разі сума ЄСВ не може бути меншою за мінімальний страховий внесок і не може перевищувати граничний розмір, визначений Законом.
При поданні Податкової декларації за звітний рік ФОП має заповнити Додаток ЄСВ 1, у якому вказує базу нарахування єдиного внеску та відповідні суми ЄСВ.
Докладніше про це читайте у статті: «Декларація про майновий стан і доходи для ФОП на загальній системі оподаткування»
ФОП повинні вести облік доходів і витрат та мати підтверджуючі документи щодо походження товару (п. 177.10 ПКУ).
Облік доходів і витрат може вестися в паперовому та/або електронному вигляді, у тому числі через електронний кабінет.
Типову форму обліку та порядок її ведення затверджено наказом Мінфіну від 13.05.2021 №261 (далі – Порядок №261).
ФОП заповнює Типову форму обліку за підсумками робочого дня, протягом якого отримано дохід та/ або понесено витрати. Записи про отримані доходи та витрати здійснюють на підставі первинних документів (п. 1 розд. І Порядку №261).
Що включається до доходу
До доходу ФОП включаються, зокрема, такі надходження:
Не вважаються доходом підприємця (відповідно до п. 177.3 ПКУ):
Датою отримання доходу, що підлягає оподаткуванню, є дата фактичного надходження грошових коштів на рахунок або в касу підприємця, а також дата отримання інших форм компенсацій за товари чи послуги, що надавалися або підлягають наданню. Тобто дохід визначається за касовим методом.
Крім підприємницького доходу, фізична особа може отримувати і інші доходи, не пов’язані з її діяльністю як підприємця. У такому разі, згідно з п. 177.6 ПКУ, ці доходи оподатковуються на загальних підставах, як для звичайної фізичної особи, відповідно до загальних правил оподаткування доходів громадян.
Які витрати можна врахувати
ПКУ визначає перелік витрат, які ФОП може враховувати для зменшення оподатковуваного доходу.
Так, відповідно до п. 177.4 ПКУ, до витрат, безпосередньо пов’язаних із отриманням доходів, належать:
При цьому, як передбачено п. 177.4.5 ПКУ, не враховуються у складі витрат:
Дивіться також довідник: «Витрати ФОП на загальній системі оподаткування»
Шаблони та зразки:
Податкова декларація про майновий стан і доходи
Читайте більше:
Декларація про майновий стан і доходи для ФОПа на загальній системі оподаткування: інструкція+відео
Мінімальне податкове зобов’язання для ФОП на загальній системі: хто і як повинен сплачувати
Декларування доходів ФОП на загальній системі: практичні ситуації і поради
Книга обліку доходів і витрат ФОП на загальній системі
ФОП-загальносистемник: чи подає нульовий Додаток ЄСВ
Додаток ЄСВ 1 у ФОП-загальника: чи подається, якщо ФОП працевлаштований
Майнова декларація ФОП: чи потрібно показувати зарплату, майно та інші доходи
Ліквідаційна декларація для ФОП, чи подавати декларацію про майновий стан у наступному році
Витрати ФОП на загальній системі оподаткування
ЄСВ для ФОП у 2026 році: хто (не)сплачує, строки сплати, розмір
Чайові через QR-код: чи потрібно сплачувати податки з таких надходжень і хто має це робити – працівник чи заклад? Оподаткування залежить не від способу переказу коштів, а від того, на чий рахунок вони надійшли. Розглянемо, коли працівник самостійно декларує чайові та сплачує ПДФО і військовий збір, а коли ці обов’язки виконує заклад. Також пояснимо, у які строки подавати декларацію та як обліковувати отримані чайові
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. 4 листопада 2026 року Комітет підтримав у другому читанні та в цілому цей законопроєкт. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
Податкова служба нагадала ФОП про вимоги до зберігання Форми обліку товарних запасів і первинних документів. Документи мають постійно перебувати у місці продажу товарів, а під час податкової перевірки їх необхідно надати на вимогу контролюючих органів. Продаж товарів без належного документального підтвердження заборонений
В Україні пропонують запровадити добровільний режим пільгового оподаткування доходів домогосподарств. Законопроєкт №15449 передбачає ставку ПДФО 5%, єдину декларацію для членів домогосподарства та можливість легально отримувати доходи від економічної діяльності без реєстрації ФОП чи юрособи. Водночас документ уже обговорюють із профспілками: частину їхніх пропозицій щодо захисту єдиного житла, добровільної сплати ЄСВ і каналів комунікації з податковою підтримано
Був ФОП у 2026 році, дохід 5 млн, 2 група. Його закрили у 2026 році та знову відкрили у 2026 році, дохід 3 млн, 2 група. Як визначити, чи є перевищення ліміту? Чи потрібно сумувати 5 млн та 3 млн?
Помилково у звіті про нарахування обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю заповнили рядок 091. Чи потрібно подавати уточнюючий розрахунок?
Жовтий рівень повітряної загрози не означає, що бізнес може працювати без додаткових вимог до безпеки. До 4 грудня 2026 року суб’єкти господарювання мають облаштувати безпечний простір або забезпечити відповідні умови роботи. Розбираємо, хто може перевірити приміщення та який технічний висновок потрібен роботодавцю
ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

4 листопада 2026 року Комітет Верховної Ради з питань фінансів, податкової та митної політики рекомендував парламенту ухвалити в другому читанні та в цілому законопроєкт №10225-д про легалізацію ринку віртуальних активів в Україні. Документ передбачає запровадження правил роботи криптобірж, визначення повноважень регуляторів, захист інвесторів та врегулювання оподаткування операцій із криптовалютою. Якщо Рада підтримає законопроєкт, в Україні можуть з’явитися нові правила функціонування крипторинку

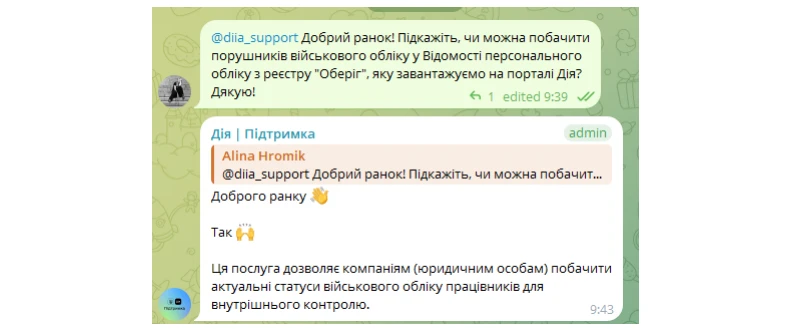
У «Дії» можна сформувати Відомість персонального військового обліку на підставі даних реєстру «Оберіг» і перевірити військово-облікові статуси працівників. Однак інформація про порушення та перебування в розшуку може змінюватися: зникати й повторно з’являтися в реєстрі. Чому роботодавцям важливо регулярно перевіряти дані військового обліку та що робити, якщо у Відомості виявили працівника з порушеннями? Розбираємося, як це може вплинути на бронювання
Чи справді юрособа повинна щоразу вимагати від ФОПа копію витягу з ЄДР, витяг із Реєстру платників єдиного податку, а заодно паспорт, ІПН і ще пів папки документів? З’ясуємо, чи справді закон вимагає від юрособи отримувати весь цей комплект? Чи можна самостійно перевірити підприємця в державних реєстрах? Чи достатньо електронного витягу? І головне: чи однакові вимоги до документів, якщо підприємство купує у ФОП товар, замовляє послуги або роботи?
Воєнний стан не скасовує документальні та фактичні перевірки, але встановлює важливу умову для їх проведення – безпеку. Податківці можуть проводити перевірку лише за наявності безпечного доступу до територій, приміщень, документів та іншої необхідної інформації, а також можливості провести інвентаризацію майна, товарів і коштів. Про ці та інші особливості проведення перевірок під час воєнного стану в інфографіці від ДПС
Як роботодавцю виплатити зарплату продукцією або товарами? Розбираємо умови натуральної оплати праці, обмеження у 30%, заборонені види продукції, документальне оформлення та оподаткування ПДФО, військовим збором, ЄСВ і ПДВ. Пояснюємо, чим відрізняється виплата зарплати натурою від продажу продукції працівникам у рахунок зарплати
Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Чи актуальний Порядок №1393 про медогляди для працівників міських рад (зокрема, чергових, які працюють позмінно у нічний час)? Чи потрібно цим працівникам проходити медогляд у 2027 році?