Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Дотримання встановлених лімітів доходу – одна з ключових умов перебування на спрощеній системі оподаткування. Якщо у платників єдиного податку виникає переліміт доходів, то діяти потрібно своєчасно, щоб уникнути неприємних наслідків у вигляді штрафів та втрати статусу єдинника. У статті розглянемо порядок дій, правила заповнення декларації при перевищенні ліміту, ключові аспекти та практичні кейси, що допоможуть розібратися в цій ситуації
Якщо платники єдиного податку (далі – ЄП) перевищують встановлений ліміт доходів, необхідно правильно визначити дату перевищення, обрати подальшу систему оподаткування та подати відповідні документи до податкової.
Розберемо детально порядок дій суб'єктів господарювання по кожній групі ЄП у разі перевищення ліміту доходів на спрощеній системі:
Дії ФОП 1 групи ЄП (пп. 1 п. 293.8 ПКУ):
Дії ФОП 2 групи ЄП (пп. 2 п. 293.8 ПКУ):
Дії ФОП 3 групи ЄП (пп. 3 п. 293.8 ПКУ):
Дії юрособи 3 групи ЄП (пп. 3 п. 298.3 ПКУ):
При перевищенні ліміту доходів особливу увагу слід приділити правильному обранні форми та заповненню декларації по єдиному податку.
Відповідно до вимоги п. 296.5.1 ПКУ у податковій декларації окремо відображають:
При перевищенні граничного обсягу доходу ФОП 1-2 групи мають особливий порядок подання звітності. Згідно з п. 296.5.1 ПКУ ФОП 1- 2 групи незалежно від прийнятого рішення (перехід на вищу групу єдиного податку чи на загальну систему оподаткування), підприємець зобов'язаний подати декларацію платника єдиного податку за квартальною формою F0103309 та в квартальні терміни – протягом 40 календарних днів після закінчення податкового (звітного) кварталу, в якому відбулось перевищення (п. 296.3 ПКУ). Важливо зазначити, що подання квартальної декларації автоматично звільняє платників єдиного податку першої та другої груп від необхідності подавати річну декларацію.
Юридичні особи подають декларацію по єдиному податку за ідентифікатором форми J0103509.
ФОП перевищив ліміт доходів в жовтні 2026 року та приймає рішення про перехід на 3 групу ЄП з 01.01.2027 р. шляхом подання Заяви F0102003 до 15.12.2026 р. Сума отриманого доходу за 2026 рік – 7 500 000,00 грн.
Щомісячно ФОП сплачував 1729,40 грн єдиного податку та 864,70 грн військового збору. До 1 січня 2027 року ФОП продовжує перебувати на 2 групі ЄП та продовжує сплачувати єдиний податок (1729,40) та військовий збір (864,70) за жовтень-грудень у фіксованих розмірах.
Після закінчення 4 кварталу ФОП потрібно подати декларація по єдиному податку за «Рік 2026» за квартальною формою F0103309 та у квартальні терміни – до 09.02.2027 р.
Зверніть на це увагу! Навіть якщо ФОП завершує 2026 рік на 2 групі єдиного податку, але з 1 січня 2027 року переходить на 3 групу, то річне звітування за 2026 рік має певні особливості
У такому випадку ФОП має:
Тобто звична для 2 групи форма F0103407 та строк подання до 01.03.2027 року тут не застосовуються. На це податківці звертають увагу в ЗІР, категорія 107.01.07.
Через незнання цього правила ФОПи часто обирають неправильну форму декларації та пропускають граничний строк її подання, вважаючи, що потрібно звітувати «як завжди». ФОП орієнтується на свій статус у 2026 році та помилково думає, що звітувати потрібно за «класичною» формою 2 групи до 1 березня. Але перехід на 3 групу з 1 січня 2027 року змінює і форму декларації, і граничний строк її подання. Тому, якщо плануєте перехід на 3 групу з 2027 року, заздалегідь зверніть увагу на форму та строк подання річної декларації за 2026 рік.
У складі декларації буде подаватись Додаток 1. Додаток 2 подаватись не буде, оскільки у ФОП немає показників для його заповнення.
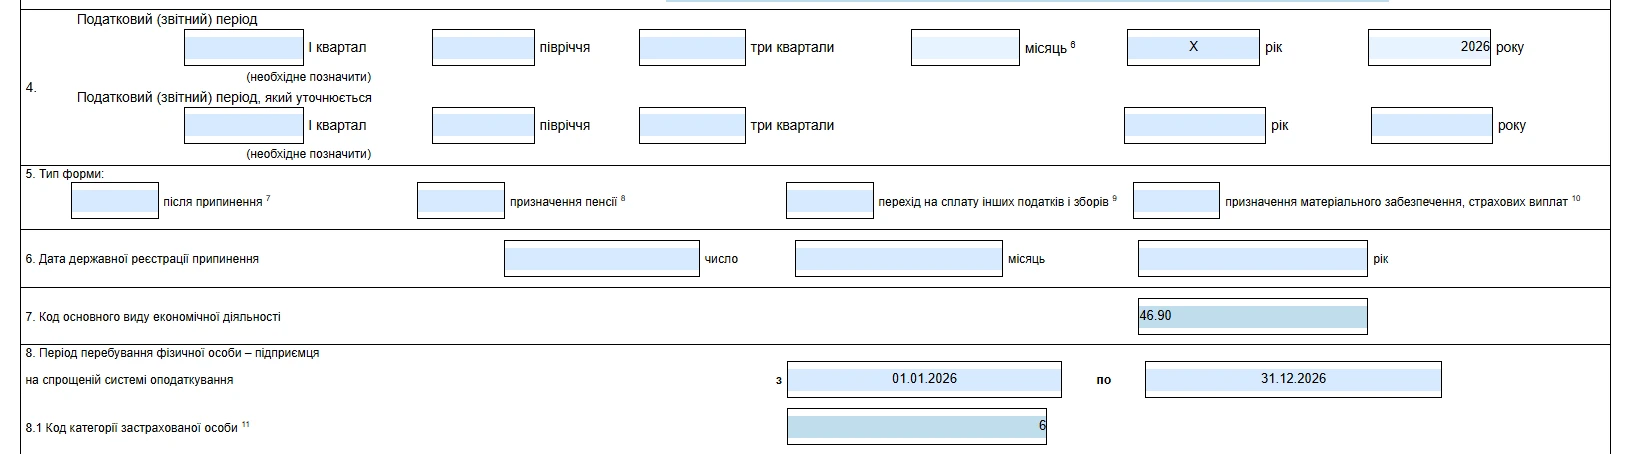
Заповнюємо загальні дані:
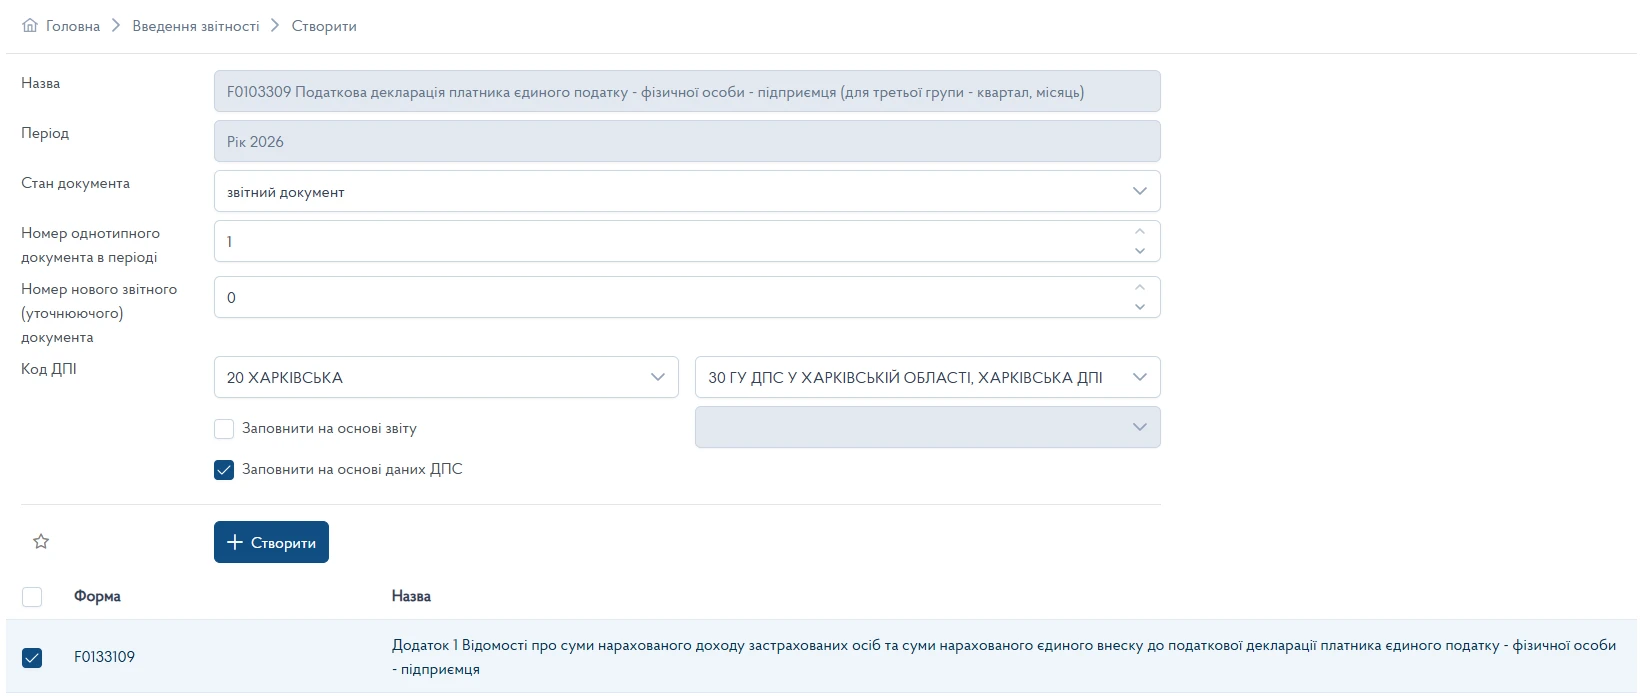
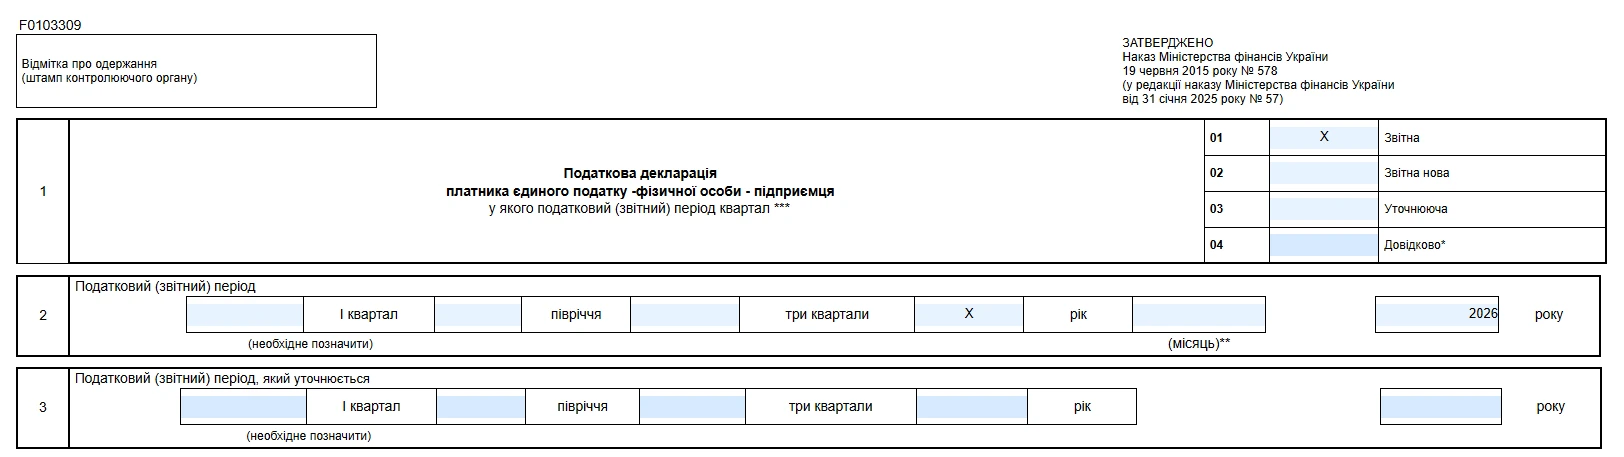
Окремо хочемо зауважити, що у разі переходу з 2 на 3 групу рядок 8.2 декларації – не заповнюється, тому що перехід з групи на групи не вважається переходом на сплату інших податків і зборів. В цьому полі ставлять відмітку тільки ті ФОП, які переходять з єдиного податку на загальну систему оподаткування. Тому ФОП в цій ситуації ФОП заповнює декларацію по єдиному податку в звичайній спосіб, оскільки в декларації не передбачено особливих відміток про перехід ФОП на іншу групу єдиного податку, навіть якщо було перевищено ліміт доходу.
В полі 9 зазначаємо фактичну кількість найманих працівників у звітному періоді, в полі 10 – КВЕД, за якими ФОП фактично здійснював підприємницьку діяльність та отримував дохід.
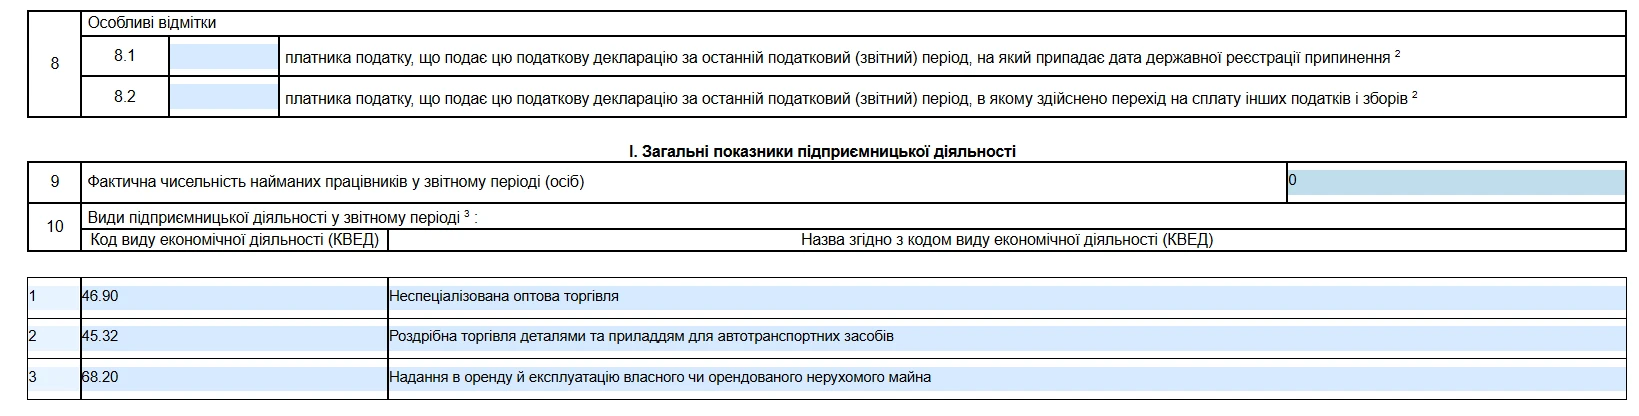
ФОП 2 групи заповнюють розділ Розділ ІІІ:
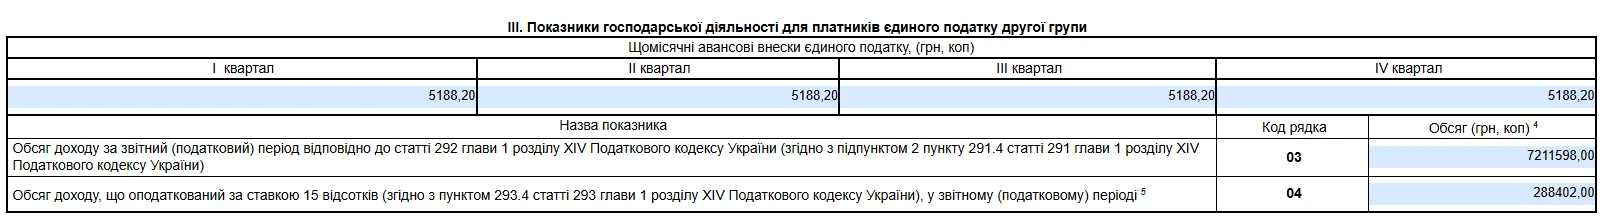
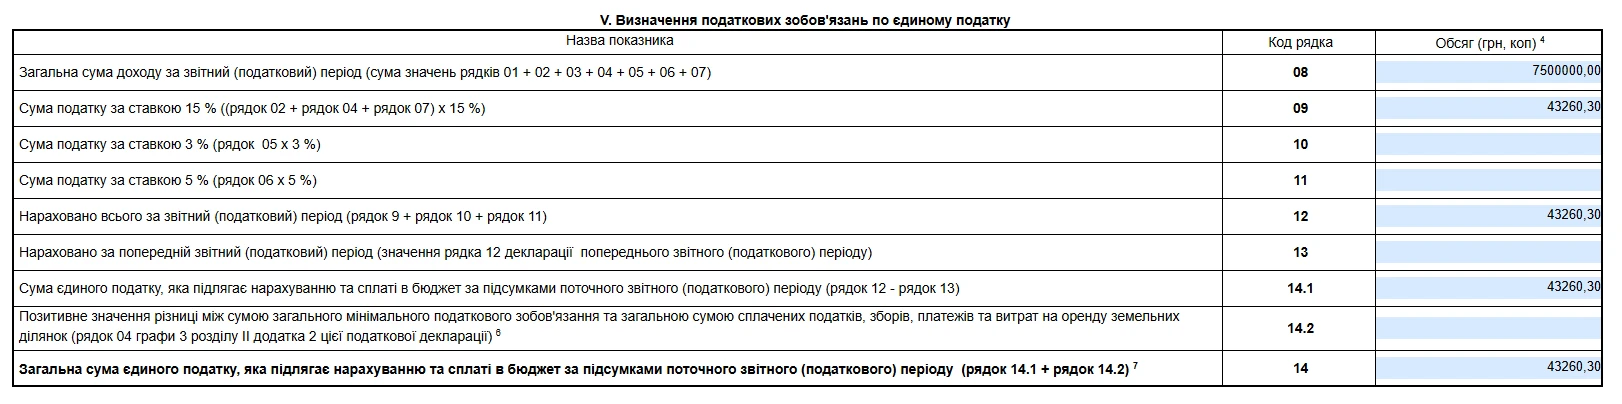
Загальна сума отриманого доходу зазначається у рядку 08. Розраховується сума єдиного податку за ставкою 15% (288402,00*15%=43260,30).
Заповнюємо рядок 21 та розділ VIII по військовому збору. Ставимо позначку «Х», що у складі декларації буде подаватись Додаток 1.
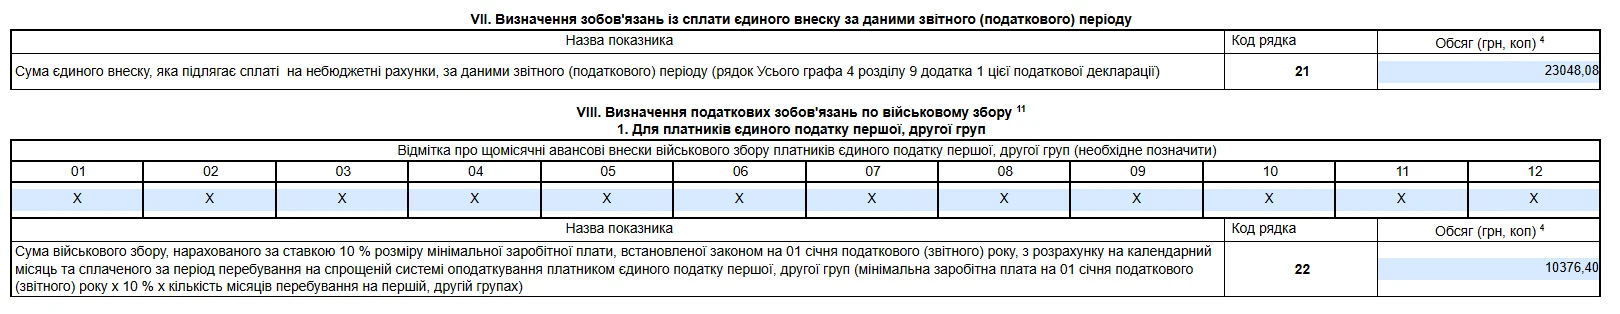
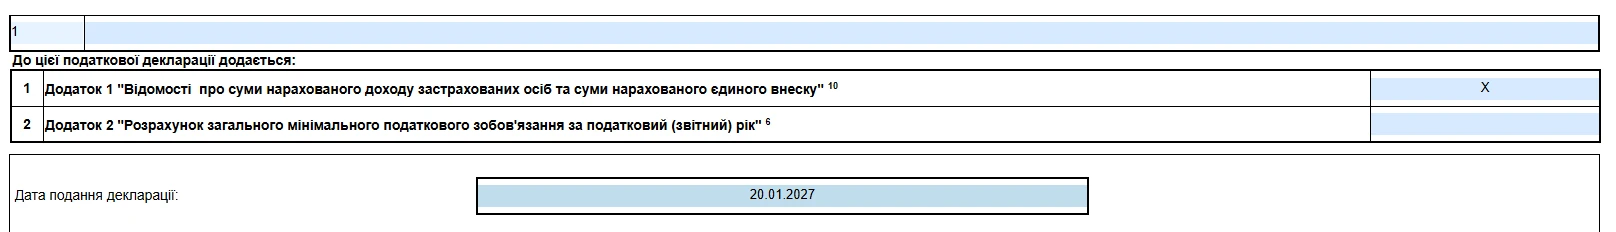
Суму нарахованого єдиного податку за ставкою 15% – 43260,30 грн потрібно буде сплатити до 19.02.2027 р.
Відповідно до п. 295.7 ПКУ єдиний податок, нарахований за перевищення обсягу доходу, сплачується протягом 10 к. дн. після граничного строку подання податкової декларації за податковий (звітний) квартал (крім електронних резидентів (е-резидентів).
Єдиний податок 15% сплачується на той самий розрахунковий рахунок, на який ФОП сплачує щомісячно єдиний податок. Окремого рахунку для сплати ЄП за ставкою 15% – немає.
В призначенні платежу зазначаємо:
або
Зверніть увагу, що при такому способі оплати в призначенні платежу потрібно буде вказати ПІБ та код ФОП для коректної ідентифікації платежу податковою. Про це наголошує ДПС у листі від 20.11.2023.
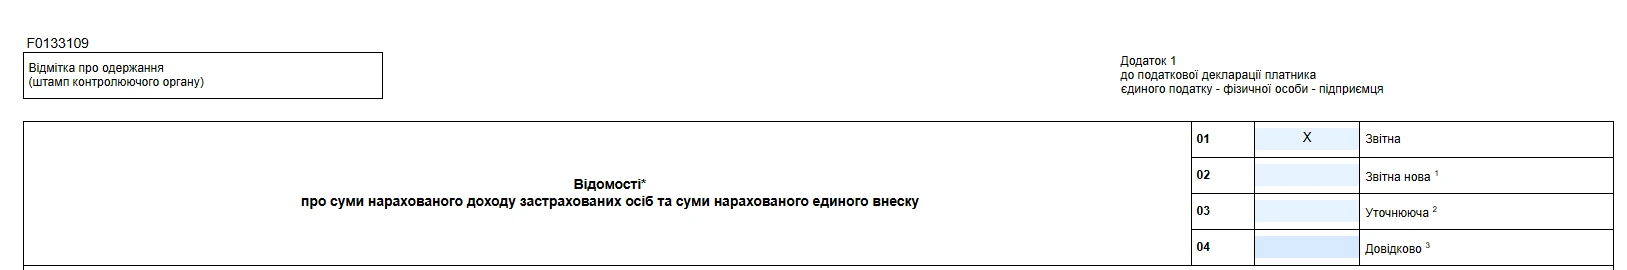
Заповнення Додатка 1 звичайне.
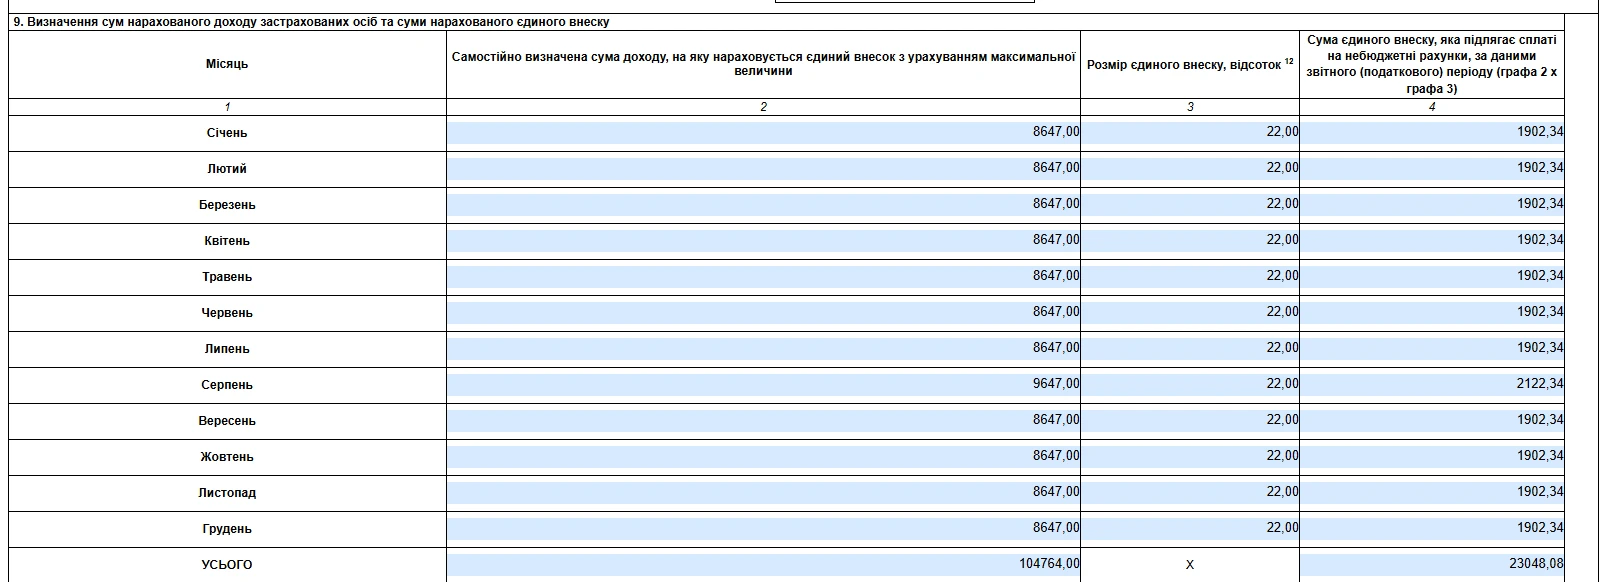
Кейс №1. За якими ставками ФОП 1-3 групи ЄП потрібно сплачувати військовий збір з суми перевищення ліміту доходів?
ФОП 3 групи з суми перевищення сплачують ВЗ за ставкою 1%. ФОП 1-2 групи сплачують військовий збір стандартно – 10% від МЗП.
Для платників єдиного податку третьої групи законодавство чітко регулює порядок нарахування військового збору при перевищенні ліміту. Згідно з п. 3 підп. 1.2 п. 16-1 підр. 10 розд. ХХ Податкового кодексу України, до суми перевищення застосовується ставка військового збору у розмірі 1% від доходу.
При цьому дохід визначається відповідно до ст. 292 ПКУ.
Важливо розуміти, що при перевищенні ліміту доходу на третій групі єдиного податку підприємець має сплатити два платежі:
та
Щодо платників єдиного податку 1-2 групи ситуація інша.
Податкове законодавство не передбачає особливого порядку нарахування військового збору при перевищенні ліміту доходу.
Тому ФОП 1-2 групи продовжують сплачувати військовий збір за стандартною ставкою – 10% від розміру мінімальної заробітної плати, встановленої на 1 січня податкового року, в розрахунку на календарний місяць.
Таким чином, перевищення ліміту доходу на першій або другій групі єдиного податку не впливає на розмір військового збору – він залишається фіксованим незалежно від суми перевищення.
Кейс №2. ТОВ 3 група ЄП 5% перевищило ліміт доходів у жовтні, в грудні подамо Заяву на перехід зі спрощеної системи на загальну з 01.01.2027. З метою реєстрації платником ПДВ починаємо рахувати 1 млн грн з 01.01.2027?
Ні, це неправильно.
Найрозповсюдженіша помилка багатьох СГ, які переходять зі спрощеної системи оподаткування на загальну систему оподаткування, полягає в тому, що вони починають рахувати 1 млн грн, з метою реєстрації платником ПДВ тільки з дати переходу на загальну систему оподаткування, тоді як правильно рахувати обсяг доходу за останні 12 календарних місяців на дату переходу, в тому числі з урахуванням періоду перебування на спрощеній системі оподаткування. Саме такий підхід розрахунку передбачений нормою п. 181.1 ПКУ та роз'ясненнями ДПС.
Оскільки за останні 12 календарних місяців перед датою переходу (січень-грудень 2026 р.) сума доходу перевищить 1 млн грн, то ТОВ зобов'язано зареєструватись платником ПДВ після переходу на загальну систему оподаткування.
При переході на загальну систему оподаткування з 01.01.2027 на вимогу пп. 3 п. 298.2.3 ПКУ, ТОВ потрібно врахувати наступне:
Кейс №3. ФОП 3 група ЄП 5%, в жовтні 2026 р. перевищив ліміт доходів, сума доходу склала 11,5 млн грн. ФОП перейде на загальну систему оподаткування з 01.01.2027 року. Чи може ФОП повернутись на 3 групу у 2027 році?
Ні, не може.
Відповідно до п. 292.16 ПКУ право на застосування спрощеної системи оподаткування в наступному календарному році мають платники єдиного податку за умови неперевищення протягом календарного року обсягу доходу, встановленого для відповідної групи платників єдиного податку.
ФОП перевищив ліміт доходу, який діє у платників ЄП 3 групи в 2026 році – 10 091 049,00 грн та який буде діяти у платників ЄП в 2027 році – 11 140 182,00 грн, тому повернутись на 3 групу ФОП може з 01.01.2028. Для цього ФОП потрібно протягом 2027 року дотримуватись ліміту доходів для 3 групи і не перевищувати її. Заяву на реєстрацію платником ЄП разом із Розрахунком суми доходу потрібно буде подати до 15.12.2027 р.
Кейс №4. ТОВ 3 група перевищив ліміт у листопаді на 200 тис. Далі кошти не отримує. Чи можна зробити повернення коштів, щоб прибрати суму переліміту?
Так, повернення коштів дозволяє зменшити суму доходу, що перевищує ліміт, і дає можливість залишитись на 3 групі.
Головне, щоб повернення коштів відбулось в межах того кварталу, в якому стався переліміт, тоді сума доходів залишається збалансованою, і на початок нового кварталу ТОВ виходить без порушення ліміту доходів.
Відповідно до пп. 5 п. 292.11 ПКУ, суми коштів, які повертаються покупцю товару (робіт, послуг) платником єдиного податку, не включаються до складу доходу платника єдиного податку. Це стосується випадків, коли повернення коштів здійснюється через повернення товару, розірвання договору або за листом-заявою про повернення коштів.
Цей пункт бажано виконувати буквально. Якщо це повернення передплати, то у призначенні платежу потрібно зазначити: Повернення передплати у зв'язку з розірванням договору згідно ___________. І вказати документ, який є підставою для повернення (номер та дату)
Якщо кошти були помилково отримані, то від контрагента потрібно отримати Лист на повернення помилково перерахованих коштів, і у платіжній інструкції на повернення вказати наступне:
Повернення помилково перерахованих коштів за Листом-Заявою на повернення коштів №___від___.
Лист бажано зберігати разом із банківською випискою.
Таким чином, повернення коштів є ефективним способом зменшення доходу, що перевищує ліміт, і дозволяє зберігти статус платника єдиного податку.
Кейс №5. У листопаді 2026 року ФОП на 2 групі може досягти ліміту доходу, допустимого для цієї групи. Як правильно діяти: припинити діяльність до кінця кварталу, щоб не перевищити ліміт, чи є інші варіанти?
Так, є варіанти, які дозволять уникнути перевищення ліміту доходу.
Одним із рішень є домовленість із контрагентами про відтермінування оплати за відвантажений товар або надані послуги до першого кварталу 2027 року. Відповідно до п. 292.6 ПКУ, датою отримання доходу платника єдиного податку є дата надходження коштів у грошовій формі. Таким чином, ФОП може продовжувати здійснювати господарську діяльність, але отримувати оплати вже у 2027 році, коли з початком нового календарного року почнеться відлік нового ліміту доходів.
Отже, припинення діяльності до кінця кварталу – не єдиний варіант. ФОП може поставити оплати «на паузу» або скористатися іншими можливостями, передбаченими законодавством.
Кейс №6. ФОП 2 група, у вересні 2026 року сталося перевищення ліміту на 300000,00 гривень. З 01.10.2026 переходимо на 3 групу ЄП. Коли ФОП зможе знову повернутись ФОП на 2 групу?
Це буде залежати від суми доходу, отриманого ФОП у 2026 році.
Оскільки перехід пов'язаний із перевищенням ліміту доходів, повернення на 2 групу залежить від суми доходу за 2026 рік.
ФОП – платник єдиного податку 1-2 групи, який у поточному році перевищив дозволений граничний обсяг доходу у відповідній групі та перейшов на іншу групу платників ЄП, має право повернутися з 01 числа кварталу наступного звітного року на сплату ЄП як платник першої або другої групи за умови дотримання вимог за п. 291.4 ПКУ, у тому числі і щодо обсягу доходу, який залежить від розміру мінімальної заробітної плати, встановленої законом на 01 січня такого податкового (звітного) року. Про це зазначають податківці в ЗІР, категорія 107.01.01.
При прийнятті рішення щодо переходу на 2 групу у 2027 році ДПС візьме до розгляду суму доходу, отриманого у 2026 році. Якщо сума отриманих доходів за 2026 рік не перевищує суму ліміту доходів для 2 групи у 2027 році, то ФОП може повернутись на 2 групу ЄП з 01.04.2027 -– коли вже буде діяти новий ліміт.
Ліміт доходу у 2027 році для ФОП 2 групи буде дорівнювати 7 961 364 (834 МЗП). Про це ми розповідали тут.
Саме цю суму не можна перевищувати у 2026 році для успішного повернення на 2 групу ЄП у 2027 році.
Отже, якщо ФОП у 2026 році перевищив ліміт 2 групи та переходить на 3 групу ЄП, то для подальшого повернення на 2 групу важливо враховувати не лише суму перевищення, а загальну суму доходу, отриманого за 2026 рік. Для повернення у 2027 році ця сума не повинна перевищувати ліміт доходу для 2 групи, який діятиме у 2027 році.
Шаблони та зразки документів:
Лист на повернення помилково перерахованих коштів
Реєстраційна заява платника податку на додану вартість (форма №1-ПДВ)
Читайте більше:
Заява про застосування спрощеної системи: обрання, перехід, відмова
Квартальна звітність ФОП 1 та 2 групи єдиного податку: зразки заповнення за новою формою
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень
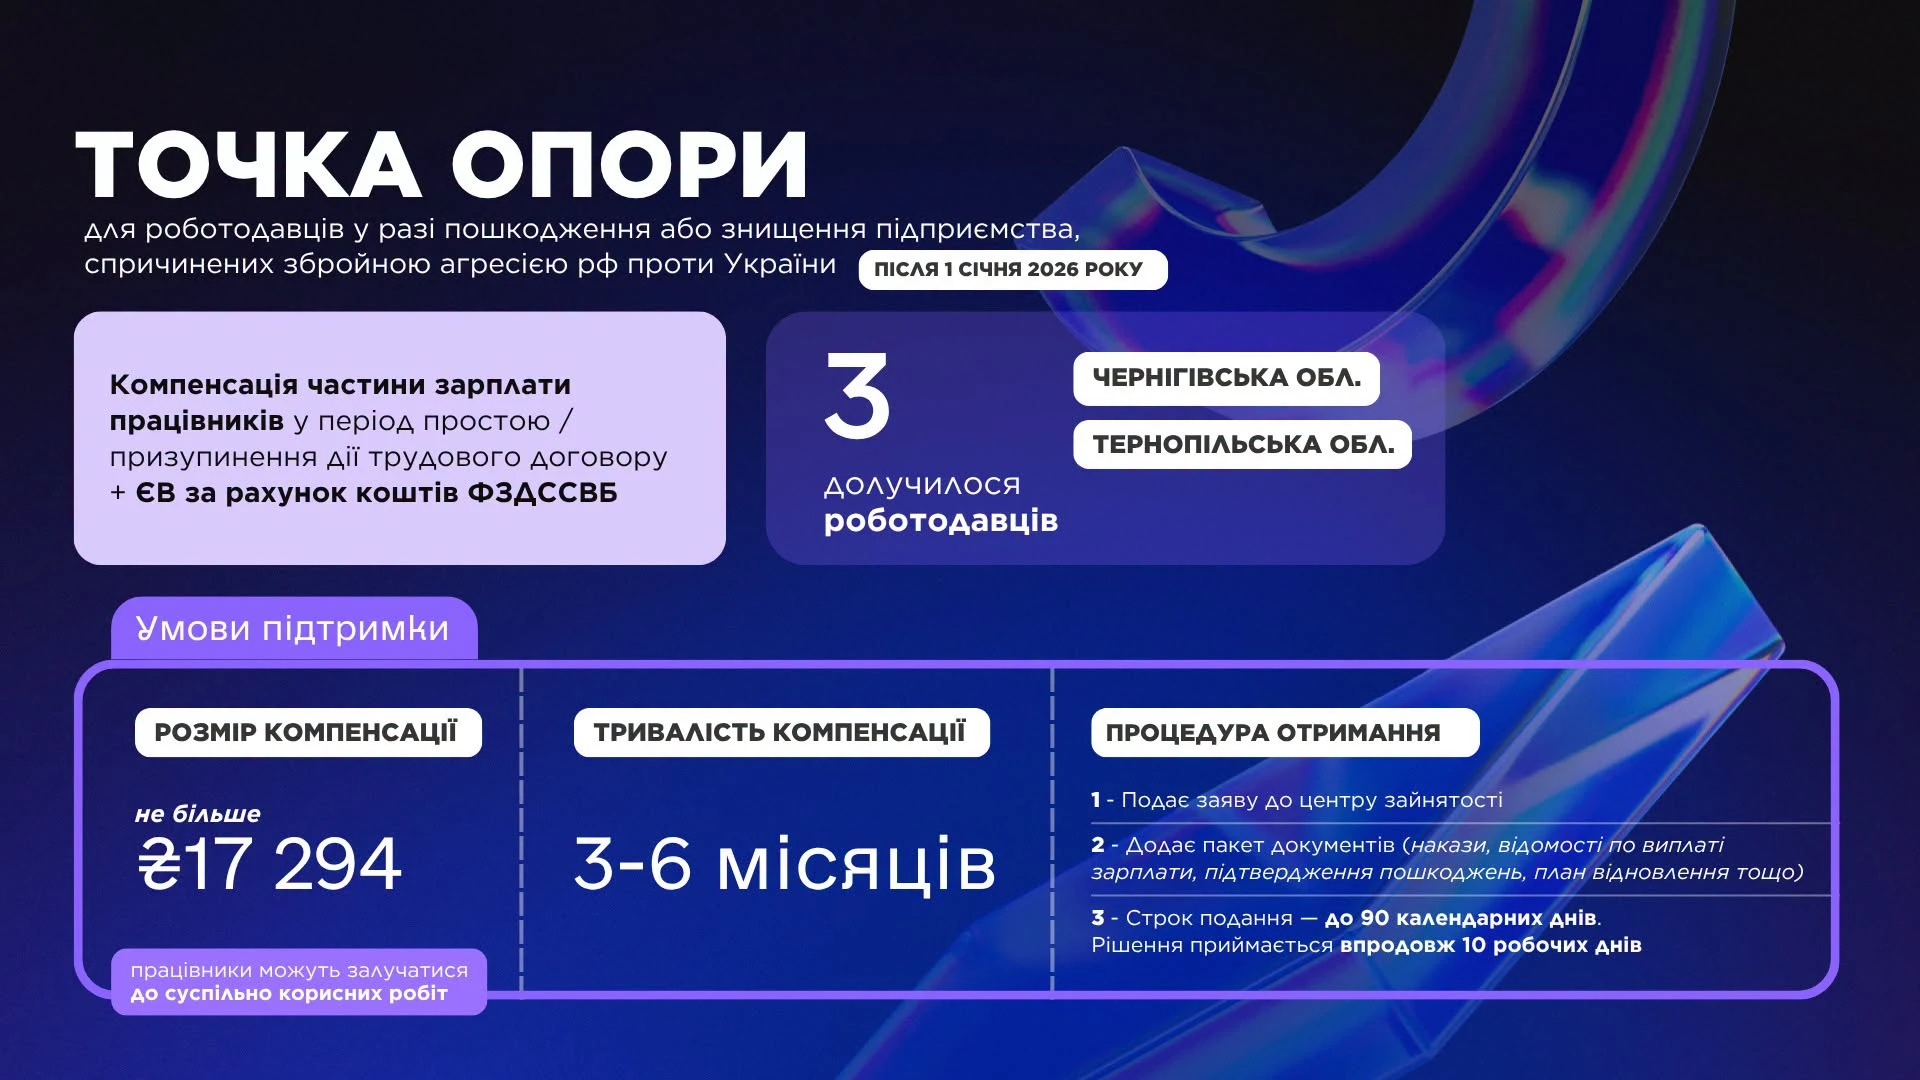
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною