Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Якщо юридичні особи та ФОП планують перейти на спрощену систему оподаткування, змінити групу або відмовитись від спрощенки, мають завчасно подати відповідну Заяву до ДПС. У статті розглянемо умови переходу, порядок складання та терміни подання Заяви за різних ситуацій. Стаття корисна тим, хто прагне правильно спланувати свою діяльність
Заяву про застосування спрощеної системи оподаткування (далі – Заява) подають фізичні особи – підприємці та юридичні особи, які бажають перейти на сплату єдиного податку, змінити групу єдиного податку або ж відмовитися від спрощеної системи.
Також Заяву подають із метою внесення змін до Реєстру платників єдиного податку щодо місця здійснення господарської діяльності, КВЕД, зміни прізвища чи податкової адреси тощо.
Для кожної ситуації свої строки подання Заяви, а саме:
На замітку! Строк розгляду Заяви – два робочі дні (п. 299.3 ПКУ)
Протягом двох робочих днів від дати надходження Заяви ДПС повинна розглянути Заяву та зареєструвати госпсуб'єкта платником єдиного податку або надати відмову у реєстрації із зазначенням причини такої відмови. У ті ж самі терміни розглядають і Заяву про перехід з групи на групу єдиного податку.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Заяву суб'єкти господарювання (далі – СГ) подають до контролюючого органу за місцем податкової адреси.
Звертаємо вашу увагу, що відкликання поданої Заяви не передбачено нормами ПКУ (ЗІР, підкатегорія 107.01.01).
ПКУ не передбачає штрафних санкцій за неподання, несвоєчасне подання Заяви.
Дивіться також роз'яснення «Змінили місце діяльності: чи штрафують платника ЄП 3 групи за неподання заяви».
Форма Заяви затверджена наказом Мінфіну від 16.07.2019 №308.
Вона універсальна. За цією формою суб’єкти господарювання можуть:
Завантажити шаблони і зразки:
Заявник зазначає:
у полі 1 – найменування контролюючого органу, до якого подають Заяву;
у полі 2 – реєстраційний номер облікової картки платника податків або серія (за наявності) та номер паспорта (для фізичних осіб, які мають відмітку в паспорті про право здійснювати будь-які платежі за серією (за наявності) та номером паспорта) та ставиться позначка у відповідному полі «Фізична особа – підприємець» або «Юридична особа»;
у полі 3 – найменування суб’єкта господарювання згідно реєстраційних документів або прізвище, ім’я, по батькові (за наявності) фізичної особи - підприємця;
у полі 4 – відомості щодо податкової адреси суб’єкта господарювання та контактний номер телефону згідно реєстраційних документів.
Поля 5.1 та 5.1.1 Заяви заповнюють суб'єкти господарювання, які подають Заяву з позначкою «Реєстрація» та обирають спрощену систему оподаткування. А саме наводять:
Поле 5.2 Заяви заповнюють госпсуб'єкти, які вже зареєстровані платниками єдиного податку та самостійно бажають перейти на іншу групу єдиного податку. В цьому полі відображають інформацію щодо групи платника єдиного податку, на якій перебував госпсуб'єкт, та групи, на яку переходить госпсуб'єкт. Обов'язково вказують із реєстрацією ПДВ / чи без реєстрації ПДВ, дату (період) зміни групи платників єдиного податку – число, місяць (словами) та рік.
У полі 5.3 Заяви зазначають відомості про реєстрацію платника ПДВ:
Крім того, проставляють відповідну позначку про реєстрацію платником ПДВ або анулювання реєстрації платником ПДВ.
Якщо СГ переходить на третю групу зі ставкою 3%, то в полі 5.3 ставить позначку «Х» напроти «Прошу зареєструвати платником ПДВ із першого числа календарного кварталу, в якому буде застосовуватися ставка єдиного податку, що передбачає сплату ПДВ (реєстраційна заява платника ПДВ додається)». В такому разі одночасно із Заявою подають Заяву №1-ПДВ про реєстрацію платником ПДВ.
Якщо навпаки, СГ переходить із третьої групи зі ставкою 3% на іншу групу та ставку єдиного податку, яка не передбачає сплату ПДВ, або СГ- платник ПДВ переходить із загальної системи оподаткування на 3 групу 5%, то в полі 5.3 ставить позначку «Х» напроти «Прошу анулювати реєстрацію платником ПДВ останнім днем звітного періоду, що передує переходу на застосування ставки єдиного податку, що не передбачає сплати ПДВ (без подання заяви про анулювання реєстрації платником ПДВ)». Якщо в Заяві буде стояти позначка в цьому полі, то Заяву на анулювання реєстрації платником ПДВ за формою №3-ПДВ окремо вже не подають.
Якщо суб’єкт господарювання вже є платником ПДВ, і при переході на спрощену систему оподаткування обирає третю групу 3%, тобто залишається платником ПДВ, тоді в полі 5.3 зазначає тільки індивідуальний податковий номер та дату реєстрації платником ПДВ.
Поле 5.4 заповнюють у випадках, коли вносять зміни щодо:
Поле 5.5 Заяви заповнюють у випадках, коли СГ подає Заяву з позначкою «Відмова». В цьому полі потрібно вказати дату відмови від застосування спрощеної системи оподаткування та вказати причину відмови.
Крім того, за роз'ясненням ДПС поле 5.5 заповнюють ФОПи 1–2 груп ЄП, які перевищили ліміт доходів, та подають Заяву на перехід на вищу групу в строк до 20 числа місяця, наступного за календарним кварталом, у якому припустилися перевищення обсягу доходу.
Такі ФОП з метою інформування про причини переходу у полі 5.5 Заяви проставляють позначку напроти рядка «перевищення протягом календарного року обсягу доходу, встановленого підпунктами 1-3 пункту 291.4 ПКУ (для платників першої – третьої груп)». При цьому дату в полі 5.5 не заповнюють.
Якщо ФОП перевищив ліміт доходу, і переходить на вищу групу «в класичні терміни» – за 15 календарних днів до початку нового кварталу, то в полі 5.5 таку позначку не ставить.
У полі 6 «Місце провадження господарської діяльності» Заяви зазначають:
Якщо місцем провадження господарської діяльності є: «Надання послуг на території України» та/або «Торгівля на території України», «Територія Україна», «Виконання робіт чи надання послуг за межами України (експорт)», «Поставка товарів за межами території України (експорт)», то такі місця діяльності зазначають у графі «Область, район, населений пункт», а інші графи поля 6 не заповнюють.
При створенні в режимі «Введення звітності» Електронного кабінету Заяви в електронній формі таблиця поля 6 «Місце провадження господарської діяльності (індекс, адреса)» та поля 8 «Обрані види діяльності згідно з КВЕД ДК 009:2010» такої Заяви містить лише одну строку. За потреби кількість рядків може бути збільшено, шляхом додавання нової строки у таблиці поля 6 Заяви, яке здійснюється натисненням правої кнопки миші при наведенні курсору на рядок поля 6. Повинна з’явитись панель інструментів редагування рядків, яка дозволяє рядки в таблиці додавати або видаляти.
У полі 7 Заяви вказують кількість осіб, які одночасно перебувають із ФОПом у трудових відносинах, або середньооблікову чисельність працівників у юридичної особи.
У полі 8 Заяви вказують обрані види діяльності згідно з КВЕД ДК 009:2010.
У полі 9 Заяви зазначають інформацію про наявність / відсутність податкового боргу, крім безнадійного податкового боргу, що виник унаслідок дії обставин непереборної сили (форс-мажорних обставин) із позначкою «відсутній» або «наявний» та суму податкового боргу в гривнях (у разі наявності).
Поле 10 та поле 11 заповнюють суб’єкти господарювання, які переходять на спрощену систему оподаткування та подають Заяву з позначкою «Реєстрація». При переході з загальної системи оподаткування на спрощену систему оподаткування СГ обов’язково разом із Заявою подають «Розрахунок доходу за попередній календарний рік, що передує року переходу на спрощену систему оподаткування» (далі- Розрахунок). При цьому:
Розрахунок подають у разі переходу із загальної системи оподаткування на спрощену систему оподаткування, тобто якщо Заяву подають із відміткою «Реєстрація». Розрахунок подають як додаток до Заяви, одним пакетом:
Юридичні особи у разі переходу на спрощену систему оподаткування з 1 квітня, або 1 липня, або 1 жовтня поточного року поле 5 Розрахунку заповнюють на підставі поданої до органу ДПС річної Податкової декларації з податку на прибуток підприємств (далі – Декларація). При цьому значення показника рядка 01 річної Декларації переносять до рядка «Загальна сума отриманих доходів» розділу 5 Розрахунку доходу за попередній календарний рік, що передує року переходу на спрощену систему оподаткування (ЗІР, категорія 108.01.01).
У разі переходу на спрощену систему оподаткування з 1 січня наступного року – на підставі даних бухгалтерського обліку на момент подання Заяви (у грудні поточного року) із врахуванням запланованої суми отримання доходу за період, що залишився до кінця поточного року після подання Заяви.
Під час заповнення Заяви необхідно проставити позначку «Х» у полі напроти «Реєстрація (перехід)».
Поля 01 – 04 заповняться автоматично, але все одно потрібно перевірити правильність заповнення та актуальність інформації.
Під час заповнення поля 5 «Підстави подання заяви» у п. 5.1. зазначають дату реєстрації платником єдиного податку.
У полі 5.1.1 обирають групу та ставку єдиного податку – з додаванням відмітки «із реєстрацією ПДВ» або «без реєстрації ПДВ». Зазначають розмір відсотків.
Поля 5.2, 5.4 та 5.5 – не заповнюють.
Поле 5.3 – заповнюють за загальними правилами в залежності від обраної групи єдиного податку.
У полі 6 вказують конкретну адресу здійснення господарської діяльності. Якщо місць декілька, то наводять усі адреси. Вносять інформацію щодо коду КАТОТТГ території, області, району, населеного пункту, вулиці, індексу.
У полі 7 зазначають кількість осіб, які одночасно перебувають із ФОПом у трудових відносинах, або середньооблікову чисельність працівників у юридичної особи.
У полі 8 перелічують види діяльності згідно з КВЕД ДК 009:2010.
У полі 9 ставлять позначку про відсутність податкового боргу.
У полі 10 вносять прописом обсяг доходу, який зазначений у п. 5 Розрахунку.
У полі 11 ставлять позначку «Х» про подання Розрахунку.
До поданої Заяви додають Розрахунок.
Для підтвердження статусу платника єдиного податку потрібно отримати Витяг з реєстру платників єдиного податку в паперовому вигляді безпосередньо у контролюючому органі за місцем податкової адреси. Для цього потрібно сформувати Запит на отримання витягу з реєстру платників єдиного податку за ідентифікатором форми F/J1302101.
Порада! Не розпочинайте діяльність на єдиному податку, поки не отримаєте Витяг і не переконаєтесь, що вас зареєстрували платником єдиного податку. Якщо цього не зробити і почати працювати, то у разі відмови всі доходи, отримані в цей період, будуть оподатковувати за правилами для загальної системи оподаткування
Платники єдиного податку можуть переходити з групи на групу хоч кожного кварталу, головна умова – відповідати умовам перебування на обраній групі ЄП – у частині доходу, КВЕД, кількості найманих працівників.
Правила переходу врегульовані п. 298.1.5 ПКУ. За умови дотримання платником єдиного податку вимог, встановлених ПКУ для обраної ним групи, такий платник може самостійно перейти на сплату єдиного податку, встановленого для інших груп платників єдиного податку, шляхом подання заяви до контролюючого органу не пізніше ніж за 15 календарних днів до початку наступного кварталу.
Під час заповнення Заяви необхідно проставити позначку «Х» у полі напроти «Внесення змін». У разі переходу з групи на групу єдиного податку Розрахунок не подають.
Дуже важливо заповнювати Заяву повністю, навіть за тими позиціями, за якими не вносять зміни. В Реєстр платників податків підтягується інформація з останньої поданої Заяви, тому в разі переходу з групи на групу заповнюють обов'язкові поля 01–04, 5.2, 6, 7, 8, 9.
Після переходу потрібно буде відправити Запит на отримання витягу з реєстру платників єдиного податку та отримати новий Витяг. Обов’язково перевірте – чи правильно підтягнулась в Реєстр інформація з поданої Заяви.
Якщо в Заяві не перелічити КВЕД (поле 8) або не зазначити місця здійснення господарської діяльності (поле 6), то їх не буде і у Витягу, який госпсуб'єкт отримає після внесення змін.
Увага! Навіть якщо зміни стосуються лише деяких даних, заповнювати слід усі обов’язкові поля. Реєстр платників єдиного податку оновлюється на основі останньої поданої заяви, тому важливо включити до заяви всю актуальну інформацію
Приклад 1. ФОП планує з 1 квітня 2026 року перейти з другої групи на третю зі ставкою 3% з ПДВ:
Як заповнити Заяву?
Фрагмент заповнення поля 5.2 Заяви
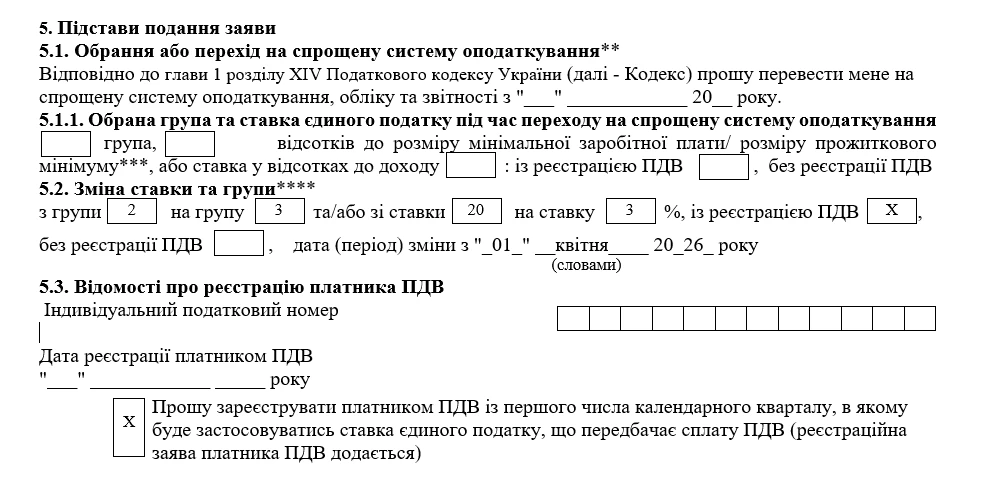
Разом із Заявою про перехід ФОП подає Заяву №1-ПДВ.
У разі добровільної відмови від спрощеної системи оподаткування Заяву подають не пізніше ніж за 10 календарних днів до початку наступного кварталу, тобто не пізніше 21.03, 20.06, 20.09, 20.12 (п. 298.2.1 ПКУ).
Заяву подають із позначкою «Х» напроти «Відмова». Заяву повністю заповнюють. У п. 5.5 потрібно вказати дату відмови від застосування спрощеної системи оподаткування та проставити відмітку «Х» біля причини відмови. Розрахунок доходу разом із Заявою подавати не потрібно.
Важливо! Суб’єкт господарювання, який перевищив ліміт доходу та вирішив перейти на загальну систему оподаткування, Заяву подає не пізніше 20.01, 20.04, 20.07 або 20.10. При цьому, в полі 5.5 датою відмови від застосування спрощеної системи оподаткування вказує останне число кварталу
Приклад 2. ФОП третьої групи зі ставкою 5% перевищив ліміт доходу у четвертому кварталі 2025 року. Відповідно до п.293.8 ПКУ ФОП повинен із 01.01.2026 перейти на загальну систему оподаткування. Граничним терміном подання Заяви про відмову від спрощеної системи оподаткування буде 20.01.2026. При цьому в Заяві в полі 5.5 ФОП зазначає дату відмови «з 31 грудня 2025 р.».
Це підтверджують податківці у своїх роз'ясненнях.
Заяву подають в один із таких способів:
Розберемося більш детально в правилах складання Заяви по кожному випадку, щоб ви змогли врахувати всі нюанси та успішно здійснити перехід.
Суб’єкти господарювання (юридичні особи та фізичні особи – підприємці) для переходу із загальної системи оподаткування на спрощену систему оподаткування повинні керуватися п. 298.1.4 ПКУ та дотримуватися основних правил й умов переходу:
1. Подати Заяву не пізніше ніж за 15 днів до початку нового кварталу.
2. Разом із Заявою подати Розрахунок доходу за попередній календарний рік, що передує року переходу на спрощену систему оподаткування.
Для переходу на спрощену систему оподаткування з 1 січня наступного року сума доходу за рік поки що невідома, тому у полі 5 Розрахунку:
3. Перехід на спрощену систему можливий тільки один раз на рік.
4. Розмір доходу за попередній рік не має перевищувати ліміт доходу для обраної групи ЄП, встановлений п. 291.4 ПКУ.
5. На дату подання Заяви СГ повинен відповідати умовам перебування на обраній групі ЄП за кількістю найманих працівників, КВЕД тощо. Якщо в ЄДР є КВЕД, який заборонений на обраній групі ЄП, то спочатку його потрібно виключити з ЄДР, і тільки потім подавати Заяву.
6. На дату подання Заяви не має бути податкового боргу зі сплати податків. При цьому, заборгованість зі сплати ЄСВ не є податковим боргом, а є недоїмкою, тому не буде перешкодою у реєстрації платником єдиного податку.
7. Якщо госпсуб'єкт протягом попереднього року припиняв свою діяльність, то до Розрахунку доходу включає всю суму доходу, отриманого до моменту припинення діяльності.
8. Юридичним особам варто пам’ятати, що вони не можуть бути платниками єдиного податку, якщо в статутному капіталі частка юридичних осіб, які не є платниками єдиного податку, становить 25% або більше (пп. 291.5.5 ПКУ).
Матеріали за темою:
10 зразків Заяви про перехід на єдиний податок
Перевищення ліміту доходів у 4 кварталі: дії єдинників та практичні кейси
Податківці роз’яснили порядок зазначення КВЕД у заяві ФОП на ЄП
Відео за темою:
Як заповнити Заяву про перехід на єдиний податок та Розрахунок доходу
Шаблони та зразки документів:
Заява про застосування спрощеної системи оподаткування
Запит про отримання витягу з реєстру платників єдиного податку
Заява про перехід на спрощену систему оподаткування ФОП на 2 групу
Запит про отримання витягу з реєстру платників єдиного податку (у ФОП)
Планується реєстрація ФОП 2 група, діяльність кондитерська справа на дому. Чи потрібно реєструвати виробничі потужності, якщо діяльність буде вестись на дому за адресою реєстрації ФОП? Чи потрібна медична книжка?
Працівник надав довідку за донацію крові. Він працює за сумісництвом на дочірньому підприємстві. Коли він візьме цей день відпустки за основним місцем роботи, чи можна таку відпустку надати за сумісництвом?
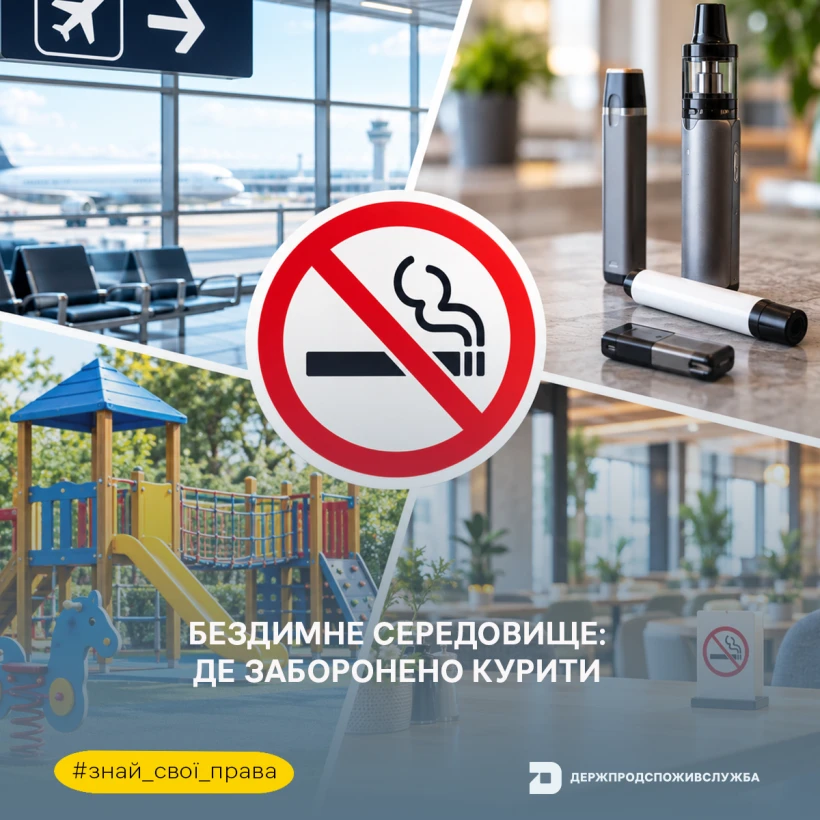
В Україні закон забороняє куріння тютюнових виробів, використання електронних сигарет, кальянів і пристроїв для нагрівання тютюну в низці громадських місць. Обмеження поширюються, зокрема, на заклади охорони здоров’я й освіти, ресторани, державні установи, громадський транспорт, зупинки, вокзали, ліфти та дитячі майданчики
У 2026 році ринок праці змінюють п’ять тенденцій: персоналізоване навчання, активніше використання штучного інтелекту, глобальна мобільність, розвиток м’яких навичок і короткі перерви для відновлення концентрації. Служба зайнятості розповіла, як ці зміни впливають на пошук роботи, професійне навчання та підходи роботодавців
Військові та цивільні, які зазнали травм очей унаслідок війни, можуть безоплатно пройти обстеження, лікування та очне протезування за Програмою медичних гарантій. Допомогу надають 29 регіональних і 9 екстериторіальних медзакладів
Дикорослі гриби потребують особливої обережності під час збирання, купівлі та приготування, адже помилка може призвести до серйозного отруєння. Розповідаємо, яких правил дотримуватися, чому не варто купувати гриби на стихійних ринках і що перевірити на упаковці та в умовах зберігання продукту
Дізнатися дату й час судового засідання, перевірити стан розгляду справи та знайти оприлюднене судове рішення можна онлайн. Пояснюємо, як користуватися «Дією», сервісами порталу «Судова влада України» та Єдиним державним реєстром судових рішень, а також що робити, якщо потрібної інформації немає
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу

Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
ФОП – платник єдиного податку на протязі 2026 року перераховувала на свою особисту картку кошти з призначенням «Дохід, з якого виплачено податки». Зараз ФОП хоче повернути частину цих коштів на рахунок ФОП. З яким призначенням платежу повернути кошти на підприємницький рахунок, щоб вони повторно не потрапили до доходу та річного ліміту єдиного податку? Як довести, що це повернення раніше знятих з рахунку коштів?
Чи обов'язково видавати працівникам розрахункові листи у 2026 році? Чи є відповідальність, якщо роботодавець не видає працівникам розрахункові листи? Їх потрібно видавати під кожну виплату чи один раз на місяць?
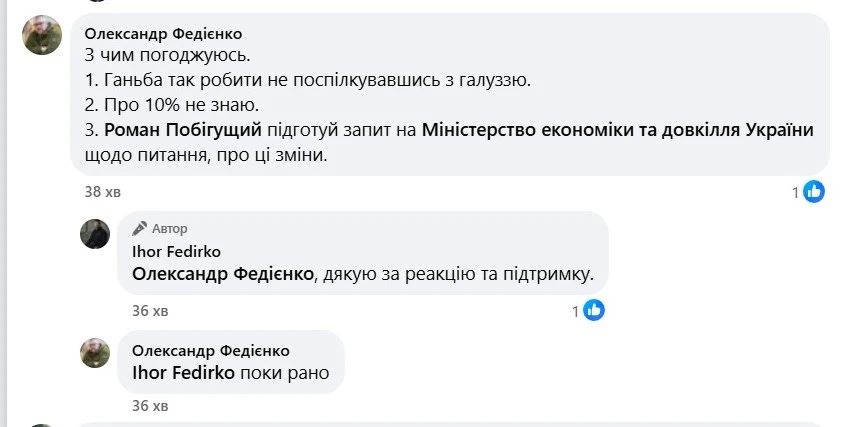
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки
Пояснено,чому наявність боргу не означає автоматичного продажу квартири чи будинку. З 23 жовтня 2026 року поріг захисту єдиного житла збільшиться з 20 до 50 мінімальних зарплат – у 2026 році це 432 350 грн: якщо сума стягнення не перевищує цей розмір, стягнення на єдине житло та земельну ділянку під ним не здійснюватиметься
Із 10 жовтня 2026 року до 1 березня 2027 року заборонено вилов струмкової форелі (пструга) у водоймах Закарпатської, Івано-Франківської, Львівської та Чернівецької областей. За кожну незаконно виловлену особину передбачено відшкодування збитків у розмірі 7 225 грн, а порушникам також може загрожувати адміністративна або кримінальна відповідальність
Мінекономіки доопрацьовує законопроєкт щодо вдосконалення колективного управління майновими авторськими та суміжними правами. Серед пріоритетів – прозорість роботи організацій колективного управління (ОКУ), обґрунтовані тарифи, посилення державного нагляду, врегулювання спорів і своєчасна виплата винагород правовласникам
CERT-UA повідомила про масштабну кампанію UAC-0277 із використанням техніки ClickFix: лише у вересні 2026 року фахівці виявили понад 100 скомпрометованих вебресурсів. Через підроблену перевірку Cloudflare користувачів Windows спонукають самостійно виконати команду, що призводить до зараження комп’ютера шкідливим ПЗ
Якщо в ДТП брали участь лише два автомобілі, немає потерпілих і пошкодженого іншого майна, а водії тверезі, мають чинні поліси ОСЦПВ та погоджуються щодо обставин пригоди, Європротокол можна оформити через застосунок Дія. Для цього потрібно перевірити дані, додати інформацію про ДТП, фото та схему, а потім підписати документ Дія.Підписом
У «Резерв+» може з’явитися повідомлення «Вас розшукує ТЦК» навіть за наявності чинної відстрочки від мобілізації. У Міноборони пояснюють: сповіщення може свідчити про зафіксоване порушення правил військового обліку та переданий до Нацполіції запит на доставлення до ТЦК. Відстрочка не звільняє від відповідальності за порушення правил військового обліку