Експерт
Богдан ЯнківПодатковий адвокат та ІТ-підприємець, засновник юридичної компанії YANKIV, співзасновник сервісу електронної звітності «ЯТакс / Вчасно.Звіт»


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
В 2025 році на підприємців чекають доволі суттєвих зміни щодо сплати ЄСВ. Більш детально про це – далі в публікації
Стаття 4 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон про ЄСВ) визначає, що платниками ЄСВ є як ФОПи спрощенці, так і ФОПи на загальній системі.
З 1 березня 2022 року до 31 грудня 2024 року, діяла пільга, яка дозволяла ФОПу не сплачувати ЄСВ «за себе». На цьому могли заощаджувати як ФОПи-загальники, так і ФОПи-єдинники. Пільга діяла на всій території України.
Тимчасово, з 1 березня 2022 року до припинення або скасування воєнного стану в Україні та протягом дванадцяти місяців після припинення або скасування воєнного стану, особи, зазначені у пунктах 4, 5 та 51 частини першої статті 4 цього Закону, мають право не нараховувати, не обчислювати та не сплачувати єдиний внесок за себе. (п. 919 Перехідних положень Закону про ЄСВ)
Підприємцям, які, хто користувалися пільгою і не платили ЄСВ, не нараховувався пенсійній та страховий стаж.
Не дивлячись на те, що законодавством передбачено, що пільга діє протягом всього часу воєнного стану та навіть протягом 12 місяців після його закінчення, у Закон України від 19.11.2024 №4059-IX «Про Державний бюджет України на 2025 рік» закладено норму, згідно якої пільга на період 2025 року призупиняється.
Призупинити на 2025 рік дію пільги, що визначена п. 919 ЗУ «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» п. 3 Прикінцевих положень Закону про Держбюджет на 2025
Якщо ФОП не платив ЄСВ, він мав право не подавати додаток до річного звіту. Якщо ж за певні місяці ЄСВ було сплачено, то Додаток з ЄСВ необхідно подати, зазначивши в ньому тільки ті місяці, в яких відбувалася сплата ЄСВ.
Перевірити інформацію щодо сплати ЄСВ можна через електронний кабінет платника податків. Для цього необхідно в е-кабінеті обрати в меню «стан розрахунків із бюджетом» і в «податок для фізичних осіб підприємців, у тому числі, які обрали спрощену систему». Якщо наявні коди зарахування 101, це означає, що сплачено, якщо кодів зарахування 101 немає, то кошти або не зарахувалися, або не сплачені, або сплачені не на той рахунок.
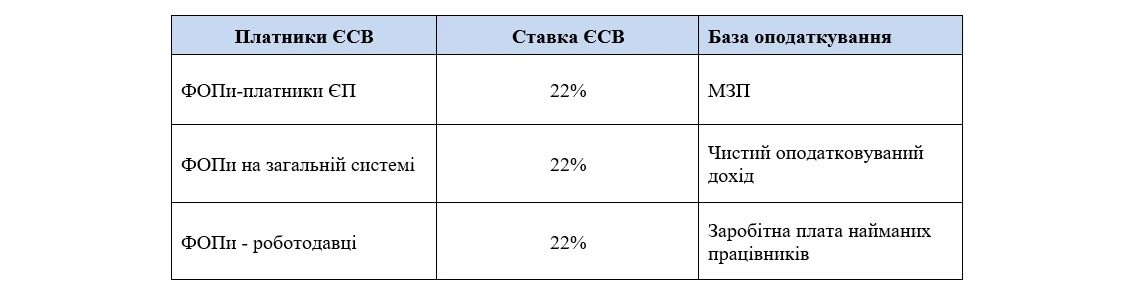
ЄСВ сплачуватиметься у розмірі 22% від мінімальної заробітної плати, яка і в 2025 році складатиме 8000 гривень.
Отже, щомісячний платіж ФОПа – єдинника становитиме 1760 гривень. «Загальники» платитимуть ЄСВ за ставкою 22% від чистого доходу. Причому мінімальний платіж складатиме 1760 грн (від суми, не менше мінімальної зарплати), а максимальна сума ЄСВ буде нараховуватись, виходячи з 20 мінімальних заробітних плат (160000 грн) і становитиме 35200 грн. Тому, відповідно, сума ЄСВ ФОПів-загальників за наявності великого доходу буде вищою, ніж це було раніше, коли максимальна база нарахування ЄСВ була 15 мінімальних заробітних плат.
Сплата ЄСВ здійснюється раз в квартал протягом 20 днів після закінчення кварталу загальною сумою, яка складатиме 5280 гривень (1760 грн х 3 місяці).
Але на практиці більшість підприємців платять його помісячно, що не є помилкою, і ФОПи-єдинники, і ФОПи-загальники мають на це право.
Сплачуючи ЄСВ, слід звернути увагу, щоб зарахування відбулося з кодом 101 (перевірити код зарахування і знайти реквізити для сплати можна в електронному кабінеті платника податків). Інформація про сплату зазвичай з’являється протягом 3 днів після проведення платежу.
Незважаючи на відміну пільги зі сплати ЄСВ, деякі категорії платників податків й надалі (в 2025 році) можуть не сплачувати ЄСВ, а саме:
Крім того, ФОПи на загальній системі за умови відсутності доходу зможе теж і надалі не платити ЄСВ, оскільки це право передбачено ст. 7 Закону про ЄСВ, яка не зазнала змін.
Держпраці роз’яснює суб’єктам господарювання, що включення підприємства до річного плану заходів державного нагляду на 2026 рік саме по собі не означає обов’язкового проведення планової перевірки. В умовах воєнного стану діють обмеження на проведення планових і позапланових заходів державного нагляду, за винятком визначених законодавством випадків. Водночас Держпраці зобов’язана формувати та оприлюднювати річний план відповідно до вимог законодавства
Уряд розширив програму страхування воєнних ризиків для бізнесу та спростив механізм отримання компенсацій. До територій підвищеного ризику включено Київ і Київську область, тому підприємства в цих регіонах можуть претендувати на часткову компенсацію вартості пошкодженого або знищеного майна, а також страхових премій за договорами страхування від воєнних ризиків. Підтримка охоплює збитки, спричинені безпосереднім або опосередкованим впливом ракет, дронів, авіабомб, артилерії, уламків, а також пожежами, вибухами й ударною хвилею внаслідок бойових дій
Помилка в сумі єдиного внеску, допущена у попередньому звітному періоді, може бути виправлена під час формування поточного Додатка Д1 або ФІЗ-Д1. Для цього платник ЄСВ застосовує відповідний код типу нарахувань – 2 для донарахування або 3 для зменшення зайво нарахованого внеску. Такий механізм передбачений Порядком №4 та застосовується окремо для юридичних осіб і ФОП/осіб, які провадять незалежну професійну діяльність
Підприємство, яке працює у кількох областях України, може претендувати на статус критично важливого за критеріями Мінекономіки, зокрема за умови сплати визначеної суми податків і ЄСВ у щонайменше трьох областях. Водночас виникає питання, які саме платежі можна врахувати для досягнення встановленого порогу 24 тис. грн на область. Військовий збір за відповідний період зараховується до спеціального фонду державного бюджету за місцезнаходженням товариства, а ЄСВ сплачується за основним місцем обліку платника. Тому для підтвердження відповідності критерію щодо суми платежів питання врахування ЄСВ і військового збору потребує окремого роз’яснення Мінекономіки
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
Постанова КМУ №1078 запроваджує нову систему оплати праці педагогічних і науково-педагогічних працівників та визначає оклади для окремих непедагогічних посад у закладах освіти. Водночас загального підвищення зарплат для всіх непедагогічних працівників освіти документ не передбачає. Зміни стосуються, зокрема, головних бухгалтерів, непедагогічних заступників керівників, керівників планово-фінансових відділів і помічників вихователів. Окремо визначено нові підходи до розрахунку окладів педагогів, керівників закладів освіти, працівників центрів професійного розвитку та інклюзивно-ресурсних центрів
Для підтримання привабливості гривневих активів, стійкості валютного ринку, контрольованості очікувань та поступового приведення інфляції до цілі 5% на горизонті політики Правління Національного банку України вирішило підвищити облікову ставку на 0,5 в. п. до 16%
Верховний Суд оприлюднив огляд практики Касаційного адміністративного суду щодо процедурних порушень під час призначення та проведення податкових перевірок. У ньому систематизовано судові позиції щодо оформлення наказу, повідомлення платника, дотримання підстав і меж перевірки та правових наслідків порушення встановленої процедури. Також розглянуто питання допустимості акта перевірки як доказу, подання первинних документів разом із запереченнями та обов’язку контролюючого органу розглянути такі заперечення
ДПС оприлюднила проєкт наказу Мінфіну, яким пропонується оновити Порядок надання довідки про відсутність заборгованості з платежів за наказом №733. Зміни мають привести документ у відповідність до чинного законодавства та передбачають, зокрема, оновлення термінології й технічне коригування форм заяви та довідки. У документах планують уточнити правила зазначення податкового номера, паспортних даних, власного імені та прізвища фізособи. У разі ухвалення наказ набере чинності з дня його офіційного опублікування
У Верховній Раді зареєстровано законопроєкт №16079, який пропонує змінити правила проходження служби та проведення атестації посадових осіб податкових органів. Документ передбачає конкурсний відбір керівника центрального органу, що реалізує державну податкову політику, із п’ятирічним строком призначення та проведенням зовнішньої оцінки ефективності його роботи. Також пропонується законодавчо закріпити складові оплати праці податківців, встановити мінімальні посадові оклади та окремий коефіцієнт для фахівців із кібербезпеки. Окремий блок змін стосується одноразової атестації працівників податкових органів, яку планують проводити у дві черги
ДПС роз’яснила, як підтверджувати добові під час одноденних службових відряджень, зокрема коли працівник їде службовим автомобілем у відкриту місцевість. Відсутність проїзних документів або відмітки приймаючої сторони сама по собі не виключає можливості підтвердити фактичне перебування у відрядженні. Для цього може використовуватися сукупність первинних документів: наказ про відрядження, подорожній лист із маршрутом, звіт про відрядження та документи про виконання виробничих завдань
Мінекономіки запропонувало оновити правила технічних оглядів і випробувань машин, механізмів та обладнання підвищеної небезпеки. Проєкт передбачає чіткіший розподіл між експертними та спеціалізованими організаціями, нові вимоги до їхньої компетентності та оформлення результатів інспекцій. Серед запропонованих змін – можливість не проводити первинний техогляд обладнання, яке вже пройшло необхідні випробування під час підтвердження відповідності технічним регламентам, а також визначення періодичності оглядів не рідше одного разу на два роки, якщо інший строк не встановлений нормативами чи виробником
Самозайнята особа – ФОП або фізособа, яка провадить незалежну професійну діяльність, – може делегувати іншій особі право підписувати податкову звітність в електронному вигляді. Для цього необхідно належним чином оформити представництво та повідомити контролюючий орган про підписувача, якому надано відповідні повноваження. Повідомлення подається в електронній формі за встановленою формою та містить інформацію про особу, якій делеговано право підпису. Для самозайнятих осіб використовується форма з ідентифікатором F13911хх
З 1 липня ДПС змінила реквізити рахунків для сплати військового збору. Так, у 2026 році для сплати військового збору використовуються різні реквізити залежно від категорії платника (фізичні особи, військовослужбовці, юридичні особи, декларанти). Деталі та рахунки для сплати доступні на офіційних вебсайтах ДПС. Як повідомляють наші підписники, то нові рахунки вже активні та зарахування відбуваються у штатному режимі
ВРУ прийняла закон який змінює підхід держави до підтримки дітей з інвалідністю та людей з інвалідністю з дитинства. Документ спрямований не лише на підвищення виплат, а й на створення комплексної системи допомоги родинам – із цифровими сервісами, послугами підтримки та можливістю гідного життя без зайвої бюрократії. 15.09.2026 року Президент підписав законопроєкт: він набирає чинності з дня, наступного за днем його опублікування, та вводиться в дію з 1 січня 2027 року

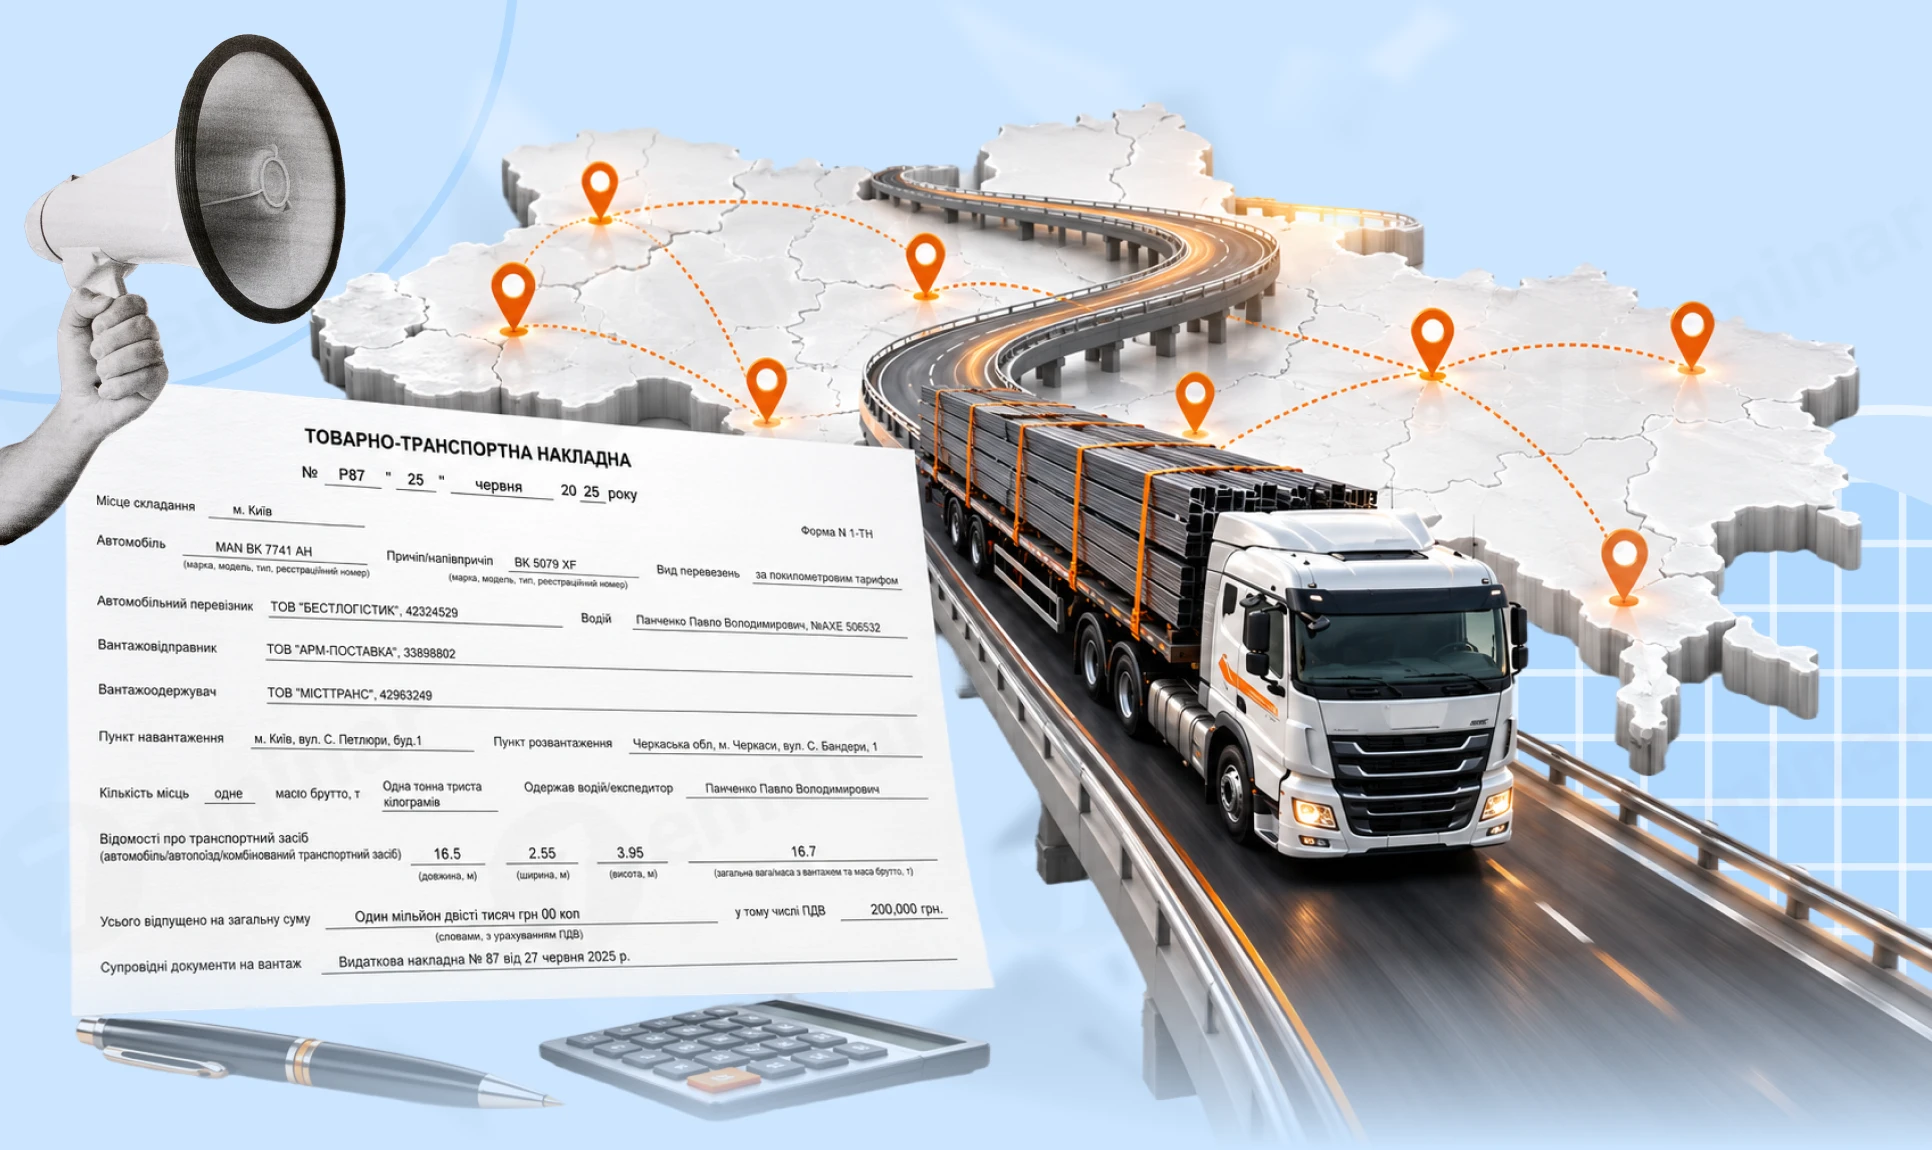
Транспортна первинна документація – обов’язковий елемент діяльності кожного перевізника. Склад документів залежить від виду перевезення: вантажного чи пасажирського, внутрішнього чи міжнародного, а для вантажних перевезень – також від виду вантажу. Окремі вимоги встановлені, зокрема, для перевезення небезпечних вантажів, до яких належить пальне. У статті розглянемо, які документи оформлює та зберігає перевізник і які документи повинен мати водій під час рейсу. З’ясуємо особливості документального оформлення внутрішніх і міжнародних вантажних перевезень, регулярних та нерегулярних пасажирських перевезень, перевезень на таксі та перевезень пального. Також розглянемо, як документувати роботу автомобіля та обліковувати витрати і доходи від надання транспортних послуг
Е-лікарняний формується автоматично в Електронному реєстрі листків непрацездатності на підставі медичного висновку та за умови ідентифікації пацієнта як застрахованої особи. Після створення медичного висновку працівник може отримати два СМС: перше – від Е-Health, друге – від Пенсійного фонду щодо сформованого е-лікарняного. Водночас повідомлення про відкриття лікарняного може не надійти через неактуальний номер телефону, відсутність даних про застраховану особу або помилки в облікових даних
Мобілізація підприємця – не причина автоматично перекреслювати договір, але й не чарівна кнопка «вибачте, нічого не зроблю». Розберемо, що відбувається із зобов’язаннями підприємця після призову, коли можна залучити іншу особу, як прописати форс-мажор, повідомлення та розірвання договору, що робити з авансом, результатом роботи, документами й доступами. Матеріал стане у пригоді замовникам і самим ФОПам, які хочуть домовитися про ризики ще до того, як вони перетворяться на спір