


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Подання податкової декларації про майновий стан і доходи – це важливий обов'язок, який стосується певних категорій фізичних осіб. Кінцевий термін подання Декларації за 2024 рік – 30 квітня 2025 року, тому варто заздалегідь підготувати всі необхідні дані. Декларування стосується доходів із різних джерел, включаючи іноземні доходи, продаж майна чи отримання нецільової допомоги. У цьому матеріалі детально розглянуто, хто саме зобов’язаний подавати Декларацію, які доходи підлягають декларуванню та які строки сплати податків слід врахувати
Зверніть увагу! У 2026 році подаємо декларацію за 2025 рік, детальна стаття із прикладами заповнення «Декларація доходів фізосіб за 2025 рік з прикладами заповнення»
Не так вже й багато часу залишилося до закінчення терміну подання Податкової декларації про майновий стан і доходи (далі – Декларація) за 2024 рік. Фізичні особи подають Декларацію до 1 травня, отже останній день – 30 квітня (п. 179.1 та пп. 49.18.4 ПКУ).
Форма Декларації затверджена наказом Міністерства фінансів України від 02.10.2015 №859 «Про затвердження форми податкової декларації про майновий стан і доходи та Інструкції щодо заповнення податкової декларації про майновий стан і доходи» (далі Інструкція – №859). Фізособа може подати Декларацію в електронному вигляді за ідентифікатором форми F0100214. Це можна зробити через інформаційно-комунікаційну систему «Електронний кабінет» за адресою або через вебпортал ДПС (ЗІР, категорія 103.24).
Втім обов’язок подання Декларації стосується далеко не всіх фізичних осіб. Тож з’ясуємо, хто саме і за яких умов повинен це зробити.
У п. 4 розділу І Інструкції №859 вказано:
Фізична особа - платник податку (фізична особа - резидент, яка отримує доходи як із джерела їх походження в Україні, так і іноземні доходи; фізична особа - нерезидент, яка отримує доходи з джерела їх походження в Україні) подає декларацію за звітний (податковий) період в установлені Кодексом строки до контролюючого органу за своєю податковою адресою (за якою її взято на облік як платника податку у контролюючому органі).
Разом з тим у переважній більшості випадків фізособи не повинні подавати Декларацію. Виходячи з положень п. 179.2 ПКУ серед таких щасливчиків ті, хто отримував доходи:
Крім того варто звернути увагу на п. 179.4 ПКУ, яким визначено коло осіб, які звільняються від подання декларації:
1) незалежно від виду та суми отриманих доходів платниками податку, які:
2) в інших випадках, визначених розділом IV ПКУ.
Перелік доходів, які підлягають декларуванню фізичними особами, доволі великий, хоча окремо він в ПКУ та Інструкції № 589 не вказаний. Наведемо найбільш поширені ситуації, які зумовлюють подання фізичною особою Декларації за звітний календарний рік.
Іноземними доходами відповідно до пп. 163.1.3 ПКУ вважаються доходи та прибуток, отримані з джерел за межами України. Перелік таких доходів наведено у пп. 14.1.55 ПКУ.
У пп.«б» п. 171.2 ПКУ вказано, що особою, відповідальною за нарахування, утримання та сплату (перерахування) до бюджету податку з іноземних доходів є платник податку, тобто отримувач доходів, адже нерезидент відповідно до пп. 168.2.2 ПКУ не є податковим агентом. Також у пп. 170.11.1 ПКУ визначено обов’язок фізичної особи подавати Декларацію за звітний календарний рік, протягом якого отримано іноземні доходи.
Іноземні доходи вказуються у рядку 10.10 Декларації. Важливо при заповненні цього рядка вказати назву країни, з якої отримано іноземні доходи, та назву валюти.
У пп. «б» п. 172.5 ПКУ вказано, що фізична особа зобов'язана відобразити у річній декларації дохід від продажу об'єкту нерухомості у разі, якщо таке відчуження відбулося за рішенням суду про зміну власника та перехід права власності на таке майно. Податок у такому разі має бути сплачений такою особою самостійно через банківські установи.
Сума такого доходу вказується у рядку 10.5 Декларації, а також обов’язково заповнюється додаток Ф4 до Декларації.
Якщо йдеться про продаж транспортних засобів, то у переважній більшості випадків такі доходи не декларують. Наприклад, якщо фізична особа отримала дохід від продажу (обміну) протягом звітного (податкового) року одного з об’єктів рухомого майна (легкового автомобіля, мотоцикла, мопеда), то такий дохід на підставі п. 173.2 ПКУ не оподатковується ПДФО та ВЗ. Подавати річну Декларацію у такому випадку не потрібно (ЗІР, категорія 103.24).
Але є випадки обов’язкового декларування. Фізособа повинна подати звітність щодо загального річного оподатковуваного доходу і сплатити ПДФО та ВЗ в разі ухвалення судом, третейським судом рішення про зміну власника й перехід права власності на рухоме майно (п. 173.4 ПКУ). Тобто потрібно заповнити рядок 10.5 Декларації і додаток Ф4.
Нецільовою вважається допомога, яка надається без встановлення визначених умов або напрямів (пп. 170.7.1 ПКУ) і носить разовий характер.
Сума допомоги не оподатковується у розмірі, що не перевищує в цілому за рік суми граничного розміру доходу, до якого застосовується податкова соціальна пільга. У 2024 році – 4240 грн. на рік. Якщо сума допомоги, яку виплачує фізичній особі юридична особа чи ФОП, перевищувала такий розмір у 2024 році, то сума перевищення оподатковувалася ПДФО та ВЗ податковим агентом під час нарахування (виплати) допомоги.
Але якщо така фізична особа отримувала допомогу від різних податкових агентів, то і загальна сума отриманої нецільової допомоги протягом звітного податкового року перевищує вказаний розмір, то така особа зобов'язана подати Декларацію (пп.170.7.3 ПКУ).
Нецільова благодійна допомога відображається у рядку у рядку 10.13 Декларації як інші доходи. Сума перевищення неоподатковуваного розміру (4240 грн.) оподатковується ПДФО та ВЗ. Тобто базу оподаткування слід зменшити на 4240 грн. Якщо податкові агенти утримували ПДФО та ВЗ, то відповідні суми вказуються у графах 4 та 5 рядка 10.13. Суми ПДФО та ВЗ, які підлягають сплаті, вказуються у графах 6 та 7.
Також підлягають декларуванню такі доходи як сума боргу, анульованого кредитором на користь фізичної особи (пп. «д» пп. 164.2.17 ПКУ), суми заборгованості, щодо якої минув строк позовної давності (пп. 164.2.7 ПКУ), інвестиційний прибуток (пп. 170.2.1 ПКУ) та інші доходи.
Суми ПДФО та ВЗ, обчислені за даними Декларації, відповідно до п. 179.7 ПКУ сплачується фізичною особою до 1 серпня 2025 року.
Якщо ж органом ДПС буде донарахована сума податкових зобов'язань, вона має бути сплачена протягом 10 календарних днів, що настають за днем отримання податкового повідомлення-рішення (п. 57.3 ПКУ).
Якщо платник не погоджується із сумою ПДФО, нарахованою органом ДПС, він може розпочати процедуру оскарження рішення контролюючого органу, але з дотриманням вказаного 10-денного терміну. В іншому випадку у нього виникне податковий борг.
Публікації на тему:
Податкова знижка: хто має право та як отримати
Спадкодавець - рідна тітка: чи подавати декларацію про майно
Фізична особа отримала позику від нерезидента: що з податками
Нецільова благодійна допомога керівнику: яка сума не оподатковується
Розмір штрафу за несвоєчасну сплату суми податкового зобов’язання з ПДФО
Порядок оподаткування доходу фізичної особи від продажу майнового паю ТОВ
Декларація про доходи при відчуженні корпоративних прав у 2024 році: чи потрібно подавати?
Перед виїздом за кордон на постійне проживання фізособі необхідно подати майнову декларацію
Право на податкову знижку за наслідками звітного податкового року на наступні роки не переноситься
Продаж електроенергії активному споживачу власниками генеруючих установок, що виробляють електроенергію з відновлюваних джерел, є операцією постачання товару та оподатковується ПДВ. Водночас для таких операцій передбачено особливий порядок визначення податкових зобов’язань і податкового кредиту – за касовим методом
Податкова адреса ФОП визначається як місце його проживання, за яким він береться на облік у контролюючому органі, і може бути лише одна. Взяття на облік фізичної особи-підприємця здійснюється автоматично на підставі даних Єдиного державного реєстру без подання додаткових підтвердних документів. Тому саме адреса, зазначена в ЄДР, є основним місцем обліку ФОП, навіть якщо інші документи містять інші відомості про реєстрацію чи фактичне проживання. Актуальність цієї адреси має значення для податкового адміністрування, звітності та комунікації з контролюючими органами
Кабмін оновив правила отримання ваучерів на навчання та професійної підготовки за підтримки Державної служби зайнятості. Відтепер для отримання ваучера потрібен рекомендаційний лист від роботодавця або потенційного роботодавця, а для окремих категорій безробітних зберігається допомога на період навчання. Також уточнено вимоги до документів про освіту, умови вибору закладу та обмеження щодо повторного навчання коштом Фонду безробіття
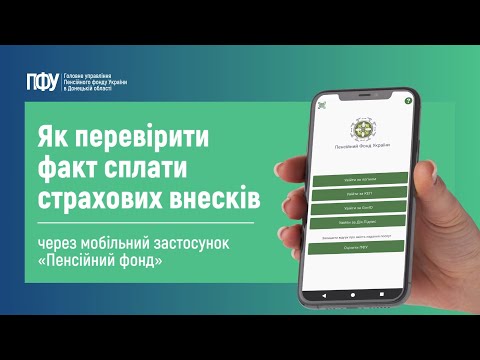
Якщо ви сумніваєтеся, що роботодавець сплачував ЄСВ за певний період вашої роботи, ви можете самостійно перевірити нарахований страховий стаж онлайн через особистий кабінет на вебпорталі ПФУ або через застосунок «Пенсійний фонд»
Чи потрібно фізичній особі сплачувати ПДФО, якщо вона купує рухоме або нерухоме майно в підприємства? Якщо майно продають за звичайною ціною, оподатковуваний дохід у покупця не виникає. Проте якщо підприємство надає фізособі індивідуальну знижку, її сума за загальним правилом вважається додатковим благом і оподатковується. Про винятки з цього правила читайте далі
Суб’єкти господарювання мають право зберігати пальне лише за наявності відповідної ліцензії, окрім визначених законом винятків (наприклад, для бюджетних установ або зберігання у споживчій тарі до 60 літрів для власних потреб). Важливо також мати підтверджуючі документи на походження пального та забезпечити доступ ДПС до інформації та ємностей під час перевірки. Недотримання цих вимог може призвести до адміністративної відповідальності та анулювання ліцензії

У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

Державна податкова служба надала роз’яснення щодо практичних питань ведення обліку доходів і витрат фізичними особами, які провадять незалежну професійну діяльність (зокрема приватними виконавцями), згідно з Типовою формою, затвердженою наказом Мінфіну від 13.05.2021 №261
ФОП 1-ї та 2-ї груп можуть втратити право на спрощену систему, якщо надають послуги поза дозволеними умовами. Перша група може надавати побутові послуги населенню, а друга – послуги населенню та платникам єдиного податку. Якщо діяльність не відповідає вимогам обраної групи, підприємцю потрібно перейти на іншу групу або загальну систему. За порушення податкова може анулювати реєстрацію платника ЄП, а повторно обрати спрощену систему можна буде лише після чотирьох послідовних кварталів
Податковий борг може стати підставою для втрати статусу платника єдиного податку. Якщо борг перевищує 3060 грн на перше число кожного місяця протягом двох послідовних кварталів, податкова може анулювати реєстрацію платника ЄП. Також підставою для виключення зі спрощеної системи можуть бути інші порушення вимог ПКУ. Водночас не кожен податковий борг загрожує втратою спрощеної системи – важливо враховувати, за якими зобов’язаннями він виник
Немає печатки чи підпису в трудовій книжці – чи зарахують стаж для пенсії? Такі недоліки можуть ускладнити підтвердження періодів роботи, але не означають автоматичної втрати стажу. ПФУ радить перевірити правильність записів, особистих даних, підписів і печаток, а за потреби – підготувати додаткові документи: довідки з підприємства, накази, відомості про зарплату або дані з реєстру застрахованих осіб
У Верховній Раді зареєстрували законопроєкт №16145, який пропонує запровадити нові правила роботи рієлторів в Україні. Документ передбачає обов’язкову атестацію фахівців, Єдиний реєстр рієлторів, письмові договори з клієнтами та виключно безготівкову оплату послуг. Якщо закон ухвалять, чинні рієлтори й агентства матимуть 6 місяців, щоб адаптуватися до нових вимог
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути