

7DAY – знижки до -70% та розіграші!
Святкуйте 12-річчя 7eminar та отримуйте максимум вигоди!
Податківці нагадують, що з 1 січня по 31 грудня 2026 року можна подавати документи на отримання податкової знижки за витратами 2025 року
Хто має право на податкову знижку?
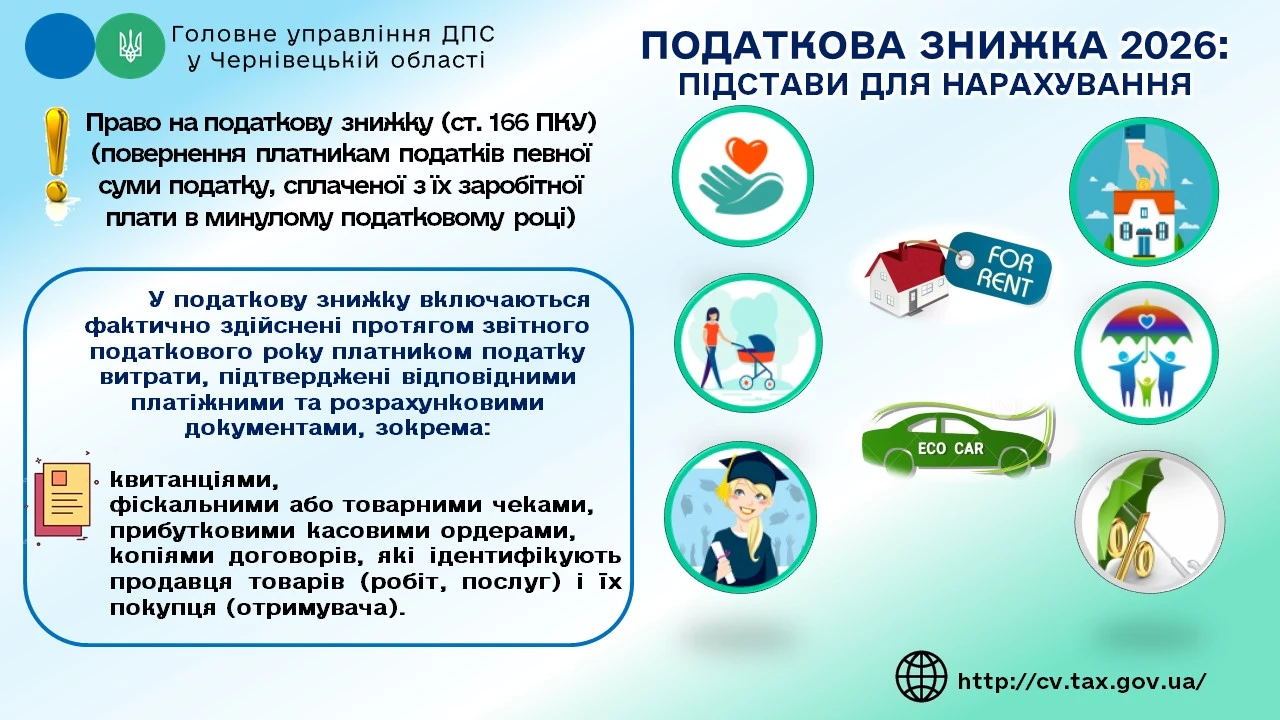
Податкову знижку, згідно зі статтею 166 Податкового кодексу України (далі – ПКУ), можуть отримати фізичні особи – громадяни України, які:
Витрати, за якими фізична особа має право на отримання податкової знижки за результатами 2024 року
ПІДСТАВА | ВИТРАТИ | ОБМЕЖЕННЯ |
Підпункт 166.3.1 ПКУ | Частина суми процентів, сплачених за користування іпотечним кредитом | Житловий будинок (квартира, кімната), що будується чи придбавається, має бути визначений як основне місце проживання |
Підпункт 166.3.2 ПКУ | Пожертвування або благодійні внески неприбутковим організаціям | Розмір внесків не повинен перевищувати 4 % від суми загального оподатковуваного доходу за звітний рік |
Підпункт 166.3.3 ПКУ | Сума коштів, сплачених на користь закладів освіти для компенсації вартості навчання | Сплата на користь вітчизняних закладів дошкільної, позашкільної, загальної середньої, професійної (професійно-технічної) та вищої освіти для компенсації вартості здобуття відповідної освіти такого платника податку та/або члена його сім'ї першого ступеня споріднення та/або особи, над якою встановлено опіку чи піклування, або яку влаштовано до прийомної сім'ї, дитячого будинку сімейного типу, якщо такого платника податку призначено відповідно опікуном, піклувальником, прийомним батьком, прийомною матір'ю, батьком-вихователем, матір'ю-вихователькою |
Підпункт 166.3.5 ПКУ | Страхові платежі (страхові внески, страхові премії) за договорами довгострокового страхування життя та пенсійні внески в рамках недержавного пенсійного забезпечення | Понесені витрати у 2026 році не повинні перевищувати (у розрахунку за кожний з повних чи не повних місяців звітного податкового року, протягом яких діяв договір страхування):
|
Абзац другий п.п. 166.3.6 ПКУ | Суми витрат на оплату допоміжних репродуктивних технологій | Включається сума витрат не більше ніж сума, що дорівнює третині доходу у вигляді заробітної плати за звітний податковий рік |
Абзац третій пп. 166.3.6 ПКУ | Суми витрат на оплату державних послуг, пов'язаних з усиновленням дитини, включаючи сплату державного мита | Обмежень не встановлено |
Підпункт 166.3.7 ПКУ | Суми коштів, сплачених у зв'язку з переобладнанням транспортного засобу | Витрати, пов'язані з переобладнанням транспортних засобів, що належить платнику податків, з використанням у вигляді палива моторного сумішевого, біоетанолу, біодизелю, стиснутого або скрапленого газу, інших видів біопалива. При цьому транспортний засіб, що переобладнаний, повинен бути перереєстрований у відповідних органах. |
Підпункт 166.3.8 ПКУ | Суми витрат на сплату видатків на будівництво (придбання) доступного житла, визначеного законом, у тому числі на погашення пільгового іпотечного житлового кредиту, наданого на такі цілі, та процентів за ним | Понесені витрати за державними програмами будівництва (придбання) доступного житла |
Підпункт 166.3.9 ПКУ | Суму коштів у вигляді орендної плати за договором оренди житла (квартири, будинку), оформленим відповідно до вимог чинного законодавства, фактично сплачених платником податку, який має статус внутрішньо переміщеної особи. | Платник податку має право скористатися знижкою виключно за умови, що він та/або члени його сім'ї першого ступеня споріднення:
Розмір такої знижки не може перевищувати (у розрахунку на календарний рік) 30 розмірів мінімальної заробітної плати, встановленої на 1 січня звітного (податкового) року (у 2024 році – 213 000,0 гривень). |
Підпункт 166.3.10 ПКУ | Суму витрат платника податку на придбання акцій (інших корпоративних прав), емітентом яких є юридична особа, яка набула статус резидента Дія Сіті згідно | За умови що такі витрати були понесені платником податку до набуття емітентом статусу резидента Дія Сіті або впродовж періоду, коли такий резидент Дія Сіті відповідав вимозі, встановленій пунктом 3 частини третьої статті 5 Закону України від 15.07.2021 №1667-IX «Про стимулювання розвитку цифрової економіки в Україні» |
Як отримати податкову знижку
Для отримання податкової знижки платник податків подає декларацію про майновий стан та доходи до контролюючого органу, в якому перебуває на обліку. До декларації додаються підтверджувальні документи (копії квитанції, чеків, платіжних доручень, копії договорів про надання послуг, документи про ступінь споріднення тощо), а також паспорт та ідентифікаційний код.
До податкової знижки можуть бути включені витрати на:
Податкова декларація подається за вибором платника податків в один із таких способів:
Джерело: ДПС
Читайте більше:
Податкова знижка за іпотечним кредитом
Як правильно заповнити декларацію про майновий стан і доходи
Обмеження щодо застосування податкової знижки
Податкова знижка для благодійників: обмеження та порядок розрахунку
Податкова знижка на навчання: хто має право і як її отримати
Під час заповнення декларації з плати за землю можуть виникати розбіжності між сумою орендної плати, визначеною за умовами договору, та сумою, яку система автоматично розраховує з урахуванням площі ділянки й нормативної грошової оцінки. ДПС роз’яснила, яку суму слід відображати в декларації та на які норми ПКУ орієнтуватися
Реєстрація податкових накладних та розрахунків коригування є обов’язковою для всіх постачальників послуг чи товарів, на які нараховують ПДВ. Порушення цього обов’язку загрожує штрафними санкціями. Крім того, саме зареєстрована ПН є підставою для отримання податкового кредиту – суми, на яку платник ПДВ має можливість зменшити податкове навантаження. Розглянемо порядок та строки реєстрації ПН/РК, відповідальність за їх недотримання
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині
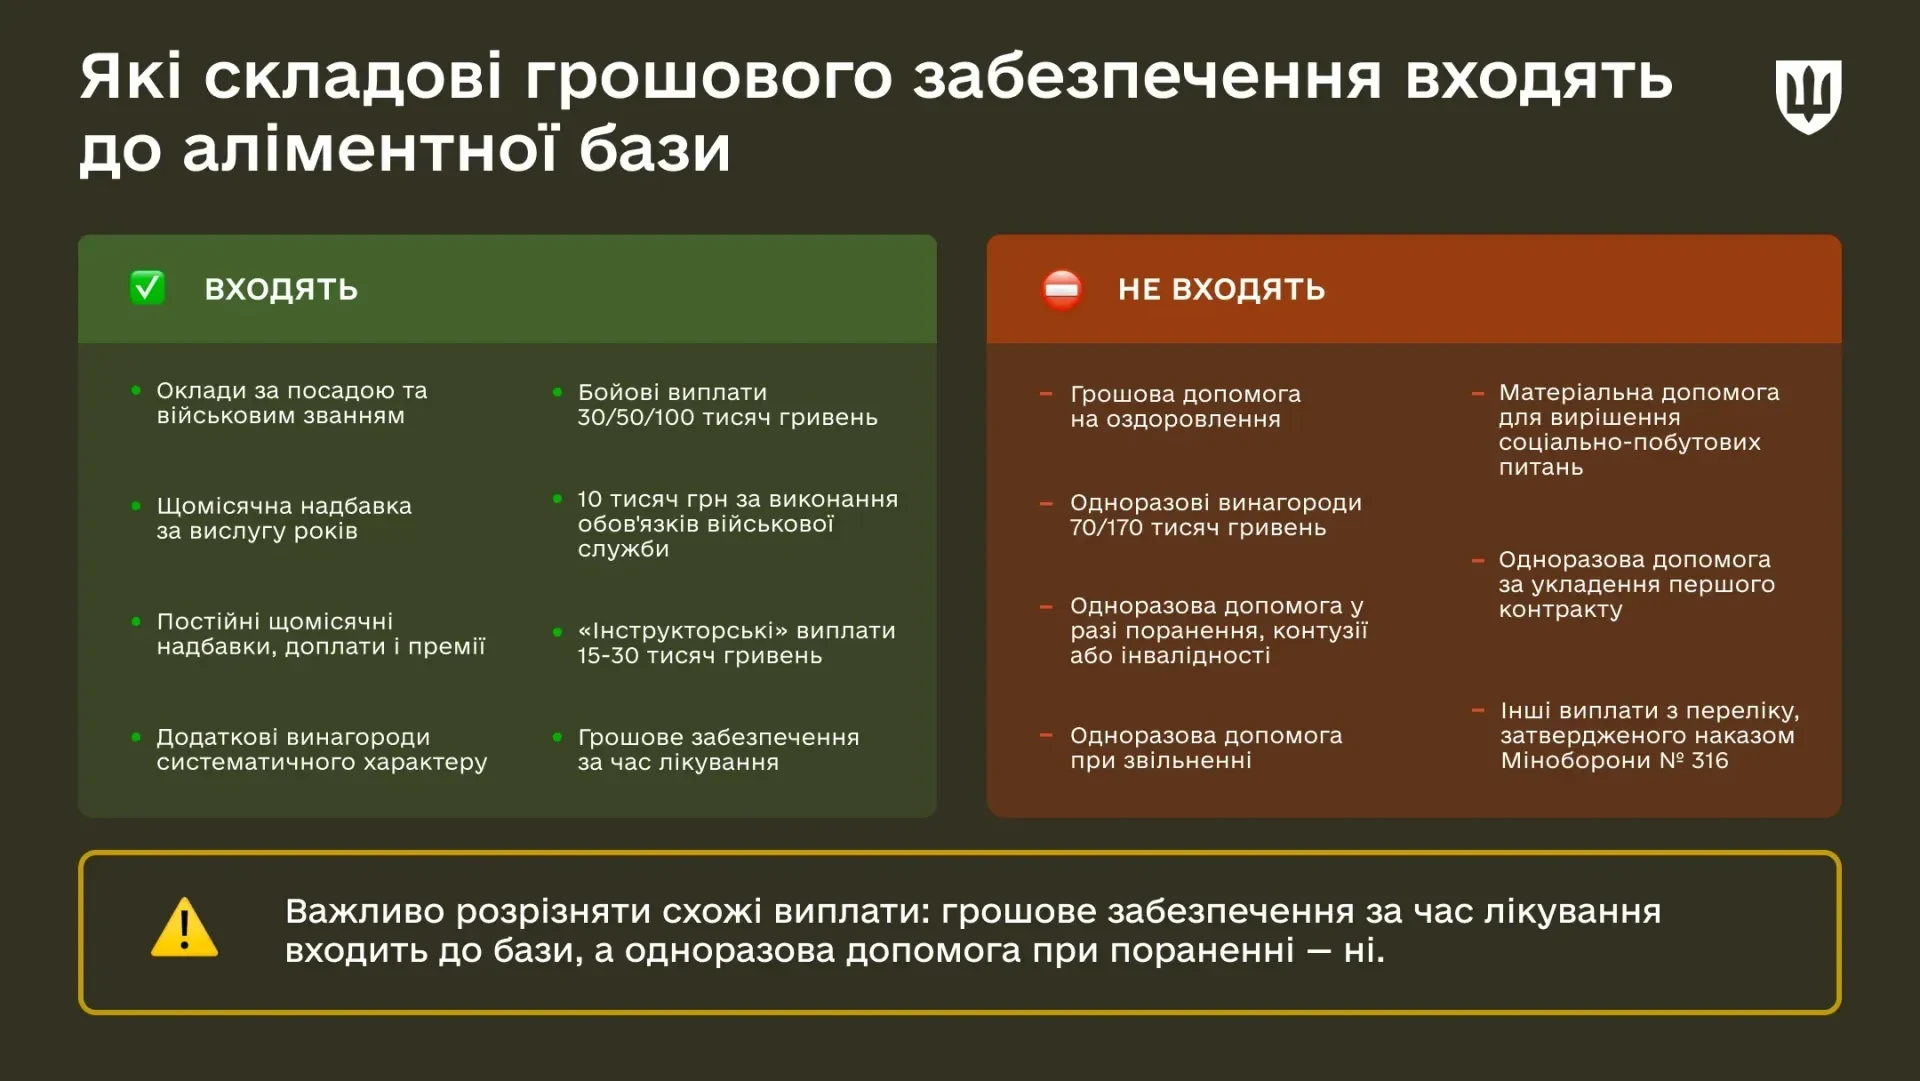
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність
Пошкодження або знищення майна внаслідок бойових дій може унеможливити своєчасне виконання податкових обов’язків, зокрема щодо складання та реєстрації акцизних накладних і подання електронних документів. У таких випадках платник може скористатися правилами, передбаченими пп. 69.1 підрозд. 10 розд. ХХ ПКУ, але за умови належного документального підтвердження неможливості виконання обов’язків. Важливо довести не лише факт пошкодження чи знищення майна, а й те, як саме ці обставини завадили виконати конкретний податковий обов’язок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення

ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Повернення помилково або надмірно сплачених коштів до бюджету – поширена ситуація для перевізників та інших суб’єктів господарювання. Укртрансбезпека нагадує, що для отримання коштів необхідно подати правильно оформлену заяву та підтвердні документи. Важливо дотриматися встановленої структури заяви й подати її або поштою, або в електронному вигляді з накладанням КЕП

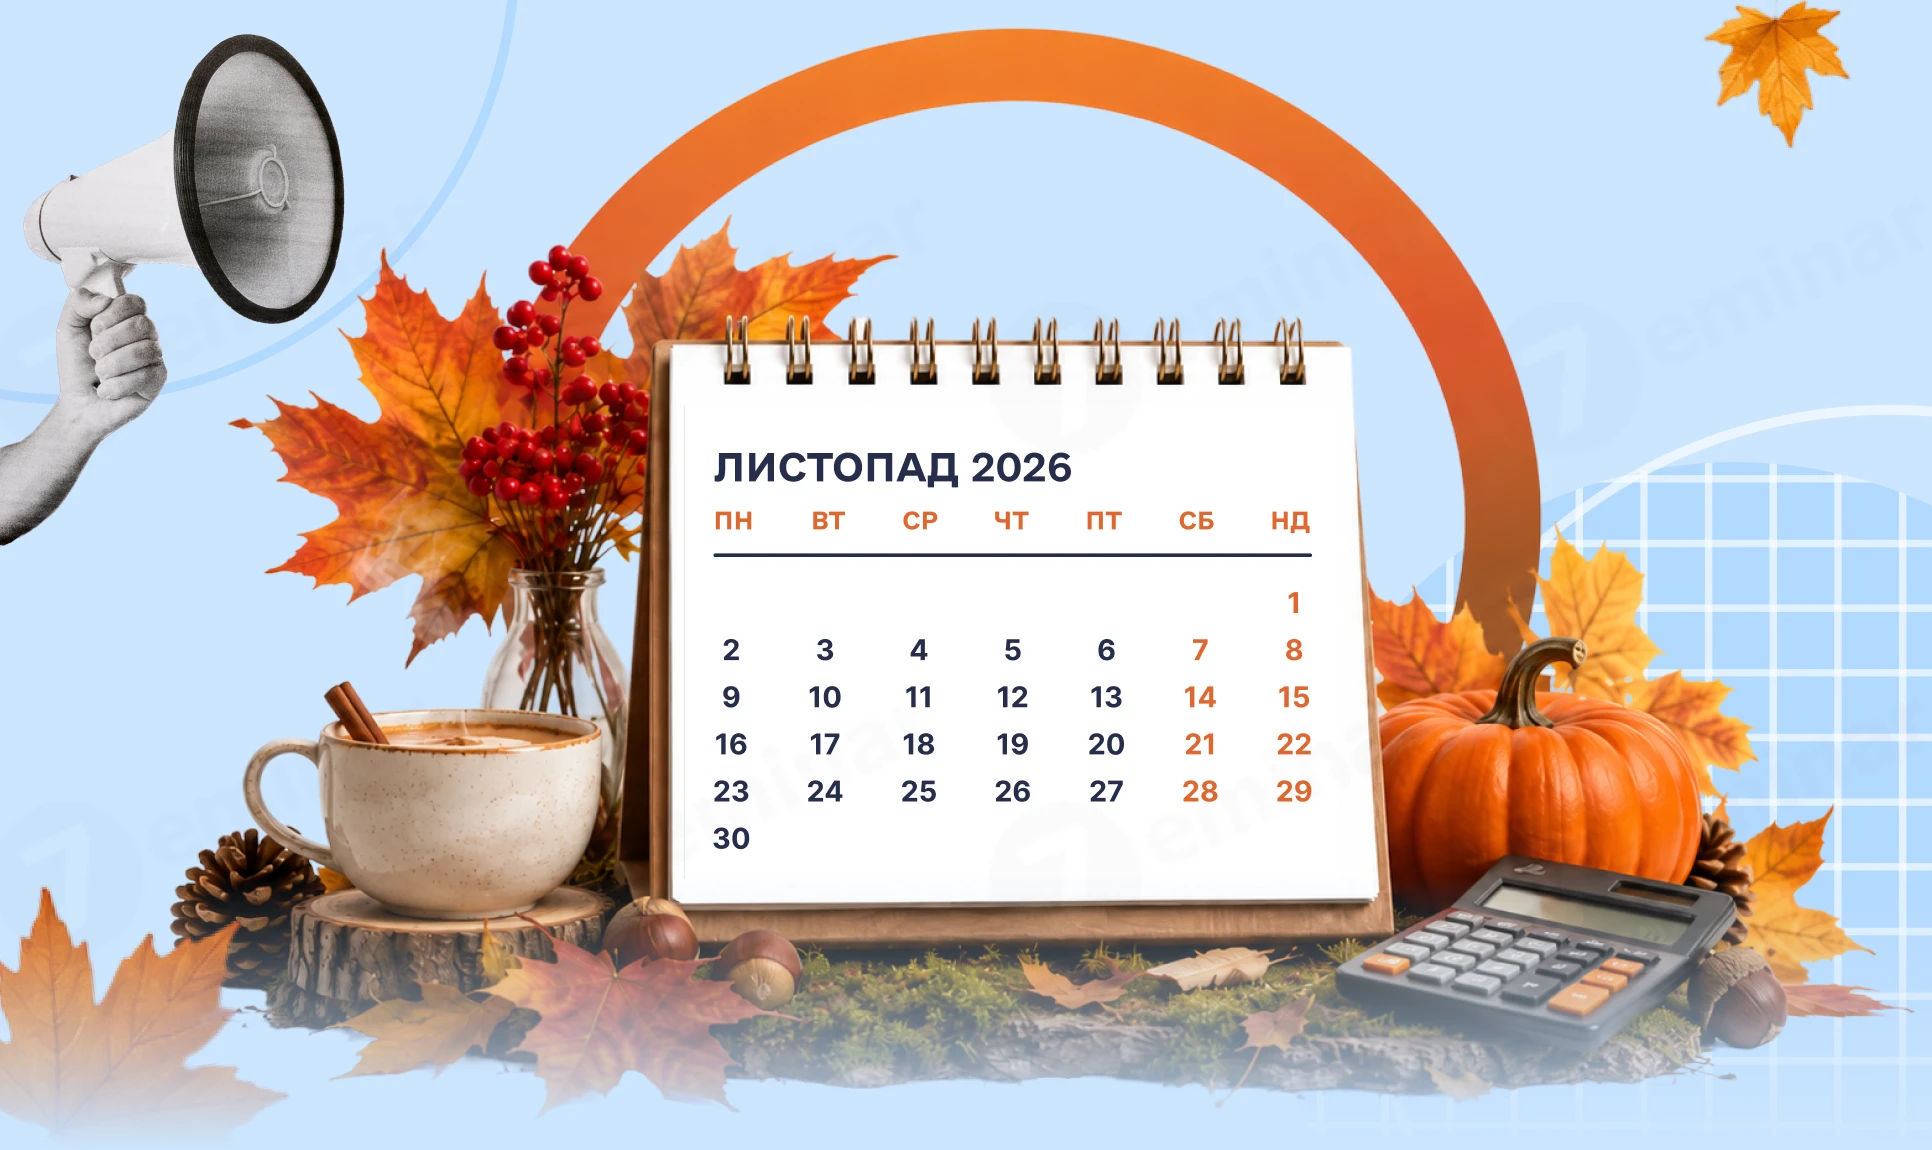
Нові рахунки для акцизу, три звіти щодо працевлаштування осіб з інвалідністю, декларація з прибутку за новою формою, дедлайни для ПФУ, ТЦК і Держпраці, зміни для ФОП, субсидій, перевізників та медоглядів. У листопаді бухгалтеру й роботодавцю доведеться стежити одразу за десятками дат: 1, 5, 9, 13, 14, 18, 19, 20 і 30 листопада, а також за дедлайном до 1 грудня. Зібрали головне в одному матеріалі – що зміниться, що потрібно подати, сплатити або перевірити та які строки не можна пропустити
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Платники податків можуть не нараховувати та не сплачувати земельний податок і орендну плату за земельні ділянки державної та комунальної власності, розташовані на територіях активних бойових дій або тимчасово окупованих територіях. Водночас право на пільгу залежить від категорії території та дат початку і завершення бойових дій чи окупації, зазначених у відповідному Переліку. Розглянемо, якими нормативними актами затверджено Перелік, які території дають право на пільгу та за який період плата за землю не нараховується
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня