


🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Пільги
20.08.2026
Податкова знижка на навчання: хто має право і як її отримати
З’ясуємо, хто має право податкову знижку, які витрати підлягають включенню до знижки, а також які документи необхідно підготувати для отримання знижки. Також детально розглянемо обмеження, встановлені Податковим кодексом України, та умови, за яких право на податкову знижку втрачається
- Освітні заклади, витрати на навчання в яких які дають право на знижку
- Хто має право на податкову знижку
- Податкова знижка: обмеження
- Податкова знижка: необхідні документи
- Як розрахувати податкову знижку
- Податкова знижка: як правильно заповнити додаток Ф3
- Податкова знижка: приклад
- Висновки
Податкова знижка надається фізичній особі-резиденту на суму коштів, фактично сплачених на користь вітчизняних закладів освіти для компенсації вартості навчання – як власного, так і члена сім’ї першого ступеня споріднення.
Підстави для застосування податкової знижки передбачені у ст. 166 Податкового кодексу України (далі – ПКУ). Так у п. 166.3.3 ПКУ вказано, що платник податку має право включити до податкової знижки у зменшення оподатковуваного доходу платника податку за наслідками звітного податкового року, на «суму коштів, сплачених платником податку на користь вітчизняних закладів дошкільної, позашкільної, загальної середньої, професійної (професійно-технічної) та вищої освіти для компенсації вартості здобуття відповідної освіти таким платником податку та/або членом його сім’ї першого ступеня споріднення».
Освітні заклади, витрати на навчання в яких які дають право на знижку
Дошкільна освіта. Згідно з ч.1 ст. 35 Закону України від 06.06.2024 №3788-IX «Про дошкільну освіту», до закладів дошкільної освіти належать зокрема ясла, ясла-садок, дитячий садок, будинок дитини, центр розвитку дитини. Але податкова знижка застосовується лише щодо витрат на ті заклади, що забезпечують не лише догляд і виховання, а й навчання (ясла-садок, дитячий садок).
Позашкільна освіта. Як зазначено у ст. 1 Закону України від 22.06.2000 №1841-III «Про позашкільну освіту», така освіта сприяє всебічному розвитку особистості. До типових закладів позашкільної освіти належать спортивні школи, творчі гуртки, мала академія наук та мистецтв, школи естетичного виховання тощо. За умови належного документального підтвердження витрати на навчання в таких закладах також підпадають під податкову знижку.
Загальна середня освіта. Типи закладів: початкова школа, гімназія, ліцей (ч. 4 ст. 31 Закону України від 16.01.2020 №463-IX «Про повну загальну середню освіту»). Документ про освіту видається після завершення відповідного етапу.
Професійно-технічна освіта. Передбачає навчання в училищах, ліцеях, центрах професійної освіти тощо (ст. 18 Закону України від 10.02.1998 №103/98-ВР «Про професійну (професійно-технічну) освіту»). Після успішного завершення видається диплом.
Вища освіта. Заклади: університети, академії, інститути, коледжі (ст. 28 Закону України від 01.07.2014 №1556-VII «Про вищу освіту»). Особи, які завершили освітню програму та пройшли атестацію, отримують диплом.
Хто має право на податкову знижку
Податкова знижка надається фізичним особам – резидентам України, які:
- мають РНОКПП або відповідну відмітку в паспорті;
- отримують доходи у вигляді заробітної плати;
- сплатили кошти за навчання власне або члена родини першого ступеня споріднення. Відповідно до пп. 14.1.263 ПКУ членами сім’ї фізичної особи першого ступеня споріднення вважаються її батьки, її чоловік або дружина, діти такої фізичної особи, у тому числі усиновлені.
Податкова знижка: обмеження
1. Загальна сума знижки не може перевищувати річний оподатковуваний дохід у вигляді зарплати. Про це вказано у п. 166.3 ПКУ:
Перелік витрат, дозволених до включення до податкової знижки. Платник податку має право включити до податкової знижки у зменшення оподатковуваного доходу платника податку за наслідками звітного податкового року, нарахованого у вигляді заробітної плати, зменшеного з урахуванням положень пункту 164.6 статті 164 цього Кодексу, …
Тобто якщо фізособа протягом звітного року не отримувала доходи у вигляді зарплати, то вона не зможе скористатися податковою знижкою;
2. Подати декларацію для отримання знижки можна лише до 31 грудня року, що настає за звітним. Право на податкову знижку не переноситься на наступні роки (пп. 166.4.3 ПКУ).
Зверніть увагу! Платник податку має право на податкову знижку за наслідками звітного податкового року (пп. 166.1.1 ПКУ). Тобто скористатися податковою знижкою у 2026 році можна в частині витрат на навчання, понесених у 2025 році
Податкова знижка: необхідні документи
Витрати фізособи, які враховуються для застосування податкової знижки, мають бути документально підтверджені відповідно до вимог п. 166.2 ПКУ.
Разом із Податковою декларацією фізособа має надати:
- копії платіжних документів про оплату навчання (квитанції, фіскальні чеки тощо);
- копію договору з навчальним закладом;
- документи, що підтверджують родинний зв’язок (паспорт, свідоцтво про народження);
- довідку про доходи з розшифруванням по місяцях. Шаблон довідки дивіться за посиланням.
Оригінали документів слід зберігати не менше 1095 днів після граничного терміну подання Податкової декларації.
Як розрахувати податкову знижку
Для отримання податкової знижки необхідно подати Податкову декларацію про майновий стан і доходи. А саме сума знижки обчислюється при складанні додатку Ф3 «Розрахунок суми податку, на яку зменшуються податкові зобов'язання з податку на доходи фізичних осіб у зв'язку з використанням права на податкову знижку».
У п. 4 розд. IV Наказу Мінфіну про затвердження форми податкової декларації про майновий стан і доходи та Інструкції щодо заповнення податкової декларації про майновий стан і доходи від 02.10.2015 №859 (далі Інструкція – №859) наведено порядок заповнення додатку Ф3.
Податкова знижка: як правильно заповнити додаток Ф3
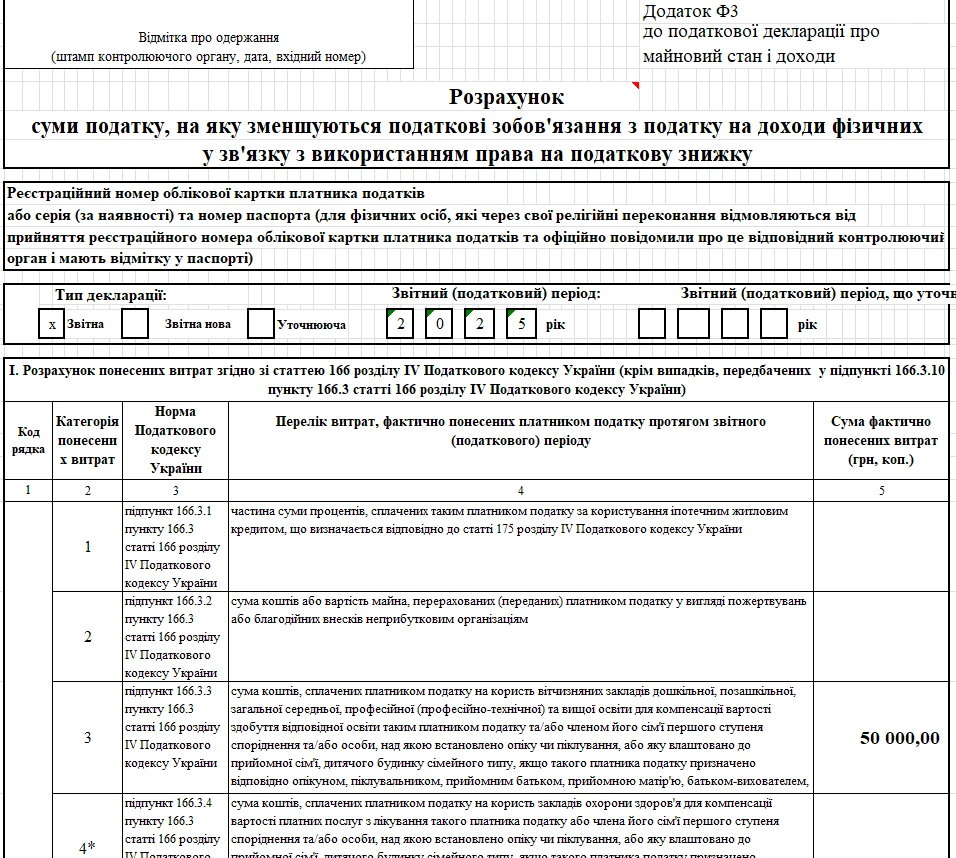
У розділі I додатку у графі 5 рядка 1 (категорія витрат – 3) зазначається сума документально підтверджених фактичних витрат на навчання, понесених протягом звітного року. Якщо фізособа має право на знижку з інших підстав, передбачених у п. 166.3 ПКУ, ці витрати зазначаються у відповідному рядку для своєї категорії.
Загальна сума витрат, що враховуються до податкової знижки, вказується у рядку 2 розділу I.
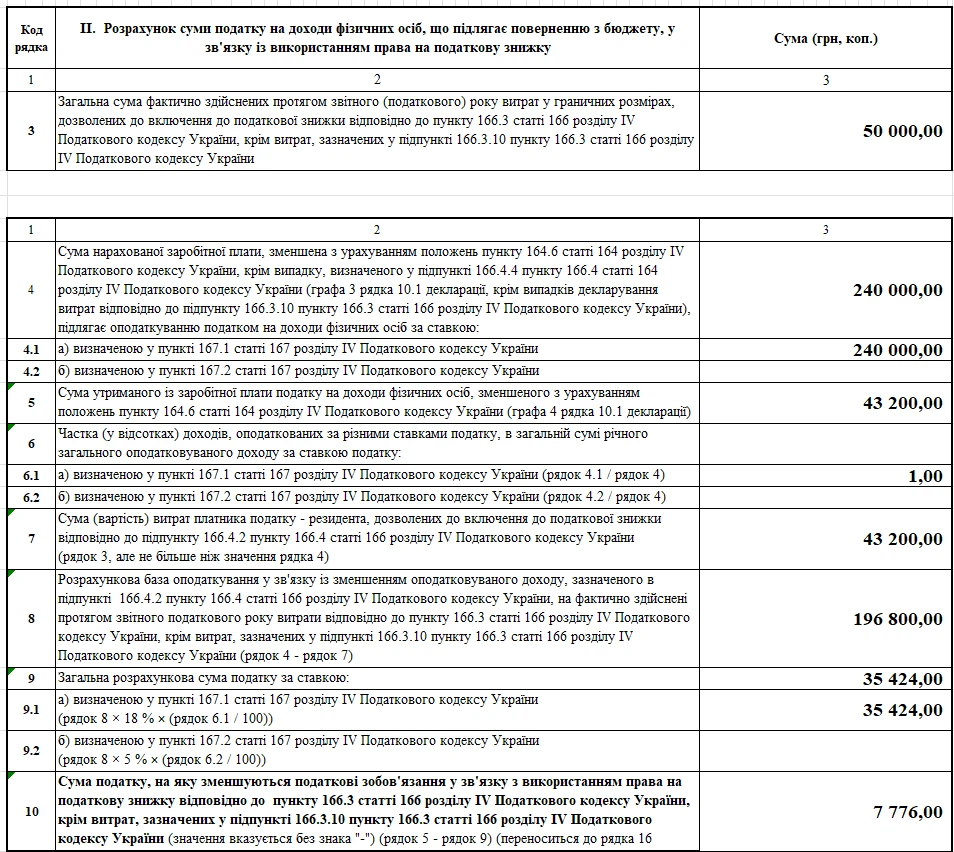
У розділі II додатку Ф3 розраховується сума ПДФО, на яку зменшуються загальні податкові зобов’язання за звітний рік:
- рядок 3 – загальна сума витрат на навчання за звітний рік;
- рядок 4 – сума заробітної плати, зменшена на підставі п. 164.6 ПКУ;
- рядок 5 – сума ПДФО, утриманого із зарплати (показник графи 4 рядка 10.1 Податкової декларації);
- рядок 7 – частина витрат, яка враховується до податкової знижки (в межах значення рядка 4);
- рядок 8 – розрахункова база оподаткування (розраховується за формулою, зазначеною у назві рядка);
- рядок 9 – розрахункова сума ПДФО розраховується за формулами, зазначеними у назві рядків 9.1, 9.2);
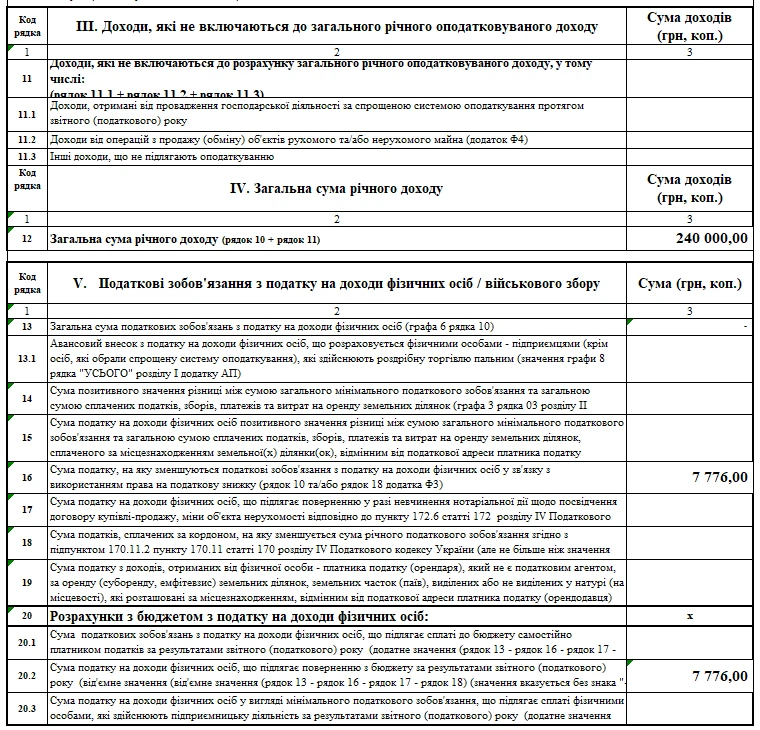
- рядок 10 – сума, на яку зменшуються річні податкові зобов'язання з ПДФО у зв'язку з використанням права на податкову знижку. Показник переноситься також до рядка 16 Податкової декларації)
Зверніть увагу! При заповненні рядка 4 додатка Ф3 враховуються положення пп. 166.4.2 ПКУ: загальна сума податкової знижки не може перевищувати суму річного оподатковуваного доходу, отриманого у вигляді заробітної плати, зменшеного відповідно до п. 164.6 ПКУ, а саме:
- на суму обов’язкових страхових внесків до недержавного пенсійного фонду (якщо сплачувались за рахунок заробітної плати);
- на суму податкової соціальної пільги (за її наявності).
Порядок розрахунку податкової знижки також наведено у роз’ясненні в ЗІР, категорія 103.06.03.
Податкова знижка: приклад
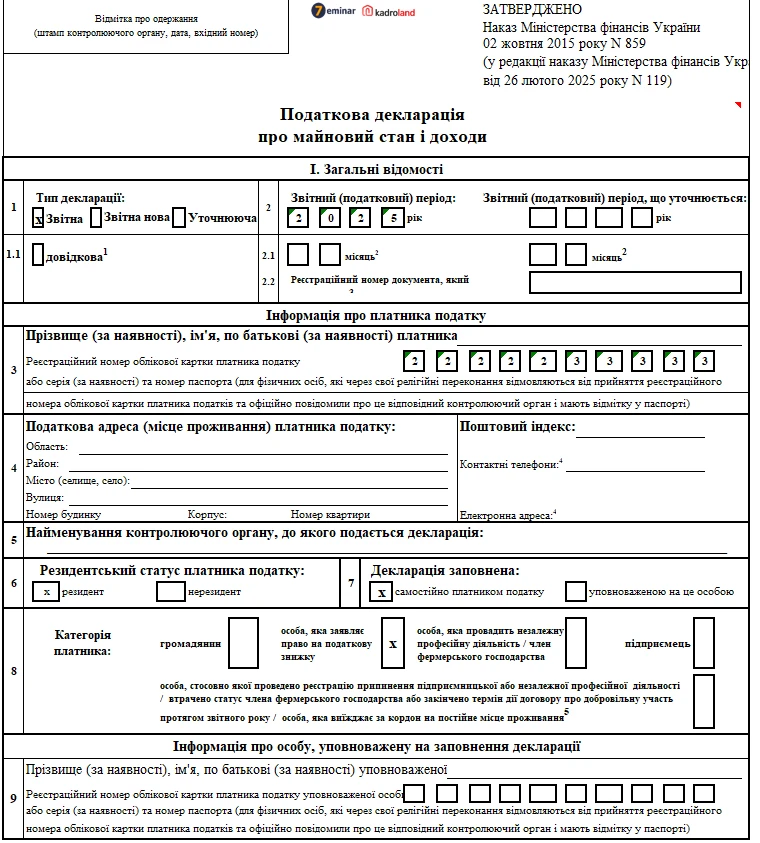
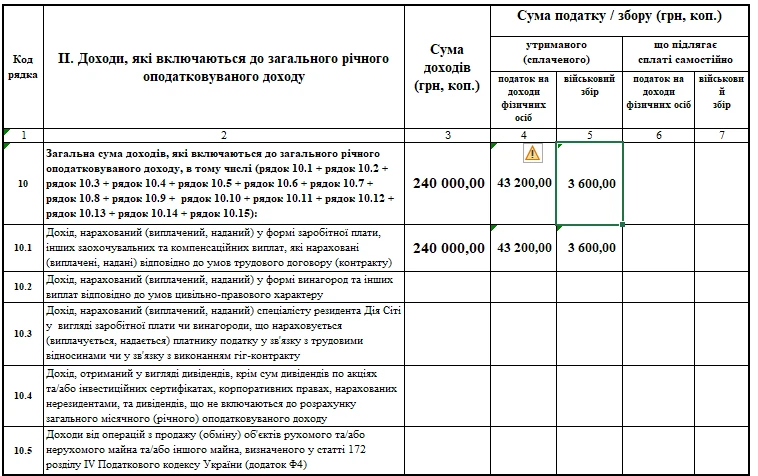
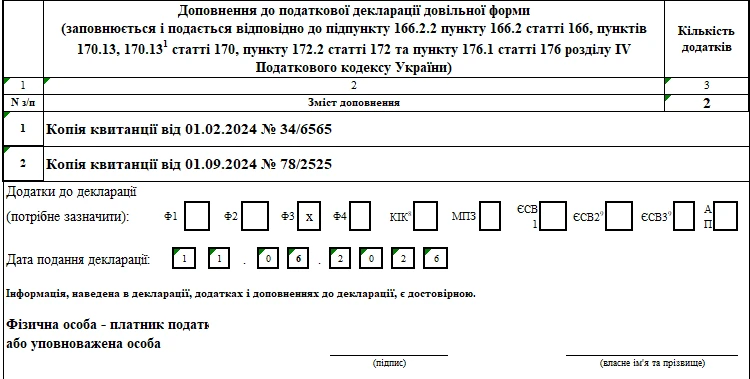
Фізична особа в 2025 році сплатила 50 000 грн за навчання дитини в інституті. Її річна зарплата – 240 000 грн, ПДФО – 43 200 грн.
У рахунок податкової знижки враховується податок із суми витрат на навчання в межах суми ПДФО, сплаченого протягом року із заробітної плати, тобто в межах 43 200 грн.
Сума ПДФО, яка має бути повернута як податкова знижка, складає 7 776,00 грн (43 200 грн х 18%).
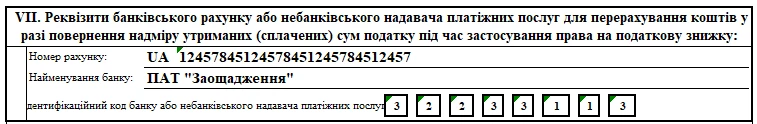
Відповідно до п. 179.8 ПКУ вона має бути повернута платнику податку (зарахована на його рахунок, відкритий у банку або небанківському надавачу платіжних послуг), протягом 60 календарних днів після надходження до ДПІ Податкової декларації.
Далі наведено зразок заповнення Податкової декларації за 2025 рік та додатку Ф3 з метою отримання податкової знижки за умовами наведеного прикладу.
...
...
...
...
Висновки
- Право на податкову знижку має фізична особа, яка сплатила кошти за власне навчання або навчання члена сім'ї першого ступеня споріднення.
- Податкову декларацію слід подати до 31 грудня року, що настає після звітного. Якщо не подати декларацію вчасно, право на знижку втрачається!
- У Податковій декларації слід заповнити додаток Ф3 – «Розрахунок суми податку на доходи фізичних осіб, яку зменшує податкова знижка».
- Після перевірки Податкової декларації та доданих документів ДПІ повертає суму ПДФО на вказаний банківський рахунок.
Читайте більше:
Податкова соціальна пільга: як зменшити ПДФО без помилок
Декларація про майновий стан і доходи для ФОП на загальній системі оподаткування
Охорона праці
30.10.2026
Укриття для бізнесу під час тривог: хто перевірятиме безпечність приміщень і чи передбачена відповідальність
Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Єдиний податок
30.10.2026
Реклама на YouTube: податкова пояснила, як оподатковуються доходи ФОП у 2026 році
Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Судова практика
30.10.2026
ФОП має КВЕД на надання майна в оренду: чи звільняється він від сплати податку на промислові об'єкти
Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду


ПДФО
30.10.2026
Податок із продажів на онлайн-майданчиках з 1 січня 2027 року: коли надійде ППР і скільки буде часу на сплату
З 1 січня 2027 року запрацюють нові правила оподаткування доходів фізосіб від продажу товарів через цифрові платформи. Якщо продавець користується кількома онлайн-майданчиками, для визначення податкових зобов’язань враховуватимуть сукупний річний дохід. За перевищення встановлених законом порогів податкова самостійно розрахує суму податку та надішле фізособі податкове повідомлення-рішення. Розповідаємо, коли це відбуватиметься, у які строки потрібно буде сплатити податок і як визначатимуть дохід


Заробітна плата
30.10.2026
Чому роботодавець не може «урізати» оплату лише через дистанційку
Зарплата працівника залежить від виконаної роботи, а не від того, де саме вона виконується. Якщо працівник продовжує виконувати той самий обсяг обов’язків дистанційно, роботодавець не має права зменшувати йому оплату лише через форму роботи

Створення суб'єкта, зміни
30.10.2026
Що змінилося для держреєстраторів, нотаріусів і бізнесу з 27 жовтня: пояснює Мін'юст
Із 27 жовтня 2026 року діють нові вимоги до державної реєстрації юридичних осіб: реєстратор перевіряє наявність правових підстав для користування нерухомістю, адресу якої зазначають як місцезнаходження компанії. Якщо таких підстав немає, у реєстрації можуть відмовити. Водночас перевірка потрібна не в усіх випадках зміни адреси, а лише за фактичної зміни об’єкта нерухомості. Розглянемо, як працюють нові правила, які реєстри використовуватиме реєстратор та що варто врахувати нотаріусам і бізнесу

Календар бухгалтера
30.10.2026
До 30 жовтня: подаємо фінансову звітність за 9 місяців 2026 року до Держстату+ статті по заповненню
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

РРО / ПРРО, фіскальні чеки
30.10.2026
Режим офлайн ПРРО: як ДПС обчислює дозволені 36 годин
Під час роботи програмного РРО в режимі офлайн діє обмеження – не більше 36 годин поспіль і не більше 168 годин протягом календарного місяця. Але з якого моменту податкова відлічує ці 36 годин? ВІдровідь надає ДПС


Статистичні звіти
30.10.2026
Звітність зі сталого розвитку: що готує уряд для українського бізнесу на 2027–2030 роки
Кабмін затвердив операційний план на 2027–2030 роки для подальшого запровадження в Україні звітності підприємств зі сталого розвитку відповідно до європейських вимог. Серед основних завдань – формування нормативної бази для застосування стандартів ESRS, запровадження єдиного електронного формату звітності та посилення вимог до аудиту таких звітів. Що передбачає новий план, як він вплине на бізнес і які законодавчі зміни готують для наближення української звітності до стандартів ЄС

Документообіг, первинні документи
30.10.2026
Скільки років ДПС зберігає звіти платника у 2026 році
Скільки часу потрібно зберігати податкову звітність та документи, подані до контролюючих органів? Для електронних і паперових документів діють однакові строки зберігання. У більшості випадків податкова звітність, декларації та документи до них мають зберігатися 5 років. Водночас для окремих документів, зокрема звітності ФОП – платників єдиного податку, передбачені спеціальні строки

Відстрочки, ВЛК
30.10.2026
Педагогічний працівник хоче виїхати за кордон: чи достатньо дозволу роботодавця та довідки
Чи може педагогічний працівник із відстрочкою від мобілізації виїхати за кордон, якщо заклад освіти надасть письмовий дозвіл і довідку про працевлаштування? Не завжди. Право на перетин кордону залежить від підстави, на якій оформлено відстрочку. Зокрема, для педагогів закладів загальної середньої освіти, які мають відстрочку за п. 2 ч. 3 ст. 23 Закону №3543, діють обмеження. Пояснюємо, кому дозволено виїзд і чи потрібні для цього додаткові документи від роботодавця


Транспорт у діяльності
30.10.2026
Порядок дій водія при збоях смарт-тахографа через вплив РЕБ у 2026 році
Роз’яснено алгоритм фіксації даних і внесення пояснень у разі спотворення інформації тахографом. Зокрема, водії повинні вносити необхідні відомості вручну, щоб уникнути порушень під час перевірок

Статистичні звіти
30.10.2026
З 30 жовтня 2026 року діє оновлений порядок накладання штрафів від Держстату: наказ опубліковано
Органи державної статистики керуються чітко затвердженою Інструкцією щодо оформлення матеріалів про адміністративні правопорушення. Документ детально регламентує кожен етап процесу: від фіксування порушень за статтею 186-3 КУпАП (порушення порядку подання або використання даних державних статистичних спостережень) до винесення постанов та їх примусового виконання

Основні засоби, МНМА
30.10.2026
З 30 жовтня діє оновлений НП(С)БО 25 «Спрощена фінансова звітність»
Мінфін наказом від 02.10.2026 №513 вніс зміни до НП(С)БО 25 «Спрощена фінансова звітність», якими уточнюються правила відображення основних засобів, отриманих державними та комунальними підприємствами на різних речових правах

Документообіг, первинні документи
30.10.2026
З 30 жовтня 2026 року факсиміле на первинці скасовано: наказ від 02.10.2026 №514 опубліковано
Мінфін оновлює Положення №88 щодо документального забезпечення записів у бухгалтерському обліку. Наказ передбачає, зокрема, вилучення норми про використання факсимільного відтворення підпису під час оформлення первинних документів та уточнення правил застосування самостійно виготовлених бланків. Зміни також мають узгодити Положення №88 з новими правилами документального оформлення окремих операцій з надання послуг, що діють із 1 квітня 2026 року

Документообіг, первинні документи
30.10.2026
Первинні документи: Мінфін змінює Положення №88 – що перевірити бухгалтеру
Мінфін наказом від 02.10.2026 №514 вніс зміни до Положення №88. Що зміниться у використанні факсиміле, оформленні актів без підпису замовника та власних формах первинних документів? Що перевірити в договорах і документообігу та коли набере чинності наказ – розбираємо на практичних прикладах

