Карткові перекази під наглядом: податкова донарахувала 19,5% податків та зборів
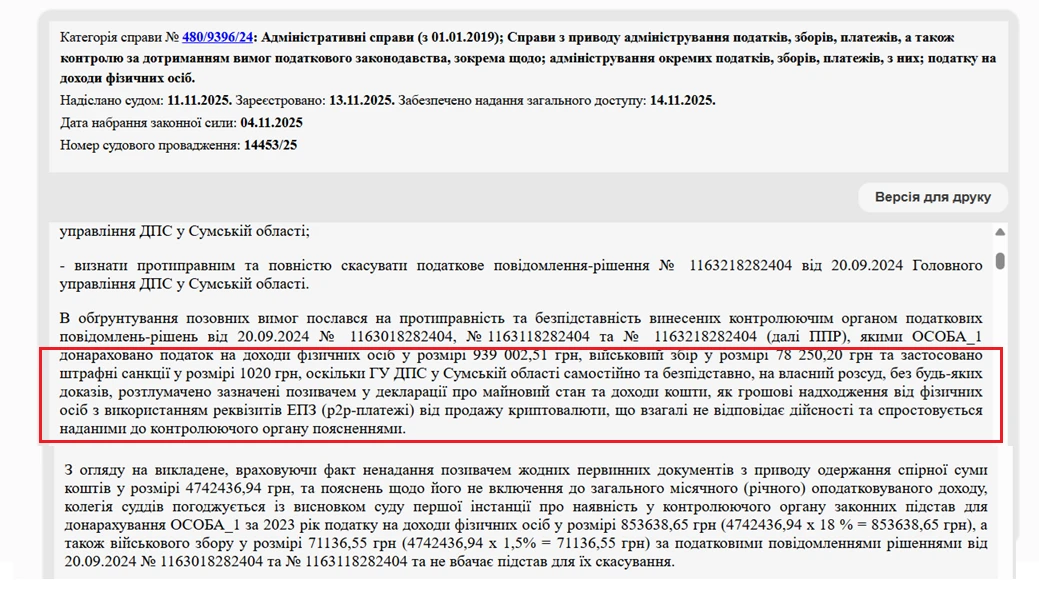
Черговий показовий кейс: фізична особа, яка отримала протягом року приватні карткові перекази на суму 4,7 млн грн, програла суд у спорі з податковою. ДПС, отримавши дані від НБУ, розцінила ці надходження як незадекларований оподатковуваний дохід і донарахувала 19,5% податку. Суди двох інстанцій підтримали позицію податкової, наголосивши: саме платник має довести, що кошти не є доходом, а звичайних банківських виписок недостатньо
Державна податкова служба нарахувала фізичній особі 19,5% податків та зборів на суму 4,7 мільйона гривень, отриманих через карткові перекази. Податківці кваліфікували ці надходження як незадекларований дохід, оскільки особа не мала офіційних джерел прибутку та не зареєстрована як ФОП.
Підставою для перевірки стали дані від Національного банку України про значні обороти на картці. Суди першої та апеляційної інстанцій у справі №480/9396/24 підтримали позицію ДПС, відхиливши позов платника. Суд наголосив, що обов'язок доведення того, що кошти не є оподатковуваним доходом, лежить виключно на фізичній особі.
Для підтвердження природи коштів платник має надавати договори або розписки, оскільки банківські виписки самі по собі не є достатнім доказом. Це означає, що систематичні великі перекази на особисті картки без належного документального обґрунтування несуть високий ризик донарахування ПДФО та військового збору.
Суть справи: 4,7 млн – переказ на картку під питанням
Фігурант: Фізична особа (не ФОП), яка протягом року здійснювала приватні перекази з картки на картку на загальну суму 4,7 мільйона гривень.
Що сталося:
Національний банк України передав дані про ці операції до Державної податкової служби.
ДПС кваліфікувала перекази як незадекларований дохід.
Податкова нарахувала 19,5% податку (18% ПДФО + 1,5% військовий збір) на всю суму.
Особа оскаржила рішення в суді:
Рішення суду першої інстанції: позов відхилено. Донарахування залишилося.
Рішення апеляційного суду: апеляцію відхилено. Рішення першої інстанції залишено без змін (справа №480/9396/24)
Податкова отримала офіційні дані про картковий оборот фізичної особи від НБУ. Банки зобов’язані звітувати про значні обороти на картках громадян.
2. Відсутність джерела доходу
Особа діяла не як ФОП, не отримувала дохід офіційно (немає довідки про зарплату), не декларувала жодних доходів. Звідки тоді 4,7 млн грн на картці?
3. Презумпція оподатковуваного доходу
За логікою податкової: якщо гроші надійшли на картку і немає доказів, що це не дохід – це дохід, який підлягає оподаткуванню за ставкою 18% + 1,5% (Від редакції: у рішенні суду фігурує ставка 1,5% військового збору, адже, передбачалося донарахування збору у 2024 році за поданою самим позивачем декларації про майновий стан і доходи).
4. Обов’язок довести протилежне лежить на платнику
Згідно з податковим законодавством, платник повинен довести, що отримані кошти не є оподатковуваним доходом.
Ключові висновки:
Виписки з банку – лише доказ для підприємницького характеру коштів.
Потрібні договори, розписки для підтвердження.
Обов’язок доведення лежить на платнику, а не на податковій.
Систематичні великі перекази привертають увагу ДПС.
19,5% податку (18% ПДФО + 1,5% ВЗ (у 2025 році ставка військового збору вже становить 5%) можуть донарахувати на всю суму.
Матеріали на сайті https://7eminar.ua можуть містити роз’яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.