

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Податкова та фінзвітність
09.10.2026
Спрощена податкова декларація з ПДВ: інструкція
У статі ми розглянемо: хто та коли має подавати спрощену податкову декларацію з ПДВ і які особливості її заповнення
Хто подає спрощену декларацію з ПДВ
Спрощену декларацію з ПДВ (далі - декларація) подає особа-нерезидент, зареєстрована як платник ПДВ відповідно до п. 2081.2 ПКУ, які надають електронні послуги, визначені пп. 14.1.565 ПКУ, місце постачання яких розташоване на митній території України.
Нагадаємо, що нерезидент, що постачає електронні послуги, зобов’язаний подати заяву про реєстрацію як платника ПДВ, якщо за результатами попереднього календарного року загальна сума від здійснення нею операцій з постачання фізичним особам електронних послуг, місце постачання яких розташоване на митній території України, сукупно перевищує суму, еквівалентну 1 000 000 гривень, яка обчислюється за офіційним курсом валюти України до іноземної валюти, встановленим НБУ, що діє на 0 годин 1 січня відповідного року. Така заява подається до 31 березня включно календарного року, наступного за роком, у якому така особа-нерезидент досягла обсягу постачань в 1 млн грн.
Також нерезидент може зареєструватися платником ПДВ добровільно. У цьому випадку він може подати заяву про реєстрацію як платника ПДВ не пізніше ніж за 10 календарних днів до початку звітного (податкового) періоду, з якого така особа-нерезидент вважатиметься платником ПДВ.
Які строки подання спрощеної ПДВ-декларації
Згідно з п. 2081.4 ПКУ звітним періодом для платника ПДВ – нерезидента є квартал. Декларація подається протягом 40 календарних днів після закінчення звітного кварталу – незалежно від того, поставляв нерезидент протягом такого кварталу електронні послуги українським фізособам чи ні.
Останнім звітним (податковим) періодом у разі анулювання ПДВ – реєстрації є період, який розпочинається першим днем кварталу, в якому анульовано реєстрацію особи-нерезидента як платника ПДВ, та закінчується днем анулювання ПДВ-реєстрації.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати спрощену декларацію з ПДВ
Декларацію подається в електронній формі через спеціальне портальне рішення для користувачів нерезидентів шляхом електронної ідентифікації.
Форма, за якою подають спрощену декларацію з ПДВ
Форма декларації та порядок її заповнення затверджена наказом Мінфіну від 21.10.2021 №555 (далі - Порядок № 555).
Електронний ідентифікатор форми декларації J0212002
До спрощеної податкової звітності з податку на додану вартість належить:
- спрощена податкова декларація з податку на додану вартість;
- уточнюючий розрахунок податкових зобов’язань з податку на додану вартість до спрощеної податкової декларації у зв’язку з виправленням самостійно виявлених помилок.
Яка відповідальність за неподання спрощеної декларації з ПДВ
За неподання або несвоєчасне подання платником ПДВ декларації передбачені штрафи (п. 120.1 ПКУ): в розмірі 340 гривень, за кожне таке неподання або несвоєчасне подання.
Ті самі дії, вчинені платником податків, до якого протягом року було застосовано штраф за таке порушення, тягнуть за собою накладення штрафу в розмірі 1020 гривень за кожне таке неподання або несвоєчасне подання.
Так у разі якщо нерезидент платник ПДВ у встановлений термін не подає декларацію, ДПС, протягом 30 календарних днів після спливу встановлених термінів направляє такому нерезиденту повідомлення про необхідність подання декларації та/або сплати податку, а також про суму штрафних санкцій за такі порушення (ЗІР 101.29).
Який порядок заповнення спрощеної декларації з ПДВ
При заповненні декларації слід врахувати наступне:
- декларація заповнюється державною або англійською мовою;
- усі показники у податковій звітності проставляються в іноземній валюті (євро або долар США), яку обрано при реєстрації платником ПДВ та в якій сплачується податок, з відповідним округленням за загальновстановленими правилами;
- нерезидент самостійно обчислює суму податкового зобов’язання, яку зазначає у податковій звітності;
- у рядках розділу I податкової звітності, що не заповнюються, нулі, прочерки та інші знаки чи символи не проставляються;
- податкове зобов’язання, самостійно визначене особою-нерезидентом, зареєстрованою як платник податку на додану вартість, вважається узгодженим з дня подання декларації до контролюючого органу і не може бути оскаржене платником податку в адміністративному або судовому порядку.
Декларація складається із вступної частини, службових полів та одного розділу.
Вступна частина
Рядок 01 – обирається тип декларації, тобто проставляється позначка «Х» у рядку:
- 011 – якщо декларація звітна;
- 012 – якщо подається нова звітна декларація у випадку якщо у попередньо поданої декларації були допущені помилки. Подати таку декларацію потрібно до закінчення граничного терміну подання декларації за звітний період.
Рядок 02 – вказується звітний (податковий) період, за який подається декларація, заповнюється у такій послідовності: рік (чотири цифри), квартал (одна цифра).
Рядок 03 – зазначається найменування нерезидента.
Рядок 04 - вказується індивідуальний податковий номер нерезидента платника ПДВ.
Рядок 05 – зазначається валюта (євро або долар США), в якій здійснюється декларування та сплата податкового зобов’язання.
Для обрання валюти потрібно поставити відповідну позначку «Х» у полі:
- 051 – якщо обирається евро;
- 052 – якщо обирається долар США.
Розділ І Розрахунок податкових зобов’язань за звітний (податковий) період
Рядок 1 – вказується загальна сума (договірна вартість) постачання електронних послуг (без ПДВ) за операціями, що підлягають оподаткуванню ПДВ, та/або за операціями, що звільнені від оподаткування, в іноземній валюті (євро або долар США).
Рядок 1.1 – зазначається сума (договірна вартість) постачання електронних послуг (без ПДВ), що підлягають оподаткуванню податком на додану вартість, в іноземній валюті (євро або долар США).
Рядок 1.2 – вказується сума (договірна вартість) постачання електронних послуг (без ПДВ), звільнених від оподаткування податком на додану вартість, в іноземній валюті (євро або долар США). До таких операцій, зокрема, належать постачання освітніх послуг шляхом доступу до публічних освітніх, наукових та інформаційних ресурсів у мережі Інтернет з галузей знань і спеціальностей, за якими здійснюється підготовка здобувачів вищої освіти, проведення та надання яких не потребує участі людини (пп. 197.1.32 ПКУ).
Рядок 2 – зазначається сума ПДВ (20 % від бази оподаткування), нарахована за операціями з постачання електронних послуг в іноземній валюті (євро або долар США), яка підлягає сплаті до бюджету.
Зазначимо, що база оподаткування операцій з постачання нерезидентом електронних послуг визначається виходячи з вартості таких послуг (п. 2081.6 ПКУ).
ПДВ становить 20% бази оподаткування та додається до вартості електронних послуг, крім операцій, звільнених від оподаткування податком на додану вартість.База оподаткування і сума податку визначаються в іноземній валюті (євро або долар США).
У спеціальному полі «Відмітка про подання декларації за останній звітний (податковий) період у разі анулювання реєстрації платником ПДВ» декларації проставляється позначка «Х» у разі подання декларації за останній звітний (податковий) період нерезидентом, ПДВ реєстрацію якого анульовано у такому періоді.
Як подавати спрощену декларацію з ПДВ
Декларацію подається в електронній формі через спеціальне портальне рішення для користувачів нерезидентів шляхом електронної ідентифікації.
Порядок електронної ідентифікації осіб-нерезидентів, які надають електронні послуги затверджено наказом Мінфіну від 07.12.2021 №636.
Важливо! За загальним правилом декларацію в електронному вигляді слід подати не пізніше закінчення останньої години дня, в якому спливає граничний строк її подання (п. 49.5 ПКУ). Але у період дії воєнного стану електронні документи від платників податків приймають у робочі дні з 8:00 до 20:00 (п. 69.18 підрозд. 10 розд. ХХ ПКУ)
Бланк документа:
Спрощена податкова декларація з податку на додану вартість для нерезидента
Читайте більше:
Реєстраційний ліміт для податкових накладних
Облік розрахунків по ПДВ: бухгалтерські проведення
Податкова накладна 2026: правила заповнення
Реєстрація ПН та РК: строки, штрафи
Виправлення помилок у ПДВ-звітності: правила подання уточнюючого розрахунку з ПДВ
Коли ДПС блокує ПН у 2026 році
Помилково отримані кошти від покупця: чи потрібно складати податкову накладну
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Бронювання, критичність
15.10.2026
Бронь під загрозою: нові правила з 18 жотвня!?
Чи зможе ваше підприємство й надалі бронювати ключових працівників? Хто вирішуватиме, чи залишитеся ви критично важливими? І чому уряд уже схвалив зміни до бронювання, а бізнес досі не знає остаточних правил? Розповідаємо у матеріалі
Особи з інвалідністю
15.10.2026
Врахування працівника, якому встановлено інвалідність, у виконання квоти за III квартал 2026 року
Працівнику встановлена інвалідність з 17.08.2026, витяг з рішення експертної комісії та дата прийняття рішення – 06.10.2026. Чи можна врахувати такого працівника в квоту за 3 квартал?
ПДВ
15.10.2026
Продаж імпортованих тестерів нижче собівартості: правила обліку податку на прибуток і ПДВ
Для податку на прибуток такі операції відображають за правилами бухгалтерського обліку, але в окремих випадках потрібно врахувати правила трансфертного ціноутворення та ділової мети. Для ПДВ діє мінімальна база оподаткування за п. 188.1 ПКУ: якщо ціна продажу нижча за ціну придбання, потрібно скласти дві податкові накладні. Водночас компенсуючі податкові зобов’язання за п. 198.5 ПКУ не нараховують
Заборгованість
15.10.2026
Як перевірити себе в Єдиному реєстрі боржників: покрокова інструкція
Блокування банківських рахунків або обмеження щодо майна часто стають неприємною несподіванкою для тих, хто навіть не підозрював про відкриття виконавчого провадження. Щоб уникнути таких ситуацій, достатньо періодично перевіряти себе в Єдиному реєстрі боржників – відкритій базі, яка в режимі реального часу показує наявність боргів та виконавчих проваджень

Податкова та фінзвітність
15.10.2026
Додаток 4ДФ за неуповноважений підрозділ: як відобразити військовий збір
Юридичні особи, які мають відокремлені підрозділи без повноважень нараховувати та сплачувати податки, часто сумніваються, як правильно заповнювати додаток 4ДФ. Зокрема, чи потрібно відображати військовий збір у такому випадку. Роз’яснюємо позицію податківців і правила заповнення звітності
Робочий час, графіки роботи
15.10.2026
Робота працівників, які навчаються на денній формі у ЗВО: зміна графіка роботи у 2026 році
Якщо наші працівники вступили до вишу на денну форму навчання (для відстрочки) і проходять навчання в Zoom, одночасно працюючи у нас, чи потрібно змінювати їм графік роботи?
Податок на прибуток
15.10.2026
Пролонгація поворотної фіндопомоги фізособі у 2026 році: чи дозволить додаткова угода уникнути дисконтування
ТОВ надало поворотну фіндопомогу фізособі, яку він не повернув протягом 12 місяців. Чи можна укласти додаткову угоду на пролонгацію ще на 1 рік, щоб уникнути дисконтування? Чи це не допоможе?
ПДВ
15.10.2026
Помилкові ПН, РК і ризик штрафів: як ДПС пояснює виправлення помилок у ЄРПН
Платник ПДВ зареєстрував податкові накладні за датою оплати замість дати першої події, а згодом склав РК для їх обнулення та зареєстрував правильні ПН. Через подвійне відображення операцій в інтегрованій картці платника виник штучний податковий борг, що створює ризик штрафних санкцій. ДПС наголосила, що помилку в даті складання зареєстрованої ПН виправити неможливо, а законодавство не передбачає анулювання зареєстрованих ПН і РК у ЄРПН
Військовий облік
15.10.2026
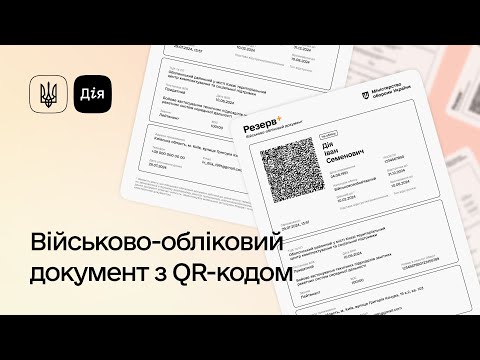
15 жовтня 2026 року не працює Резерв+: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі
Бронювання, критичність
15.10.2026
13 жовтня Уряд ухвалив на своєму засіданні Постанову про зміни у бронюванні, – Железняк
Уряд ухвалив зміни до правил бронювання військовозобов’язаних із доопрацюванням: нові відсоткові ліміти мають доопрацювати протягом п’яти днів. Проєкт передбачає скорочення квот для оборонних та енергетичних підприємств зі 100% до 85%, а для підприємств тепло-, водопостачання та поводження з відходами – із 75% до 60%. Також змінюють базу для розрахунку квоти та створюють Координаційний центр при Кабміні, який впливатиме на надання й збереження статусу критично важливого підприємства
Документообіг, первинні документи
15.10.2026
Довідка для уникнення подвійного оподаткування: як повідомити ДПС про отримання поштою
Платники податків, які хочуть отримати паперову довідку — підтвердження статусу податкового резидента України – поштою, мають подати до контролюючого органу лист довільної форми. Якщо заяву подано через Електронний кабінет, лист надсилають через меню «Листування з ДПС» у форматі PDF розміром до 5 МБ. Якщо заяву подано на папері, лист можна подати особисто, через представника або надіслати поштою
Податок на майно
15.10.2026
Земельна декларація за ділянки на окупованих територіях: коли можна не подавати звітність
ДПС роз’яснила, що платники плати за землю мають право не подавати річні або щомісячні декларації типу «звітна» чи «нова звітна» щодо ділянок на територіях активних бойових дій або тимчасово окупованих територіях, включених до відповідного Переліку. Це стосується випадків, коли для відповідної території не визначено дату завершення активних бойових дій або тимчасової окупації
Особи з інвалідністю
15.10.2026
Внесок за працевлаштування осіб з інвалідністю: хто відповідає за методологію розрахунку показника
Податківці роз’яснили, до яких органів суб’єктам господарювання звертатися з питань методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю. До відповідних повноважень належать Держпраці, Мінсоцполітики та Мінекономіки
Пенсія, соцпільги
15.10.2026
10 пенсій при виході на пенсію: ПФУ пояснив, чи зарахують стаж із перервами
Для призначення одноразової грошової допомоги в розмірі 10 місячних пенсій безперервність стажу не має значення, пояснили в Пенсійному фонді України. Важливо, щоб людина виконала всі встановлені умови, зокрема мала необхідний страховий стаж на відповідних посадах у закладах державної або комунальної форми власності: 30 років для жінок і 35 років для чоловіків
Індексація, компенсація
15.10.2026
Індексація зарплати за сумісництвом у 2026 році: зразки довідок та приклади розрахунку
Чи підлягає індексації зарплата за сумісництвом і які документи для цього потрібні? У матеріалі розбираємося, коли вона нараховується, які довідки обов’язково потрібні та що робити в нестандартних ситуаціях. А ще – наводимо приклади розрахунків, які допоможуть уникнути помилок у роботі
Звільнення, скорочення
15.10.2026
Не виплатили зарплату перед звільненням: які 8 документів має отримати працівник
Якщо роботодавець не нарахував або не виплатив зарплату, працівнику варто перевірити накази про прийняття та звільнення, табель обліку робочого часу, розрахунковий листок і довідку про нараховані та виплачені суми. Звільнення в майбутньому саме по собі не є підставою для невиплати зарплати за попередній місяць, якщо працівник мав право на таку оплату. Якщо роботодавець не пояснює причин або не усуває порушення, можна подати письмову заяву підприємству, а за наявності підстав – звернутися до Держпраці
Працевлаштування, переведення
15.10.2026
Як оформити мобілізацію працівника: наказ, документи та гарантії
Як оформити увільнення працівника від роботи у зв’язку з мобілізацією? Розглянемо зразок наказу, підтвердні документи, дії роботодавця за відсутності зв’язку з працівником, правила табелювання, гарантії та компенсації мобілізованим працівникам, а також відображення в Податковому розрахунку
Зміни у законодавстві
15.10.2026
Законопроєкт №15400: 100% плати за дозволи на оборонний експорт хочуть спрямувати на потреби ЗСУ
Верховна Рада ухвалила за основу законопроєкт № 15400, який передбачає зарахування 100% плати за оформлення та видачу документів у сфері державного експортного контролю до спеціального фонду держбюджету. За запропонованою моделлю 50% надходжень спрямовуватимуть на закупівлю, модернізацію та ремонт озброєння і військової техніки, а ще 50% – на грошове забезпечення військовослужбовців ЗСУ
Місцеві збори
15.10.2026
Чи може профспілка сплатити туристичний збір за працівника: роз’яснення ДПС
Профспілкова організація може сплатити туристичний збір за працівника – члена профспілки, якщо така витрата передбачена її статутом, кошторисом доходів і видатків або колективним договором. Водночас профспілка зі статусом неприбуткової організації повинна використовувати кошти відповідно до мети та напрямів статутної діяльності й дотримуватися вимог п. 133.4 ПКУ