


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті розглянемо, хто, щодо яких доходів та коли має сплачувати військовий збір, за якими ставками та чи є пільги зі сплати цього збору. Наведемо також формули розрахунку військового збору та попередимо про відповідальності за його несплату чи несвоєчасну сплату
Військовий збір (ВЗ) – це обов’язковий платіж, який ввів із 03.08.2014 Закон України від 31.07.2014 №1621-VII «Про внесення змін до Податкового кодексу України та деяких інших», з метою забезпечення фінансування заходів з підвищення обороноздатності держави.
Розмір та порядок стягнення ВЗ визначає п. 16-1 підрозд. 10 розд. ХХ Податкового кодексу України (далі – ПКУ). Відповідно до Закону України від 07.04.2026 №4835-IX, який набрав чинності 15.04.2026, дію військового збору продовжено ще на три роки після завершення воєнного стану. Крім того, закон закріплює його цільове спрямування до спеціального фонду державного бюджету – на потреби Збройних Сил України та фінансування післявоєнного відновлення.
Платниками військового збору є:
На замітку! До грудня 2024 року не були платниками ВЗ ФОПи на спрощеній системі оподаткування
Але є категорії осіб, які звільнені від сплати ВЗ. Наведемо їх.
1. ФОПи із податковими адресами на ТОТ.
ФОПи на єдиному податку першої та другої груп, податкова адреса яких розташована на територіях, де ведуться бойові дії або які окуповані, мають право не сплачувати ВЗ (пп. 1.12 п. 16-1 підрозд. 10 розд. XX ПКУ). Це стосується періоду:
Причому йдеться саме про підприємців, які уже зареєстровані на таких територіях станом на дату початку бойових дій або тимчасової окупації. Для ФОПів, які зареєструвались у період, коли на території вже велися бовові дії чи були окуповані, таке звільнення недоступне.
Дати початку та завершення бойових дій або окупації визначають за офіційним Переліком територій, затвердженим наказом Мінрозвитку від 28.02.2025 №376.
Для таких платників збору, які скористалися правом не сплачувати військовий збір, ДПС не нараховує авансові внески з військового збору.
У цей період такі підприємці також не зобов’язані сплачувати єдиний податок, а, отже, й подавати декларації єдиного податку.
Порада! Ознайомтеся зі статтею «ФОП на тимчасово окупованій території: хто сплачує податки і штрафи»
Штрафні санкції та пеню за несплату (неперерахування) або сплату (перерахування) не в повному обсязі авансових внесків з ВЗ у порядку та строки до таких платників не застосовують.
Увага! Пільга не діє з першого числа місяця, наступного за місяцем, в якому проведено державну реєстрацію зміни місцезнаходження ФОПа на іншу, ніж зазначені вище
2. ФОПи без найманих працівників.
ФОПи першої та другої груп, які працюють без найманих працівників, звільняються від сплати військового збору:
Скористайтеся рекомендаціями з матеріалів:
3. ФОПи та самозайняті особи, призвані на військову службу.
ФОПи та особи, які провадять незалежну професійну діяльність, звільняються від сплати, нарахування і подання звітності з ВЗ на період військової служби під час мобілізації чи виконання обов’язків у рамках воєнного стану.
Для отримання пільги потрібно подати до податкової:
Документи подають за місцем податкової реєстрації:
або
Порада! Дивіться також консультацію «Мобілізований ФОП: які податки сплачує»
Зважте, що дохід, звільнений від ПДФО за міжнародною конвенцією, не звільняється від сплати військового збору. Оскільки військовий збір не є ідентичним або подібним по суті прибутковому податку з громадян або податку на доходи фізичних осіб, та не підпадає під дію конвенцій між урядом України і урядом іншої країни про уникнення подвійного оподаткування доходів і майна та попередження податкових ухилень (ЗІР, Категорія: 126.02).
Фізособи та податкові агенти
Базою оподаткування ВЗ є загальний оподатковуваний дохід – будь-який дохід, який підлягає оподаткуванню, нарахований (виплачений, наданий) на користь платника податку протягом звітного податкового періоду (п. 164.1 ПКУ).
Об’єктом оподаткування збором (для резидентів) є:
Для нерезидентів – ті самі об’єкти, крім іноземних доходів (ст. 163 ПКУ).
Фізособи та податкові агенти
Доходами, з яких сплачують ВЗ фізичні особи та податкові агенти, зокрема є:
Увага! ВЗ утримують із доходів, які оподатковують ПДФО (абз. 1 пп. 1.7 п. 16-1 підрозд. 10 розд. ХХ ПКУ)
Натомість ВЗ не сплачують за такими виплатами як:
Отже, ВЗ утримують із доходу фізичної особи. При цьому його не зменшують на суму ПДФО чи податкової соціальної пільги (див. роз’яснення ГУ ДПС у Житомирській обл.).
Тобто під час застосування податкової соціальної пільги, якщо ПДФО застосовують до доходу, зменшеного на пільгу, то ВЗ – до повної суми доходу (роз'яснення ГУ ДПС у Чернівецькій обл., ГУ ДПС у Хмельницькій обл.).
Важливо! Для ВЗ натуральний коефіцієнт не застосовують (лист ДПС від 12.03.2024 №6722/6/99-00-24-03-03-06)
ФОПи-загальники та «незалежники»
Для ФОПів на загальній системі оподаткування об’єктом оподаткування ВЗ є чистий оподатковуваний дохід. Ідеться про різницю між загальним оподатковуваним доходом і документально підтвердженими витратами, пов’язаними з господарською діяльністю такого ФОПа, що визначають за правилами ст. 177 ПКУ.
Для осіб, які провадять незалежну професійну діяльність, базою оподаткування ВЗ є сукупний чистий дохід. Тобто різниця між доходом і документально підтвердженими витратами, необхідними для провадження певного виду професійної діяльності, що визначають відповідно до ст. 178 ПКУ.
Єдинники
Об’єктом оподаткування для ФОПів – єдинників першої, другої та четвертої групи є щомісячна сума, що дорівнює розміру мінімальної зарплати на 1 січня звітного року.
ФОПи на спрощеній системі першої та другої групи, які не мають найманих працівників, можуть скористатися правом звільнення від сплати військового збору на час хвороби. Причому ФОП – платник єдиного податку хворів 30 і більше календарних днів, а хвороба розпочалась до 20 числа місяця та закінчилась у наступному(их) місяці(ях), то такий платник звільняється від сплати військового збору лише за календарний(і) місяць(і) (в якому(их) почав хворіти (хворів)), а за календарний місяць, в якому відповідно до даних, зазначених у витязі з Електронного реєстру листків непрацездатності, хвороба закінчилась, сплачує військовий збір відповідно до норм ПКУ (ЗІР, категорія 126.05).
А для ФОПів та юридичних осіб єдинників третьої групи – доходи, визначені ст. 292 ПКУ.
Фізособи та податкові агенти
До доходів фізосіб, які нараховують (виплачують) податкові агенти у вигляді заробітної плати, виплат за цивільно-правовими договорами, орендної плати, процентів за депозитами, дивідендів тощо за податкові періоди після 01.12.2024, застосовують ставку ВЗ у розмірі 5% (пп. 1 пп. 1.3 п. 16-1 підрозд. 10 розд. XX ПКУ).
Така ставка діятиме до 01 січня року, наступного за роком, в якому буде припинено (скасовано) воєнний стан.
При цьому, для доходів військовослужбовців та працівників ЗСУ, СБУ, СЗРУ, ГУР, Нацгвардії, Держприкордонслужби України, Держслужби спецзв’язку і захисту інформації України, УДО України, Держспецслужби транспорту України та інших військових формувань, утворених відповідно до законів України, у вигляді грошового забезпечення, грошових винагород та інших виплат, які здійснюються відповідно до законодавства України, застосовують ставку 1,5%, за винятком доходів, які звільнені від оподаткування ВЗ (пп. 4 пп. 1.3 п. 16-1 підрозд. 10 розд. ХХ ПКУ).
ФОПи-загальники та «незалежники»
До оподатковуваних доходів ФОПів на загальній системі оподаткування та осіб, які провадять незалежну професійну діяльність застосовують ставку ВЗ у розмірі 5% (пп. 1 пп. 1.3 п. 16-1 підрозд. 10 розд. XX ПКУ).
Ставка ВЗ у розмірі 5% встановлена для самозайнятих осіб на загальній системі оподаткування строком до 31 грудня року, у якому буде припинено(скасовано) воєнний стан.
Єдинники
Для платників єдиного податку сплата ВЗ встановлена на період з 01.01.2025 по 31 грудня року, в якому буде припинено (скасовано) воєнний стан, у таких розмірах:
ВЗ сплачують за тими самими правилами, що й ПДФО.
Порада! Скористайтеся матеріалом «Сплата податків через Е–кабінет»
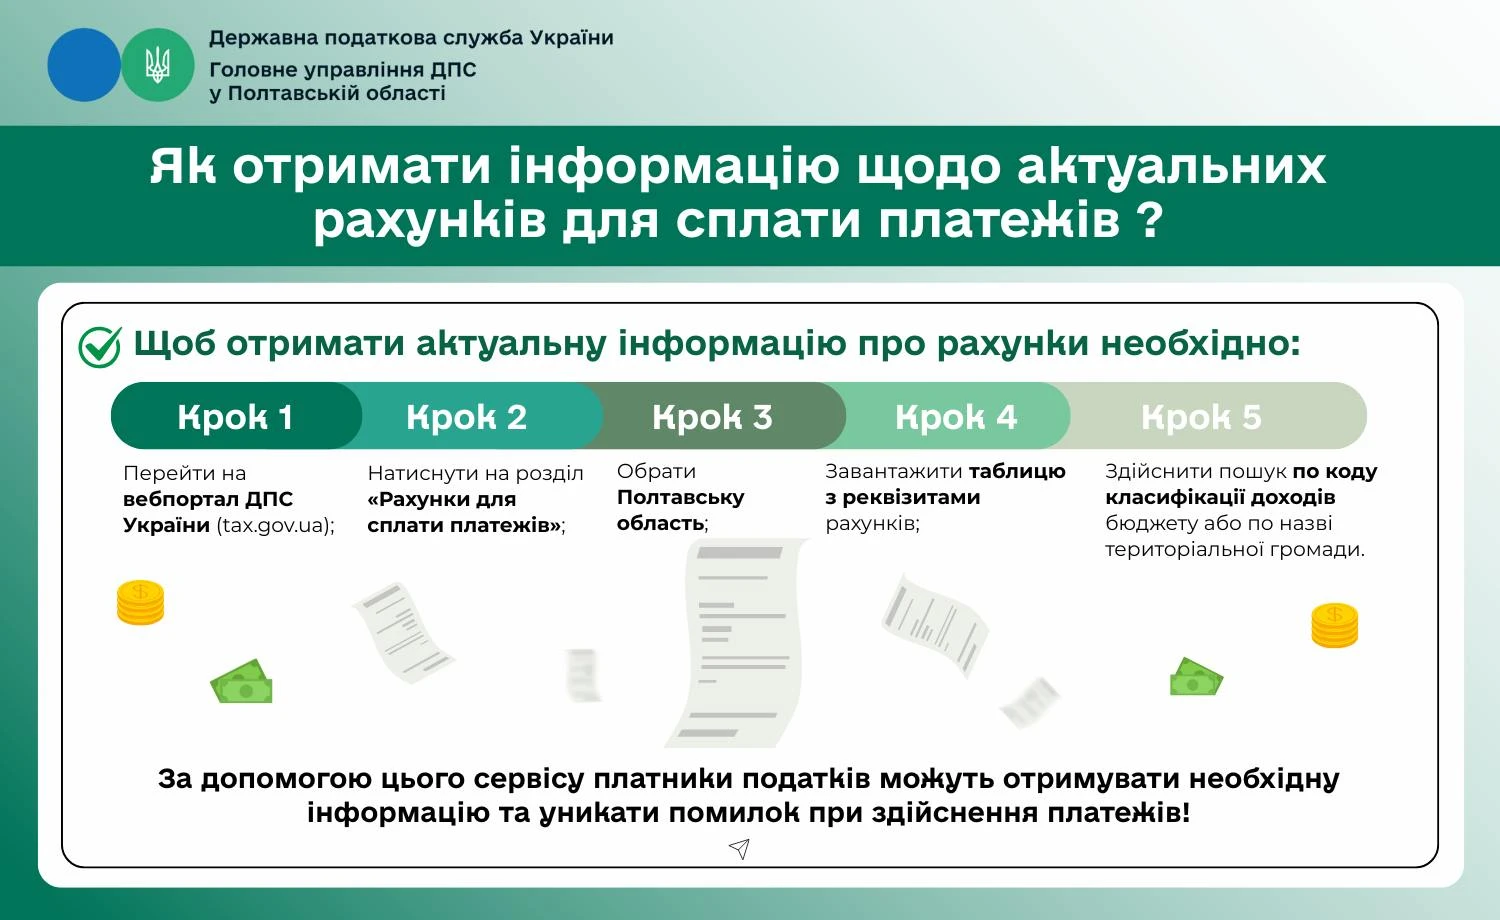
За допомогою сервісу на вебпорталі ДПС «Рахунки для сплати платежів», платники податків можуть отримувати необхідну інформацію та уникати помилок при здійснення платежів (див. інфографіку ДПС):
Податковий агент перераховує ПДФО до бюджету під час виплати оподатковуваного доходу єдиним платіжним документом (пп. 168.1.2 ПКУ).
Порада! Скористайтеся статтею «Платіжна інструкція на сплату податків і ЄСВ: приклади заповнення»
Скористайтеся роз'ясненнями:
Так роботодавець сплачує ВЗ до держбюджету одночасно з виплатою зарплати.
Якщо податковий агент виплачує зарплату (дохід) на банківський рахунок, ВЗ сплачують одночасно з отриманням грошей у банку.
Та є винятки з цього правила. Так, підприємство зобов’язане сплатити ВЗ протягом трьох банківських днів із дня, наступного за днем:
Протягом 30 календарних днів, що настають за останнім днем звітного місяця, роботодавець сплачує до бюджету ВЗ, утриманий із зарплати, нарахованої, але не виплаченої працівникові (пп. 168.1.5 ПКУ).
Увага! Якщо дохід нарахували, але не виплатили, ВЗ потрібно сплатити впродовж 30 днів, які настають за останнім днем місяця, в якому це сталося
Якщо граничний строк сплати ВЗ припав на вихідний або святковий день, останнім днем сплати податкового зобов’язання вважається операційний день, що настає за вихідним або святковим днем (п. 57.1 ПКУ, роз'яснення ГУ ДПС в Одеській області).
Юридична особа перераховує ВЗ як за себе, так і за не уповноважений відокремлений підрозділ до бюджету за своїм місцезнаходженням (реєстрації) на рахунки, відкриті в органах Казначейства.
На замітку! Нарахований ПДФО працівникам неуповноваженого відокремленого підрозділу юрособа перераховує до місцевого бюджету за місцезнаходженням такого неуповноваженого відокремленого підрозділу (абз. 2 пп. 168.4.3 ПКУ). Проте ВЗ зараховують до державного бюджету
Громадяни та особи, які проводять незалежну професійну діяльність, мають сплатити ВЗ, як і ПДФО, зазначені у поданих ними річній деклараціях про майновий стан та доходи, до 1 серпня року, що настає за звітним (п. 179.7 ПКУ).
Підприємці на загальній системі оподаткування сплачують ВЗ авансовими платежами до 20 числа місяця, наступного за кожним календарним кварталом (крім IV кварталу). Остаточний розрахунок загальники проводять протягом 10 календарних днів, що настають за останнім днем граничного строку подання річної декларації про майновий стан і доходи (пп. 177.5.1 ПКУ).
ФОПи – єдинники першої, другої та четвертої групи сплачують ВЗ авансовими внесками не пізніше 20 числа (включно) поточного місяця або можуть здійснити сплату ВЗ авансовим внеском за весь податковий (звітний) період (квартал, рік), але не більш як до кінця поточного звітного року (пп. 1.11 п. 16-1 підрозд. 10 розд. ХХ ПКУ). Нараховують авансові внески для таких платників збору контролюючі органи.
Причому граничний строк сплати авансового внеску з військового збору для ФОП – єдинників 1, 2 та 4 групи, у разі якщо останній день строку його сплати припадає на вихідний або святковий день, не переноситься на операційний день, що настає за вихідним або святковим днем (ЗІР, категорія 126.05).
Платники єдиного податку третьої групи сплачують ВЗ протягом 10 календарних днів після граничного строку подання податкової декларації платника єдиного податку за податковий (звітний) квартал.
Важливо! Єдинники відображають суми ВЗ (у т. ч. щомісячні авансові внески зі збору) у складі декларації платника єдиного податку
Тобто єдинники 3 групи сплачують ВЗ щокварталу, у ті ж терміни, що і єдиний податок.
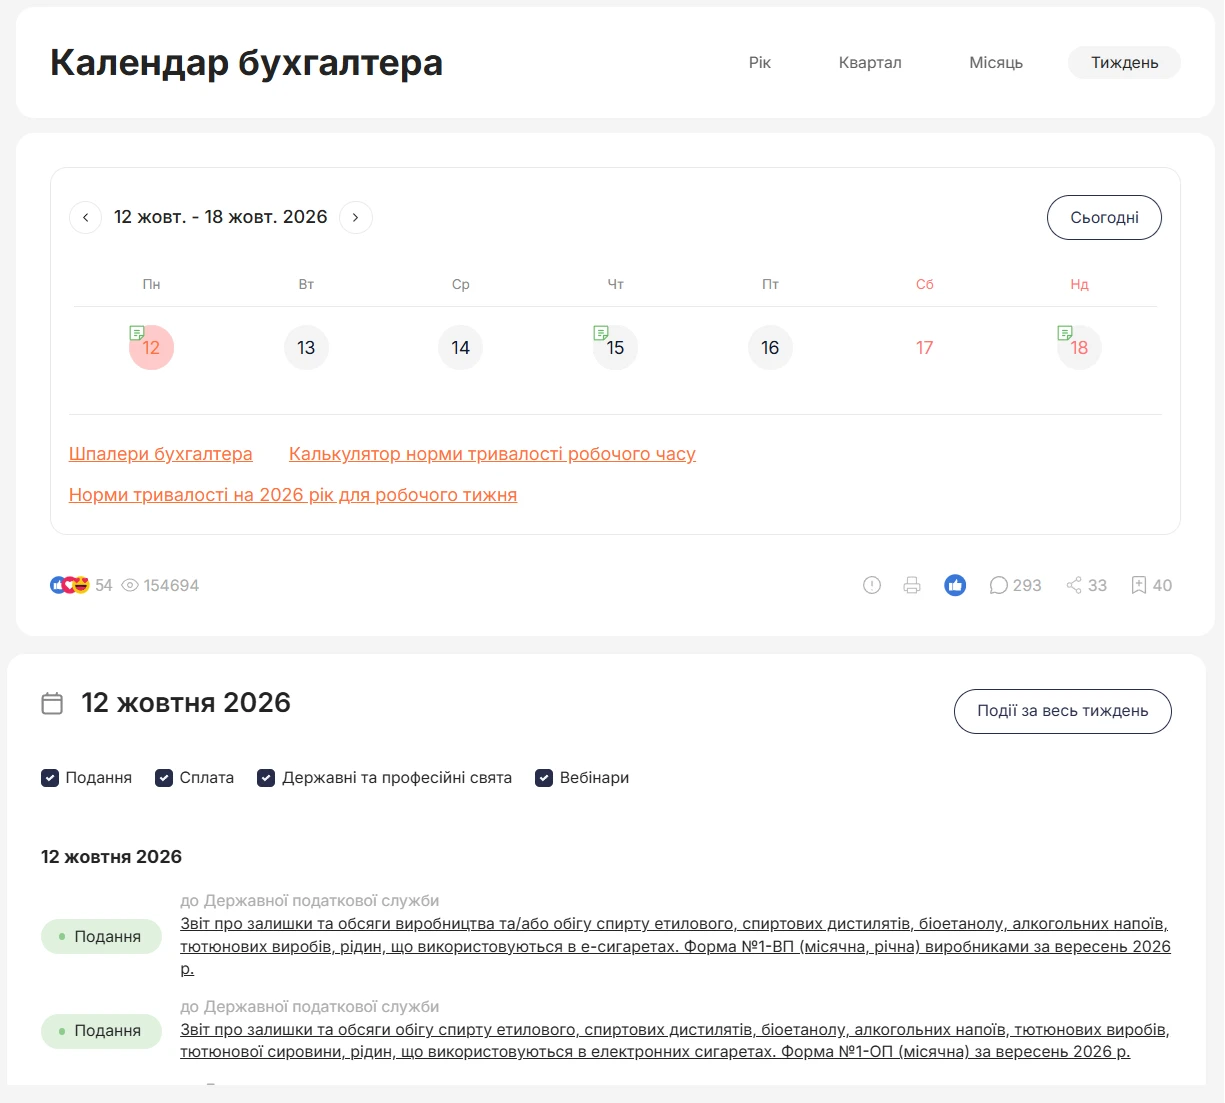
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Податкові агенти розраховують військовий збір за формулою:
ВЗ = Зарплата (інші доходи) × 0,05.
Нагадаємо, якщо працівник отримує дохід в натуральній формі, для оподаткування ПДФО визначають базу як добуток вартості доходу в натуральній формі і «натурального» коефіцієнта. Базу оподаткування ВЗ обчислюють без застосування такого коефіцієнта, тобто вона дорівнюватиме вартості натурального доходу. ВЗ обчислюємо як добуток вартості доходу і ставки збору (5%).
Фізичні особи – підприємці на загальній системі та особи, які провадять незалежну професійну діяльність, обчислюють його так:
ВЗ = Чистий оподатковуваний дохід (сукупний чистий дохід) × 0,05.
Підприємці першої, другої та четвертої групи єдиного податку розраховують ВЗ за формулою:
ВЗ = МЗП на 01.01 × 0,1.
Єдинники третьої групи, крім е-резидентів – за формулою:
ВЗ = дохід × 0,01.
Несплата або сплата не в повному обсязі ВЗ ФОПами-єдинниками 1, 2 та 4 груп тягне за собою накладення штрафу в розмірі 50% ставки ВЗ (ЗІР, Категорія: 126.07). У 2026 році – 432,35 грн.
Фізичним особам, ФОПам та юридичним особи – єдинникам третьої групи за порушення правил сплати (перерахування) сум ВЗ збору загрожує штраф у розмірі:
У разі несплати (несвоєчасної сплати) збору умисно, застосовують штраф у розмірі 25% від суми несплаченого (несвоєчасно сплаченого) зобов’язання. А вчинення таких діянь повторно протягом 1095 календарних днів або прострочення сплати грошового зобов’язання на строк більше як 90 календарних днів, – тягнуть за собою штраф у розмірі 50% від суми несплаченого (несвоєчасно сплаченого) зобов’язання (п. 124.2, 124.3 ПКУ).
Несплата або сплата не в повному обсязі ВЗ податковими агентами тягнуть за собою накладення штрафу в розмірі 10% суми збору, що підлягає сплаті. За ті самі дії, вчинені умисно, штрафують у розмір 25% суми податку. За повторне порушення, вчинене податковим агентом протягом 1095 календарних днів, накладають штраф у 50%, а за порушення, вчинені втретє та більше – штраф у розмірі 75% суми податку (ст. 125-1 ПКУ).
Порада! Ознайомтеся також із матеріалами «Невчасна плата податків та ЄСВ або ж не на той рахунок: наслідки» та «Як повернути помилковий платіж та уникнути пені: офіційна інструкція ДПС»
Також за кожен календарний день прострочення нараховують пеню у розмірі:
У пригоді можуть стати роз'яснення:
Матеріали за темою:
Військовий збір ФОП: як перевірити сплату та звіритись з ДПС
Податковий агент з ПДФО та військового збору
Платіжна інструкція на сплату податків і ЄСВ: приклади заповнення
Сплата військового збору ФОПом: як заповнити призначення платежу платіжки
Як юрособі 3 групи знайти рахунок для сплати військового збору: інструкція
Як ФОПу-єдиннику знайти рахунок для сплати військового збору: інструкція
Натуркоефіцієнт для податку на доходи та військового збору: як застосовувати
Військовий збір із зарплати, перехідних виплат: як утримати та провести перерахунок + приклади
Податок на доходи фізичних осіб (ПДФО)
Сплата військового збору ФОПом: як заповнити призначення платежу платіжки
Чи може ФОП переплату по військовому збору перекинути на сплату єдиного податку
Відео за темою:
ТОП 7 важливих питань по утриманню військового збору 5% на доходи найманих працівників
ВЗ 5%, ПДФО та ЄСВ: практика утримання й застосування натурального коефіцієнта із доходів
ФОП – платник єдиного податку на протязі 2026 року перераховувала на свою особисту картку кошти з призначенням «Дохід, з якого виплачено податки». Зараз ФОП хоче повернути частину цих коштів на рахунок ФОП. З яким призначенням платежу повернути кошти на підприємницький рахунок, щоб вони повторно не потрапили до доходу та річного ліміту єдиного податку? Як довести, що це повернення раніше знятих з рахунку коштів?
Чи обов'язково видавати працівникам розрахункові листи у 2026 році? Чи є відповідальність, якщо роботодавець не видає працівникам розрахункові листи? Їх потрібно видавати під кожну виплату чи один раз на місяць?
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки
Пояснено,чому наявність боргу не означає автоматичного продажу квартири чи будинку. З 23 жовтня 2026 року поріг захисту єдиного житла збільшиться з 20 до 50 мінімальних зарплат – у 2026 році це 432 350 грн: якщо сума стягнення не перевищує цей розмір, стягнення на єдине житло та земельну ділянку під ним не здійснюватиметься
Із 10 жовтня 2026 року до 1 березня 2027 року заборонено вилов струмкової форелі (пструга) у водоймах Закарпатської, Івано-Франківської, Львівської та Чернівецької областей. За кожну незаконно виловлену особину передбачено відшкодування збитків у розмірі 7 225 грн, а порушникам також може загрожувати адміністративна або кримінальна відповідальність
Мінекономіки доопрацьовує законопроєкт щодо вдосконалення колективного управління майновими авторськими та суміжними правами. Серед пріоритетів – прозорість роботи організацій колективного управління (ОКУ), обґрунтовані тарифи, посилення державного нагляду, врегулювання спорів і своєчасна виплата винагород правовласникам
CERT-UA повідомила про масштабну кампанію UAC-0277 із використанням техніки ClickFix: лише у вересні 2026 року фахівці виявили понад 100 скомпрометованих вебресурсів. Через підроблену перевірку Cloudflare користувачів Windows спонукають самостійно виконати команду, що призводить до зараження комп’ютера шкідливим ПЗ
Якщо в ДТП брали участь лише два автомобілі, немає потерпілих і пошкодженого іншого майна, а водії тверезі, мають чинні поліси ОСЦПВ та погоджуються щодо обставин пригоди, Європротокол можна оформити через застосунок Дія. Для цього потрібно перевірити дані, додати інформацію про ДТП, фото та схему, а потім підписати документ Дія.Підписом
У «Резерв+» може з’явитися повідомлення «Вас розшукує ТЦК» навіть за наявності чинної відстрочки від мобілізації. У Міноборони пояснюють: сповіщення може свідчити про зафіксоване порушення правил військового обліку та переданий до Нацполіції запит на доставлення до ТЦК. Відстрочка не звільняє від відповідальності за порушення правил військового обліку

Обов’язок пенсіонера протягом 10 днів повідомити Пенсійний фонд про зміни у своєму трудовому статусі або реєстрації підприємницької діяльності. Це можна зробити шляхом подання заяви разом з документами, що підтверджують зміну статусу. Невчасне або неповідомлення призведе до незаконних пенсійних виплат, які доведеться повернути
Середній заробіток, виплачуваний роботодавцем мобілізованому працівнику, оподатковується військовим збором за ставкою 5%. Такий дохід включається до загального оподатковуваного доходу платника податків відповідно до вимог ПКУ
У ВРУ зареєстрували законопроєкт №16129, який пропонує запровадити окремий статус «доброволець Сил безпеки і оборони України» для визначених категорій осіб, які вже мають статус УБД. Серед передбачених преференцій – додатковий тиждень оплачуваної відпустки, безоплатне відвідування державних і комунальних спортивних та культурних закладів, а також перевага під час визначення переможця конкурсу на посаду державної служби за рівної кількості балів
Пенсія за віком призначається після досягнення 60 років і за умови наявності відповідного страхового стажу. Мінімальна кількість стажу поступово зростає від 31 року у 2024 році до 35 років у 2028 році. При досягненні 63 років можливо призначення пенсії за менших вимог до страхового стажу. Після 65 років пенсія може бути призначена зі стажем від 15 років, але вимога до стажу також зростатиме щороку

Верховний Суд роз’яснив, чи застосовується 1095-денний строк давності до стягнення коштів за користування комунальною землею без договору оренди. Такі вимоги мають цивільно-правовий, а не податковий характер, адже йдеться про повернення безпідставно збережених коштів власнику земельної ділянки. Тому строки давності за ст. 102 ПКУ до таких спорів не застосовуються
Скасування доплат за роботу в шкідливих умовах праці, проведене за результатами атестації робочих місць, є зміною істотних умов праці. У такому разі роботодавець зобов’язаний повідомити працівників про відповідні зміни завчасно – залежно від періоду дії воєнного стану або мирного часу
Дитина загиблого військовослужбовця, якого посмертно нагородили орденом Богдана Хмельницького ІІІ ступеня, може мати право на надбавку до пенсії у зв’язку з втратою годувальника. Для одного непрацездатного члена сім’ї надбавка становить 70% від надбавки за орден, яка могла бути встановлена померлому