


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Оподаткування доходів ФОП, які зареєстровані на тимчасово окупованих територіях, здійснюється в особливому порядку. І враховувати це мають не лише такі ФОП, а й суб’єкти, які виплачують таким ФОП доходи, адже такі операції є досить ризикованими. Далі про ці ризики докладніше
Насамперед слід врахувати, що здійснення господарської діяльності юридичними особами, фізичними особами – підприємцями та фізичними особами, які провадять незалежну професійну діяльність, місцезнаходженням (місцем проживання) яких є тимчасово окупована територія, дозволяється виключно після зміни їхньої податкової адреси на іншу територію України (п. 2 ст. 13 Закону України від 15.04.2014 №1207-VII «Про забезпечення прав і свобод громадян та правовий режим на тимчасово окупованій території України», далі – Закон №1207).
Тобто підприємницька діяльність ФОП, який зареєстрований на тимчасово окупованій території, – це діяльність, яка не відповідає чинному законодавству.
Щоб з’ясувати, чи відноситься певна територія до тимчасово окупованих, можна керуватися Переліком територій, затвердженим наказом Міністерства з питань реінтеграції тимчасово окупованих територій України від 28.02.2025 №376, який з 20.03.2025 року діє на заміну раніше чинного Переліку №309.
Господарські договори укладені з такими суб’єктами можуть визнаватися нікчемним, адже для цього є відповідна правова підстава, визначена у п. 2 ст. 13 Закону №1207:
Правочин, стороною якого є суб'єкт господарювання, місцезнаходженням (місцем проживання) якого є тимчасово окупована територія, є нікчемним. На такі правочини не поширюється дія положення абзацу другого частини другої статті 215 Цивільного кодексу України (далі – ЦКУ).
У згаданій частині другій статті 215 Цивільного кодексу України (далі – ЦКУ) вказано:
2. Недійсним є правочин, якщо його недійсність встановлена законом (нікчемний правочин). У цьому разі визнання такого правочину недійсним судом не вимагається. У випадках, встановлених цим Кодексом, нікчемний правочин може бути визнаний судом дійсним.
Разом з тим в ПКУ є положення, які досить часто сприймаються як такі, які все ж дозволяють ФОП на окупованій території продовжувати діяльність. Так, наприклад в п. 11 підрозділу 8 розділу ХХ ПКУ вказано:
11. Установити, що з 1 серпня 2023 року фізичні особи - підприємці - платники єдиного податку першої та другої групи, податкова адреса яких знаходиться на територіях бойових дій або на тимчасово окупованих російською федерацією територіях України станом на дату початку бойових дій або тимчасової окупації, мають право не сплачувати єдиний податок за період з першого числа місяця, в якому почалися бойові дії на відповідній території, виникла можливість бойових дій або почалася тимчасова окупація такої території, до останнього числа місяця, в якому було завершено такі активні бойові дії, припинено можливість бойових дій або завершено тимчасову окупацію.
Тобто, ФОП-платники єдиного податку першої та другої групи мають право на податкову пільгу з єдиного податку з першого числа місяця, в якому почалася тимчасова окупація. Аналогічну пільгу передбачено для ФОП на таких територіях і щодо військового збору (пп. 1.12 пункту 16-1 підрозділу 10 розділу XX ПКУ).
Разом з тим, якщо ФОП не змінив податкову адресу, то це не означає, що його доходи не оподатковуються взагалі.
Слід врахувати й обов’язкову дію положень вищезгаданого п. 2 ст. 13 Закону №1207, на підставі якого договір з ФОП, податковою адресою якого є окупована територія, буде визнаний нікчемним. Тож доходи, які були виплачені за таким договором, податківці не будуть вважати доходами, виплаченими на користь ФОП в межах його видів підприємницької діяльності.
Тобто, податківці наполягатимуть на тому, що за таких умов не може застосовувати пп. 165.1.36 ПКУ, який дозволяє не оподатковувати у джерела виплати дохід ФОП, з якого сплачується єдиний податок. І це стосуватиметься не лише ФОП першої чи другої групи.
Якщо ж йдеться про виплату на користь ФОП на загальній системі, то факт його реєстрації на окупованій території, також не дозволить застосувати п. 177.8 ПКУ, який звільняє доходи таких ФОП від оподаткування ПДФО та ВЗ у джерела виплати.
Отже, у таких випадках суб’єкт (юрособа або ФОП), який виплачує дохід на користь ФОП (незалежно від системи оподаткування), є податковим агентом і повинен утримувати ПДФО та ВЗ під час виплати доходу. Про це ми попереджали у нашій публікації «Контрагент-ФОП зареєстрований на ТОТ: наслідки».
Тож наразі єдиним виходом для неутримання ПДФО і ВЗ з доходу таких ФОП є їх перереєстрація.
Якщо ж виплата була проведена без утримання ПДФО та ВЗ, то для суб’єктів, які допустили таке порушення, діє п. 125-1.4 ПКУ, який зобов’язує податкового агента сплатити суми податкових зобов’язань за свій рахунок, якщо він не утримав відповідні податки при виплаті доходу:
«Відповідальність за погашення суми податкового зобов'язання або податкового боргу, що виникає внаслідок вчинення таких дій, та обов'язок щодо погашення такого податкового боргу, у тому числі пені, покладається на податкового агента. При цьому платник податку отримувач таких доходів звільняється від обов'язку погашення такої суми податкових зобов'язань або податкового боргу, крім випадків, встановлених розділом IV цього Кодексу».
Якщо порушення вимог пп. 38.9 підрозд. 10 розд. ХХ ПКУ виявлять податківці під час перевірки, то буде застосований також штраф у розмірі, визначеному у ст. 125-1 ПКУ, тобто від 10 до 75% суми податку, що підлягає нарахуванню та/або сплаті до бюджету.
Але помилку можна виправити і самостійно. Сплатити відповідну суму ПДФО та ВЗ і за відповідний податковий період подати Податковий розрахунок з додатком 4ДФ з типом «уточнюючий». Це дозволить не лише уникнути штрафу, передбаченого у ст. 125-1 ПКУ, а навіть не нараховувати «самоштраф» у розмірі 3%, який передбачено у п. 50.1 ПКУ. Відповідні положення передбачає п. 69.1 підрозділу 10 розділу XX ПКУ:
«У разі самостійного виправлення платником податків з дотриманням порядку, вимог та обмежень, визначених статтею 50 цього Кодексу, помилок, що призвели до заниження податкового зобов'язання у звітних (податкових) періодах, які припадають на період дії воєнного стану, такі платники звільняються від нарахування та сплати штрафних санкцій, передбачених пунктом 50.1 статті 50 цього Кодексу, та пені».
Також цілком очевидно, що операції з контрагентами з ТОТ можуть стати підставою для документальної перевірки і будуть ретельно перевірені податковими органами.
Тож незалежно від того, на якій системі перебуває ФОП, з яким укладається договір і якому виплачується дохід, обов’язково потрібно отримати копію документа, що підтверджує державну реєстрацію фізичної особи - підприємця (витяг або виписку з ЄДР, в яких зазначаються види діяльності). У витягу також буде вказано податкову адресу ФОП. Це дозволить уникнути проблем із штрафами та недоїмками за результатами податкових перевірок, у тому числі і камеральних.
Більше того, варто під час кожної виплати доходу варто перевіряти статус території, де знаходиться податкова адреса вашого ФОП-контрагента. Зрозуміло, що мова йде про ті території, які є наближеними до зони бойових дій.
Публікації на тему:
Контрагент-ФОП зареєстрований на ТОТ: наслідки
Чи потрібно утримувати ПДФО та військовий збір з виплат ФОПу, який зареєстрований на ТОТ
Виплата ФОПу із ТОТ без сплати ПДФО та військового збору: чи виправить ситуацію повернення грошей
Кожен ліцензіат в Повідомленні надає інформацію про ті адреси вебсайтів, URL-адреси, доменні імена, IP-адреси, мобільні додатки та мережеві адреси, через які саме ним здійснюється продаж або пропонування до продажу пива (крім безалкогольного), алкогольних, слабоалкогольних напоїв, тютюнових виробів, електронних сигарет, рідин, що використовуються в електронних сигаретах, пристроїв для споживання тютюнових виробів без їх згоряння шляхом електронної торгівлі
Керівник прийняв рішення для забезпечення безпеки клієнтів і співробітників наклеїти бронеплівку на вікна фасаду приміщення. Якими документами оформити таку операцію і чи вважатиметься це поліпшенням ОС чи витратами періоду?
Чи є порушенням оплата роботи працівника у 100% розмірі, коли працівник перебував в укритті і не виконував свої обов'язки? Чи є особливості оподаткування такої оплати? Як убезпечити керівника, якщо працівники самовільно вирішують залишатись працювати в приміщенні, не зважаючи на наказ керівника у випадку повітряної тривоги пройти в укриття?
Роздрукований військово-обліковий документ із «Резерв+» має таку саму юридичну силу, як і документ у паперовій формі, тому засвідчувати його у нотаріуса не потрібно. Автентичність такого документа, зокрема роздруківки, перевіряють за QR-кодом, який має бути цілим, достатньо контрастним і придатним для зчитування

21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою

Якщо після реєстрації зведеної податкової накладної за п. 199.1 ПКУ платник виявив помилку в обсязі постачання, її виправляють шляхом складання розрахунку коригування. У РК показники помилкового рядка зазначають зі знаком «–», а виправлені дані – новим рядком із новим порядковим номером. При цьому важливо правильно заповнити графи 1.2, 2.1, 2.2 та 3, а також зберегти відповідний тип причини, зазначений у податковій накладній
На підприємстві нема укриття, куди б мали спускатись працівники під час повітряної тривоги. За скільки метрів від підприємства має бути укриття, щоб підприємство могло написати наказ, що працівники мають туди рушати під час тривоги?
В Україні оновлюють Національний класифікатор професій та систему кваліфікацій, щоб наблизити їх до міжнародних і європейських стандартів. У межах проєкту проаналізовано близько 9 200 записів Класифікатора професій, підготовлено пропозиції щодо усунення дублювань та неактуальних позицій, а також запущено цифрову версію Єдиного реєстру кваліфікацій. Наступним кроком стане зіставлення українських професійних кваліфікацій із європейською класифікацією ESCO
Пенсійний фонд та СПО профспілок оприлюднили проєкт нового порядку повідомлення про набуття або втрату спеціального статусу роботодавців, які працевлаштовують осіб з інвалідністю. Документ передбачає затвердження чітких форм повідомлень і визначає способи їх подання – як в електронному, так і в паперовому вигляді
Роботодавці мають забезпечувати належні умови праці для осіб з інвалідністю з урахуванням їхніх індивідуальних потреб і функціональних можливостей. Перепланування, ремонт або дообладнання робочого місця проводять за визначеним алгоритмом – від заяви працівника та оцінки потреб до перевірки результату. Важливо, що оцінку потреб роботодавець проводить разом із працівником не пізніше наступного робочого дня після отримання заяви
Уряд визначив строки виплати нарахованого кешбеку в межах програми «Національний кешбек» та передбачив її завершення у березні 2028 року. Водночас у проєкті Держбюджету-2027 окремого фінансування програми, за інформацією народних депутатів, не передбачено. Разом із тим у бюджетних матеріалах закладено 9,415 млрд грн на нову програму підтримки виробництва та підприємництва, серед напрямів якої прямо зазначена компенсація покупцям за придбання українських товарів і послуг. Таким чином, бюджетні документи містять фінансування напряму, який відповідає механізму «Національного кешбеку», хоча назва програми окремо не зазначена
Шановні бухгалтерські феї та чарівники! Давайте чесно: ми знаємо, що всі зараз працюють у режимі 25/8. Коли з одного боку тисне паніка довкола можливого запровадження ПДВ для ФОП, з іншого постійні головоломки зі змінами у військовому обліку, а десь посередині традиційно «горять» і червоніють робочі дедлайни (і це ще якщо не зважати на постійні тривоги!) – рівень стресу іноді просто зашкалює. Тому сьогодні ми вирішили категорично заборонити вам думати про роботу, адже ми офіційно оголошуємо перерву на пухнастість! 🐾

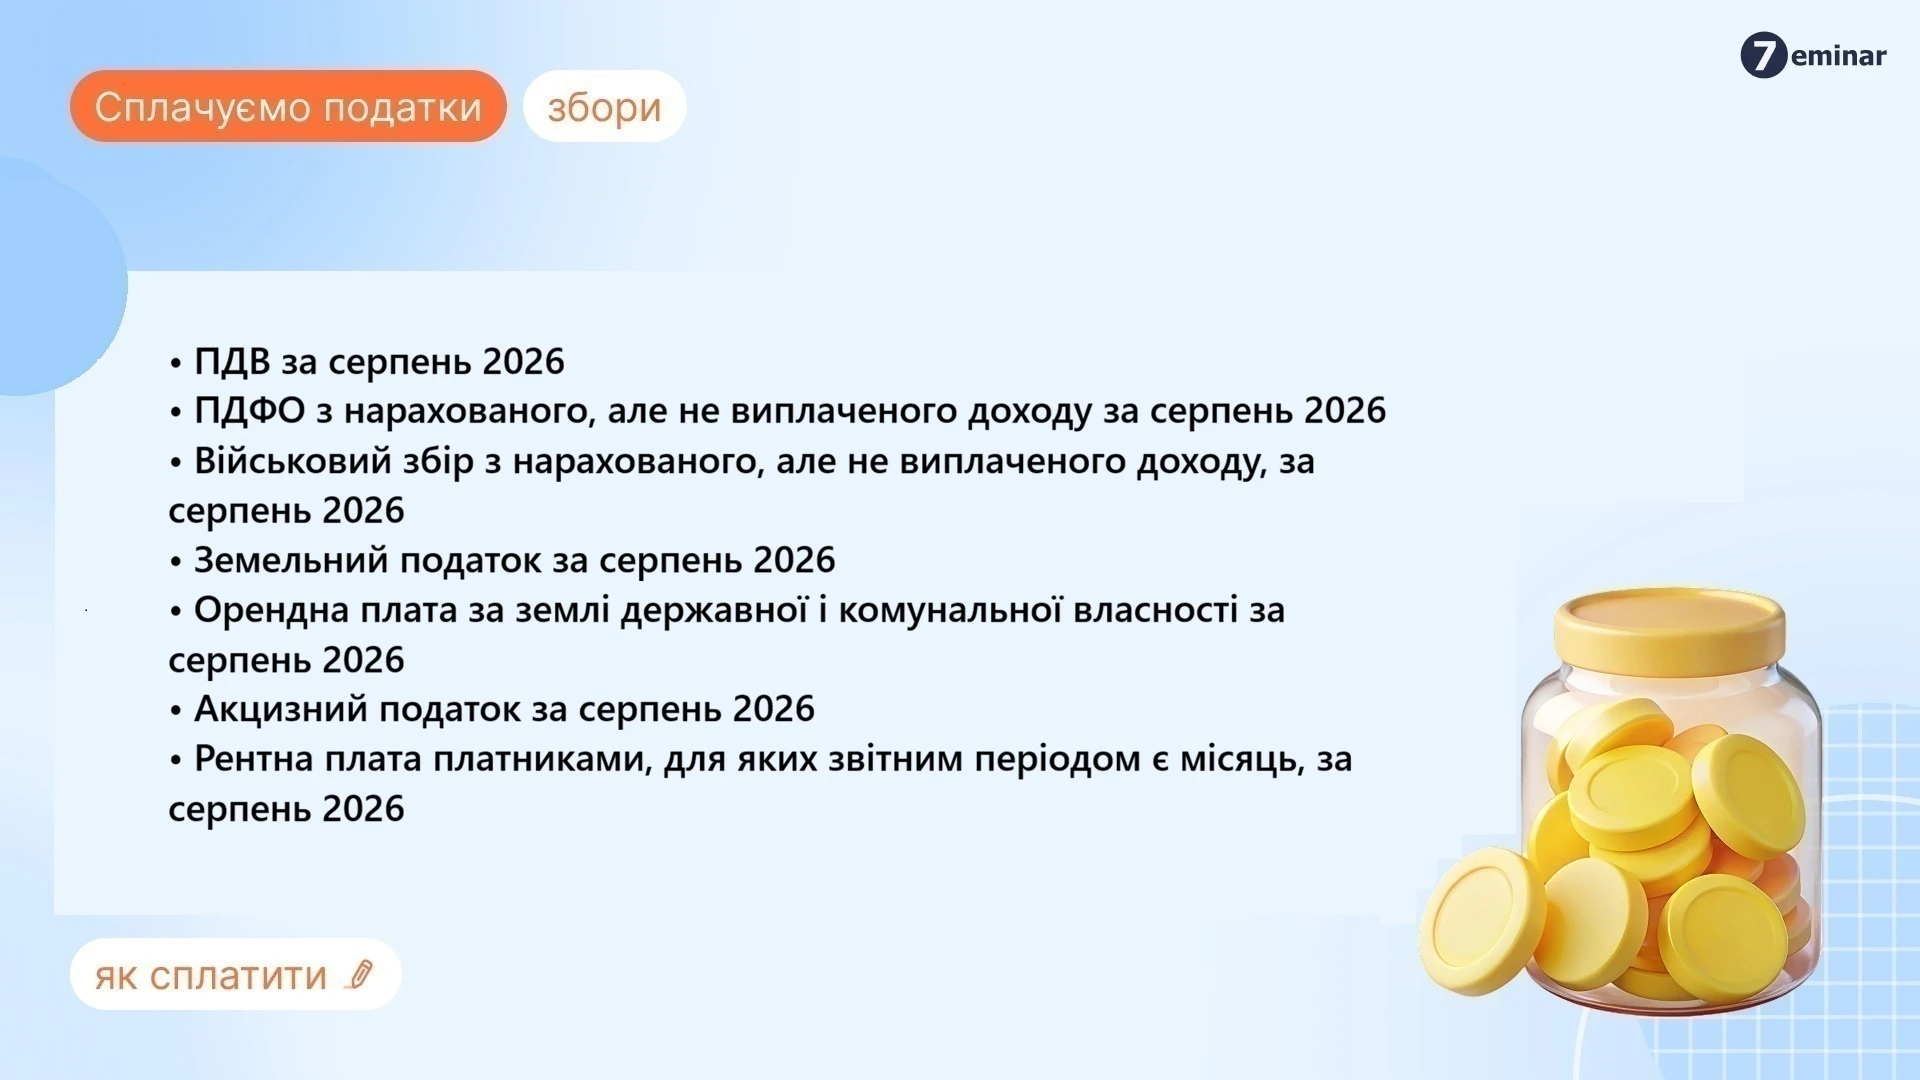
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок
Стаття пояснює, хто з платників податків зобов’язаний подавати повідомлення про участь у міжнародній групі компаній (МГК), коли саме це потрібно робити та які умови мають бути виконані. Розглянуто строки подання, порядок заповнення форми, особливості електронної подачі та відповідальність за порушення. Матеріал буде корисним бухгалтерам і юристам компаній, які входять до міжнародних бізнес-груп
Покупцем був оплачений товар, оформлене відвантаження і відправлено «Новою поштою», вночі внаслідок ракетного обстрілу товар було знищено в депо «Нової пошти». «Нова пошта» компенсує вартість страхування товару. Чи включається ця сума компенсації в оподатковуваний дохід ФОП 2 групи на єдиному податку?
Український бізнес запрошують оцінити можливе підвищення ставки ПДВ на 1% у зв’язку із запуском програми страхування воєнних ризиків. Йдеться про механізм First Loss, у межах якого підприємства зможуть претендувати на державну компенсацію до $10 млн для відновлення критично важливих активів. СУП збирає думки підприємців, щоб сформувати консолідовану позицію бізнесу щодо запропонованої моделі фінансування та її впливу на компанії
Бюджетна декларація на 2027–2029 роки та законопроєкт про Держбюджет-2027 містять ключові соціальні показники, які впливатимуть на розрахунок низки платежів і виплат. Зокрема, з 1 січня 2027 року мінімальну зарплату планують встановити на рівні 9 546 грн. Від цього показника залежатимуть, зокрема, окремі платежі у сфері виробництва та обігу алкоголю, тютюну, рідин для е-сигарет і пального