

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Сплата податків на неправильний рахунок може призвести до штрафів та фінансових санкцій. Закон не передбачає автоматичного перенесення коштів, тому платник має самостійно ініціювати їх повернення та повторно сплатити податок. Крім того, важливо знати, що робити, якщо затримка сплати сталася через банк. Детальніше про наслідки, порядок повернення коштів і особливості сплати податків – у статті
23 лютого 2024 року був прийнятий Закон України №3603-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо вдосконалення онлайн-комунікації з платниками податків та уточнення окремих положень законодавства», яким, зокрема, врегулювали питання сплати податків не на той рахунок.
Коли (не)притягують до фінансової відповідальності
Ст. 112 Податкового кодексу України (далі – ПКУ) встановлює загальні умови притягнення до фінансової відповідальності за вчинення податкових правопорушень та порушення іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи, зокрема:
Обставинами, що звільняють від фінансової відповідальності за вчинення податкових правопорушень та порушення іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи, визнано зокрема:
та
Крім того, пеня за несвоєчасну сплату податків не нараховується, а нарахована пеня підлягає анулюванню, зокрема, у разі помилкової сплати платником податків, у тому числі податковим агентом, грошового зобов’язання на інший бюджетний рахунок (без порушення законодавчо визначеного строку сплати податку або узгодженої суми грошового зобов’язання до бюджету). Умовою підтвердження таких обставин є вчинення платником дій, передбачених статтею 43 ПКУ (п. 129.9.8 ПКУ).
Повернення помилково сплаченого податку
Статтею 43 ПКУ врегульовано умови повернення помилково та / або надміру сплачених грошових зобов’язань та пені.
Обов’язковою умовою для повернення сум грошового зобов’язання та пені є подання платником заяви про таке повернення протягом 1095 днів від дня виникнення помилково та / або надміру сплаченої суми та / або пені (п. 43.3 ПКУ). Але крім повернення надміру утриманих (сплачених) сум ПДФО, які повертаються контролюючим органом на підставі поданої платником податків податкової декларації за звітний календарний рік за результатами проведення перерахунку його загального річного оподатковуваного доходу.
Тобто, законодавець виходить з того, що помилково не на той рахунок сплачені кошти не будуть «перекинуті» на правильний рахунок чи зараховані в рахунок правильно сплачених податків. Такі кошти повертаються платнику, а це означає, що обов’язок вчасно сплати податки на правильний рахунок має бути виконаний незалежно від того, коли платнику повернуться з бюджету помилково сплачені суми податків
Врахуйте, що у разі наявності у платника податкового боргу, помилково та / або надміру сплачені суми грошового зобов’язання повертаються лише після повного погашення такого податкового боргу платником податків (п. 43.2 ПКУ).
Тож можна стверджувати, що судова практика, сформована до прийняття вказаного вище Закону, очевидно буде змінена. Раніше КАС ВС робив висновок:
про безпідставність застосування до позивача штрафних санкцій за несвоєчасну сплату податку, оскільки помилкове зазначення неправильного рахунку отримувача коштів не є правовою підставою для висновку про несплату необхідної суми податку у визначений законодавством строк. Допущена позивачем помилка не спричинила настання будь-яких негативних наслідків або збитків для відповідного бюджету, й, до того ж, в подальшому була самостійно виявлена та усунута підприємством, а кошти спрямовані за належністю (постанова від 01.08.2018, справа №813/2487/17).
Тож тепер такий висновок, мабуть, таки втратить свою актуальність.
Та поки нова судова практика буде напрацьовуватися, керуватися доведеться ЗАКОНОМ.
Згідно зі ст. 12 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» (далі – Закон №2464) ДПС, зокрема:
За статтею 25 Закону №2464 податковий орган застосовує до платника єдиного внеску штрафні санкції, зокрема:
У випадку помилкової сплати ЄСВ не на належний рахунок 3556 та виникнення недоїмки, здійснюється повернення коштів (пп. 2 п. 5 Порядку зарахування у рахунок майбутніх платежів єдиного внеску на загальнообов’язкове державне соціальне страхування або повернення надміру та/або помилково сплачених коштів, затвердженого наказом Мінфіну від 23.07.2021 №417).
Для повернення ЄСВ, помилково сплачених не на належний рахунок 3556, платник має подати до ДПС за місцем обліку заяву про повернення помилково сплачених коштів з рахунків 3556 (далі – Заява) за формою, визначеною у додатку 1 до Порядку №417 разом з копією розрахункового документа (квитанції, платіжного доручення тощо), що підтверджує сплату коштів на рахунок 3556 (п. 6 Порядку № 417).
У разі підтвердження помилкової сплати ЄСВ не на належний рахунок 3556 із дотриманням граничних строків сплати та подання Заяви разом з копією розрахункового документа (квитанції, платіжного доручення тощо), що підтверджує сплату коштів на рахунок 3556, із обов’язковим зазначенням напряму перерахування таких коштів («Сплата коштів у рахунок погашення податкового боргу/заборгованості з єдиного внеску/грошових зобов’язань»), підстави для притягнення платника до відповідальності за несплату або несвоєчасну сплату ЄСВ відсутні (ЗІР, категорія 201.09).
Зрозуміло, що несвоєчасна сплата податків може бути спричинена не лише діями самого платника. Проте ст. 38 ПКУ стверджує, що виконанням податкового обов’язку визнається сплата в повному обсязі платником відповідних сум податкових зобов’язань у встановлений податковим законодавством строк.
Згідно з п. 112.8.5 ПКУ однією з обставин, що звільняють від фінансової відповідальності за вчинення податкових правопорушень, є вчинення діяння (дії або бездіяльності) з вини банку, органу, що здійснює казначейське обслуговування бюджетних коштів, небанківського надавача платіжних послуг, еквайра, емітента електронних грошей (щодо порушення правил сплати (перерахування) грошового зобов’язання).
Тобто у разі, якщо платник вчасно подав платіжний документ банку на виконання переказу щодо сплати податку, а переказ не відбувся, це не знімає обов’язку з платника податків щодо сплати податку. Це знімає з нього лише відповідальність за несвоєчасну сплату податку. Тож, якщо банк стане неплатоспроможним, платник податків має сплатити податок з іншого банку, а клопіт повертати кошти з неплатоспроможного банку – залишити собі.
Відповідно до ч. 12 ст. 25 Закону податкові органи застосовують до банків, небанківських надавачів платіжних послуг фінансові санкції, зокрема:
Шаблони та зразки документів:
Заява про повернення помилково та/або надміру сплачених сум грошових зобов’язань та пені
Заява про повернення коштів з рахунків ЄСВ
Статті на тему:
ЄСВ для ФОП у 2025 році: хто (не)сплачує, строки сплати, розмір
ЄСВ-2025: доплата до мінімального та розміри штрафів
На роботу оформлені працівники ще в квітні. При поданні на порталі ПФУ XML-файлу виникає помилка: «Вже існує звернення в роботі, подати нове звернення можна після виконання існуючого!». Це триває з квітня. Що робити?
Працівник брав відпустку за сімейними обставинами 30 к.д. Чи нараховувати дні щорічної відпустки? Особа з інвалідністю 2 групи брав на 2 місяці відпустку за сімейними обставинами, чи нараховувати йому дні щорічної відпустки?
Як рахується середня заробітна плата для критичності, якщо в звітному місяці було нарахування по лікарняному по вагітності та пологах? Чи входить це нарахування до розрахунку та сам співробітник відображається у 092 рядку?
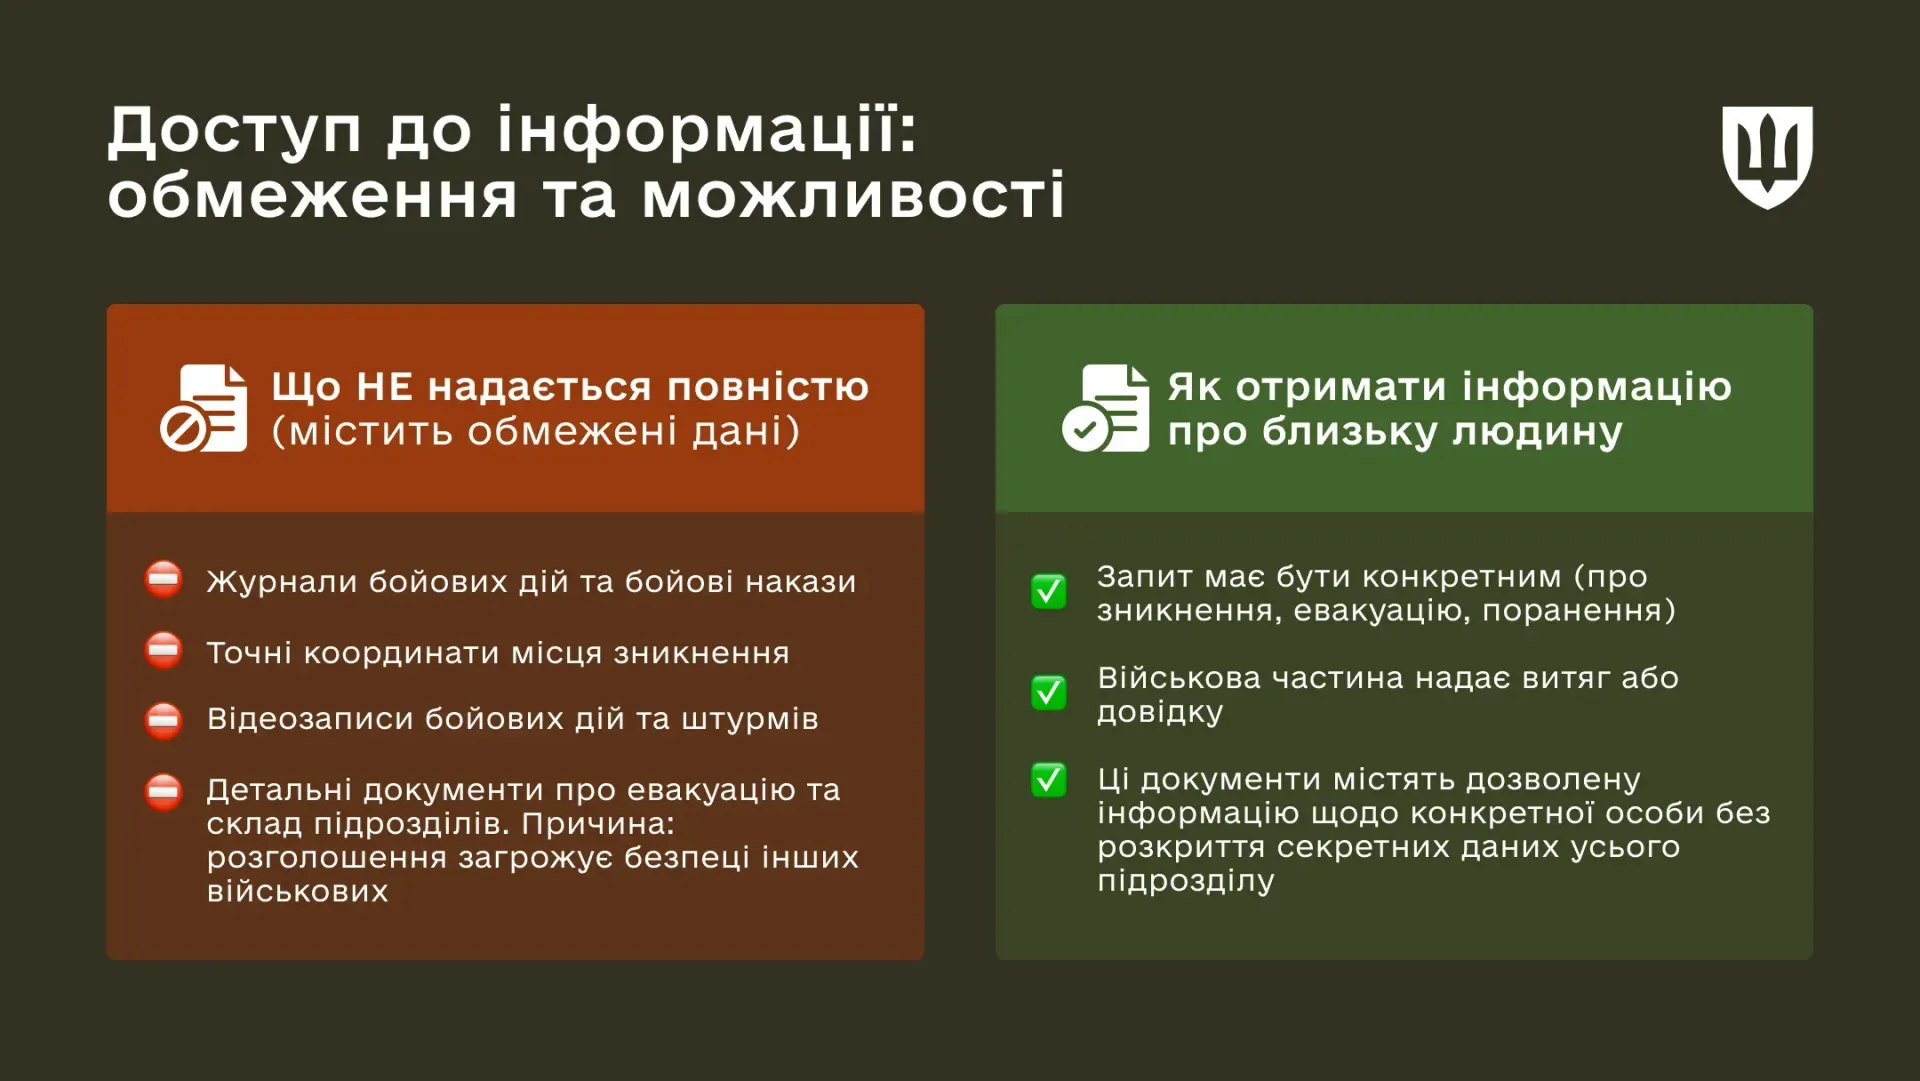
Міноборони роз’яснило, які відомості про зниклих безвісти, полонених і загиблих військовослужбовців можуть мати обмежений доступ та як родичам отримати потрібну інформацію. Навіть якщо журнал бойових дій, бойовий наказ або відеозапис містить чутливі дані, це не означає, що весь документ автоматично закритий для доступу: військова частина має оцінити можливість надати витяг, довідку чи інші дозволені відомості
Житлову субсидію на централізоване, автономне та індивідуальне опалення за жовтень 2026 року розрахують за 16 днів – із 16 до 31 жовтня включно, незалежно від фактичної тривалості надання послуги. Виплату проведуть у листопаді, а інформацію про нараховану суму можна буде переглянути в особистому кабінеті на вебпорталі Пенсійного фонду України в розділі «Моя субсидія»
До Всесвітнього дня здорового харчування Держпродспоживслужба нагадує про 5 простих звичок, які допомагають підтримувати здоров’я: споживання овочів і фруктів, помірне вживання солі та цукру, різноманітний раціон і дотримання правил безпечності харчових продуктів. Окрему увагу служба приділяє організації харчування дітей у закладах освіти та дотриманню вимог до якості й безпечності страв
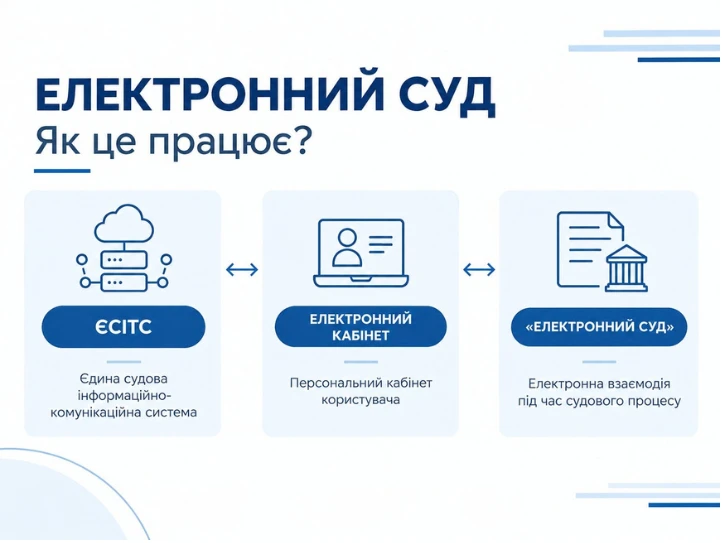
Підсистема «Електронний суд» дає змогу подавати адміністративні позови, заяви, клопотання та докази онлайн, отримувати документи від суду й ознайомлюватися з матеріалами справи в електронному вигляді. Розглянемо, як зареєструватися в Електронному кабінеті, пройти всі етапи подання документів і перевірити їхній статус, а також які вимоги діють для електронних доказів
Держпродспоживслужба нагадує, що маркування взуття має містити достовірну інформацію про 3 основні складові: матеріал верху, підкладки й устілки, а також підошви. Споживачам радять перевіряти наявність і зрозумілість позначень, оглядати якість виробу, звіряти інформацію на упаковці та зберігати документи про купівлю
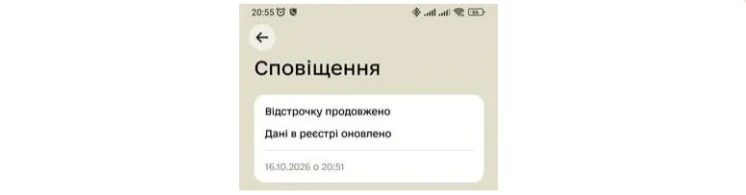
Деякі військовозобов’язані 16 жовтня 2026 року ввечері отримали сповіщення в «Резерв+» про автоматичне продовження відстрочки. 28 січня 2027 року – саме таку нову дату закінчення відстрочки побачили деякі користувачі «Резерв+» після автоматичного продовження ввечері 16 жовтня
6 жовтня 2026 року набрала чинності урядова постанова від 30.09.2026 №1214, якою затверджено Порядок надання одноразової цільової інвестиційної допомоги для забезпечення енергонезалежності суб'єктів мікропідприємництва та малого підприємництва. Чи можна отримати таку допомогу ФОПу 2 групи, у якого 2 найманих працівників, і що для цього потрібно?
Чи можна оголосити догану працівнику, який у загальному робочому чаті підрозділу нецензурно висловився на адресу керівника та систематично допускає образливі висловлювання щодо інших працівників, якщо Правилами внутрішнього трудового розпорядку передбачено обов’язок поважати колег, дотримуватися ділового етикету та не допускати дій, що принижують честь і гідність інших працівників? Який покроковий порядок оформлення дисциплінарного стягнення в такій ситуації та чи можна за повторні або систематичні порушення звільнити працівника?
Чи потрібно звіти про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю друкувати і зберігати у паперовому вигляді? Чи достатньо в електронному у форматі?
Уряд спростив процедури проведення рубок для облаштування оборонних рубежів та інженерних споруд у прикордонних районах. Документи для видачі лісорубного квитка за визначених умов розглядатимуть протягом 2 робочих днів, а в невідкладних випадках на територіях активних бойових дій та інших визначених прикордонних територіях підрозділи сил оборони зможуть проводити рубки без квитка
Кабмін оновив порядок присудження ступеня доктора філософії, уточнивши процедури захисту дисертацій, розгляду порушень академічної доброчесності та позбавлення наукового ступеня. Зокрема, заклад на рік втратить право утворювати разові ради та присуджувати ступінь за відповідною спеціальністю, якщо буде встановлено визначені порушення; самоплагіат може призвести до незарахування публікацій і відмови в захисті без права повторного подання тієї самої дисертації
У 2026 році окремі пенсіонери, які працювали за визначеними професіями в сільській місцевості та продовжують там проживати, можуть отримати 100% пільгу на житлово-комунальні послуги, тверде й рідке пічне паливо та скраплений газ. Для цього необхідно мати щонайменше 3 роки відповідного стажу, працювати на пільговій посаді на момент виходу на пенсію та відповідати критерію доходу
Законопроєкт №16012 має дозволити приватизацію неприватизованого житла, яке визнали аварійним через війну, щоб мешканці могли оформити право власності та претендувати на компенсацію. Окремо законопроєкт №11444 передбачає усунення правових перешкод для отримання компенсації за нерухомість на територіях, непридатних для життя
За повідомленням Данила Гетманцева готують законопроєкт, який має гарантувати повну щомісячну виплату пенсії, призначеної або перерахованої за рішенням суду, незалежно від фінансування погашення заборгованості за минулі періоди. Старі борги держави пропонують виплачувати окремо, у встановленому порядку, не зменшуючи поточну пенсію
Перехід на єдиний податок не позбавляє права виправити звітність з податку на прибуток. Юрособа, яка змінила систему оподаткування, може подати декларацію за період перебування на загальній системі: з позначкою «звітна» – якщо декларацію не подавали, або «уточнююча» – якщо потрібно виправити раніше задекларовані показники. Обмежень щодо подання такої звітності через перехід на іншу систему оподаткування ПКУ не встановлює