


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
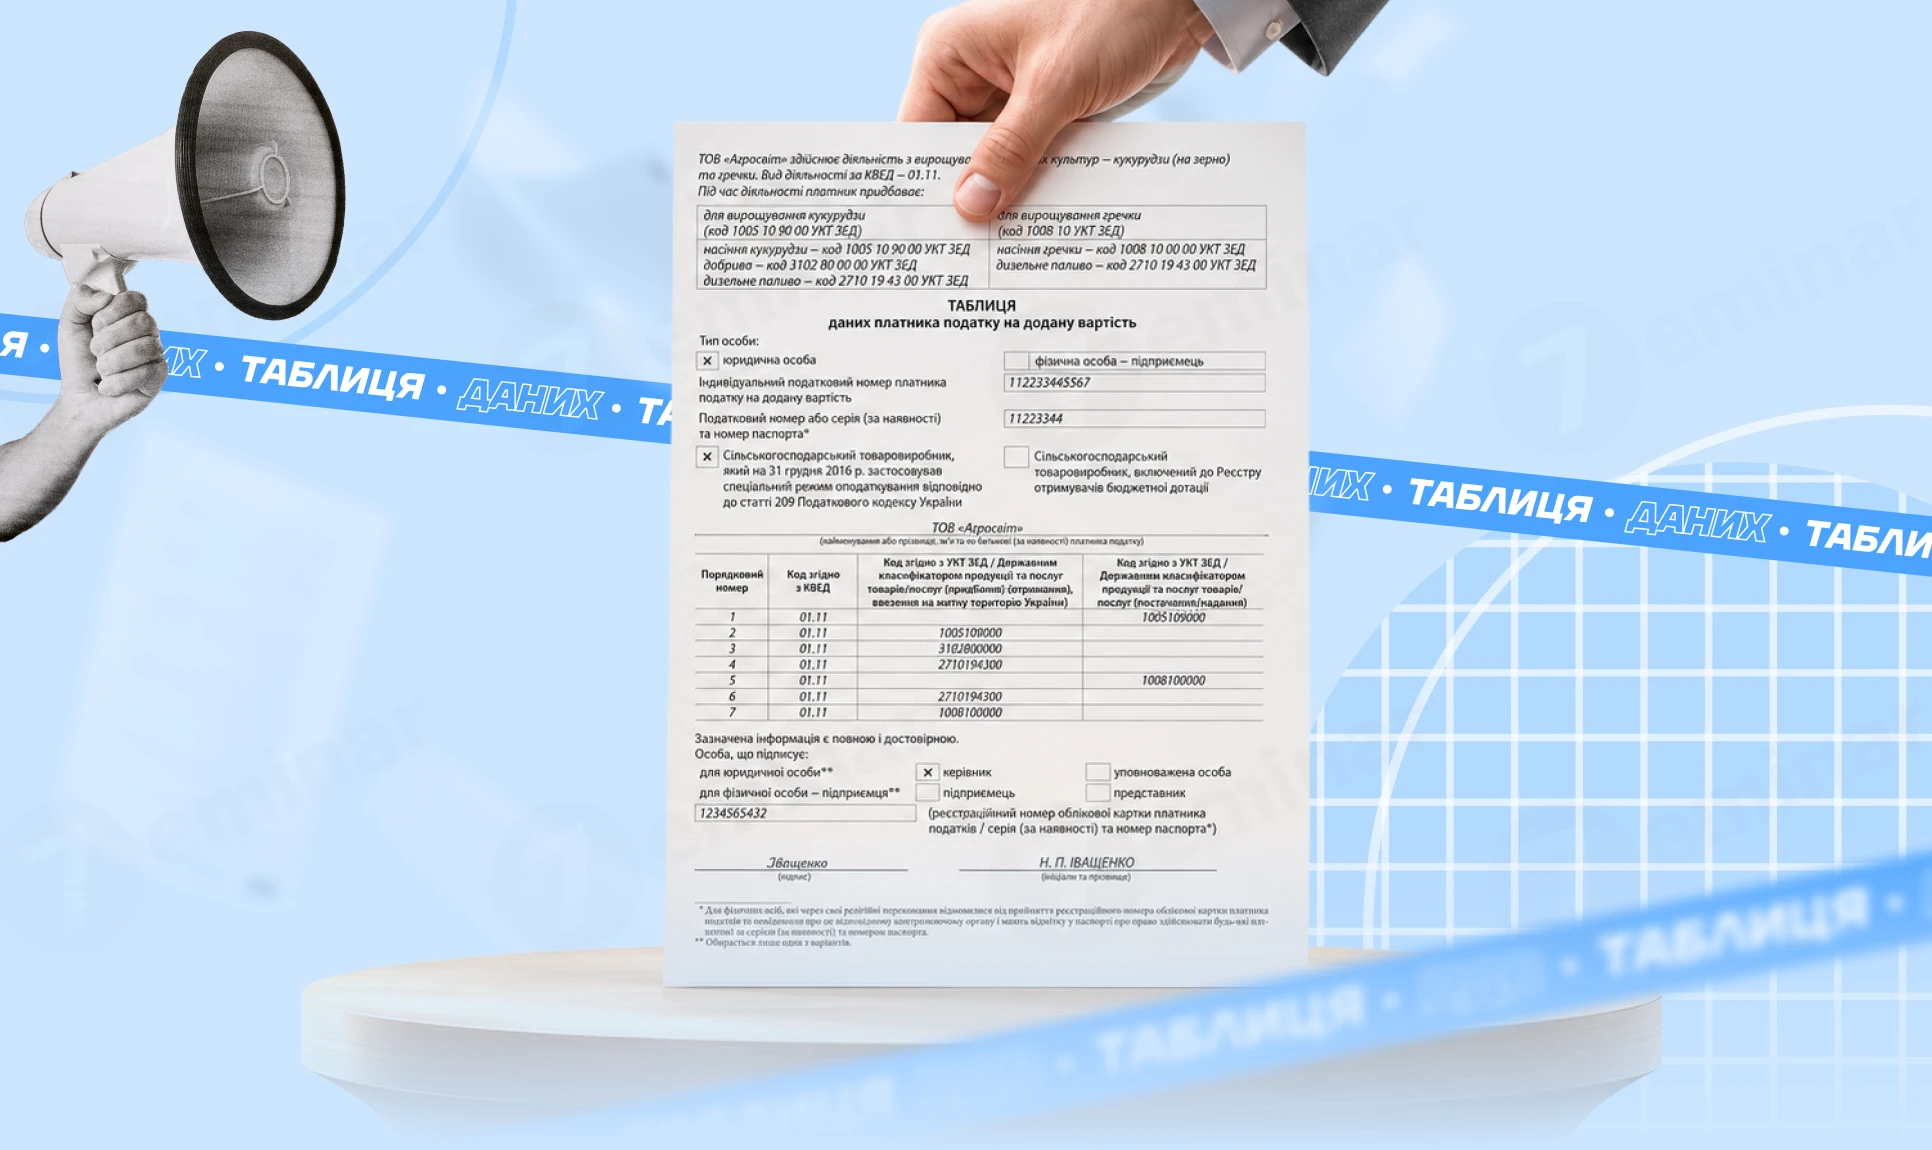
Таблиця даних платника ПДВ є засобом уникнення блокування податкових накладних (ПН) і розрахунків коригування (РК). Тобто, якщо ПН вже заблоковано, таблиця даних у більшості випадків не допоможе – доведеться подавати документи і пояснення. Але, щоб запобігти блокуванню, платник має право у будь-який момент подати таблицю даних (Таблиця). Далі для спрощення будемо згадувати лише ПН, хоча все написане стосується і РК повною мірою
Блокування ПН є результатом автоматизованого моніторингу на відповідність ПН критеріям оцінки ступеня ризиків. При поданні ПН на реєстрацію система перевіряє ризики неможливості здійснення операції та / або ймовірність уникнення платником ПДВ виконання свого податкового обов’язку (п. 2 Порядку зупинення реєстрації податкової накладної / розрахунку коригування в Єдиному реєстрі податкових накладних, затвердженого постановою КМУ від 11.12.2019 №1165, далі – Порядок №1165).
Якщо платник ПДВ купує товари / послуги з певними кодами УКТЗЕД / ДКПП, які не співпадають з кодами товарів / послуг, що продаються платником, треба довести реальність здійснених операцій. Наприклад, при виконанні будівельно-монтажних робіт на «вході» можуть бути ПН з кодами придбаної техніки, електроенергії, матеріалів, робіт і послуг, а на «виході» – ПН з кодами ДКПП, що відповідають виду діяльності (будівництво). Саме для пояснення цього процесу і призначена Таблиця (з поясненнями). Якщо йдеться про торгівлю, очевидно, що у поданні Таблиці немає сенсу, адже коди на вході і на виході співпадають.
Але у разі продажу власновиробленої продукції або при наданні послуг (виконанні робіт) подання такої Таблиці є гарним засобом унеможливити блокування ПН (врахування Таблиці є четвертою ознакою безумовної реєстрації згідно з п. 3 Порядку №1165).
Подання Таблиці є правом, а не обов’язком платника ПДВ (п. 12 Порядку №1165). Тому згідно з Порядком №1165 існують такі варіанти розвитку подій:
Таблиця даних подається за формою дод. 5 до Порядку №1165 (ідентифікатор форми J/F1312304). Вона розглядається комісією регіонального рівня протягом 5 робочих днів після її отримання (п. 15 Порядку №1165). Результатом розгляду є рішення про врахування або неврахування Таблиці (дод. 6 до Порядку №1165), яке надсилається платнику податку в Електронний кабінет (п. 19 Порядку №1165).
До Таблиці додається пояснення, в якому зазначається вид діяльності, з посиланням на податкову та іншу звітність платника податку (п. 14 Порядку №1165). Вважаємо за доцільне також подати копії документів, які висвітлюють специфіку операцій – договори, первинні та розрахункові документи. У поясненні треба навести можливість здійснення саме таких операцій, тобто наявність:
Також, в поясненні має бути розкрито сутність господарських операцій (тобто процес, в результаті якого з придбаних товарів і послуг отримано товари або послуги з іншим кодом УКТЗЕД або ДКПП).
Зважаючи на те, що Таблицю може бути відхилено, краще подавати окремі таблиці на кожен вид діяльності, а можливо, і на кожен вид операцій (тоді, принаймні, буде заблоковано хоча б частину ПН, а не всі).
Тримайте практичні поради від ДПС:
При заповненні Таблиці слід врахувати, що види економічної діяльності платника (далі – КВЕД) мають відповідати «вихідним» кодам робіт / послуг (далі – ДКПП), і бути пов’язаними з кодами товарів (далі – УКТЗЕД), що постачаються платником:
ЗІР, категорія 101.18, містить досить багато роз’яснень щодо порядку заповнення Таблиці. Деякі з них наведені нижче.
Таблиця
Тема | Зміст | Посилання |
Максимальна кількість рядків у Таблиці | 99 рядків, але можна подати кілька Таблиць | |
Відображення у Таблиці придбання товарів/послуг у неплатників ПДВ | Зазначається в Таблиці у загальному порядку | |
Подання Таблиці до моменту блокування ПН | Допускається* | |
Необхідність подання Таблиці з кожною квитанцією про блокування | З кожною квитанцією подавати Таблицю не потрібно | |
Одночасне заповнення граф щодо придбання і постачання в одному рядку | Не допускається** | |
Кількість знаків у кодах послуг згідно з ДКПП | Від 5 до 14 символів (включаючи крапку) | |
Співпадіння кодів УКТЗЕД/ ДКПП у ПН та у Таблиці | Коди мають бути однакові (і з однаковою кількістю знаків) | |
Можливість подання Таблиці отримувачем послуг від нерезидента | Допускається, оскільки отримувач послуг – особа, яка складає ПН замість нерезидента | |
Можливість повторного подання Таблиці після адміністративного або судового оскарження | Допускається. Кожна наступна Таблиця отримує власний вхідний реєстраційний номер та приймається як новий документ | |
* Це кращий варіант, ніж чекати блокування ПН – адже можна запобігти такому блокуванню ** Тобто спочатку треба заповнити рядок з «вихідним» кодом операції, а потім – рядки з «вхідними» кодами. У кожному рядку зазначається код КВЕД у гр.2 | ||
У п. 17 Порядку №1165 зазначено:
У рішенні про неврахування таблиці даних платника податку в обов’язковому порядку зазначається причина такого неврахування. В залежності від причини неврахування платник може або виправити помилки, або оскаржити рішення регіональної комісії в адміністративному чи судовому порядку. Якщо ж і центральна комісія прийме рішення щодо неврахування Таблиці, таке рішення можна оскаржити лише у суді.
Починати оскарження краще з подання скарги до комісії центрального рівня (оскільки після подання заяви до суду це стане неможливим). Скарга подається протягом 10 робочих днів, що настають за днем прийняття рішення комісією регіонального рівня (п. 3 Порядку розгляду скарги щодо рішення про відмову в реєстрації податкової накладної/розрахунку коригування в Єдиному реєстрі податкових накладних, про неврахування таблиці даних платника податку на додану вартість, про відповідність платника податку на додану вартість критеріям ризиковості платника податку, затвердженого постановою КМУ від 11.12.2019 №1165) за формою дод. 2 до цього Порядку.
У скарзі, зокрема, треба навести:
До скарги можна додати додаткові пояснення та копії документів.
Таблицю можуть врахувати «автоматом» у разі одночасного дотримання платником ПДВ умов, наведених у пункті 18 Порядку №1165.
Умови автоматичного врахування Таблиці для аграрія:
Умови автоматичного врахування Таблиці для інших платників ПДВ (крім аграріїв):
Pмакс = Pнайб х 1,4, де
Значення показників D, Pпоточ та Pмакс відображається в електронному кабінеті (п. 2-1 Порядку №1165).
У деяких випадках врахування Таблиці означає автоматичне розблокування і реєстрацію ПН. Йдеться, зокрема, про Таблицю, що містить дані щодо ПН, заблоковані за критерієм №1 (дод. 3 до Порядку №1165). Для автоматичної реєстрації ПН мають бути виконані умови, наведені у п. 16-1 Порядку №1165:
За одночасного виконання усіх зазначених умов на п’ятий робочий день, що настає за днем прийняття рішення про врахування Таблиці, реєструються ПН.
Але треба пам’ятати, що врахована таблиця може змінити свій статус і стати неврахованою – якщо, наприклад, до ДПС надійде інформація щодо ризиковості платника. У такому разі спочатку доведеться позбутися статусу ризикового платника, а вже потім знову подавати Таблицю.
Шаблони та зразки документів:
Таблиця даних платника податку на додану вартість
Пояснення до таблиці даних платника податку на додану вартість
Читайте більше:
Як розблокувати ПН / РК: алгоритм дій
Виправлення помилок у податкових накладних
Як позбутися ризикового статусу платника ПДВ
Податкова декларація з ПДВ із додатками: інструкція заповнення
Розгляд скарг про відмову в реєстрації ПН / РК у режимі відеоконференції
Режим експортного забезпечення товарів (РЕЗ): що це таке і коли він почне працювати
Зведена компенсуюча податкова накладна з типом причини «13»: заповнення та зразок
Чи потрібна номенклатура справ компанії, якщо в штаті лише 15 працівників і немає окремих відділів? Так. Кількість працівників не звільняє юрособу від вимог до організації діловодства. Розбираємо, як скласти номенклатуру справ для невеликого підприємства, які розділи включити, як правильно називати справи та що врахувати під час затвердження

Податкова служба пояснила, як заповнювати декларацію з податку на прибуток підприємствам, які у третьому кварталі 2026 року втратили статус фінансової установи. Для різних звітних періодів застосовуються різні базові ставки, а за потреби платники можуть подати до декларації спеціальне доповнення відповідно до Податкового кодексу України

ФОП – платник єдиного податку 2 або 3 групи, який орендує сільськогосподарські угіддя, що належать фізичним особам та станом на 1 січня звітного року знаходилися в межах населеного пункту, не визначає МПЗ щодо таких земельних ділянок

У разі втрати, пошкодження або дострокового знищення Типової форми обліку доходів і витрат, ФОП на загальній системі оподаткування зобов'язана протягом п'яти днів письмово повідомити про це контролюючий орган за місцем обліку. Втрачену форму необхідно відновити протягом 90 календарних днів з дня, наступного за днем отримання повідомлення податковим органом

Верховний Суд у складі Касаційного адміністративного суду поставив крапку у податковому спорі щодо правомірності зупинення та відмови в реєстрації розрахунку коригування на повернення товару. Суд дійшов висновку, що відсутність належних первинних документів та розбіжності в датах є підставою для законної відмови з боку податкових органів.

Фізичні особи мають сплатити податок на землю протягом 60 днів з дати вручення ППР, яке контролюючі органи зобов’язані надіслати до 1 липня поточного року. У ППР вказуються кадастровий номер, площа ділянки, ставка та пільги. У разі переходу права власності на землю податок сплачують попередній і новий власник пропорційно часу володіння. Якщо ППР не було надіслано у встановлений строк, платник звільняється від відповідальності за прострочення

Іноземець, який працює та проживає в Україні, може скористатися податковою знижкою за навчання, якщо за результатами визначення статусу є податковим резидентом України. Сам факт наявності посвідки на тимчасове проживання не є єдиною умовою для такого статусу – враховуються місце проживання, постійне проживання, центр життєвих інтересів та строк перебування в Україні. Зокрема, про центр життєвих інтересів можуть свідчити місце постійного проживання сім’ї та економічні зв’язки особи з Україною. Отже, іноземець-резидент, який є платником ПДФО та відповідає іншим вимогам ПКУ, має право на податкову знижку за витратами на навчання

Якщо працівнику з інвалідністю нараховано лікарняні та заробітна плата за фактично відпрацьований час. Загальна сума більше мінімальної заробітної плати. Чи буде виконуватись умова про рівень заробітної плати працівнику з інвалідністю у 2026 році?

Запізнення або самовільний ранній вихід із роботи є порушенням трудової дисципліни, однак роботодавець не може карати працівника довільно. За такі порушення КЗпП передбачає дисциплінарні стягнення, зокрема догану або звільнення, але не грошовий штраф. Щоб стягнення було законним, роботодавцю необхідно належно зафіксувати порушення, витребувати письмові пояснення працівника та дотриматися встановлених строків і процедури

У нас середня облікова чисельність працівників 8 чоловік. На підприємстві працює дві особи з інвалідністю на 0,5 ставки. У кожного з них немає нарахування більше мінімальної ЗП, але в сумі за двох працівників нарахування більше мінімальної. Чи зарахується виконання квоти в такому випадку?

Під час воєнного стану роботодавець може змінювати істотні умови праці за спрощеним порядком. Якщо за загальним правилом працівника мають повідомити про такі зміни не пізніше ніж за два місяці, то в умовах воєнного стану достатньо зробити це не пізніше запровадження нових умов праці. Тобто повідомлення може бути здійснене після ухвалення роботодавцем відповідного рішення, але до моменту допуску працівника до роботи за зміненими умовами. Важливо, щоб сама зміна відповідала вимогам трудового законодавства та була пов’язана зі змінами в організації виробництва і праці

Воєнний стан не звільняє роботодавця від обов'язку провести повний розрахунок із працівником у день звільнення. Якщо підприємство працює, має доступ до банківських рахунків і немає об'єктивних перешкод для виплат, затримка зарплати чи компенсації за невикористану відпустку є порушенням трудового законодавства та може призвести до відповідальності

Якщо покупець помилково перерахував товариству кошти понад суму фактично наданих послуг, така сума враховується під час визначення податкових зобов’язань з ПДВ. Податкова накладна складається на дату отримання коштів, у тому числі з урахуванням помилково сплаченої суми, якщо між сторонами є договірні відносини щодо надання послуг. Якщо надміру отримані кошти повертаються покупцю, постачальник має скласти розрахунок коригування до податкової накладної на дату повернення. Зменшити податкові зобов’язання можна після реєстрації такого розрахунку коригування в ЄРПН отримувачем коштів

Як у 2026 році нараховується штраф по особах з інвалідністю? Хто це робить: підприємство чи фонд осіб з інвалідністю? І як часто відбувається оплата, до якого числа? В бухгалтерському обліку на якому рахунку його відображати? І чи коригувати це через РІ в декларації з податку на прибуток?

Державна податкова служба України роз’яснила нюанси справляння податку на нерухоме майно у разі передачі в тимчасове користування частини промислової будівлі під розміщення сонячних електростанцій. За висновками відомства, оренда навіть невеликої частини об'єкта (зокрема, даху) позбавляє підприємство права на звільнення від оподаткування для всього об'єкта нерухомості

ВС дійшов висновку, що спір про стягнення збитків через невиконання обов’язку з реєстрації податкової накладної не є договірним. Такий обов’язок виникає безпосередньо із податкового законодавства, тому спір не охоплюється третейським застереженням і не може передаватися на розгляд третейського суду




