

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Від блокування податкових накладних та розрахунків коригувань, не застрахований ні один платник ПДВ. У статті розглянули алгоритм дій у разі, коли ваші ПН/РК заблокували
Платники ПДВ в Україні періодично стикаються із таким ризиком господарської діяльності як зупинення реєстрації податкових накладних / розрахунків коригування (далі – ПН/РК).
Згідно з п. 201.1. Податкового кодексу України: на дату виникнення податкових зобов’язань платник податку зобов’язаний скласти податкову накладну в електронній формі з використанням кваліфікованого електронного підпису або удосконаленого електронного підпису, що базується на кваліфікованому сертифікаті електронного підпису, уповноваженої платником особи відповідно до вимог Закону України від 05.10.2017 №2155-VIII «Про електронну ідентифікацію та електронні довірчі послуги» та зареєструвати її в Єдиному реєстрі податкових накладних у встановлений цим Кодексом термін. І саме в процесі реєстрації податкових накладних або розрахунків коригування запроваджено механізми перевірки відповідності платника чи здійснюваних ним операцій критеріям ризиковості. Цей процес називається автоматизований моніторинг відповідності податкової накладної / розрахунку коригування критеріям оцінки ступеня ризиків, який регулюється Порядком зупинення реєстрації податкової накладної/розрахунку коригування в Єдиному реєстрі податкових накладних, що затверджений Постановою Кабміну від 11.12.2019 №1165 (далі – Порядок №1165).
У випадку коли платник або його операція відповідає одному чи кільком критеріям ризиків, а також зважаючи на ступінь таких ризиків, реєстрація ПН/РК може бути зупинена. Фактично реєстрація таких документів поставлена на паузу.
Для платника ПДВ це означає:
Чому слід «розблоковувати» усі податкові накладні/ розрахунки коригування?
Однією з причин є те, що своєчасна та повна реєстрація усіх ПН є обставиною, яка впливає на позитивну податкову історію платника, що своєю чергою дає можливість уникнути подальшого блокування ПН/РК.
Друга причина економічна – контрагент платника має право на податковий кредит, господарська діяльність може продовжуватись у запланованому руслі та приносити економічні вигоди двом сторонам.
Який порядок розблокування податкових накладних передбачено чинним законодавством? І як платнику в 2026 році розблоковувати податкові накладні?
Першим кроком має бути з’ясування причини зупинки реєстрації податкової накладної. Їх є дві.
Відповідно до пункту 10 Порядку №1165 зупинення реєстрації податкової накладної / розрахунку коригування в Єдиному реєстрі податкових накладних, у разі зупинення реєстрації податкової накладної/розрахунку коригування в Реєстрі контролюючий орган протягом операційного дня надсилає (в електронній формі у текстовому форматі) в автоматичному режимі платнику податку квитанцію про зупинення реєстрації податкової накладної/розрахунку коригування, яка є підтвердженням зупинення такої реєстрації.
Згідно з пунктом 11 Порядку №1165 у квитанції про зупинення реєстрації податкової накладної/розрахунку коригування зазначаються:
1) номер та дата складення податкової накладної/розрахунку коригування;
2) критерій (критерії) ризиковості платника податку та/або ризиковості здійснення операцій, на підставі якого (яких) зупинено реєстрацію податкової накладної/ розрахунку коригування в Реєстрі, з розрахованим показником за кожним критерієм, якому відповідає платник податку;
3) пропозиція щодо надання платником податку пояснень та копій документів, необхідних для розгляду питання прийняття контролюючим органом рішення про реєстрацію податкової накладної/розрахунку коригування в Реєстрі або відмову в такій реєстрації.
Тобто причина зупинення реєстрації ПН/РК або причина визнання платника ризиковим повинні бути чітко розписані, зрозумілими та мати однозначне тлумачення, з посиланням на нормативно-правові документи.
Розуміючи причину зупинення реєстрації ПН/РК платник може піти двома шляхами.
Якщо підстава зупинення реєстрації ПН/РК є відповідність п. 8 Критеріїв ризиковості платника (даний пункт найчастіша причина визнання платника ризиковим):
У такій ситуації слід наголосити, що набуття платником статусу ризиковості є досить проблемним з кількох причин:
З іншого боку, не зайвим буде зазначити що присвоєння та зняття статусу ризиковості дуже часто є ситуативним, повторюваним та частково маніпуляційним способом впливу на платника з боку фіскальних органів. Звісно, що присвоєння такого статусу не буває абсолютно безпідставним, і саме, на уникнення та зменшення таких податкових ризиків у діяльності платника слід спрямовувати особливу увагу.
Інший напрям розблокування податкових накладних / розрахунків коригування – це «зняття статусу ризиковості» з операції, яка стала причиною зупинки реєстрації.
Після отримання квитанції, в який описано причину зупинення реєстрації ПН/РК, зокрема, з підстав відповідності критеріям ризиковості саме відображеної у ПН/РК операції, платник протягом наступних 365 календарних днів за датою складання ПН/РК, має право подати копії документів та письмові пояснення стосовно підтвердження інформації, зазначеної у податковій накладній / розрахунку коригування, для розгляду питання комісією регіонального рівня та прийняття рішення про реєстрацію / відмову в реєстрації податкової накладної / розрахунку коригування в Реєстрі.
Бланк повідомлення платник знайде у своєму електронному кабінеті. В ньому прописуються технічні сторони заблокованої ПН/РК: дата, номер ПН/РК, контрагент, суми постачання та суми ПДВ, а також номер зупинення реєстрації ПН/РК.
До даного повідомлення однозначно слід прикріпити наступні документи:
Також наголошуємо, що усі відомості, які ви описуєте у поясненні та які ви підтверджуєте первинними та інші необхідними документами, повинні стосуватись саме тієї господарської операції, яка відображена у заблокованій податковій накладній чи розрахунку коригування. Про це теж неодноразово наголошують суди усіх інстанцій
На підставі отриманого Повідомлення та пакету документів, керуючись Порядком прийняття рішень про реєстрацію / відмову в реєстрації податкових накладних / розрахунків коригування в Єдиному реєстрі податкових накладних, затвердженим наказом Мінфіну від 12.12.1999 №520 (далі – Порядок №520), Комісія регіонального рівня протягом 5 робочих днів з дня отримання такого повідомлення приймає рішення про:
надсилає повідомлення про необхідність подання додаткових пояснень та / або документів.
Платник податку має право подати до контролюючого органу додаткові пояснення та копії документів на підтвердження інформації, зазначеної у податковій накладній / розрахунку коригування, протягом 5 робочих днів з дня, наступного за днем отримання Повідомлення. Тому рекомендуємо уважно слідкувати за вхідними повідомлення від ДПС у випадку надсилання Повідомлення по заблокованим ПН/РК, оскільки строки досить короткі і платник може пропустити термін на подання додаткових пояснень.
У випадку позитивного рішення – податкова накладна / розрахунок коригування буде зареєстрована, контрагент отримає право відобразити податковий кредит, платник зменшить суму «Загальну суму перевищення…», яка складається із сум усіх заблокованих податкових накладних платника у Витягу щодо сум реєстрації на яку платник ПДВ має право зареєструвати ПН/РК.
У випадку отримання негативного рішення від комісії регіонального рівня, платник має знову ж кілька можливих варіантів розвитку подій.
При адміністративному оскаржені діє строк подання скарги – 10 робочих днів з дня отримання рішення комісії регіонального рівня.
При судовому оскарженні (без використання адміністративного оскарження) платник має право звернутись до суду протягом 6 місяців з дня отримання негативного рішення (ст. 122 Кодексу адміністративного судочинства України).
Якщо платник обирає шлях адміністративного оскарження, то після направлення скарги на рішення комісії регіонального рівня, в якій платник доводить чому саме він не згоден із таким рішенням, вимоги платника податку та інформацію про намір взяти участь у розгляді матеріалів скарги особисто або через свого представника в режимі відеоконференції, комісія центрального рівня протягом 10 або 30 (відеоконференція) календарних днів приймає рішення або про задоволення скарги та реєстрацію ПН/РК або про відмову у задоволенні скарги. Строк розгляду скарги не може бути продовжено.
При негативному розвитку адміністративного оскарження, платник залишається з проблемою заблокованої ПН/РК, і єдиним способом зареєструвати таку ПН/РК є судове оскарження. Тут слід пам’ятати, що строк звернення до суду після адміністративного оскарження становить уже 3 місяці.
Щоб розблокування ПН/РК у судовому порядку, слід скерувати до суду юридично грамотну позовну заяву, в якій обґрунтувати відсутність відповідності критеріям ризиковості операції по заблокованій ПН/РК (або кількох однорідних вимог, як правило по одному контрагенту), сформувати вимогу щодо скасування рішень попередніх інстанцій (фіскальних органів) та вимагати реєстрації ПН/РК в ЄРПН. Судові спори з розблокування дуже різняться строками їх розгляду залежно як від територіального критерію, так і завантаженості судів. Єдиним позитивним моментом судових спорів з даних питань є те, що переважна їх більшість вирішуються на користь платника.
Окремо, слід зазначити, що платники, яким присвоєно статус ризиковості платника з причин відповідності критеріям ризиковості, зокрема п. 8 Порядку №520, теж можуть подавати Повідомлення з поясненнями щодо розблокування ПН, оскаржувати рішення комісій регіонального рівня в адміністративному порядку та центрального рівня в судовому порядку. Проте статистика тут буде трішки інша, зокрема більша кількість відмов та негативних рішень, в тому числі і в судовому порядку. Першим кроком такого платника повинно бути зняття статусу ризиковості платника.
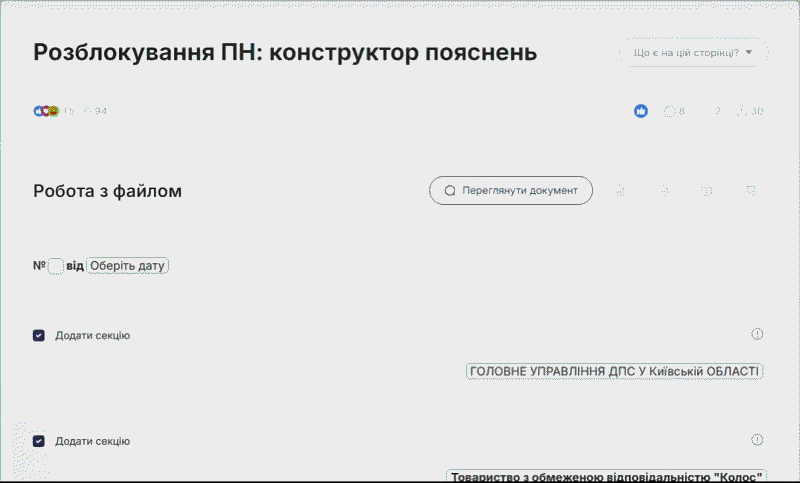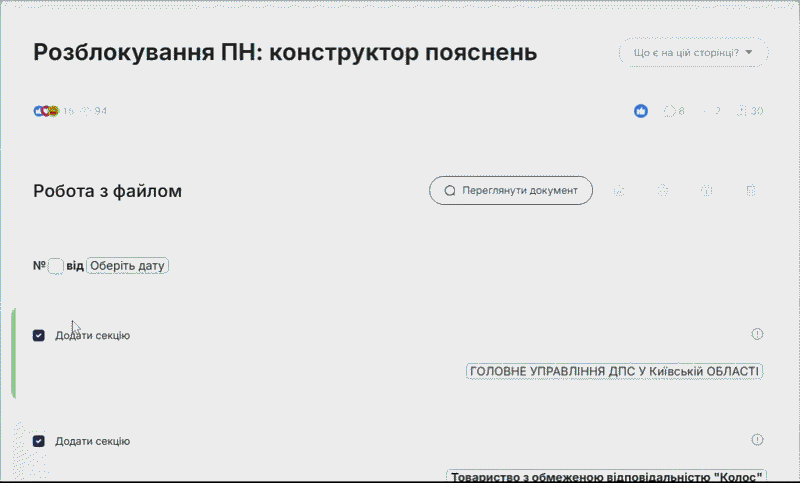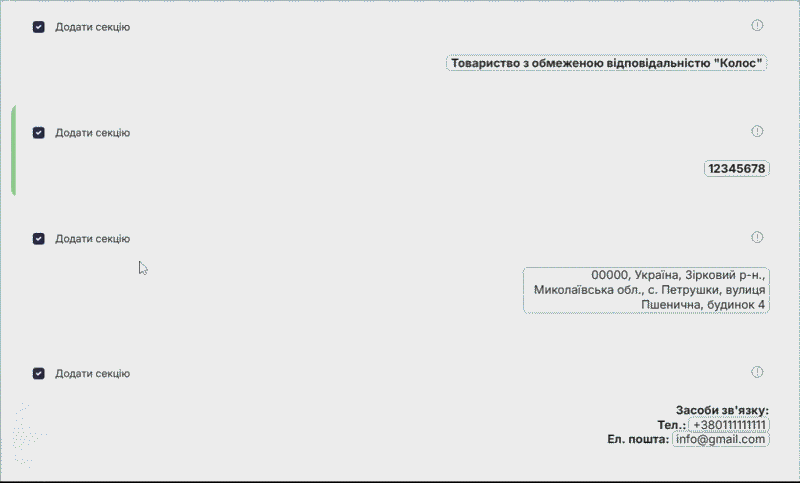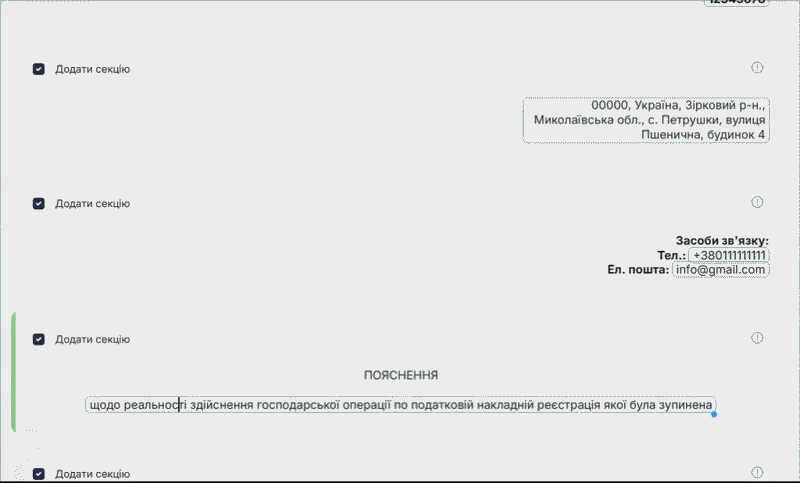
Цей конструктор допоможе швидко створити пояснення для податкової служби у випадку зупинення реєстрації податкової накладної в ЄРПН.
За допомогою конструктора можна:
Отримайте зручний та професійно оформлений документ, що відповідає саме Вашим потребам за декілька хвилин!
Читайте більше:
Реєстрація ПН та РК: строки, штрафи
Як розблокувати ПН і чи обов’язково це робити
Як змінився Порядок блокування ПН: коментар експерта
Штрафи за несвоєчасну реєстрацію / нереєстрацію ПН та РК
Анулювання реєстрації платником ПДВ: підстави та процедура
Режим експортного забезпечення ПДВ: оформлення ПН, РК та відображення у декларації з ПДВ
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною