
ВЛ
Експерт
Віра ЛиснякПровідний експерт з питань ПДВ із понад 20-річним досвідом у сфері оподаткування та спеціаліст зі складних практичних податкових питань


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Режим експортного забезпечення ПДВ при реалізації окремих товарів запрацював з 1 грудня 2024 року. Він полягає у встановленні особливостей здійснення операцій з експорту окремих видів товарів у період воєнного стану. У цій статті розглянемо, як оформлювати податкові накладні, розрахунки коригування до них, а також як відображати в декларації з ПДВ операції у РЕЗ
Перелік товарів, на які поширюється РЕЗ визначений ст. 19-2 Закону України від 16.04.1991 №959-XII «Про зовнішньоекономічну діяльність» (далі – Закон №959), а також продубльований у Постанові КМУ від 29.10.2024 №1261.
Так, під дію РЕЗ підпадають види продукції, що класифікуються за такими кодами УКТЗЕД:
РЕЗ не застосовується до операцій з вивезення за межі митної території України в митному режимі експорту окремих видів товарів, які:
Особливості обкладення ПДВ операцій з експорту товарів_РЕЗ визначено в п. 97 підрозд. 2 розд. XX Податкового кодексу України (далі – ПКУ). Розглянемо правила оформлення ПН_РЕЗ.
Правило 1. ПН має бути оформлена та зареєстрована в ЄРПН до дати оформлення митної декларації (далі – МД)
ПН_РЕЗ має бути зареєстрована в ЄРПН до подання митної декларації для митного оформлення товарів_РЕЗ. Тобто, митна декларація не буде оформлена, поки не буде зареєстрована ПН_РЕЗ.
Слід мати на увазі, що ПН_РЕЗ може бути заблокована. Тобто, така ПН проходить моніторинг на відповідність критеріям ризиковості. І поки ПН не буде розблокована і зареєстрована в ЄРПН, експортувати товари_РЕЗ не вдасться (МД не оформлять).
Ознаки безумовної реєстрації ПН_РЕЗ наведені у пп. 3-1 п. 3 Порядку зупинення реєстрації податкової накладної / розрахунку коригування в Єдиному реєстрі податкових накладних, затвердженого постановою КМУ від 11.12.2019 №1165. Такі ознаки безумовної реєстрації ПН визначено окремо для експортерів – виробників такої продукції та для трейдерів, тобто осіб, які закупають таку продукцію на території України і надалі її експортують.
Квитанція щодо прийняття / неприйняття або зупинення цієї ПН може надходити протягом трьох операційних днів із дня подання ПН на реєстрацію. Тому ПН варто направляти на реєстрацію в ЄОПН з урахуванням такого проміжку часу. Тим більше, що ПН_РЕЗ може бути заблокована, і тоді доведеться розблокувати її в загальному порядку.
Правило 2. На кожен вид товару_РЕЗ оформлюється окрема ПН_РЕЗ
За кожним кодом УКТЗЕД товару виписується окрема ПН. Тобто, в ПН_РЕЗ може бути тільки один рядок.
Навіть якщо код УКТЗЕД один (наприклад, постачається одночасно пшениця 3-го та 6-го класів), але ціна продукції різна, то складаються окремі ПН.
Правило 3. Якщо МД не оформлена, то ПН_РЕЗ автоматично скасовується
Якщо з дати реєстрації ПН_РЕЗ минуло 30 календарних днів і на такі товари не оформлено МД, реєстрація такої ПН в ЄРПН автоматично скасовується.
Правило 4. База оподаткування має бути не нижча за мінімальні експортні ціни
Експорт товарів_РЕЗ дозволено за умови, що експортна ціна, зазначена в ЗЕД-контракті, є не нижчою від мінімально допустимих експортних цін. Тому пп. 97.3 підрозд. 2 розд. XX ПКУ передбачено, що базою оподаткування для оформлення експортної ПН буде договірна (контрактна) вартість, але не менша за мінімальні ціни, визначені за офіційним курсом НБУ, що діє на 0 годин дня реєстрації ПН.
Порядок затвердження мінімальних цін Кабмін визначив постановою від 20.08.2024 №944 (далі – Постанова №944). Такі мінімальні ціни встановлює Мінагрополітики в доларах США за 1 кг.
Мінагрополітики кожного місяця на своєму сайті оприлюднює накази, якими затверджені мінімальні експортні ціни на товари_РЕЗ. Ознайомитися з ними можна за посиланням. Такі ціни застосовуються з дня, що настає за днем їх розміщення на сайті Мінагрополітики. До моменту розміщення нових цін діють мінімальні ціни, затверджені на попередній місяць.
Правило 4. Ставка ПДВ в ПН_РЕЗ залежить від обсягу поверненої валютної виручки
Ставка ПДВ, за якою оформлюється ПН_РЕЗ залежить від відсотка повернення валютної виручки в Україну, отриманої від експорту таких товарів (пп. 97.2 підрозд. 2 розд. XX ПКУ).
Цей відсоток розраховується за даними операцій з експорту таких товарів, здійснених платником протягом 12 останніх календарних місяців, за якими за інформацією, отриманою ДПС від НБУ, уже спливли граничні строки розрахунків.
Порядок розрахунку частки неотриманих грошових коштів за операціями з експорту окремих видів товарів затверджено постановою КМУ від 25.10.2024 №1216 (далі – Порядок №1216). Формула для розрахунку обсягу неповерненої виручки наведена п. 6 Порядку №1216.
Якщо відсоток поверненої валютної виручки за останні 12 місяців становить:
Простими словами, визначається співвідношення між тим, скільки товарів окремого виду було експортовано за останні 12 місяців, і тим, скільки цих товарів не оплатили покупці (хоча строк розрахунку, установлений НБУ, уже настав).
Слід розуміти, що експортеру не потрібно самостійно розраховувати відсоток неповерненої виручки. Інформація про те, чи має право експортер оформлювати ПН за ставкою 0% або 14 (20)% він бере із меню «РЕЗ» розділу «СЕА ПДВ» електронного кабінету.
Отже, якщо у розділі РЕЗ електронного кабінету стоїть «Так», то такий платник оформлює ПН_РЕЗ за ставкою 0%. Якщо ж у цьому розділі зазначено «Ні», тоді ПН_РЕЗ складається за ставкою 14 або 20%.
Нагадаємо, ставка 14% застосовується до таких товарів:
Ставка 20% застосовується до таких товарів:
Для ПН_РЕЗ визначений окремий електронний ідентифікатор форми – J1211001. Ця форма нічим не відрізняється від звичайної ПН, але у ній вже проставлені деякі реквізити (тип причини невидачі платнику, умовний ІПН покупця, одиниця виміру товару).
Як оформлювати заголовну частину ПН_РЕЗ?
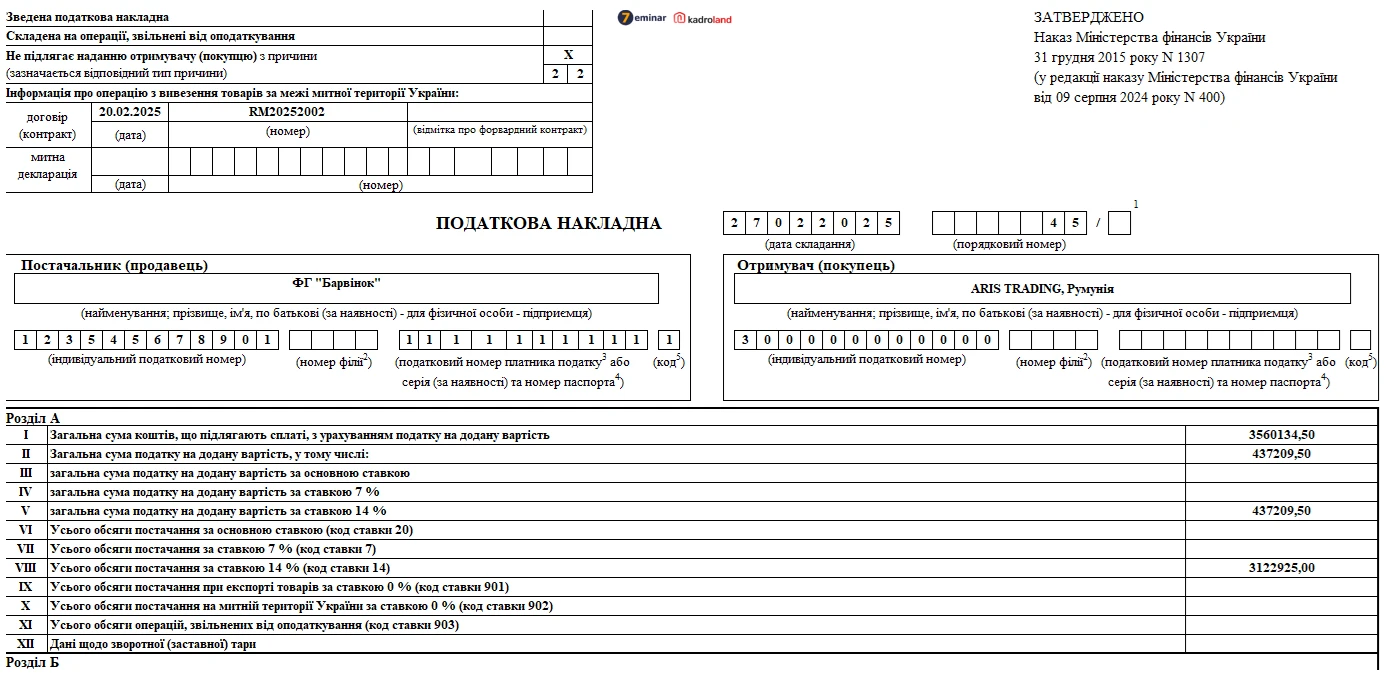
У верхньому лівому куті накладної проставляється позначка «Х» і тип причини невидачі покупцю – «22». При цьому з однією датою та з однаковим порядковим номером не може бути складено дві чи більше ПН із типом причини «22».
Таблиця «Інформація про операцію з вивезення товарів за межі митної території України» заповнюється в такому порядку:
Якщо ПН_РЕЗ складається за ставкою 0%, то в другій частині її порядкового номера зазначається код «7». Якщо на дату оформлення експортер не має права на застосування нульової ставки ПДВ, а складає її за ставкою 14% або 20%, тоді в другій частині порядкового номера він нічого не проставляє.
У рядку «Отримувач (покупець)» вказується найменування покупця і через кому країна, в якій він зареєстрований, а в полі "індивідуальний податковий номер" цього рядка – умовний ІПН «300000000000». Рядки «Податковий номер платника податку...» і «Код» не заповнюються.
Як оформити табличну частину ПН_РЕЗ?
У графі 2 «Опис (номенклатура) товарів / послуг продавця» зазначається найменування товару, що експортується.
У графі 3.1 наводиться код УКТЗЕД товару, що експортується. Тут варто вказувати 10-значний код УКТЗЕД. Адже дані ПН мають відповідати даним МД, а в МД зазначається повний, а не скорочений код товару. Якщо при оформленні МД митники вкажуть інший код, ніж був зазначений у ПН_РЕЗ, то експортер зможе при оформленні РК його змінити.
Графу 3.2.2 заповнюють (проставляють у ній позначку «Х») тільки експортери, які є безпосередніми виробниками товарів, що експортуються. Якщо товар експортує не виробник, то позначку у цій графі він не ставить.
Графи 3.2.1 і 3.3 не заповнюються.
Графи 4 та 5 у ПН_РЕЗ заповнюються автоматично. Тобто в графі 4 завжди буде одиниця виміру «кг», а в графі 5 – умовне позначення одиниці виміру «0301».
У графі 6 зазначається кількість товару (у кг), що підлягає митному оформленню.
У графі 7 відображається ціна товару відповідно до умов зовнішньоекономічного договору (контракту). При цьому така ціна не може бути нижчою за офіційно визначену мінімальну ціну.
Як зазначають податківці (див. лист ДПС від 15.11.2024 №31717/7/99-00-21-03-02-07), ціна постачання одиниці товару наводиться в гривнях із копійками. Але цей показник може мати більше, ніж два знаки після коми.
Зверніть увагу! Якщо товар експортується за форвардним контрактом (поле «відмітка про форвардний контракт» містить позначку «Х»), ціна постачання не може бути меншою за мінімально допустиму експортну ціну для відповідного коду товару, перераховану в гривні за офіційним курсом валюти України до іноземної валюти, установленим НБУ на 0 годин дня підписання форвардного контракту (зазначається в полі «дата» в рядку «договір (контракт)». Якщо на дату підписання форвардного контракту інформація про встановлення мінімально допустимих експортних цін відсутня, ціна постачання не може бути меншою за мінімально допустиму експортну ціну для відповідного коду товару, перераховану в гривні за офіційним курсом валюти України до іноземної валюти, установленим НБУ на 0 годин дня реєстрації ПН_РЕЗ в ЄРПН.
У графі 8 зазначається код ставки. Оскільки для товарів_РЕЗ передбачено три ставки ПДВ (0%, 14% та 20%), у цій графі наводяться відповідно «901», «14» або «20».
Графа 9 не заповнюється.
У графі 10 зазначається обсяг постачання (гр. 6 х гр. 7).
У графі 11 наводиться сума ПДВ (для ставки 14% або 20%). Як зазначають податківці, у цій графі вказується сума в гривнях із копійками.
Цей показник може містити не більше ніж 6 знаків після коми та обчислюється з округленням результату за загальними правилами математики.
Зверніть увагу! У графах, які не заповнюються, нулі, прочерки та інші знаки чи символи не проставляються.
Після реєстрації ПН_РЕЗ на різних етапах у експортера виникає обов’язок щодо складання та реєстрації в ЄРПН розрахунків коригування до ПН_РЕЗ (далі – РК_РЕЗ). Правила оформлення РК_РЕЗ визначені п. 97.4 підрозд. 10 розд. ХХ ПКУ. Роз’яснення податківців щодо оформлення і реєстрації РК_РЕЗ надано в листі ДПС від 15.11.2024№31717/7/99-00-21-03-02-07.
Для коригування операцій з постачання товарів_РЕЗ запроваджено окрему електронну форму РК із ідентифікатором J1211201.
РК_РЕЗ бувають трьох типів, кожен з яких складається на певному етапі експортної операції, а саме:
Варто враховувати, що на всіх етапах коригування показників ПН_РЕЗ не можна змінювати:
Принцип оформлення РК_РЕЗ однаковий для всіх типів таких РК. А саме у розділі Б кожного з типів РК може бути заповнено тільки два рядки:
Обидва рядки складають одну групу коригування. Тобто у гр.2.2 РК_РЕЗ завжди буде 1.
Такий РК складається тільки до початку оформлення МД. Він оформлюється у разі потреби змінити кількісні або вартісні показники ПН_РЕЗ. Наприклад, експортер оформив ПН_РЕЗ, а потім помітив, що у ньому невірно вказана кількість товару або його ціна (як у зв’язку із допущеною помилкою, так і в зв’язку із зміною умов ЗЕД-контракту).
РК_РЕЗ_1 складається з кодом причини коригування «501» (гр. 2.1). Він може бути складений як на збільшення, так і на зменшення обсягу постачання.
За потреби можна оформити декілька РК_РЕЗ_1, але виключно до дати початку митного оформлення.
РК_РЕЗ_1 може бути заблокований. Адже, як і ПН_РЕЗ, його перевіряють на предмет ризиковості. Розблокування РК_РЕЗ_1 здійснюється за загальними правилами.
В декларації з ПДВ РК_РЕЗ_1 окремо не відображається. Його дані одразу враховуються в обсяг постачання при заповненні рядка 2.3 декларації.
Цей РК складається з метою приведення показників ПН_РЕЗ у відповідність із показниками МД, на підставі якої відбулось вивезення товарів за межі України без зміни ставки податку.
Тобто, РК_РЕЗ_2 складається після завершення вивезення за межі МТУ товарів_РЕЗ та подання усіх необхідних додаткових декларацій для митного оформлення за відповідною МД (пп. «б» пп. 97.4 підрозд. 2 розд. ХХ ПКУ).
При цьому, якщо на одну МД (попередню або спрощену) було оформлено декілька додаткових МД, то РК_РЕЗ_2 складається після оформлення останньої додаткової МД, в якій стоїть відмітка про завершення операції експорту. Це код zz84 у рядку 37 додаткової МД.
Якою датою складати РК_РЕЗ_2?
Ні ПК, ні роз’яснення податківців не дають чіткої відповіді на це запитання. Лише зазначається, що такий РК складається після завершення операції з вивезення за межі МТУ товарів_РЕЗ та подання усіх необхідних додаткових декларацій.
На нашу думку, РК потрібно скласти на дату оформлення останньої додаткової МД, що засвідчує факт перетину митного кордону України.
РК_РЕЗ_2 складаються з кодом причини коригування «502» до ПН_РЕЗ, оформлених як за нульовою ставкою ПДВ, так і за ставками 14% або 20%.
При цьому в ЄРПН може бути зареєстрований тільки один РК_РЕЗ_2 (на відміну від РК_РЕЗ_1). І якщо показники ПН_РЕЗ з урахуванням поданого на реєстрацію РК_РЕЗ_1 не відповідають показникам МД, такий РК_РЕЗ_2 не зареєструють. Тобто, в РК_РЕЗ_2 зазначається кількість та ціна, зазначені у додаткових МД.
РК_РЕЗ_2 не може бути заблокований (на відміну від РК_РЕЗ_1). Після реєстрації РК_РЕЗ_2 в ЄРПН подальше коригування кількісних і вартісних показників ПН_РЕЗ не дозволяється.
У разі складання РК_РЕЗ_2 завершується заповнення блоку «Інформація про операцію з вивезення товарів за межі митної території України» у верхній лівій частині документа. А саме: у полі «митна декларація» вказується дата і номер МД.
Це означає, що РК_РЕЗ_2 складається до ПН_РЕЗ завжди (на відміну від РК_РЕЗ_1). Адже, навіть якщо не змінюється ні кількість, ні ціна, то в РК_РЕЗ_2 мають бути зазначені як мінімум реквізити МД (дата і номер).
Даті та номер якої саме МД слід зазначати у РК)РЕЗ_2?
Відповідь на це питання податківці надали у Листі від 24.02.2025 №162/2199-00-24-01-03-02. Так, у разі здійснення митного оформлення окремих видів товарів на підставі:
РК_РЕЗ_3 складають тільки експортери, які оформлювали ПН_РЕЗ за ставкою 14 або 20%. Адже цей РК складається виключно для зміни ставки ПДВ. Якщо ПН_РЕЗ була оформлена за ставкою 0%, то РК_РЕЗ_3 до неї не складається.
Отже, окрім зміни ставки податку і суми податку, інші показники ПН_РЕЗ не коригується.
Підставою для складання РК_РЕЗ_3 є отримання інформації про завершення розрахунків платників податків за операціями з експорту товарів_РЕЗ.
Після завершення розрахунків за відповідною операцією банк протягом трьох робочих днів надсилає в ДПС відповідне Повідомлення.
Тобто платник ПДВ має скласти РК_РЕЗ_3 після отримання Повідомлення в електронному кабінеті.
У РК_РЕЗ_3 зазначається код причини коригування «503».
В ЄРПН може бути зареєстровано тільки один РК_РЕЗ_3. Реєстрація РК_РЕЗ_3 в ЄРПН не зупиняється.
Коригування ПН_РЕЗ після складання РК_РЕЗ_3 вважається завершеним і надалі не здійснюється.
Розглянемо на умовному числовому прикладі приклади оформлення ПН_РЕЗ та РК_РЕЗ.
Приклад
ФГ «Барвінок» 20.02.2025 уклало з нерезидентом (ARIS TRADING, Румунія) контракт №RM20252002 на постачання 500 000 кг зерна пшениці власного виробництва за договірною ціною 0,15 дол/кг на умовах СРТ. Мінімальна експортна ціна, установлена Наказом Мінагрополітики від 10.02.2025 №765, для умов поставки СРТ становить 0,108 дол/кг.
ФГ не має право оформлювати ПН_РЕЗ за ставкою 0% (в електронному кабінеті у розділі «РЕЗ» зазначено «Ні»). Тому ПН складається за ставкою 14%.
ПН_РЕЗ №45 оформлена 27.02.2025 року. Станом на цю дату курс НБУ становить 41,6390 грн за 1 дол США.
Попередня МД №25UA400050014054U9 була оформлена 03.03.2025 року.
10.03.2025 було завершено митне оформлення. Згідно з даними додаткової МД кількість експортованого товару зменшилась до 498 565 кг. Курс НБУ на дату завершення митного оформлення становить 41,4733 грн за 1 дол. США.
02.04.2025 року ФГ отримало в електронний кабінет Повідомлення про завершення розрахунків за експортною операцією. Тому цією датою воно оформило РК_РЕЗ_3. Курс валют, установлений на дату оформлення РК_РЕЗ_3, при складанні такого РК не враховується. Тобто ціна товару в РК_РЕЗ_3 не коригується.
Покажемо, як заповнити ПН_РЕЗ та РК_РЕЗ по таким операціям.
Фрагмент зразка
ПН_РЕЗ відображається в декларації у звітному періоді, на який припадає дата оформлення митної декларації (далі – МД), що засвідчує факт перетину митного кордону України, незалежно від дати складання ПН_РЕЗ на вказану операцію (пп. 97.5 підрозд. 2 розд. ХХ ПКУ).
Тобто, якщо, наприклад, ПН_РЕЗ була оформлена в лютому 2025 року, але митне оформлення було завершено в березні 2025-го, то в декларації за лютий така ПН не відображається. Її потрібно буде відобразити в декларації за березень.
Для операцій у РЕЗ у декларації передбачені спеціальні рядки: 2.3.1, 2.3.2 та 2.3.3. Вони заповнюються залежно від ставки ПДВ, за якою виписується ПН_РЕЗ:
Слід враховувати, якщо до дати початку митного оформлення до ПН_РЕЗ був складений РК_1, то рядках 2.3.1, 2.3.2 або 2.3.3 відображається обсяг постачання з урахуванням такого РК. Якщо таких РК було декілька, тоді береться обсяг постачання з рядка 2 останнього РК_1.
Зверніть увагу! У разі заповнення рядків 2.3.1, 2.3.2 або 2.3.3 подання додатків до декларації не передбачається.
РК_РЕЗ_1 у декларації окремо не відображається. Йог показники враховуються у рядку 2.3.1, 2.3.2 або 2.3.3 при відображенні обсягів постачання та суми ПДВ
РК_РЕЗ_2
Для відображення коригування обсягів постачання та сум ПДВ на підставі РК_РЕЗ_2 призначено рядок 7.2 «Коригування обсягів постачання та податкових зобов’язань за операціями з вивезення за межі митної території України у митному режимі експорту окремих видів товарів».
До цього рядка передбачено три рядки, в яких коригується обсяг постачання та сума ПДВ, вказані в рядках 2.3.1 2.3.2 або 2.3.3, а саме:
РК_РЕЗ_3
У разі складання РК_РЕЗ_3 на зміну ставки ПДВ з 14% або 20% на ставку 0% заповнюються рядки 7.2.2 (якщо ставка змінюється з 20% на 0%) або 7.2.3 (якщо ставка змінюється з 14% на 0%).
При цьому в рядках 7.2.2 або 7.2.3 колонка А не заповнюється, заповнюється тільки колонка Б (із знаком «–»), оскільки в цьому разі коригування обсягу операції не здійснюється, а коригується тільки сума нарахованого податку.
У разі заповнення рядків 7.2.2 або 7.2.3 для зміни ставки ПДВ також слід заповнити таблицю 1.3 додатка 1.
Наведемо порядок заповнення декларації у таблиці (умовні дані наведені у наведеному вище прикладі).
Таблиця, (грн)
Звітний період | Рядок 2.3.3 декларації * | Рядок 7.2.3 декларації | ||
Колонка А | Колонка Б | Колонка А | Колонка Б | |
1 | 2 | 3 | 4 | 5 |
Березень 2025 року | 3 122 925* | 437 210* | –21 355** | –2 990** |
Квітень 2025 року | – | – | – | –434 220*** |
* Тут відображається обсяг постачання та сума ПДВ з ПН_РЕЗ (заокруглюємо до 1 грн). ** Тут відображаємо дані із РК_РЕЗ_2 (заокруглюємо до 1 грн). 4 Тут відображаємо дані із РК_РЕЗ_3 (заокруглюємо до 1 грн). | ||||
Віра ЛИСНЯК, консультант з питань оподаткування та бухгалтерського обліку
Статті на тему:
Як розблокувати ПН / РК: алгоритм дій
Реєстрація податкових накладних 2025
Виправлення помилок у податкових накладних
Нові коди ознак ризиковості: аналіз експерта наказу ДПС №195
Розгляд скарг про відмову в реєстрації ПН / РК у режимі відеоконференції
Режим експортного забезпечення товарів (РЕЗ): що це таке і коли він почне працювати
Зведена компенсуюча податкова накладна з типом причини «13»: заповнення та зразок
Президент вніс до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. ВРУ проголосувала за продовження воєнного стану та загальної мобілізації загалом і в цілому і вже 26 жовтня закону були підписані Президентом

ДПС України надала індивідуальну податкову консультацію щодо того, чи є відокремлені підрозділи іноземних компаній (представництва), які не мають статусу юридичної особи, платниками внеску на підтримку працевлаштування осіб з інвалідністю згідно з оновленими нормами Закону України від 21.03.1991 № 875-ХІІ (із змінами, внесеними Законом від 15.01.2025 № 4219-IX)
Оподаткування ПДВ у сфері перевезень через автостанції має свої особливості. Автостанція оподатковує лише автостанційний збір та плату за послуги з попереднього продажу квитків, тоді як вартість проїзду перераховується перевізнику і не включається до бази ПДВ автостанції. Перевізник складає податкову накладну на повну вартість послуг перевезення, зазначаючи «Неплатник» у графі покупця та умовний ІПН «100000000000»
ДПС України розглянула звернення товариства з обмеженою відповідальністю (платника єдиного податку третьої групи) щодо податкових наслідків зменшення статутного капіталу шляхом передачі земельних ділянок єдиному учаснику-резиденту. Учасник планує отримати назад частину землі за балансовою вартістю, хоча її ринкова вартість на момент повернення є вищою за первісний внесок
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року
При здійсненні платником податку операції з повернення (передачі) власнику (споживачу) товару після проведення гарантійного ремонту об’єкта оподаткування ПДВ не виникає, а тому, обов’язок щодо нарахування податкових зобов’язань з ПДВ у такого платника за вказаною операцією відсутній. При цьому, операції платника податку з надання послуг із проведення гарантійного ремонту товарів є об’єктом оподаткування ПДВ. База оподаткування таких операцій визначається виходячи із вартості таких послуг, які оплачуються виробником товарів, щодо яких проводився гарантійний ремонт
Уряд фіналізував зміни до правил бронювання, однак питання врахування працівників з іншими підставами для відстрочки залишається важливим для роботодавців. Раніше в проєкті змін ішлося про те, що таких працівників можуть виключити з розрахунку квоти бронювання, що зменшило б кількість доступних броней. За останнім повідомленням прем’єр-міністра, в ухваленій редакції їх продовжать враховувати в квоті. Оскільки текст постанови ще не оприлюднений, підприємствам варто стежити за офіційними змінами та бути готовими переглянути розрахунок ліміту бронювання
У Держбюджеті-2027 пропонують обмежити зарплати держслужбовців сумою 80 000 грн на місяць. Відповідну правку №1003 до законопроєкту має представляти та відстоювати народний депутат Данило Гетманцев. Водночас Бюджетний комітет підтримав правку про підвищення зарплат військовим. Остаточні рішення залежатимуть від подальшого розгляду законопроєкту №16000 у Верховній Раді
Запуск е-Акцизу перенесли з 1 листопада 2026 року на 1 липня 2027 року. До цієї дати бізнес матиме додатковий час для технічної підготовки, а електронна система працюватиме в тестовому режимі. Водночас виробникам, імпортерам і продавцям підакцизної продукції варто врахувати нові строки реєстрації в системі та підготуватися до переходу з паперових акцизних марок на електронне маркування
Законодавці планують 26.10.206 продовжити воєнний стан до 05:30 29 січня 2027. А отже час переглянути норму робочого часу. У статті ви знайдете таблиці із фінальними нормами робочого часу на 2026 рік. Користуйтеся оновленими показниками та фіксуйте їх у локальних документах
У разі зміни місцезнаходження юридичної особи, місця проживання ФОП або місця здійснення оптової торгівлі пальним зі зміною адміністративного району змінюється й порядок зарахування плати за ліцензію до місцевого бюджету. Куди саме сплачувати кошти, залежить від виду ліцензії та наявності місць оптової торгівлі пальним. Також суб’єкт господарювання має протягом 30 календарних днів подати заяву про внесення змін до відомостей у відповідному реєстрі ліцензіатів
Міноборони повідомляє, що планові технічні роботи в системах Мін’юсту завершено. У Резерв+ знову доступне оформлення відстрочок, пов’язаних із наявністю дітей, доглядом за близькими та статусом родини захисника чи захисниці
Окремі категорії працівників мають право на пільги під час надання відпусток: подовжену щорічну відпустку, додаткові оплачувані дні відпочинку або відпустку без збереження зарплати. Такі гарантії передбачені Законом України «Про відпустки» та залежать від статусу працівника, сімейних обставин і наявності дітей. Розглянемо, хто може скористатися пільгами та на яку тривалість відпустки має право
В Україні відновлюють конкурсні процедури для вступу на державну службу та службу в органах місцевого самоврядування. Законопроєкт №13478-1, ухвалений Верховною Радою у другому читанні 26 жовтня 2026 року, передбачає нові правила конкурсного відбору, запровадження внутрішніх конкурсів і обмеження строків перебування на посадах, на які призначили без конкурсу під час воєнного стану. Також змінюються строки подання документів, оприлюднення кадрових рішень і вимоги до професійного добору держслужбовців
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
Чи обов'язково подавати в податкову повідомлення про втрату та пошкодження документів, внаслідок воєнних дій ст. 44.5 ПКУ (через 5 днів, потім акт, висновки комісії через 10 днів). ТОВ на єдиному податку, без ПДВ, КВЕД 68.20. Чи можливо краще відновлювати документи без сповіщення податкової? Та якщо вже подали, то чи буде це на контролі податкової, з подальшою можливою перевіркою, після закінчення строків відновлення документів?
ФОП іде з декрету в декрет, за себе ЄСВ не сплачувала – користувалась пільгою. Проте 3 місяці перед відкриттям лікарняного та в місяць лікарняного ЄСВ було сплачено. Після надання заяви-розрахунку, ПФ відхилив її та надав відповідь, що місяці, в які ЄСВ було сплачено фондом як роботодавцем – виключаються із розрахунку, в тому числі й ті, де ФОП сплачувала внески за себе сама. Не можу зрозуміти, платити ЄСВ ФОПу за себе, чи ні, враховуються ці суми в розрахунок? Як діяти правильно?
Кабмін постановою від 23 жовтня 2026 року №1323 спростив механізм отримання та використання допомоги на енергонезалежність для ФОПів і малого бізнесу. Відтепер кошти перераховуватимуть не обов’язково на Дія.Картку, а на спеціальний поточний рахунок у банку за IBAN. Також скасовано перелік МСС-кодів, за якими дозволялося витрачати допомогу: оплатити енергообладнання, його монтаж, підключення чи налаштування можна буде безпосередньо з рахунку постачальнику або підряднику на підставі підтвердних документів. Водночас уточнено, які саме ФОПи та юридичні особи можуть отримати допомогу

Учасники бойових дій мають право на дострокову пенсію за віком: чоловіки – після досягнення 55 років за наявності щонайменше 25 років страхового стажу, жінки – з 50 років за стажу не менше 20 років. Таку пенсію можуть призначити незалежно від того, чи продовжує людина працювати або проходити військову службу. Також законодавство передбачає право на достроковий вихід на пенсію для окремих категорій членів сімей загиблих захисників

