Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Перевірки, штрафи
13.10.2025
Контрольна закупка у ФОП: дія підприємця
Контрольна закупка – один із найпоширеніших інструментів фактичних перевірок бізнесу, який податківці застосовують для виявлення порушень у видачі чеків чи веденні обліку. Проте після знакового рішення Верховного Суду у справі №420/5541/23 правила гри змінилися – тепер будь-яка закупка без належних документів може бути визнана незаконною, а штрафи скасовані. Підприємцям варто знати свої права та порядок дій, щоб захистити бізнес від неправомірних перевірок
Що таке контрольна закупка і чому це важливо
Контрольна закупка – це метод податкової перевірки, коли інспектор ДПС таємно купує товар або послугу у підприємця під виглядом звичайного покупця. Мета – перевірити видачу фіскального чека та правильність ведення обліку.
Фактична перевірка починається саме з контрольної закупки (ст. 80 Податкового кодексу України, далі – ПКУ). Важлива особливість: така перевірка проводиться без попередження, в будь-який момент роботи вашого бізнесу.
Право на проведення контрольних розрахункових операцій закріплено в п. 20.1.11 ПКУ. Однак до недавнього часу процедура була врегульована поверхнево, що давало податківцям широке поле для зловживань.
Революційне рішення Верховного Суду: справа №420/5541/23
Наприкінці 2023 року відбулася знакова подія для всіх підприємців України. Верховний Суд розглянув справу ФОП, якому після контрольної закупки техніки виписали штраф майже на 1 мільйон гривень за невидачу чека та відсутність обліку товарних запасів.
Хронологія справи | |
Перша інстанція | Суд став на бік податкової, підтримавши законність штраф |
Апеляційна інстанція | ФОП не здався та подав апеляцію. Суд поставив податковій три ключових питання, на які вона не змогла відповісти |
Касаційна інстанція | Верховний Суд повністю підтримав позицію апеляції та скасував штраф, встановивши нові правила для всіх контрольних закупок |
Три питання, які руйнують незаконні штрафи
Верховний Суд сформулював три обов’язкові вимоги до контрольної закупки. Невиконання хоча б однієї з них робить всю перевірку незаконною:
Звідки гроші на закупку?
Податковий інспектор повинен документально підтвердити джерело коштів для контрольної закупки. Це мають бути бюджетні кошти з відповідними квитанціями про витрати. Інспектор не може використовувати особисті гроші – це пряма вказівка Верховного Суду.
Що перевіряти: вимагайте документи про виділення коштів з бюджету на проведення контрольної операції.
Де акт контрольної закупки?
Має бути складений детальний акт проведення контрольно-розрахункової операції з обов’язковими реквізитами:
- точна дата та час закупки;
- сума операції;
- детальний перелік придбаного товару;
- підписи відповідальних осіб.
Що перевіряти: наявність акта з усіма деталями операції. Без цього документа закупка вважається недоведеною.
Де документи на повернення товару?
Товари, отримані під час контрольної закупки, підлягають поверненню платнику в непошкодженому вигляді (п. 20.1.11 ПКУ). Це повернення має бути документально оформлене.
Що перевіряти: заява на повернення товару та акт приймання-передачі з вашим підписом.
Покрокова інструкція дій під час контрольної закупки
Крок 1: Під час «покупки» |
|
Крок 2: При оголошенні про перевірку |
|
Крок 3: Вимагайте документи |
|
Крок 4: Фіксуйте все |
|
Крок 5: Повернення товару |
|
Типові порушення податкової під час контрольних закупок
Порушення 1: Використання особистих коштів інспектора | Інспектори часто купують товар за власні гроші, а потім намагаються компенсувати витрати. Це незаконно |
Порушення 2: Відсутність належного оформлення | Контрольна закупка проводиться «на словах», без складання актів та протоколів |
Порушення 3: Невідповідність часу | В акті перевірки вказують один час, а фактично закупка відбулася в інший |
Порушення 4: Фальсифікація документів | Документи про контрольну закупку складаються «заднім числом» вже після початку перевірки |
Розмір штрафів та як їх оскаржити
Штрафи за результатами контрольної закупки:
За невидачу чека |
|
За відсутність обліку товарних запасів |
|
За порушення порядку проведення розрахунків |
|
Алгоритм оскарження:
- Адміністративне оскарження – протягом 10 днів подайте скаргу до вищого органу ДПС.
- Судове оскарження – протягом 1095 днів з дня отримання рішення подайте позов до адміністративного суду.
- Посилання на рішення ВС – обов’язково вкажіть справу №420/5541/23 як прецедент.
Що не може вимагати податкова на фактичній перевірці
Важливо знати межі повноважень інспекторів. На фактичній перевірці вони НЕ мають права вимагати:
- виписки з банківських рахунків;
- книгу обліку доходів та витрат;
- первинні документи (договори, накладні);
- податкову звітність;
- документи за періоди, що не стосуються дня перевірки.
Всі ці документи можуть вимагатися тільки під час документальної планової або позапланової перевірки з відповідними підставами.
Джерело: Команда адвокатів Богдана Янківа
Матеріали на сайті https://7eminar.ua можуть містити роз’яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Відпустка, відпускні
20.10.2026
До 30 жовтня – подаємо до ПФУ документи на компенсацію «чорнобильських» відпусток
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
Відпустка, відпускні
20.10.2026
Чорнобильські відпустки на 2027 рік: документи для ПФУ та нова форма графіка
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

ЗЕД
20.10.2026
Нові правила відправлення посилок до ЄС з 1 листопада: збір 2 € та цифрові ідентифікатори товарів
З 1 листопада 2026 року для міжнародних поштових відправлень до країн ЄС анонсовано нові вимоги, які вплинуть на українських підприємців, інтернет-магазини та продавців на маркетплейсах і в соцмережах. Серед ключових змін – додатковий збір за митну обробку та вимоги до цифрових ідентифікаторів товарів (PID). Розповідаємо, які платежі можуть зрости, як розраховуватимуть збір і що потрібно врахувати під час оформлення посилок
Податкова та фінзвітність
20.10.2026
Форма №1-ПДВ при перетворенні: що зазначати в полі «Перереєстрація у зв’язку із»
У разі подання реєстраційної заяви платника ПДВ за формою № 1-ПДВ у зв’язку з реорганізацією шляхом перетворення в полі «Перереєстрація у зв’язку із» зазначається відповідна причина – «у зв’язку із перетворенням». При цьому другий аркуш заяви та поле щодо причин реєстрації платником ПДВ або критеріїв відповідності вимогам розділу V ПКУ не заповнюються
Документообіг, первинні документи
20.10.2026
Позиція ДПС щодо використання цифрового власноручного підпису отриманого через планшет
Суб’єкти господарювання все частіше впроваджують цифрові рішення в операційну діяльність, зокрема розглядають можливість підписання первинних документів (наприклад, актів приймання-передачі чи встановлення обладнання) уповноваженими особами безпосередньо на сенсорних екранах планшетів за допомогою стилуса або пальця (так званий цифровий власноручний підпис). У зв’язку з цим постає важливе питання: чи є такий підпис належним підтвердженням господарської операції для цілей податкового та бухгалтерського обліку?
Е-сервіс
20.10.2026
Допомога у зв’язку з вагітністю та пологами й виплати до року – тепер у «Дії»: Прем'єр-міністр
Оформити допомогу у зв’язку з вагітністю та пологами й виплати на догляд за дитиною до року тепер можна через «Дію». Необхідні дані система збиратиме автоматично, а працівник Пенсійного фонду перевірятиме та погоджуватиме рішення. Розповідаємо, як працюватиме новий сервіс, які суми виплачуватимуть родинам і коли стартує тестування програми «єЯсла»
Нематеріальні активи
20.10.2026
Списання застарілого модуля CRM: бухоблік, ПДВ та додаток РІ
ТОВ планує списати морально застарілий модуль CRM-програми, придбаний 25.11.2025 через зміну законодавчих вимог, та розробити новий модуль. Як відобразити списання старого модуля в бухгалтерському обліку та додатку РІ до декларації з податку на прибуток? Які проведення застосувати та як обліковувати витрати на розроблення нового модуля?

Перевірки, штрафи
20.10.2026
ДПС посилює контроль за дробленням бізнесу: які заходи застосовують податківці
ДПС посилює увагу до схем штучного дроблення бізнесу між кількома ФОПами або компаніями для зменшення податкового навантаження. Спільні приміщення, працівники, бренд чи управління можуть привернути увагу податківців, але самі по собі не доводять порушення. Розглянемо 7 ознак можливого дроблення бізнесу, які ризики це створює та за яких умов податкова може донарахувати зобов’язання
Перевірки, штрафи
20.10.2026
Не подали форму №20-ОПП: які штрафи загрожують і скільки часу має ДПС
Неподання або несвоєчасне подання заяви за формою №20-ОПП може коштувати платнику податків від 340 до 2040 грн залежно від обставин порушення. Штрафи передбачені як за первинне порушення, так і за його повторення протягом року або неусунення. Розповідаємо, які санкції загрожують ФОП і підприємствам та протягом якого строку ДПС може їх застосувати
Перевірки, штрафи
20.10.2026
Понад 30 тисяч листів від Держпраці для роботодавців: про які правопорушення вже знає служба без перевірки
Держпраці Дніпра продовжує надсилати роботодавцям листи-попередження, якщо звітність містить ознаки можливих порушень трудового законодавства. Найбільше таких листів стосується тривалих відпусток без збереження зарплати – 14 217, а ще 6 490 керівникам вказали на отримання зарплати нижче мінімальної. Підставою для таких звернень є інформація, яку ПФУ в обов’язковому порядку передає Держпраці. Розповідаємо, про які саме порушення трудового законодавства Пенсійний фонд повідомляє контролюючі органи
Заборгованість
20.10.2026
Автоматичне стягнення податкових боргів – як працює система у 2026 році
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати

Ліцензії та дозволи
20.10.2026
Зміна організаційно-правової форми та ліцензії на зберігання пального: ключові правила для бізнесу від ДПС
Через втрату чинності Господарським кодексом України (відповідно до Закону України від 09.01.2025 № 4196-IX) чимало суб’єктів господарювання зобов’язані прийняти рішення про припинення діяльності у формі приватних підприємств та здійснити їх перетворення на товариства з обмеженою відповідальністю (ТОВ). У зв’язку з цим у компаній, які володіють нафтобазами та газонаповнювальними станціями, виникає закономірне питання: що буде з чинними ліцензіями на право зберігання пального та чи потрібно їх переоформлювати?
Охорона праці
20.10.2026
Повітряна тривога на роботі: чи можна працювати без укриття та що зміниться з 4 грудня
З вересня 2026 року діють нові правила роботи підприємств під час повітряних загроз. За яких умов бізнес може працювати під час «жовтого» рівня, коли роботу потрібно зупинити та чи достатньо наказу керівника, якщо на підприємстві немає укриття? У статті пояснюємо вимоги до безпеки працівників і відвідувачів, розбираємо право працівника відмовитися від небезпечної роботи та наводимо покроковий алгоритм дій до 4 грудня 2026 року

Готівкові кошти, розрахунки
20.10.2026
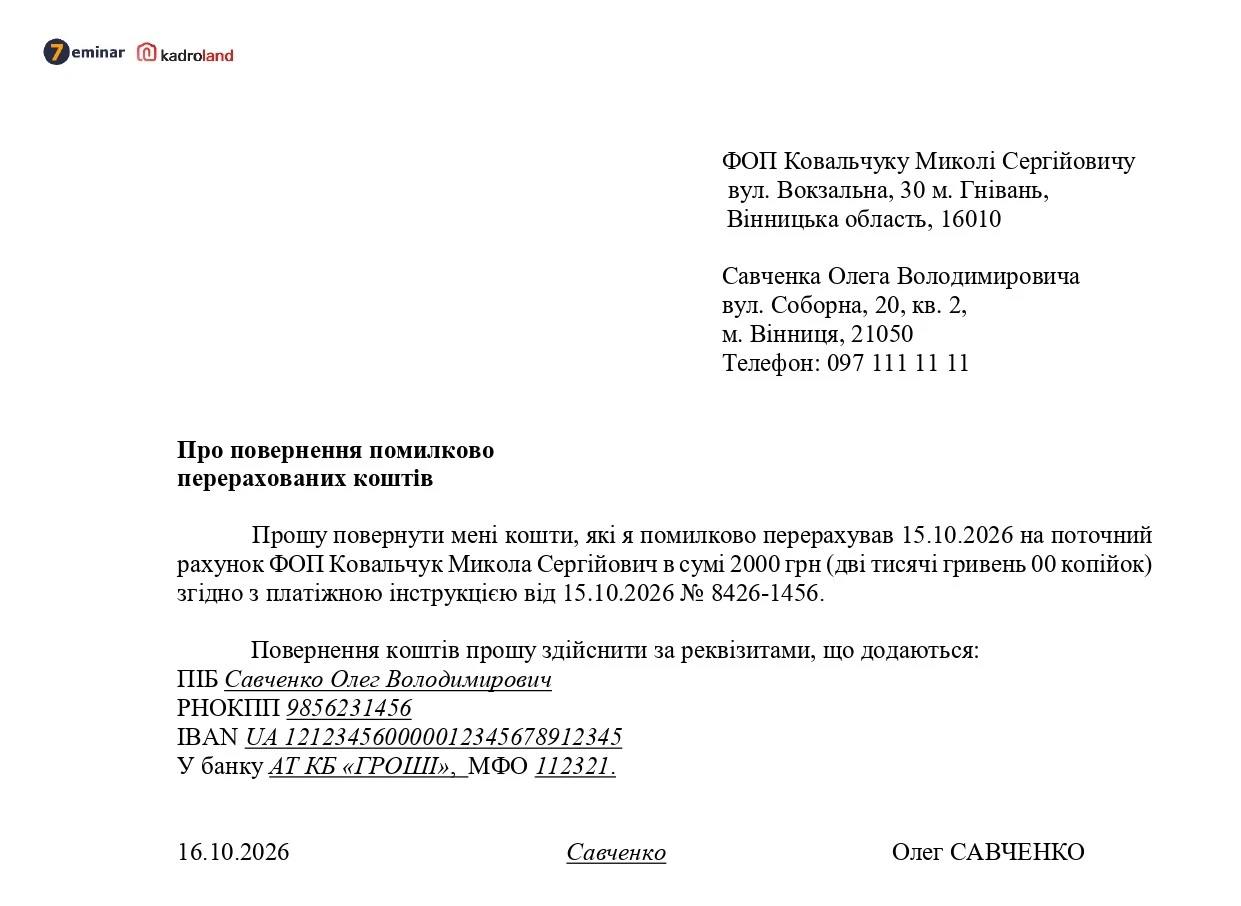
Чи включається до складу доходу ФОП сума кредиту у 2026 році
Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ

Медицина
20.10.2026
До 1 грудня погодьте перелік працівників на медогляд: алгоритм для роботодавця від Держпраці
Роботодавці зобов’язані організовувати обов’язкові медогляди для окремих категорій працівників і оплачувати їх власним коштом. До 1 грудня потрібно сформувати та погодити з Держпраці перелік працівників, які проходитимуть медогляди наступного року. Розповідаємо, хто підлягає обстеженню, як його організувати та чому не можна допускати до роботи працівників без медогляду
ПДФО
20.10.2026
Навчання працівника за кошти роботодавця у 2026 році: що з оподаткуванням
Роботодавець може оплачувати навчання працівника без оподаткування, якщо дотримано вимог Податкового кодексу України. У 2026 році неоподатковуваний ліміт становить 25 941 грн за кожен місяць навчання, оскільки мінімальна зарплата на 1 січня встановлена на рівні 8 647 грн. Йдеться про оплату навчання працівника в українському закладі вищої або професійно-технічної освіти. Якщо вартість навчання перевищує встановлений ліміт, оподатковується лише сума перевищення як додаткове благо. При цьому ПДФО та військовий збір із оподатковуваної частини нараховує й сплачує роботодавець як податковий агент, тому працівнику окремо декларувати такий дохід не потрібно