
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Інше
04.03.2026
Нерухомість без запису в ДРРП: як перевірити право власності та уникнути ризиків у 2026
У 2026 році багато власників житла, оформленого до 2013 року, можуть зіткнутися з проблемою відсутності запису у Державному реєстрі речових прав (ДРРП). Читайте, як перевірити статус нерухомості, внести дані добровільно та захистити своє майно під час продажу, спадкування чи отримання компенсації. Поради щодо документів, онлайн-реєстрації через «Дію» та юридичного захисту власників
- Нерухомість без запису в реєстрі: що треба перевірити вже зараз
- Що таке ДРРП і чому 2013 рік – ключовий
- Що потрібно для реєстрації
- Куди звертатися власникам майна
- Що отримає власник
- Чому варто внести житло до ДРРП
- Висновки
Нерухомість без запису в реєстрі: що треба перевірити вже зараз
Уявіть ситуацію: ви вирішили продати квартиру, яку отримали ще у 2000-х. Документи на руках, усе зберігалося роками, проблем ніколи не виникало. Покупець знайдений, домовленість є. Але під час перевірки нотаріус повідомляє: у державному реєстрі вашої нерухомості немає. Формально – система її не бачить. Або інший сценарій. Будинок пошкоджено, ви подаєтеся на державну компенсацію – і раптом з’ясовується, що для програми ваш об’єкт «не існує», бо право власності не внесене до електронного реєстру. Починаються запити в архіви, пошук довідок, тижні очікування.
Так виглядає реальність для частини власників житла, оформленого до 2013 року. Право власності є, але в сучасній цифровій системі його може не бути. І саме це створює ризики, про які багато хто дізнається вже в критичний момент.
Власникам житла, збудованого до 2013 року, радять добровільно внести інформацію про свою нерухомість до ДРРП. Йдеться не про обов’язок і тим більше не про ризик втрати права власності, а про додатковий інструмент захисту майна та спрощення доступу до державних сервісів – зокрема до програми компенсації пошкодженого чи знищеного житла.
Поширені у соцмережах твердження про нібито можливу втрату житла без реєстрації у ДРРП не відповідають дійсності. Право власності, набуте законно, не зникає через відсутність запису в електронному реєстрі. Водночас сама реєстрація – це сучасний механізм юридичного підтвердження та захисту цього права.
Що таке ДРРП і чому 2013 рік – ключовий
ДРРП – це єдина державна електронна система, що містить відомості про речові права на нерухоме майно: квартири, будинки, земельні ділянки, нежитлові приміщення.
Реєстр запрацював у 2013 році. Саме тому:
- житло, збудоване після запуску системи, вноситься до реєстру автоматично під час оформлення прав;
- об’єкти, право власності на які оформлювали до 2013 року (через БТІ та паперові документи), можуть бути відсутні у ДРРП.
У таких випадках держава надає можливість добровільно внести ці відомості до електронної бази.
Із 1 січня 2013 року в Україні діє оновлена система державної реєстрації прав на нерухомість. Саме тоді почав функціонувати Державний реєстр речових прав на нерухоме майно.
База, у якій раніше реєстрацію здійснювали бюро технічної інвентаризації (БТІ), стала архівною частиною нового реєстру. Усі права власності та інші речові права, оформлені до 2013 року, залишаються чинними та визнаються державою без додаткових процедур.
Тому власникам нерухомості, право на яку було зареєстроване до 2013 року, не потрібно проходити повторне підтвердження – ані у 2013-му, ані зараз, у 2025 році. Водночас за бажанням вони можуть добровільно внести свої дані до сучасного реєстру. Така процедура є безоплатною.
Що потрібно для реєстрації
Для внесення інформації до реєстру слід мати документ, що підтверджує набуття права власності. Це може бути:
- договір купівлі-продажу,
- свідоцтво про право власності,
- свідоцтво про спадщину
- інший передбачений законом документ.
Крім того, щоб зареєструвати право власності на нерухомість необхідно мати:
- Технічний паспорт – документ, що містить характеристики нерухомого майна.
- Паспорт та реєстраційний номер облікової картки платника податків.
- Документ про оплату адміністративного збору (квитанція). Якщо майно зареєстрували до 01.01.2013, тоді процедура безкоштовна.
- Додаткові документи. Наприклад, якщо нерухомість оформлена на кількох власників, можуть знадобитися їхні підписи та згоди, довідки, засвідчені в установленому законодавством порядку, копії документів тощо.
Якщо оригінали втрачені, пошкоджені або знищені, це не є перешкодою. Закон дозволяє провести реєстрацію на підставі відомостей із архівного реєстру прав власності або паперових матеріалів БТІ.
Куди звертатися власникам майна
Для оформлення потрібно подати заяву на реєстрацію, яка має бути оформлена за встановленою формою в Державному реєстрі речових прав, до Центру надання адміністративних послуг, Державної нотаріальної контори або приватного нотаріуса.
Звернутися можна в межах області, де розташований об’єкт нерухомості.
Якщо майно знаходиться в Автономній Республіці Крим, місті Севастополі, а також у Донецькій, Луганській, Сумській, Дніпропетровській, Запорізькій, Миколаївській, Харківській, Херсонській областях, подати документи дозволено до будь-якого ЦНАПу чи нотаріуса на території України. Із 13 жовтня до цього переліку також додано Чернігівську область.
Внести або актуалізувати інформацію про нерухомість також можна дистанційно через портал «Дія» (за винятком Луганської та Донецької областей). Оформлення заяви онлайн займає орієнтовно до 10 хвилин, а сама процедура реєстрації триває до п’яти робочих днів. Для цього потрібно:
- мати електронний підпис;
- авторизуватися в кабінеті;
- заповнити форму;
- завантажити правовстановлюючі документи, видані до 2013 року;
- підписати заяву КЕП.
Слід врахувати, що під час подання електронної заяви паперовий витяг не формується. Натомість заявник отримує документ в електронному вигляді, який має таку ж юридичну силу, як і паперовий примірник. За потреби його можна роздрукувати та використовувати на рівні з традиційним документом.
Що отримає власник
Після завершення процедури відомості про об’єкт вносяться до Державного реєстру речових прав. Якщо документи подавалися в паперовій формі, їх повертають власнику після реєстрації.
Таким чином, держава гарантує чинність раніше оформлених прав, а також надає можливість безкоштовно інтегрувати їх до сучасної електронної системи.
Чому варто внести житло до ДРРП
1. Доступ до програми компенсації «єВідновлення».
Під час воєнних дій тисячі об’єктів нерухомості були пошкоджені або знищені. Для отримання компенсації за державною програмою «єВідновлення» ключовою умовою є наявність підтвердженого права власності в ДРРП.
За офіційними роз’ясненнями, відсутність запису в реєстрі стала однією з найпоширеніших причин відмов у виплатах. Тобто формально право існує, але якщо його немає в електронній системі, процедура компенсації ускладнюється або стає неможливою.
Особливо це актуально для регіонів, які перебувають у зоні ризику.
2. Юридичний захист від шахрайства.
Паперові правовстановлюючі документи (свідоцтва БТІ, рішення виконкомів, договори старого зразка) легше підробити або використати у незаконних схемах.
Електронний реєстр:
- фіксує єдиного власника;
- унеможливлює повторну реєстрацію прав сторонніми особами;
- мінімізує ризики подвійного продажу;
- забезпечує цифровий слід усіх операцій.
Запис у ДРРП має юридичну силу щодо третіх осіб – це важливий фактор у судових спорах.
3. Спрощення операцій з нерухомістю.
Будь-які нотаріальні дії – продаж, дарування, спадкування, іпотека – фактично потребують наявності інформації в ДРРП.
За відсутності запису процес ускладнюється: необхідні запити до архівів БТІ, додаткові довідки, витрати часу та коштів.
Натомість у разі внесення до реєстру:
- перевірка «юридичної чистоти» займає мінімум часу;
- угоди проводяться швидше;
- адміністративні послуги доступні онлайн.
4. Підтвердження права власності без паперових дублікатів.
У випадку втрати документів або знищення архівів, підтвердити право власності можна через витяг із ДРРП – без необхідності отримання паперових дублікатів.
Це особливо важливо для внутрішньо переміщених осіб і громадян, чиє житло постраждало під час війни.
Чи можуть відібрати житло, якщо його не внесено до реєстру?
Ні. Відсутність запису в ДРРП не анулює право власності, якщо воно було законно набуте. Ніхто не має права «забрати» житло лише через те, що його не внесли до електронного реєстру.
Однак варто врахувати практичний аспект: без реєстрації можуть виникнути складнощі з компенсацією, продажем, спадкуванням або кредитуванням.
Висновки
- Добровільна реєстрація житла, збудованого до 2013 року, у ДРРП – це не про обмеження прав, а про їх додатковий захист.
- Відсутність запису в реєстрі – це не втрата права, але реальний ризик. Право власності залишається чинним, однак без внесення до ДРРП можуть виникнути проблеми під час продажу, спадкування, оформлення іпотеки чи отримання компенсації.
- Найбільший ризик проявляється у критичний момент. Більшість власників дізнаються про відсутність об’єкта в реєстрі лише під час угоди або подання на державні виплати – коли час уже обмежений.
- Реєстрація – добровільна і безкоштовна для «старої» нерухомості. Якщо право було оформлене до 2013 року, держава визнає його дійсним, а внесення до електронної системи можна здійснити безоплатно.
- Перевірити статус варто заздалегідь, а не під тиском обставин. Один запит до реєстру сьогодні може зекономити тижні бюрократії та убезпечити майно від юридичних ускладнень у майбутньому.
Читайте більше:
Нарахували податок на нерухомість: алгоритм дій для власників
Податок на нерухоме майно: платники, порядок і строки сплати
Податок на нерухомість 2026: як юридичним особам відзвітувати без помилок
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Кадрова робота
27.10.2026
Чи може бухгалтер виконувати обов’язки юриста: що прописати у посадовій інструкції
Чи можна включити до посадової інструкції бухгалтера підготовку та перевірку договорів, коли це вважається частиною трудової функції, а коли потрібно оформлювати суміщення або сумісництво. Розбираємо вимоги до кваліфікації, порядок зміни обов’язків уже працюючого працівника та випадки, коли потрібна доплата
Заробітна плата
27.10.2026
Неповний робочий час: як правильно розрахувати зарплату працівнику
Якщо працівник працює на умовах неповного робочого часу, його зарплату нараховують пропорційно фактично відпрацьованому часу або залежно від виробітку. Як правильно розрахувати оплату, якщо скорочено тривалість робочого дня чи кількість робочих днів на тиждень, та які правила передбачає ст. 56 КЗпП – розглянемо далі
Пенсія, соцпільги
27.10.2026
60 років у листопаді 2026 року: чи можна подати заяву на пенсію вже у жовтні
У листопаді 2026 року виповнюється 60 років? Щоб не втрачати час на оформлення пенсії, звернутися до Пенсійного фонду можна заздалегідь – не раніше ніж за місяць до досягнення пенсійного віку. Розповідаємо, який страховий стаж потрібен у 2026 році, коли подавати заяву та як оформити пенсію онлайн
Відпустка, відпускні
27.10.2026
Чорнобильські відпустки на 2027 рік: документи для ПФУ та нова форма графіка
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н
Відпустка, відпускні
27.10.2026
До 30 жовтня – подаємо до ПФУ документи на компенсацію «чорнобильських» відпусток
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
ЄСВ
27.10.2026
ЄСВ у 2026 році: платники, ставки, порядок сплати та розрахунку
У статті розглянемо, хто, на які доходи нараховує та коли сплачує єдиний внесок, за якими ставками та чи є пільги зі сплати ЄСВ. Зупинимось також на порядку розрахунку внеску, особливостях звітування щодо нього для різних категорій платників та відповідальності за несплату чи несвоєчасну сплату
Лікарняні та декретні
27.10.2026
Алгоритм дій роботодавця у разі смерті працівниці під час тимчасової непрацездатності та порядок виплати належних коштів у 2026 році
Сьогодні вранці, перебуваючи на лікарняному, померла працівниця. Які дії роботодавця? Як звільняти і кому виплачувати компенсацію за відпустку та гроші по лікарняному?
РРО / ПРРО, фіскальні чеки
27.10.2026
Оплата від покупців через рахунки 2650 та небанківські установи: чи потрібні РРО/ПРРО – позиція ДПС
ДПС України надала роз’яснення ТОВ (платнику ПДВ / постачальнику) щодо обов'язку застосування реєстраторів розрахункових операцій (РРО/ПРРО) у випадках, коли покупці-юридичні особи розраховуються за товари через небанківські фінансові установи та платіжні сервіси, а кошти надходять на поточний рахунок постачальника у форматі IBAN (рахунок 2600). Податківці детально розібрали нюанси використання рахунків класу 2650 та критерії звільнення від РРО
Календар бухгалтера
27.10.2026
До 30 жовтня: подаємо фінансову звітність за 9 місяців 2026 року до Держстату+ статті по заповненню
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Зміни у законодавстві
27.10.2026
Легальний старт без бюрократії: як працюватиме формула «2000 євро без податків» на OLX
З 1 січня 2027 року в Україні запрацюють нові правила оподаткування доходів через цифрові платформи. Фізичні особи зможуть продавати товари через зареєстровані платформи й отримувати до 2 000 євро на рік без оподаткування. Якщо дохід перевищить цей ліміт, платформа утримуватиме 10% ПДФО із суми перевищення. Важливо: ліміт рахуватимуть сукупно за всіма платформами, а на доходи від послуг, зокрема таксі, доставки та оренди житла, пільга не поширюється. Розбираємо, кого стосуються нові правила та як вони працюватимуть
ПДВ
27.10.2026
Повернули суму, що перевищує передоплату: що з ПДВ
Що робити, якщо постачальник повернув покупцю більше коштів, ніж той сплатив як передоплату? У статті пояснюємо, на яку суму складати розрахунок коригування до податкової накладної, як заповнити його основні графи та хто має зареєструвати РК в ЄРПН. Також розбираємо, як діяти з помилково перерахованою переплатою та чи виникають у покупця податкові зобов’язання з ПДВ
Звільнення, скорочення
27.10.2026
Оформлення звільнення працівника у ФОП за письмовим трудовим договором у 2026 році
Звільняється працівник у ФОП, є трудовий договір сучасний, де на останній сторінці є місце для запису про звільнення, як у старому шаблоні. Чи потрібно робити додаткову угоду про звільнення, чи досить поставити підписи та указати причину на останній сторінці згідно типового старого шаблону?
ФОП
27.10.2026
ФОП на загальній системі: чи оподатковується кредит, погашений юрособою – поручителем
ФОП на загальній системі оподаткування не включає до доходу кредитні кошти, отримані від банку, адже вони підлягають поверненню. Проте якщо кредит за підприємця погашає юридична особа – поручитель, ситуація змінюється: суму погашеного кредиту податкова розглядає як дохід ФОП, що включається до оподатковуваного доходу для цілей ПДФО
Е-сервіс
27.10.2026
Е-кабінет працює в штатному режимі: технічні роботи завершені, – ДПС
Державна податкова служба інформує про завершення регламентних та технічних робіт з обслуговування деяких інформаційно-комунікаційних систем ДПС. Електронні сервіси та цифрові послуги працюють у штатному режимі. Якщо через технічні збої в Електронному кабінеті виникли проблеми, зверніть увагу на гарантії, передбачені п. 42-1.10 ПКУ
Зміни у законодавстві
27.10.2026
Оподаткування доходів з платформ з 2027 року: закон набрав чинності
Верховна Рада розглянула та прийняла у другому читанні законопроєкт №15111-д, який фактично вводить нові правила оподаткування доходів українців від цифрових платформ (маркетплейсів, сервісів послуг тощо). Документ передбачає автоматичний обмін податковою інформацією з іншими країнами, визначає роль платформ як податкових агентів і встановлює нові підходи до звітності та сплати податків. З 23 жовтня закон набрав чинності, окрім окремих норм
Податкова та фінзвітність
27.10.2026
Зміни до спрощеної фінзвітності з 1 січня 2027 року: наказ Мінфіну №483 опубліковано
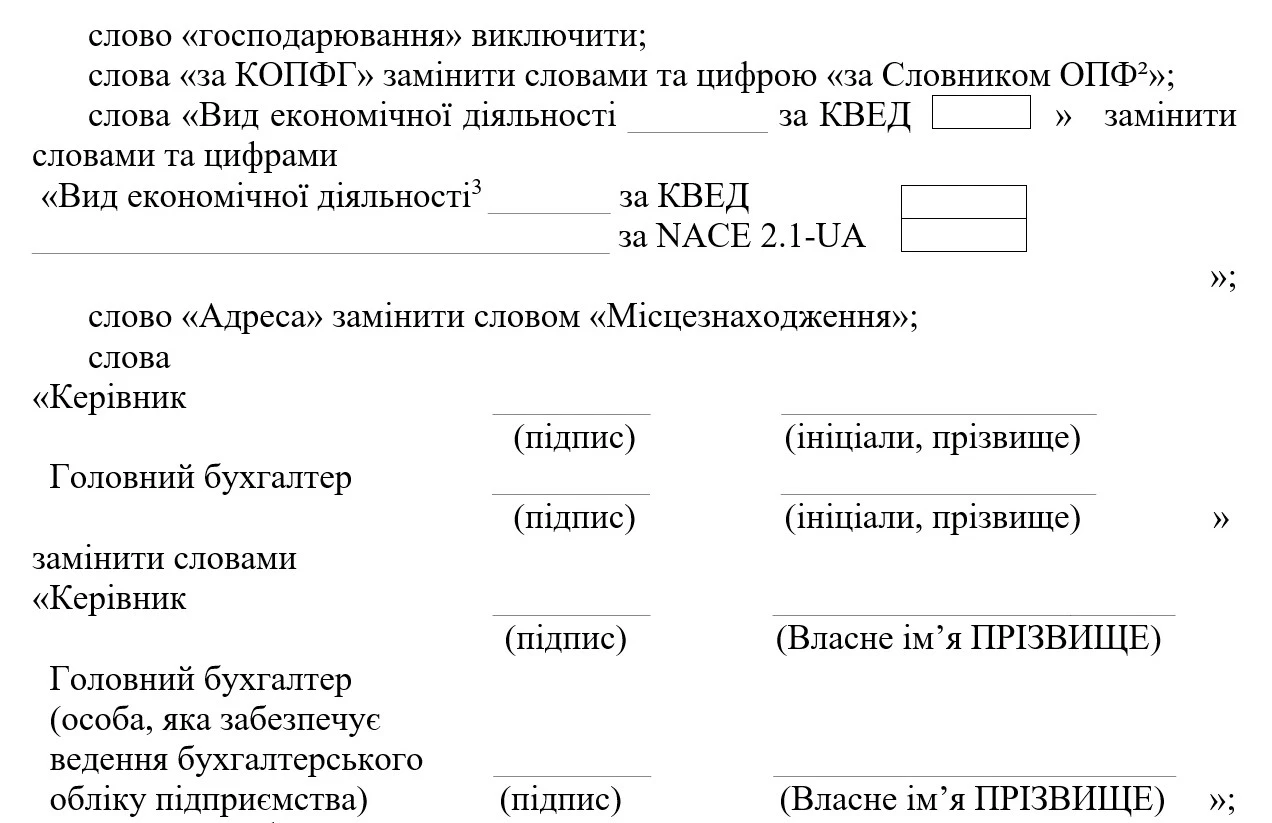
Мінфін наказом від 15.09.2026 №483 вніс зміни до нормативних актів з бухгалтерського обліку, зокрема НП(С)БО 25 «Спрощена фінансова звітність». Уточнено відображення нематеріальних активів, незавершених капітальних інвестицій, довгострокових біологічних активів, зобов’язань, забезпечень і цільового фінансування, а також передбачено зазначення основного виду економічної діяльності за КВЕД-2010 та/або NACE 2.1-UA. Наказ набирає чинності з 1 січня 2027 року
ПДФО
27.10.2026
Розрахунок авансових платежів з ПДФО, військового збору та ЄСВ для ФОП без діяльності у 2026 році
Як визначається авансовий платіж – податок, до сплати по квартально (ПДФО, військовий збір) якщо ФОП не веде діяльність? Чи потрібно в такому випадку сплачувати мінімальний внесок 18 і 5% відсоток від мінімальної зарплати? Чи потрібно сплачувати обов'язково 22% від мінімальної зарплати?
Єдиний податок
27.10.2026
МПЗ і частка сільгоспвиробництва у платників ЄП групи 3: як зменшити податкове навантаження
Мінімальне податкове зобов'язання (МПЗ) є мінімальною величиною податкового зобов'язання зі сплати податків, зборів і платежів, пов'язаних із виробництвом та реалізацією власної сільськогосподарської продукції або з власністю чи користуванням (орендою, емфітевзисом) сільськогосподарськими угіддями. Для платників єдиного податку третьої групи – як юридичних осіб, так і ФОП, які є власниками або користувачами сільгоспугідь, нарахування МПЗ та подання відповідного Розрахунку у складі річної декларації є обов'язковим. Але ключовим фактором, що визначає загальний розмір податкового навантаження при сплаті МПЗ для платників 3 групи, є частка сільськогосподарського товаровиробництва за звітний рік. З’ясуємо, як вона впливає на сплату МЗП