08.10.2026 на офіційному сайті Мінфіну було оприлюднено наказ Мінфіну від 15.09.2026 №483 «Про затвердження Змін до деяких нормативно-правових актів Міністерства фінансів України з бухгалтерського обліку» (далі – Наказ). А також було оприлюднено наказ від 02.10.2026 №520, який вносить точкові корективи в цей наказ.
Накази набирають чинності з 01 січня 2027 року, але не раніше дня їх офіційного опублікування. 23 жовтня 2026 обидва накази були офіційно опубліковані в «Офіційному віснику»
Наказ підготовлено з метою удосконалення складання та розкриття фінансової звітності малого підприємства і мікропідприємства та вносить зміни до:
- НП (С) БО 25 «Спрощена фінансова звітність», затвердженого наказом Мінфіну від 25.02.2000 №39;
- спрощеного Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств, затвердженого наказом Мінфіну від 19.04.2001 №186;
- НП (С) БО 29 «Фінансова звітність за сегментами», затвердженого наказом Мінфіну від 19.05.2005 №412;
- НП (С) БО 1 «Загальні вимоги до фінансової звітності», затвердженого наказом Мінфіну від 07.02.2013 №73.
Зміни у фінансовій звітності та обліковій політиці
- документальне оформлення: відтепер підприємства зобов'язані зазначати обрані методи оцінки та порядок обліку активів, витрат і заборгованості у своєму розпорядчому документі про облікову політику;
- нові статті в Балансі та Звіті: у формах звітності з'являться нові рядки, зокрема «Капітал у дооцінках» (для відображення дооцінки необоротних активів і фінансових інструментів) та «Адміністративні витрати»;
- деталізація активів та зобов'язань: чітко прописано, що саме включається до статей «Нематеріальні активи», «Незавершені капітальні інвестиції», «Довгострокові біологічні активи», а також деталізовано структуру довгострокових зобов'язань, забезпечень та цільового фінансування.
Що саме зміниться і як це вплине на роботу бухгалтера читайте тут
Оновлення Спрощеного плану рахунків
- введення нових рахунків: для кращої деталізації додано низку нових рахунків: 12 «Нематеріальні активи», 41 «Капітал у дооцінках», 42 «Додатковий капітал», 43 «Резервний капітал», 71 «Інший операційний дохід», 92 «Адміністративні витрати» та 94 «Інші витрати операційної діяльності»;
- різниця для малих та мікропідприємств: Малі підприємства мають використовувати нові деталізовані рахунки (наприклад, для капіталу чи витрат), тоді як мікропідприємства можуть продовжувати узагальнювати цю інформацію на єдиних рахунках (наприклад, усі види капіталу на рахунку 40, або всі інші/адміністративні витрати на рахунку 97);
- сучасні платіжні засоби: Рахунок 31 доповнено поняттям «електронні гроші»;
- податкові пільги: Чітко визначено, що кошти, вивільнені від оподаткування завдяки пільгам з податку на прибуток, повинні обліковуватися як цільове фінансування (рахунок 48);
- уточнення класифікації активів: До рахунку 10 додано багаторічні насадження (не пов'язані з сільським господарством) та плодоносні рослини. Рахунок 55 тепер включає відстрочені податкові зобов'язання.
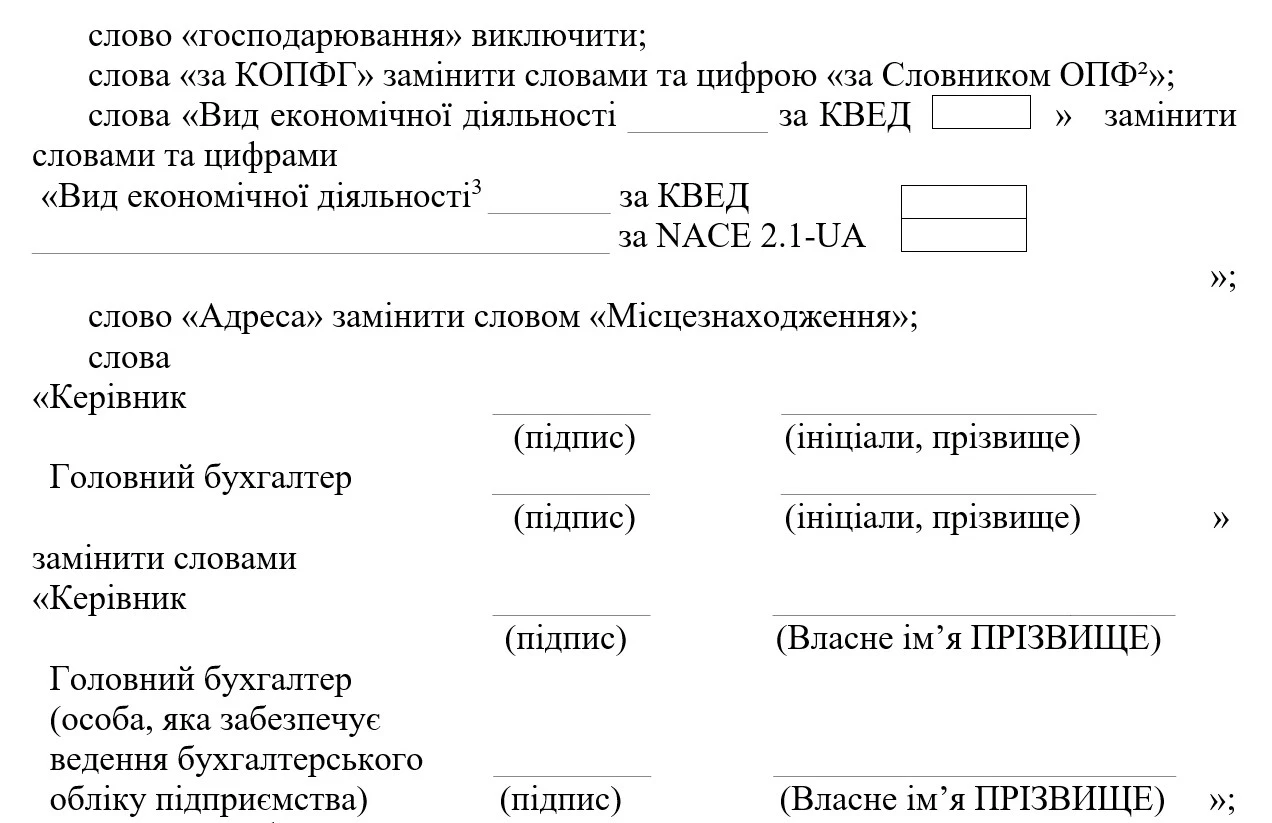
Крім того, код основного виду економічної діяльності заповнювати можна буде:
- за КВЕД-2010 та/або NACE 2.1-UA.