

AI-Консультант вже в документах!
Є запитання про заповнення та подання документів? AI-Консультант допоможе!
Податкова та фінзвітність
01.07.2026
Проміжна МСФЗ-звітність: чому двох форм недостатньо і що включити до комплекту
Підприємства, які застосовують МСФЗ, під час складання проміжної фінансової звітності мають враховувати низку спеціальних вимог, які не завжди очевидні на практиці. Особливо багато запитань виникає щодо складу звітності, пояснювальних приміток, таксономії та порядку подання документів різним державним органам. У статті систематизуємо основні вимоги МСБО 34 та розглядаємо практичні аспекти підготовки проміжної МСФЗ-звітності
- Що входить до проміжної МСФЗ-звітності та коли її складають
- Які вимоги МСБО 34 до приміток, оцінок і порівняльної інформації
- Як формують показники проміжної фінансової звітності
- Куди та в які строки подавати проміжну МСФЗ-звітність
- Висновки
Що входить до проміжної МСФЗ-звітності та коли її складають
МСБО 34 «Проміжна фінансова звітність» (далі – МСБО 34) не встановлює, хто, як часто та в які строки повинен оприлюднювати проміжний фінансовий звіт. Це визначають законодавство та регулятори. В Україні проміжну фінзвітність складають за І квартал, перше півріччя та дев’ять місяців. В обліковій політиці можна додатково передбачити й інші періоди. Таке правило встановлює частина перша статті 13 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні».
Якщо підприємство заявляє, що його проміжна звітність відповідає МСФЗ, воно має виконати МСБО 34. Баланс і звіт про фінансові результати самі по собі не утворюють такого звіту.
Підприємство може скласти повний комплект фінансової звітності або стислий проміжний комплект.
Мінімальний стислий комплект для проміжної звітності за пунктом 8 МСБО 34 включає:
- стислий звіт про фінансовий стан;
- стислий звіт або звіти про прибуток або збиток та інший сукупний дохід;
- стислий звіт про зміни у власному капіталі;
- стислий звіт про рух грошових коштів;
- вибіркові пояснювальні примітки.
Якщо застосовується МСБО 33 «Прибуток на акцію», наводять базисний і розбавлений прибуток на акцію. Якщо остання річна звітність була консолідованою, проміжний звіт також складають на консолідованій основі.
Скорочувати форми довільно не можна. За пунктом 10 МСБО 34 у стислих звітах мають залишитися щонайменше всі заголовки та проміжні підсумки з останньої річної звітності. Додаткові статті або примітки включають, якщо без них інформація може вводити користувачів в оману. На практиці доволі часто наповнення стислої звітності відповідає повній.
Отже, стисла звітність – це не декілька підсумкових цифр. Підприємство може залишити всі рядки річних форм, але скоротити примітки до обсягу, передбаченого МСБО 34. Такий комплект усе одно буде стислим.
Які вимоги МСБО 34 до приміток, оцінок і порівняльної інформації
Проміжні примітки не мають дублювати річну звітність. Вони оновлюють її щодо подій та операцій, суттєвих для розуміння змін після останньої річної звітної дати.
За наявності суттєвих подій розкривають, зокрема, списання запасів до чистої вартості реалізації та його сторнування, зменшення корисності активів, придбання та вибуття основних засобів, судові врегулювання, виправлення помилок, неусунуті порушення умов кредитних договорів, операції з пов’язаними сторонами та зміни умовних зобов’язань або активів. Перелік у пункті 15B МСБО 34 не є вичерпним.
Пункт 16A МСБО 34 вимагає повідомити, чи застосовувалися ті самі облікові політики та методи розрахунку, що й у річній звітності. Зміни потрібно описати та пояснити їх вплив. За відповідних обставин розкривають сезонність, незвичайні статті, зміни оцінок, операції з борговими та пайовими інструментами, дивіденди, сегментну інформацію, події після проміжної дати та зміни у складі групи.
Тому не можна автоматично відмовитися від приміток лише через те, що «суттєвих подій не було». Вибіркові пояснювальні примітки є обов’язковою частиною мінімального комплекту. Заявляти про відповідність МСФЗ можна лише за виконання всіх застосовних вимог МСБО 34.
Суттєвість оцінюють щодо фінансових даних самого проміжного періоду. Тому показник, несуттєвий для річної звітності, може потребувати розкриття у квартальній.
Окреме питання – порівняльні періоди.
МСБО 34 установлює різну базу порівняння:
- звіт про фінансовий стан – на кінець поточного проміжного періоду і попереднього фінансового року;
- звіт про прибуток або збиток та інший сукупний дохід – за поточний проміжний період і наростаючим підсумком із початку року, з даними за відповідні періоди попереднього року. Наприклад, за перше півріччя 2026 року підприємство, яке звітує щокварталу, показує окремо ІІ квартал і шість місяців 2026 року, а також відповідні показники 2025 року;
- звіт про зміни у власному капіталі та звіт про рух грошових коштів – наростаючим підсумком із початку року, з даними за відповідний період попереднього року.
Як формують показники проміжної фінансової звітності
У проміжній звітності застосовують ті самі облікові політики, що й у річній, крім змін, які мають бути відображені в наступній річній звітності. Оцінювання проводять наростаючим підсумком із початку року. Частота звітування не повинна впливати на оцінку річних результатів.
На проміжну дату підприємство актуалізує оцінки щодо запасів, зменшення корисності, очікуваних кредитних збитків, забезпечень і справедливої вартості. Повторювати всі детальні річні розрахунки без потреби не потрібно.
Куди та в які строки подавати проміжну МСФЗ-звітність
А тепер розберемося, куди подають проміжну фінзвітність.
Розпочнемо із Центру збору фінансової звітності.
До Центру звітність подають підприємства, які складають її за МСФЗ. За загальним правилом звітність за І квартал, перше півріччя та дев’ять місяців подають не пізніше 30-го числа місяця, що настає за звітним кварталом, а проміжну консолідовану – не пізніше ніж через 45 днів після його закінчення.
Проміжну фінзвітність за 2026 рік подають на основі Таксономії МСФЗ XBRL 2025 року. Таксономія не є окремим комплектом: вона визначає структуру електронного звіту.
Тепер щодо подання фінзвітності державним органам.
Підприємства, які застосовують МСФЗ і зобов’язані оприлюднювати річну фінансову звітність, подають Держстату проміжну неконсолідовану звітність у складі звіту про фінансовий стан і звіту про прибутки та збитки та інший сукупний дохід. Строк – не пізніше 30-го числа місяця, що настає за звітним кварталом.
До ДПС фінзвітність подають разом із декларацією з податку на прибуток у строки, встановлені Податковим кодексом України. Платники з квартальним податковим періодом подають її за І квартал, півріччя та три квартали.
Платники, які зобов’язані оприлюднювати річну фінзвітність з аудиторським звітом, подають із декларацією два звіти, складені до аудиту: про фінансовий стан та про прибутки і збитки та інший сукупний дохід.
Інші МСФЗ-платники подають разом із декларацією фінансову звітність за відповідний податковий період. Якщо підприємство обирає стислий проміжний комплект, він має відповідати пункту 8 МСБО 34 і не може обмежуватися лише двома звітами.
Отже, дві форми, які окремі категорії підприємств подають Держстату чи ДПС, – це пакет для конкретного одержувача. Він не замінює складу проміжного фінансового звіту за МСБО 34.
Висновки
- Проміжна МСФЗ-звітність – це не дві квартальні форми і не файл таксономії.
- Підприємство формує повний або стислий фінансовий звіт за МСБО 34, визначає порівняльні періоди, актуалізує оцінки та складає примітки.
Після цього звітність подають відповідним одержувачам у складі, строки та визначеному форматі.
Шаблони та зразки документів:
Баланс (Звіт про фінансовий стан)
Звіт про фінансові результати (Звіт про сукупний дохід) (ф. № 2)
Звіт про рух грошових коштів (форма 3-дс)
Читайте більше:
Баланс (Звіт про фінансовий стан) за формою №1: інструкція заповнення
Звіт про фінансові результати (Звіт про сукупний дохід) за формою №2: інструкція
Звіт про рух грошових коштів (за непрямим методом) (форма №3-н): інструкція
Звіт про рух грошових коштів (за прямим методом) за формою №3: інструкція
Примітки до фінансової звітності за формою №5: інструкція
МСФЗ 18 з 1 січня 2027 року: що вже зараз має зробити бухгалтер
Особи з інвалідністю
01.10.2026
Звіт про внесок на працевлаштування осіб з інвалідністю: ДПС роз’яснила правила для незалежної професійної діяльності
ДПС пояснила, що фізична особа, яка провадить незалежну професійну діяльність і використовує найману працю, не вважається роботодавцем за Законом № 875 та не подає Звіт. Водночас якщо така особа обліковується як ФОП з ознакою провадження незалежної професійної діяльності та має хоча б одного найманого працівника, Звіт подати потрібно
РРО / ПРРО, фіскальні чеки
01.10.2026
Пацієнт вимагає дублікати чеків за кілька років: чи можна відмовити
ФОП 2 група – стоматологія. Прийшов пацієнт і вимагає надати всі чеки за минулі періоди, коли проводилось лікування (2025–2026 роки). Чи правомірна вимога? Чи може ФОП відмовити? Чи є зобов'язання ФОП надавати за запитом дублікати чеків і якщо є, то за який період?

Заробітна плата
01.10.2026
Як оплачують працю асистента вчителя: що залежить від стажу, а що – від атестації
Атестація асистента вчителя передбачає оцінювання відповідності займаній посаді, оскільки для цієї посади не встановлюють кваліфікаційних категорій. Водночас посадовий оклад асистента вчителя залежить від стажу педагогічної роботи, а не від результатів атестації чи тарифного розряду за ЄТС. З 1 вересня 2026 року оклад становить 13 865 грн за стажу до п’яти років включно та 14 731 грн за стажу понад п’ять років. Розглянемо, як відбувається атестація асистента вчителя та що впливає на його оплату праці

Судова практика
01.10.2026
Коли помилка в даті акта ФОП не є кримінальним підробленням – рішення Верховного Суду
Касаційний кримінальний суд у складі Верховного Суду поставив крапку в багаторічному судовому спорі, остаточно підтвердивши виправдання фізичної особи-підприємця, яку звинувачували у підробленні документів. Суд дійшов висновку, що технічна помилка або описка в даті первинного документа за умови реально виконаних господарських операцій не утворює складу злочину
Перевірки, штрафи
01.10.2026
Продаж тютюнових виробів вище МРЦ: який штраф загрожує у 2026 році
Суб’єкти господарювання можуть бути оштрафовані за продаж тютюнових виробів, рідин для електронних сигарет, тютюну або його замінників за цінами, вищими за максимальні роздрібні ціни, збільшені на суму акцизного податку. Розмір штрафу становить 100% вартості таких товарів, але не менше двох мінімальних заробітних плат, встановлених станом на 1 січня звітного року

Сумісництво, суміщення
01.10.2026
Бухгалтер, кадровик і секретар одночасно: скільки посад може суміщати працівник
Працівник може суміщати кілька посад одночасно, оскільки законодавство не встановлює конкретної максимальної кількості таких посад. Водночас додаткова робота має виконуватися у того самого роботодавця в межах установленого робочого часу та за згодою працівника, а за суміщення передбачена доплата. Розповідаємо, які умови потрібно дотримати та чим суміщення посад відрізняється від сумісництва
Особи з інвалідністю
01.10.2026
Хто не сплачує внесок за працевлаштування осіб з інвалідністю: пояснення ДПС
З 1 січня 2026 року платниками внеску є роботодавці з 8 і більше працівниками, які не виконали норматив робочих місць для осіб з інвалідністю. Менше 8 працівників або виконання нормативу звільняє від сплати внеску
Основні засоби, МНМА
01.10.2026
Генератор на підприємстві: добірка корисних матеріалів з обліку, оподаткування та документального оформлення
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Готівкові кошти, розрахунки
01.10.2026
Нові правила для платіжних карток: НБУ розширює перелік операцій із кількома еквайрами
Національний банк України пропонує оновити порядок емісії та еквайрингу платіжних інструментів, зокрема платіжних карток. Зміни передбачають розширення переліку операцій, для яких можуть залучатися кілька еквайрів, а також уточнення правил ідентифікації платежів та реквізитів отримувача. Нові підходи стосуватимуться, зокрема, оплати комунальних, телекомунікаційних послуг і податків та платежів до бюджетів. Розповідаємо, що саме пропонує змінити НБУ
Заробітна плата
01.10.2026
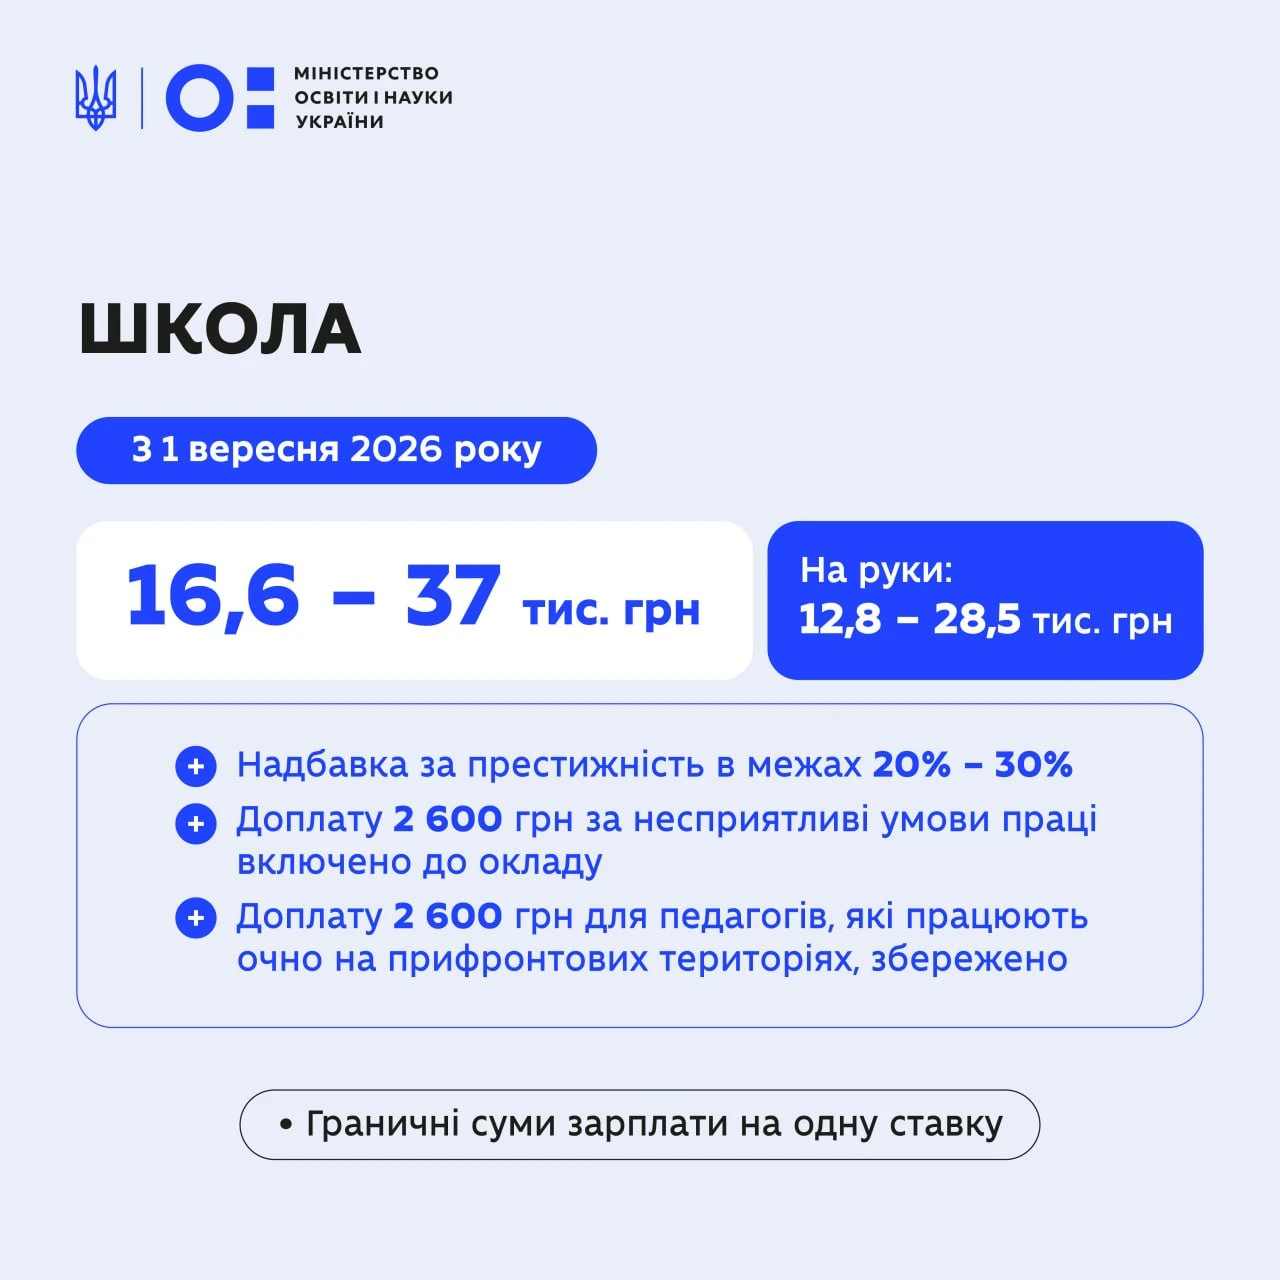
Зарплата вчителів зросла до 25 тис. грн з 1 вересня 2026 року: постанова КМУ від 31.08.2026 №1078
З 1 вересня 2026 року для педагогічних і науково-педагогічних працівників запрацювала нова система оплати праці. Посадові оклади зросли ще на 20% після підвищення на 40% із січня, а частина закладів освіти перейшла від ЄТС до нової моделі розрахунку зарплат. Водночас розмір фактичних виплат залежатиме від посади, кваліфікації, стажу, навантаження, надбавок і доплат. Для працівників шкіл, ЗВО, профосвіти та ІРЦ визначені окремі умови й орієнтовні діапазони зарплат, тоді як для дошкілля та позашкілля перехід залежатиме від рішення місцевої влади
Лікарняні та декретні
01.10.2026
Працівник захворів під час призупинення трудового договору: чи оплачувати лікарняний консультує Держпраці
Якщо трудовий договір працівника призупинено на час воєнного стану, лікарняний за період такого призупинення роботодавець не оплачує. Це пов’язано з тим, що під час призупинення працівник не виконує роботу та не отримує заробітну плату, а отже, не втрачає заробіток через хворобу. Водночас допомога по вагітності та пологах у цей період виплачується за рахунок коштів Пенсійного фонду в загальному порядку. Розповідаємо, як роботодавцю оформити відмову у призначенні лікарняних
Заробітна плата
01.10.2026
Зарплата 12 000 грн і прожитковий мінімум 8781 грн: нові пропозиції до бюджету-2027 від Комітету
Мінімальну зарплату у 2027 році можуть підвищити до 12 000 грн, а прожитковий мінімум – до 8781 грн. Такі показники запропонував Комітет ВРУ з питань соціальної політики під час опрацювання законопроєкту №16000 про Держбюджет-2027. Водночас це ще не затверджені соціальні стандарти: урядовий проєкт передбачає мінімалку 9546 грн, а законопроєкт наразі перебуває на розгляді парламенту
Робочий час, графіки роботи
01.10.2026
Норма робочого часу на жовтень 2026 року: 22 робочі дні, табель та коди
Скільки робочих днів і годин у жовтні 2026 року? Розбираємо норму робочого часу за 5- та 6-денного робочого тижня, правила заповнення табеля, коди для відпусток, лікарняних, відряджень та типові помилки роботодавців

Готівкові кошти, розрахунки
01.10.2026
Повернення переплати з бюджету: ДПС нагадала про 1095-денний строк
Платники податків, які помилково або надміру сплатили грошові зобов’язання, можуть повернути кошти або перерахувати їх на інший бюджетний рахунок. Для цього потрібно подати заяву до ДПС, а відповідна переплата має бути відображена в інтегрованій картці платника. Водночас повернення можливе протягом 1095 днів із дати сплати та за умови відсутності податкового боргу

Особи з інвалідністю
01.10.2026
Цільовий внесок за невиконання нормативу осіб з інвалідністю: як розрахувати + зразок довідки-розрахунку
З 2026 року роботодавці, які не виконують норматив працевлаштування осіб з інвалідністю, повинні щокварталу самостійно розраховувати та сплачувати цільовий внесок. У статті пояснюємо, як визначити його розмір, які виплати враховуються при розрахунку середньомісячної зарплати, як обчислити середню кількість працівників, які діють правила під час воєнного стану, які строки подання звітності та відповідальність за порушення. Також підготували безкоштовні шаблон розрахунку та Excel-калькулятор для автоматичного визначення нормативу і суми внеску
ПДВ
01.10.2026
Продаж і придбання необоротних активів у SAF-T UA: що потрібно відображати консультує ДПС
Великі платники податків під час документальної перевірки зобов’язані надати файл SAF-T UA у встановлений строк – не пізніше двох робочих днів після отримання запиту контролюючого органу. ДПС пояснила, яку інформацію потрібно відображати у підрозділах щодо продажу, придбання та операцій з необоротними активами. Зокрема, операції з продажу або придбання необоротних активів відображаються одночасно у відповідних розділах SAF-T UA. Розповідаємо, які дані мають містити ці підрозділи та що зазначати в полі «Код активу»