ВЛ
Експерт
Віра ЛиснякПровідний експерт з питань ПДВ із понад 20-річним досвідом у сфері оподаткування та спеціаліст зі складних практичних податкових питань


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Підкажемо, хто складає та як заповнити Примітки до фінансової звітності за формою №5. Адже саме Примітки надають повну інформацію для прийняття управлінських рішень
Форма №5 «Примітки до фінансової звітності» (далі – Примітки) – це сукупність показників і пояснень, які забезпечують деталізацію та обґрунтованість статей фінансової звітності, а також іншої інформації, розкриття якої вимагають НП(С)БО або МСФЗ (п. 3 розд. І НП(С)БО 1 «Загальні вимоги до фінансової звітності»). Примітки затверджені наказом Мінфіну від 29.11.2000 №302 (далі – Наказ №302).
Примітки складають усі підприємства, крім:
Для НП(С)БОшників Примітки – річна форма фінзвітності (ст. 13 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні», далі – Закон про бухоблік; абз. 15 п. 2 Порядку подання фінансової звітності, затвердженого постановою КМУ від 28.02.2000 №419, далі – Порядок №419). Тож складайте її лише за річний звітний період. За проміжні періоди Приміток не подають.
Увага! Складають Примітки НП(С)БОшники за річний звітний період
Натомість МСФЗшники складають проміжну фінзвітність у повному обсязі. Тому Примітки вони мають складати та подавати за проміжні звітні періоди – I квартал, перше півріччя, дев’ять місяців, рік. Однак у квартальному комплекті фінзвітності Примітки можна подавати в стислому форматі (п. 4 МСБО 34 «Проміжна фінансова звітність»). Контролюючі органи наполягають на цьому (лист Мінфіну від 23.08.2018 №35210-07-10/22399, лист ДФС від 22.08.2018 №27209/6/99-99-15-02-01-15).
Примітки у комплекті з річною фінзвітністю подавайте не пізніше 28 лютого наступного за звітним року (п. 5 Порядку №419).
На замітку! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Примітки подають у складі комплекту фінзвітності внутрішнім, і зовнішнім користувачам. Зокрема:
Платники податку на прибуток подають органам ДПС у порядку, передбаченому Податковим кодексом України (далі – ПКУ) для подання прибуткової декларації, як проміжну (I квартал, перше півріччя, дев’ять місяців), так і річну фінансову звітність (п. 2 Порядку №419).
Неподання до органу статистики
За неподання чи несвоєчасне подання фінзвітності до органів статистики на посадових осіб підприємства можуть накласти адмінштраф:
Неподання до ДПС
Податкова декларація, звіт мають містити обов’язкові реквізити, зокрема інформацію про додатки, що додають до податкової декларації чи звіту та є їх невід’ємною частиною (п. 48.3 ПКУ).
Податкову звітність, складену з порушенням норм ст. 48 ПКУ, не вважають податковою декларацією чи звітом, крім випадків, встановлених п. 46.4 ПКУ (п. 48.7 ПКУ).
Якщо підприємство не є платником податку на прибуток, при цьому є неприбутковою організацією, воно подає фінзвітність разом зі Неприбутковим звітом, що є додатком до неї і її невід’ємною частиною. Підтвердженням подання фінансової звітності разом зі Неприбутковим звітом є позначка «+» у клітинці «ФЗ» таблиці «Наявність додатків» та у таблиці «Наявність поданих до Звіту про використання доходів (прибутків) неприбуткової організації додатків – форм фінансової звітності» у Неприбутковому звіті.
Якщо підприємство не є платником податку на прибуток, а перебуває на спрощеній системі і сплачує єдиний податок, то подавати фінзвітність разом із Декларацією платника єдиного податку не потрібно.
За неподання або несвоєчасне подання платником Декларації чи Неприбуткового звіту передбачено штраф у розмірі 340 грн за кожне таке неподання або несвоєчасне подання (п. 120.1 ПКУ).
На замітку! КпАП не передбачає права органів ДПС складати протоколи про адміністративні правопорушення за неподання або несвоєчасне подання фінансової звітності. На цьому свого часу акцентували увагу фахівці ДПС у Чернівецькій області
Штраф у розмірі 340 грн, передбачений п. 120.1 ПКУ, застосовують до підприємств, які є фінустановами, у разі неподання ними проаудійованої фінзвітності за формами №1-м, 2-м до ДПС (абз. 4 п. 46.2 ПКУ).
Водночас, поки в Україні діє воєнний стан, платників податку на прибуток звільнили від відповідальності, передбаченої ПКУ, за неподання річної фінансової звітності, яка підлягає оприлюдненню разом з аудиторським звітом. Умова для такого звільнення – виконання таких обов'язків протягом трьох місяців після припинення або скасування воєнного стану в Україні (абз. 16 пп. 69.1 підрозд. 10 розд. ХХ ПКУ, лист ДПС від 26.05.2023 №12059/7/99-00-04-03-01-07).
Неоприлюднення на сайті
За порушення порядку оприлюднення фінзвітності разом з аудиторським звітом передбачено адмінштраф у розмірі від 17 000 до 34 000 грн (ст. 163-16 КпАП).
Однак під час дії воєнного стану можна оприлюднити фінзвітність не у загальновизначені строки, а протягом трьох місяців після припинення чи скасування воєнного стану (пп. 4-2 п. 1 Закону №2115). До спливу цього строку посадові особи підприємств звільняються від відповідальності за порушення строків оприлюднення фінзвітності разом з аудиторським звітом (пп. 4-1 п. 1 Закону №2115).
Типову форму фінансової звітності №5 «Примітки до річної фінансової звітності» затверджено Наказом №302.
Форму №5 не застосовують:
На замітку! Ті, хто застосовує МСФЗ, використовують самостійно розроблену форму з огляду на вимоги МСБО 1 «Подання фінансової звітності»
Примітки містять інформацію, яка доповнює подану у звітах про:
У Примітках надають описові пояснення або детальніший аналіз статей, поданих у перелічених фінансових звітах, а також інформацію про статті, які не відповідають вимогам визнання у цих звітах (п. 7 МСБО 1).
НКЦПФР свого часу надала Довідку щодо підготовки приміток до фінансової звітності, складеної за МСФЗ. Нею можуть користуватися учасники ринку цінних паперів.
Завантажити бланк:
Примітки до річної фінансової звітності. Форма № 5
У Примітках відображають інформацію, яка підлягає розкриттю та не може бути в достатньому ступені розкрита у інших фінансових звітах. Її обсяг залежить від того, зобов’язане підприємство оприлюднювати свою фінзвітність чи ні.
Підприємства, які не зобов’язані оприлюднювати річну фінзвітність, у Примітках додатково до даних типової форми розкривають інформацію, передбачену п. 2 Наказу №302. Це, зокрема:
Підприємства, які зобов’язані оприлюднювати річну фінзвітність і складають її згідно з НП(С)БО (наприклад, підприємства з категорії середніх), відображають у Примітках усю інформацію, розкриття якої передбачають національні стандарти (п. 3 Наказу №302).
На замітку! Незалежно від обов’язку оприлюднення фінзвітності отримувачі гуманітарної допомоги наводять у Примітках інформацію про її види, вартість і використання за цільовими напрямками
Примітки серед іншого мають містити дані про підприємство, а саме:
Підприємство самостійно обирає, в якому вигляді (письмове пояснення, таблиця, графік тощо) наводити зазначену вище інформацію (п. 4 Наказу №302). У такому ж порядку можна наводити іншу інформацію, яку керівництво підприємства визнає суттєвою та яка дає більш повну й об’єктивну картину про фінансовий стан і результати діяльності підприємства.
Таблична частина Приміток складається з 15 розділів.
Під час заповнення цієї частини потрібно користуватися вказівками з відповідних НП(С)БО, а також формулами з перевірки порівнянності показників фінзвітності згідно з Методичними рекомендаціями з перевірки порівнянності показників фінансової звітності, затвердженими наказом Мінфіну від 11.04.2013 №476.
Увага! Показники у Примітках наводять у тисячах гривень без десяткових знаків.
Розділ І «Нематеріальні активи»
У цьому розділі розшифровують інформацію, наведену в рядках 1000–1002 у розрізі груп згідно з п. 5 НП(С)БО 8 і додатковому рядку 1050 форми №1 «Баланс (Звіт про фінансовий стан)», тобто про НА і гудвіл. Наведемо правила заповнення порядково.
Графа 3 «Первісна (переоцінена) вартість (залишок на початок року)»:
Графа 4 «Накопичена амортизація (залишок на початок року)»:
Графа 5 «Надійшло за рік»:
На замітку! У додатковому довідковому рядку 084 із загальної суми надходжень НА (ряд. 080) виділяють вартість НА, отриманих за рахунок цільових асигнувань (ряд. 084)
Графа 6 «Переоцінка (дооцінка +, уцінка –) первісної (переоціненої) вартості»:
Графа 7 «Переоцінка (дооцінка +, уцінка –) накопиченої амортизації»:
Графа 8 «Первісна (переоцінена) вартість (вибуло за рік)»:
Графа 9 «Накопичена амортизація (вибуло за рік)»:
Графа 10 «Нараховано амортизації за рік»:
Графа 11 «Втрати від зменшення корисності за рік»:
Графа 12 «Інші зміни за рік первісної (переоціненої) вартості»:
Графа 13 «Інші зміни за рік накопиченої амортизації»:
Графа 14 «Первісна (переоцінена) вартість (залишок на кінець року)»:
В додаткових рядках під таблицею із загальної суми НА на кінець року виділяють:
Графа 15 «Накопичена амортизація (залишок на кінець року)»:
На замітку! У додатковому довідковому рядку під таблицею із загальної суми на кінець року виділяють накопичену амортизацію НА, відносно яких є обмеження прав власності (ряд. 085)
Перевірочні формули:
Графу 14 рядків 010–080 заповнюйте за формулою:
Графу 15 рядків 010–080 заповнюйте за формулою:
Ряд. 080 граф 3 і 14 = ряд. 1001 граф 3 і 4 відповідно форми №1.
Ряд. 080 граф 4 і 15 = ряд. 1002 граф 3 і 4 відповідно форми №1.
Ряд. 090 граф 3 і 4 = вписуваний ряд. 1050 гр. 3 форми №1.
Ряд. 090 гр. 14 = ряд. 1050 гр. 4 форми №1.
Розділ II «Основні засоби»
У цьому розділі розкривають інформацію, наведену в рядках 1010–1017 статті «Основні засоби» форми №1 у розрізі груп згідно з п. 5 НП(С)БО 7. У тому числі тут відображають інформацію про інвестиційну нерухомість (далі – ІН), малоцінні необоротні матеріальні активи (далі – МНМА) та інші необоротні матеріальні активи.
Графа 3 «Первісна (переоцінена) вартість (залишок на початок року)»:
Графа 4 «Знос (залишок на початок року)»:
Графа 5 «Надійшло за рік»:
На замітку! У додаткових довідкових рядках під таблицею із загальної суми ряд. 260 гр. 5 виділяють вартість ОЗ, придбаних за рахунок цільового фінансування (ряд. 266)
Графа 6 «Переоцінка (дооцінка +, уцінка –) первісної (переоціненої) вартості»:
Графа 7 «Переоцінка (дооцінка +, уцінка –) зносу»:
Графа 8 «Первісна (переоцінена) вартість (вибуло за рік)»:
Увага! У додаткових довідкових рядках під таблицею із загальної суми ряд. 260 гр. 8 виділяють вартість ОЗ, призначених для продажу (ряд. 265), і залишкова вартість ОЗ, втрачених через надзвичайні події (ряд. 2651)
Графа 9 «Знос (вибуло за рік)»:
Графа 10 «Нараховано амортизації за рік»:
Графа 11 «Втрати від зменшення корисності»:
Графа 12 «Інші зміни за рік первісної (переоціненої) вартості»:
Графа 13 «Інші зміни за рік зносу»:
Графа 14 «Первісна (переоцінена) вартість (залишок на кінець року)»:
У додаткових довідкових рядках під таблицею із загальної суми ОЗ на кінець року виділяють:
Графа 15 «Знос (залишок на кінець року)»:
Увага! У додатковому довідковому рядку під таблицею із загальної суми накопиченого зносу ОЗ виділяють знос ОЗ, відносно яких існує обмеження прав власності (ряд. 268)
Графа 16 «Одержані за фінансовою орендою (первісна (переоцінена) вартість), залишок на кінець року»:
Графа 17 «Одержані за фінансовою орендою, знос (залишок на кінець року)»:
Графа 18 «Передані в оперативну оренду (первісна (переоцінена) вартість), залишок на кінець року»:
Графа 19 «Передані в оперативну оренду, знос (залишок на кінець року»:
На замітку! У додатковому довідковому рядку під таблицею передбачений рядок для вартості ОЗ, узятих в операційну оренду (ряд. 267). Для його заповнення беруть дані з позабалансового рахунка 01 «Орендовані необоротні активи»
Перевірочні формули:
Показники гр. 14 рядків 100–260 розраховують за формулою:
Показник гр. 15 рядків 105–210, 230–260 розраховується за формулою:
Ряд. 105 граф 3 і 14 = Ряд. 1015 + ряд. 1017 (додаткова) граф 3 і 4 форми № 1.
Ряд. 105 граф 4 і 15 = Ряд. 1017 граф 3 і 4 форми № 1.
Ряд. 260 граф 3 і 14 мінус ряд. 105 граф 3 і 14 = Ряд. 1011 граф 3 і 4 форми № 1.
Ряд. 260 граф 4 і 15 мінус ряд. 105 граф 4 і 15 = Ряд. 1012 граф 3 і 4 форми № 1.
Розділ III «Капітальні інвестиції»
У цьому розділі розкривають інформацію про витрати підприємства на капітальне будівництво, реконструкцію, модернізацію, придбання (виготовлення) об’єктів необоротних активів та інші капітальні інвестиції. Тобто, розшифровують ряд. 1005 форми №1 на кінець року.
Рядок 280 «Капітальне будівництво»:
Рядок 290 «Придбання (виготовлення) основних засобів»:
Рядок 300 «Придбання (виготовлення) інших необоротних матеріальних активів»:
Рядок 310 «Придбання (створення) нематеріальних активів»:
Рядок 320 «Придбання (вирощування) довгострокових біологічних активів»:
Рядок 340 «Разом»:
На замітку! У додаткових довідкових рядках під таблицею із загальної суми ряд. 340 гр. 3 виділяють: капітальні інвестиції в ІН (ряд. 341) та фінансові витрати (пов’язані зі створенням кваліфікаційного активу за рахунок позикових коштів), включені до складу капітальних інвестицій (ряд. 342).
Перевірочні формули:
(розбіжність може бути на суму авансових платежів підрядникам для фінансування капітального будівництва).
Розділ IV «Фінансові інвестиції»
У цьому розділі розкривають інформацію про зміну вартості фінансових інвестицій за звітний період з відображенням їх балансової вартості на кінець року. Тобто, розшифровують рядки 1030, 1035, 1160 форми №1.
Розділ А «Фінансові інвестиції за методом участі в капіталі:
При цьому:
Розділ Б «Інші фінансові інвестиції»:
При цьому:
У рядку 420 «Разом (розд. А + розд. Б)»:
У додаткових довідкових рядках під таблицею з ряд. 1035 гр. 4 форми №1 виділяють інші довгострокові фінансові інвестиції, відображені:
З ряд. 1160 гр. 4 форми 1 виділяють поточні фінансові інвестиції, відображені:
Перевірочні формули:
Розділ V «Доходи та витрати»
У цьому розділі розкривають інформацію про інші операційні та інші доходи і витрати, включені підприємством до форми № 2.
Розділ А «Інші операційні доходи і витрати»:
Перевірочні формули для розділу А:
Розділ Б «Доходи і витрати від участі в капіталі за інвестиціями»:
Перевірочні формули до розділу Б:
Розділ В «Інші фінансові доходи і витрати»:
Важливо! У додатковому довідковому рядку під таблицею з показників рядків 540–560 гр. 4 виділяють загальну суму фінансових витрат, включених до собівартості активів (ряд. 633)
Перевірочні формули до розділу В:
Розділ Г «Інші доходи і витрати»:
У додатковому довідковому рядку під таблицею з показників рядків 540–560 гр. 4 виділяють загальну суму фінансових витрат, включених до собівартості активів (ряд. 633).
Перевірочні формули до розділу Г:
На замітку! Після цієї таблиці пропонуємо також розкрити інформацію про товарообмінні (бартерні) операції із продукцією (товарами, роботами, послугами) (ряд. 631) і частку у відсотках доходу від реалізації продукції (товарів, робіт, послуг) за товарообмінними (бартерними) контрактами з пов’язаними сторонами (ряд. 632)
Розділ VI «Кошти»
Тут розкривають інформацію про кошти з рядка 1165 графи 4 форми №1.
Розділ заповнюють так:
Перевірочна формула:
Під цією таблицею пропонуємо розкрити інформацію з рядка 1090 графи 4 форми №1 про кошти, використання яких обмежене (ряд. 691). Наприклад, тут можуть бути відображені довгострокові депозити без можливості зняття до кінця строку договору.
Розділ VII «Забезпечення та резерви»
Тут розкривають інформацію про рух коштів, зарезервованих підприємством для забезпечення майбутніх витрат і платежів. Тобто це розшифрування даних із рядків 1520, 1660, 1125 форми №1.
Рядок 710 «Забезпечення на виплату відпусток працівникам»:
Рядок 720 «Забезпечення наступних витрат на додаткове пенсійне забезпечення»:
Рядок 730 «Забезпечення наступних витрат на виконання гарантійних зобов’язань»:
Рядок 740 «Забезпечення наступних витрат на реструктуризацію»:
Рядок 750 «Забезпечення наступних витрат на виконання зобов’язань щодо обтяжливих контрактів»:
Рядки 760 та 770 є вписуваними. Тобто, підприємство тут може за потреби відобразити дані по рахункам 477 і 478. Відповідно:
Рядок 775 «Резерв сумнівних боргів»:
Увага! У рядку 780 відображають суму разом. По кожній графі підсумовують дані рядків 710 – 775
Перевірочна формула:
Розділ VIII «Запаси»
У цьому розділі наводять дані про залишки запасів підприємства (показники рядків 1100, 1110 гр. 4 форми №1), а також про суми їх переоцінки.
Рядок 800 «Сировина і матеріали»:
Рядок 810 «Купівельні напівфабрикати та комплектуючі вироби»:
Рядок 820 «Паливо»:
Рядок 830 «Тара і тарні матеріали»:
Рядок 840 «Будівельні матеріали»:
Рядок 850 «Запасні частини»:
Рядок 860 «Матеріали сільськогосподарського призначення»:
Рядок 870 «Поточні біологічні активи»:
Перевірочна формула: Ряд. 870 гр. 3 форми № 5 = Ряд. 1110 гр. 4 форми №1.
Рядок 880 «Малоцінні та швидкозношувані предмети»:
Рядок 890 «Незавершене виробництво»:
Рядок 900 «Готова продукція»:
Рядок 910 «Товари»:
Рядок 920 «Разом. Тут по кожній графі підсумовують дані рядків 800–910 граф 3–5 форми №5.
У додаткових довідкових рядках під таблицею з ряд. 920 гр. 3 виділяють балансову вартість запасів:
Перевірочні формули:
Увага! Після цієї таблиці також наводять інформацію про активи на відповідальному зберіганні (позабалансовий рахунок 02) (ряд. 925) і запаси, що утримують для продажу, з рядка 1200 графи 4 форми №1 (ряд. 926)
Розділ IX «Дебіторська заборгованість»
Тут розкривають дані про суми дебіторської заборгованості залежно від строків її погашення.
Рядок 940 «Дебіторська заборгованість за товари, роботи, послуги»:
Перевірочна формула:
Рядок 950 «Інша поточна дебіторська заборгованість»:
В додаткових довідкових рядках під таблицею з показників рядків 940 і 950 гр. 3 виділяють суму заборгованості з пов’язаними сторонами (ряд. 952).
Під таблицею також наводять суму списаної за звітний період безнадійної заборгованості (ряд. 951).
Розділ Х «Нестачі від втрати і псування цінностей»
Тут розкривають інформацію про результати інвентаризацій, проведених на підприємстві протягом звітного року.
Рядок 960 «Виявлено (списано) за рік нестач і втрат». У гр. 3 відображають обороти Дт 947 – Кт 20–28, 30, 31, 33 за звітний рік.
Рядок 970 «Визнано заборгованістю винних осіб у звітному році». У гр. 3 відображають обороти Дт 375 – Кт 716 за звітний рік.
Рядок 980 «Сума нестач і втрат, остаточне рішення щодо винуватців за якими на кінець року не прийнято (позабалансовий рахунок 072)». У гр. 3 відображають сальдо позабалансового субрахунка 072 «Невідшкодовані нестачі і втрати від псування цінностей».
Розділ ХI «Будівельні контракти»
Тут наводять дані за будівельними контрактами. Розділ заповнюють будівельні та підрядні організації (генпідрядники, підрядники, субпідрядники), які ведуть бухоблік доходів і витрат, пов’язаних із виконанням будівельних контрактів, за правилами НП(С)БО 18.
Рядок 1110 «Дохід за будівельними контрактами за звітний рік». У гр. 3 відображають обороти Дт 36 – Кт 703, Дт 238 – Кт 239 (на підставі даних аналітичного обліку) із ряд. 2000 форми №2.
Рядок 1120 «Заборгованість на кінець звітного року: – валова замовників». У гр. 3 відображають дані аналітичного обліку рахунка 23. Відображається в додатковому ряд. 1102 форми №1.
Рядок 1130 «Заборгованість на кінець звітного року: – валова замовникам». У гр. 3 відображають дані аналітичного обліку рахунка 23. Відображається в додатковому ряд. 1690 форми №1.
Рядок 1140 «Заборгованість на кінець звітного року: – з авансів отриманих». У гр. 3 відображають сальдо Кт 681 із ряд. 1635 форми №1.
Рядок 1150 «Сума затриманих коштів на кінець року». У гр. 3 відображають сальдо Дт 36. Тобто вказують суму проміжних рахунків, яку не сплачують підрядникові до виконання умов, передбачених будівельним контрактом, або до усунення дефектів. Відображають у складі показника ряд. 1125 форми №1.
Рядок 1160 «Вартість виконаних субпідрядниками робіт за незавершеними будівельними контрактами». У гр. 3 відображають дані аналітичного обліку за рахунком 23. Відображають у складі показника додаткового ряд. 1102 форми №1.
Розділ XII «Податок на прибуток»
Тут наводять інформацію про формування залишку на рахунку 17 «Відстрочені податкові активи» і рахунку 54 «Відстрочені податкові зобов’язання» (далі – ВПА та ВПЗ відповідно). Приріст за рахунком 17 відображають зі знаком «–», а збиток – зі знаком «+». Приріст за рахунком 54 відображають зі знаком «+»,а збиток зі знаком «–». При цьому від’ємні суми наводять у дужках.
Рядок 1210 «Поточний податок на прибуток». У гр. 3 відображають дані Кт 641. Суму податку, розраховану згідно з нормами ПК – беруть з ряд. 06 декларації з податку на прибуток.
Перевірочна формула:
Рядок 1220 «Відстрочені податкові активи: – на початок звітного року». У гр. 3 відображають сальдо Дт 17 на початок року.
Перевірочна формула: Ряд. 1220 – ряд. 1230 = Ряд. 1045 гр. 3 форми №1.
Рядок 1225 «Відстрочені податкові активи: – на кінець звітного року». У гр. 3 відображають сальдо Дт 17 на кінець року. Ряд. 1225 гр. 3 = (Ряд. 1220 ± ряд. 1242 ± ряд. 1252) гр. 3.
Перевірочна формула:
Рядок 1230 «Відстрочені податкові зобов’язання: – на початок звітного року». У гр. 3 відображають сальдо Дт 54 на початок року.
Перевірочна формула:
Рядок 1235 «Відстрочені податкові зобов’язання: – на кінець звітного року». У гр. 3 відображають сальдо Кт 54 на кінець року. Ряд. 1235 гр. 3 = (Ряд. 1230 ± ряд. 1243 ± ряд. 1253) гр. 3.
Перевірочна формула:
Рядок 1240 «Включено до Звіту про фінансові результати – усього». Гр.3 має дорівнювати Ряд. 1241 ± ряд. 1242 ± ряд. 1243) гр. 3.
Перевірочна формула:
Рядок 1241 «Включено до Звіту про фінансові результати, у тому числі: – поточний податок на прибуток». У гр.3 відображають обороти Дт 98 – Кт 641 ( з декларації з податку на прибуток).
Рядок 1242 «Включено до Звіту про фінансові результати, у тому числі: – зменшення (збільшення) відстрочених податкових активів». У гр.3 відображають або зменшення (списання), або збільшення ВПА. Наприклад: +(Дт 98 – Кт 17) або –(Дт 17 – Кт 98) обороти Дт 98 – Кт 641 ( з декларації з податку на прибуток).
Рядок 1243 «Включено до Звіту про фінансові результати, у тому числі: – збільшення (зменшення) відстрочених податкових зобов’язань». У гр.3 відображають або зменшення (списання), або збільшення показника ВПЗ (крім тих, що відображені за рахунок власного капіталу). Наприклад: +(Дт 98 – Кт 54) або –(Дт 54 – Кт 98). Суму зменшення показника ВПЗ наводять у дужках.
Рядок 1250 «Відображено в складі власного капіталу – усього». Графа 3 має дорівнювати сумі рядків 1251 – 1253.
Рядок 1251 «Відображено в складі власного капіталу, у тому числі: поточний податок на прибуток». Ц графі 3 відображають обороти за Кт 641 – відображають поточний податок на прибуток, нарахований за рахунок зменшення власного капіталу підприємства згідно з п. 4 НП(С)БО 17.
Рядок 1252 «Відображено в складі власного капіталу, у тому числі: зменшення (збільшення) відстрочених податкових активів». У графі 3 відображають +(Дт 41 – Кт 17) або –(Дт 17 – Кт 41).
Рядок 1253 «Відображено в складі власного капіталу, у тому числі: зменшення (збільшення) відстрочених податкових зобов’язань». У графі 3 відображають +(Дт 41 – Кт 54) або –(Дт 54 – Кт 41).
Розділ XIII «Використання амортизаційних відрахувань»
У цьому розділі розкривають інформацію про використання амортизаційних відрахувань на придбання та поліпшення ОЗ і НА. Тобто розшифровують дані позабалансового рахунка 09 «Амортизаційні відрахування» і рахунка 15 «Капітальні інвестиції».
Рядок 1300 «Нараховано за звітний рік». У гр. 3 відображають оборот Дт 09 або Кт 13. Має дорівнювати сумі рядків 080 (розд. І) і 260 гр. 10 (розд. ІІ), ряд. 1410 гр. 8 (розд. XIV).
Рядок 1310 «Використано за рік – усього». У гр. 3 відображають аналітичні дані про річні обороти Дт 151–155, а також вартість будматеріалів, призначених для будівництва об’єктів ОЗ, яка не була включена до капітальних інвестицій.
Рядок 1311 «Використано за рік, в тому числі на будівництво об’єктів». У гр. 3 відображають обороти Дт 151.
Рядок 1312 «Використано за рік, в тому числі придбання (виготовлення) та поліпшення основних засобів». У гр. 3 відображають обороти Дт 152.
Рядок 1313 «Використано за рік: з них машини та обладнання». У гр. 3 відображають аналітичні дані за Дт 152.
Рядок 1314 «Використано за рік, в тому числі придбання (створення) нематеріальних активів». У гр. 3 відображають обороти Дт 154.
Рядок 1315 «Використано за рік, в тому числі погашення отриманих на капітальні інвестиції позик». У гр. 3 відображають обороти Дт 60, 61 (якщо для капітальних інвестицій залучалися позикові кошти).
Розділ XIV «Біологічні активи»
Тут розкривають інформацію про довгострокові та поточні біологічні активи (далі – ДБА, ПБА), які обліковують за первісною та справедливою вартістю.
Зверніть увагу! У рядках 1420–1424 (група «Поточні біологічні активи») накопичену амортизацію не відображають, оскільки відповідно до п. 11 НП(С)БО 30 амортизацію нараховують тільки на ДБА, які обліковують за первісною вартістю і справедливу вартість яких визначити неможливо, або в разі, якщо підприємство є платником податку на прибуток
БА, які обліковують за первісною вартістю
Графа 3 «Первісна вартість (залишок на початок року)»:
Графа 4 «Накопичена амортизація (залишок на початок року)»:
Графа 5 «Надійшло за рік»:
Графа 6 «Первісна вартість (вибуло за рік)»:
Графа 7 «Накопичена амортизація (вибуло за рік)»:
Графа 8 «Нараховано амортизації за рік»:
Графа 9 «Втрати від зменшення корисності за рік»:
Графа 10 «Вигоди від відновлення корисності за рік»:
Графа 11 «Первісна вартість (залишок на кінець року)»:
Графа 12 «Накопичена амортизація (залишок на кінець року)»:
Перевірочні формули:
БА, що обліковують за справедливою вартістю
Графа 13 «Залишок на початок року»:
Графа 14 «Надійшло за рік»:
Графа 15 «Зміни вартості за рік»:
Графа 16 «Первісна вартість (вибуло за рік)»:
Графа 17 «Залишок на кінець року»:
В додаткових довідкових рядках під таблицею до ряд. 1430:
Розділ XV «Фінансові результати від первісного визнання та реалізації сільськогосподарської продукції та додаткових біологічних активів»
У цьому розділі відображають фінансовий результат (дохід або витрати) від первісного визнання та реалізації сільгосппродукції та додаткових БА рослинництва і тваринництва.
Нагадаємо, згідно з п. 19 НП(С)БО 30 загальний фінрезультат від основної діяльності сільгосппідприємства визначають виходячи з трьох показників:
Рядок 1500 «Продукція та додаткові біологічні активи рослинництва – усього». Значення цього рядка за графами 3 – 11 має дорівнювати сумі рядків 1510, 1513–1519 за графами 3–11 відповідно.
У рядках 1510 – 1519 відображають за видами продукції:
Рядок 1520 «Продукція та додаткові біологічні активи тваринництва – усього». Значення цього рядка за графами 3 – 11 має дорівнювати сумі рядків 1530, 1533–1539 за графами 3–11 відповідно.
У рядках 1510 – 1519 відображають за видами продукції:
Рядок 1540 «Сільськогосподарська продукція та додаткові біологічні активи – разом». Значення цього рядка а графами 3 – 11 має дорівнювати сумі рядків 1500 і 1520 за графами 3–11 відповідно.
Перевірочні формули:
Фінзвітність подають до контролюючих органів в електронній формі із дотриманням вимог законів України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг» та від 05.10.2017 №2155-VIII «Про електронні довірчі послуги».
Подання платниками документів засобами електронного зв’язку в електронній формі здійснюється передбачають норми ПКУ та Порядок обміну електронними документами з контролюючими органами, затверджений наказом Мінфіну від 06.06.2017 №557.
Для платників податків, які обрали спосіб подання звітності засобами електронного зв’язку в електронній формі (в т. ч. і за допомогою Електронного кабінету), ДПС на своєму вебпорталі веде та підтримує в актуальному стані рубрику «Електронна звітність».
Увага! Під час створення звітності, яку подають до ДПС і Держстату, використовуйте формати з першою літерою «S», а саме S0105009 (згідно офіційного Переліку). Звітність, яку подають тільки до ДПС, формують за форматами з першою літерою «J».
Це підтверджує і ДПС (ЗІР, категорія 102.202.02):
При формуванні звітності, яка подається до ДПС і Державної служби статистики України, використовуються формати з першою літерою «S». За результатами обробки такої звітності в органах Державної служби статистики України суб’єктам господарювання надсилається квитанція №2.
Звітність, яка подається тільки до ДПС, формується за форматами з першою літерою «J». Відповідно, за результатами обробки такої звітності в органах ДПС суб’єктам господарювання надсилається квитанція №2.
Статті за темою:
Проміжна фінзвітність (квартальна/піврічна/за 9 місяців): хто складає і на що звернути увагу
Баланс (Звіт про фінансовий стан) за формою №1: інструкція заповнення
Звіт про фінансові результати (Звіт про сукупний дохід) за формою №2: інструкція
Звіт про рух грошових коштів (за прямим методом) за формою №3: інструкція
Звіт про рух грошових коштів (за непрямим методом) (форма №3-н): інструкція
Звіт про власний капітал за формою №4: інструкція заповнення
Інформація за сегментами за формою №6: подання та заповнення
Фінансова звітність малого підприємства за формами №1-м, 2-м: інструкція
Фінансова звітність мікропідприємства за формами №1-мс, 2-мс: інструкція
Декларація з податку на прибуток із додатками: інструкція зі складання
Довідники за темою:
Види фінансової звітності та строки подання
Повний і скорочений склад фінзвітності: хто який подає
Строки, суб’єкти та способи оприлюднення фінансової звітності
Класифікація підприємств за критеріями
Відео за темою:
Фінансова звітність: подаємо без ризику штрафів і аналізуємо показники
Фінансова звітність: ТОП 7 критичних помилок, які коштуватимуть вам штрафів
Фінансова звітність: практичні кейси з підготовки до складання та подання балансу, форми 2 тощо
Шаблони та зразки документів:
Примітки до річної фінансової звітності. Форма № 5
Додаток до приміток до річної фінансової звітності «Інформація за сегментами» форма № 6
При зміні найменування посади у трудових книжках та облікових документах працівників у зв'язку з уточненням назв за Класифікатором професій без зміни істотних умов праці, потрібно подавати Додаток 4 до ТЦК?
КМУ затвердив єдині правила технічного огляду обладнання для застосування засобів захисту рослин та передбачив обов’язкову реєстрацію причіпного і навісного обладнання ЗЗР. Новий порядок, розроблений у межах гармонізації законодавства з вимогами ЄС, набере чинності 17 січня 2028 року
Перед пранням виконавець має оглянути білизну разом із клієнтом і зафіксувати її стан, зокрема плями та пошкодження. Ступінь зносу може становити від 20% до 80%, а додатково можна замовити сушіння, прасування, ароматизацію, бактерицидну та іншу спеціальну обробку
Протягом 2025–2026 років митні органи виявили 657 випадків подання недостовірних відомостей у сертифікатах про походження лісоматеріалів, за якими складено протоколи на 158 млн грн. Тепер через «Єдине вікно» запрацював автоматизований обмін даними про сертифікати між Держмитслужбою, Держлісагентством та ДП «Лісогосподарський інноваційно-аналітичний центр»
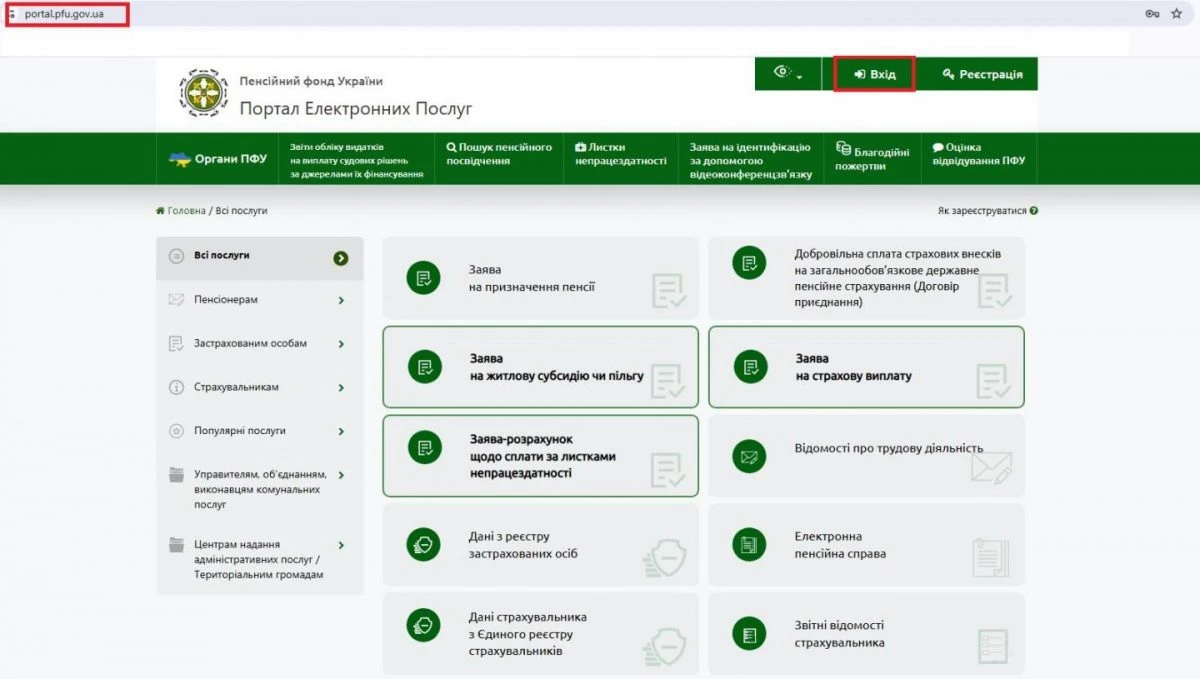
Одержувачі окремих видів державної соціальної допомоги можуть онлайн повідомити ПФУ про зміну банківських реквізитів через вебпортал Фонду. Для цього потрібно авторизуватися за допомогою КЕП, заповнити заяву, вказати рахунок у форматі IBAN та підписати її – усього процедура складається з 6 кроків
Мінсоцполітики працює над ініціативою амбасадорів повернення – волонтерів, які допомагатимуть українцям за кордоном дізнаватися про життя, можливості та підтримку в конкретних громадах. Модель ініціативи 7–10 вересня у Вінниці напрацьовували представники громадських організацій та 20 громад з різних регіонів України
Маємо ТОВ, де не ведеться військовий облік взагалі. Розуміємо, що при перевірці буде штраф від 34000 до 59500 грн. Питання в тому, чи може бути збільшений штраф за кожне порушення, чи це максимальний 59500,00 грн?

Дітям ветеранів і ветеранок компенсують 100% вартості контрактного навчання у 2026/2027 навчальному році. Для отримання компенсації потрібно звернутися до закладу освіти, після чого підтвердити сертифікат у Дії протягом 20 календарних днів

Замовляючи торт через інтернет, варто перевірити, чи зареєстрований продавець як оператор ринку харчових продуктів, та дізнатися склад і умови зберігання продукції. Якщо продавець є звичайною фізособою, а не суб’єктом господарювання, Держпродспоживслужба не має правових підстав для перевірки такого продавця

Єдиний реєстр арбітражних керуючих містить основні відомості про фахівців та їхню діяльність. Розповідаємо, як за допомогою реєстру знайти потрібного арбітражного керуючого та перевірити інформацію про нього

Вартість доступу провайдерів до електричних опор знижено з 10 грн до символічної 1 копійки, щоб стимулювати розбудову швидкісних інтернет-мереж у віддалених населених пунктах. Нові умови можуть відкрити можливість підключення для мешканців 1 043 населених пунктів, які досі не мають домашнього інтернету

Матері, які виховували дитину з інвалідністю або тяжкохвору дитину до шестирічного віку, за визначених законом умов мають право на дострокову пенсію за віком. Для матері необхідно досягти 50 років і мати не менше 15 років страхового стажу, для батька – відповідно 55 років та 20 років стажу

У Мінекономіки обговорюють створення окремого фонду для підтримки бізнесу, на фінансування програм якого потрібно близько 6 млрд грн; одним із можливих джерел називають підвищення ПДВ з 20% до 21–21,5%, однак рішення поки не ухвалене. За концепцією Мінекономіки, фонд може запрацювати у січні 2027 року та компенсувати бізнесу збитки основних засобів у межах до $10 млн на одну юридичну особу
Запровадження внеску на підтримку працевлаштування осіб з інвалідністю суттєво змінило підхід до кола роботодавців і платників: тепер важливим є не лише факт використання найманої праці, а й чисельність працівників та виконання встановленого нормативу. У листі ДПС від 11.05.2026 №545/2/99-00-21-01-01-02 (а також в ЗІР) чітко визначено, що звітність про нарахування, обчислення та сплату внеску подається як роботодавцями, так і платниками внеску незалежно від кількості найманих осіб та виконання нормативу
Жінок-офіцерів під час ведення персонального військового обліку слід включати до третьої групи Списків, а не до першої. Саме таку позицію надало Міністерство оборони у відповідь на запит експертки Галини Казначей щодо відображення військовозобов’язаних жінок офіцерського складу