

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Платники податку звільняються від нарахування та сплати податку на нерухомість за пошкоджені в 2022 році об’єкти, якщо інформація про них внесена до Державного реєстру майна у 2024 році. Для фізичних осіб звільнення діє з 2021 року, для юридичних осіб – з 1 березня 2022 року. Відновлення нарахування податку відбувається після внесення даних про відремонтовані та придатні до використання об’єкти до Державного реєстру майна
Тимчасово, на період дії воєнного стану по 31 грудня року, в якому припинено або скасовано воєнний стан, положення статті 266 Податкового кодексу України (далі – ПКУ) застосовуються з урахуванням особливостей визначених п.п. 69.22 підр. 10 р. ХХ «Перехідні положення» ПКУ, яким передбачено, що податок на нерухоме майно, відмінне від земельної ділянки, не нараховується та не сплачується за пошкоджені об’єкти житлової та / або нежитлової нерухомості (як такі, що потребують капітального ремонту, реконструкції чи реставрації внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією російської федерації проти України):
Порядок подання інформаційного повідомлення про пошкоджене та знищене нерухоме майно внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією російської федерації проти України, затверджений постановою КМУ від 26.03.2022 №380 «Про збір, обробку та облік інформації про пошкоджене та знищене нерухоме майно внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією російської федерації проти України».
Джерело: ДПС
Читайте більше:
Придбання нерухомості: як розрахувати податок та подати уточнюючу декларацію
Продаж нерухомості: як розрахувати податок та подати уточнюючу декларацію
Договір емфітевзису: нові податкові наслідки з 1 жовтня 2025 року
Податок на нерухоме майно 2025
До 1 липня маєте отримати ППР щодо сплати земельного податку. Перевірте повідомлення від ДПС
Пошкодження або знищення майна внаслідок бойових дій – це не лише матеріальні втрати для бізнесу, а й необхідність правильно оформити документи та врахувати податкові наслідки. Щоб підтвердити збитки, підприємцям потрібно зафіксувати обставини події, провести інвентаризацію та відобразити результати в обліку. Окремий порядок діє у разі втрати первинних документів або неможливості виконувати податкові обов’язки. ДПС також передбачила можливість добровільно повідомити про пошкоджене чи знищене майно – онлайн або в паперовій формі

ТОВ – керуюча компанія ТЦ на загальній системі оподаткування та з реєстрацією платником ПДВ. Основний КВЕД – 68.32. Підприємство надає комплекс послуг з обслуговування майна торговельного центру за договорами з фіксованою вартістю. Окремо передбачена компенсація вартості комунальних послуг – електроенергії та водопостачання. У складі будівлі ТЦ є котельня, від якої здійснюватиметься опалення. Чи вважаються виробництвом послуги з кондиціонування приміщень із використанням електроенергії та послуги з опалення приміщень із використанням газу? Чи потрібно в такому разі формувати виробничу собівартість цих послуг? Як правильно розрахувати собівартість послуг з опалення та скласти калькуляцію? Які витрати слід відображати на рахунку 91 «Загальновиробничі витрати», а які – на рахунку 903 «Собівартість реалізованих робіт і послуг»?

ДПС роз’яснила, як застосовувати знижену нормативну грошову оцінку сільськогосподарських земель після набрання чинності Постановою №495. Зміна НГО протягом 2026 року сама по собі не дає підстав перерахувати задекларований єдиний податок IV групи за цей рік. Водночас нова оцінка може вплинути на розрахунок мінімального податкового зобов’язання та орендні платежі, але з урахуванням дати початку її застосування і умов договорів оренди. Розглянемо, що потрібно врахувати аграріям, перш ніж подавати уточнюючі декларації та переглядати орендну плату
ФОП, які проходять військову службу за мобілізацією або контрактом під час особливого періоду, мають право на податкові пільги. На час служби їх звільняють від нарахування та сплати ПДФО, єдиного податку й військового збору, а також від подання відповідної звітності. Розглянемо, у яких випадках декларація не потрібна, а коли потрібна та які додатки слід до неї включити
Державна податкова служба роз’яснила порядок оподаткування вартості обладнання, яке резидент Дія Сіті надає гіг-спеціалісту для виконання робіт або надання послуг за гіг-контрактом. За позицією податківців, така вартість включається до оподатковуваного доходу гіг-спеціаліста як додаткове благо
Перевізник отримав від митниці офіційний лист із даними про перетин кордону автобусами та зазначенням ПІБ водіїв, дат і часу поїздок. Проте ДПС наголошує: такий документ не підтверджує факту перебування за кордоном саме працівника і не дає підстав не оподатковувати добові. Для застосування податкової пільги потрібні відмітки в паспорті, довідка ДПСУ або інші належні первинні документи. Інакше виплачені добові включають до оподатковуваного доходу водія
Міноборони наказом від 15 жовтня 2026 року №368 внесло зміни до критеріїв визначення підприємств, установ і організацій оборонно-промислового комплексу, авіабудівної галузі та космічної діяльності такими, що мають важливе значення для національної економіки. Зокрема, в абзаці першому пункту 3 критеріїв цифри «1–3» замінено на «1–5»
Відключення електроенергії може стати підставою для оформлення простою, навіть якщо обладнання зупинилося лише на кілька годин і працівники продовжили роботу після відновлення живлення. Роботодавцю потрібно зафіксувати причину та тривалість зупинення, видати наказ і окремо відобразити години простою в табелі. Оплачують такий час у розмірі не менш ніж 2/3 тарифної ставки або окладу, якщо простій виник не з вини працівника. Розглянемо, як правильно оформити простій через відключення світла та чому не можна примушувати працівників іти у відпустку за власний рахунок
ДРС затвердила наказом від 12.11.2026 №164 комплексний план планових перевірок суб’єктів господарювання на 2027 рік. До плану перевірок увійшло 17722 госпсуб'єкти. До нього включають підприємства та ФОП, які одночасно потрапили до планів перевірок різних органів державного нагляду. Перевірити, чи є ваш бізнес у проєкті комплексного плану, можна онлайн на порталі ДРС або за допомогою спеціального сервісу від 7eminar, який ми вже оновлюємо

Кабмін уточнив порядок отримання допомоги для догляду за дитиною «єЯсла», якщо за її призначенням звертається батько. Постановою №1403 від 11.11.2026 визначено, які додаткові документи він має подати, зокрема підтвердження виходу на роботу на умовах повного робочого часу та надання відпустки для догляду за дитиною. Водночас для окремих випадків – смерті матері, позбавлення її батьківських прав або проживання дитини з батьком за відповідним рішенням – передбачено винятки
Страховий стаж ФОП підтверджується не лише фактом реєстрації підприємницької діяльності, а насамперед документами про сплату внесків. Особливо важливе значення мають періоди до 01.01.2004, коли дані реєстру ще не були повністю цифровізовані. У таких випадках Пенсійний фонд враховує паперові підтвердження та архівні документи. Тому саме наявність належних доказів визначає, чи буде період діяльності зарахований до стажу
13.11.2026 наказ Мінрозвитку від 24.10.2026 №2291 набрав чинності. Отже, вже офіційно оновлено Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 11 047 населених пунктів, ми створили зручний сервіс пошуку. А також постійно відстежуємо всі зміни та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
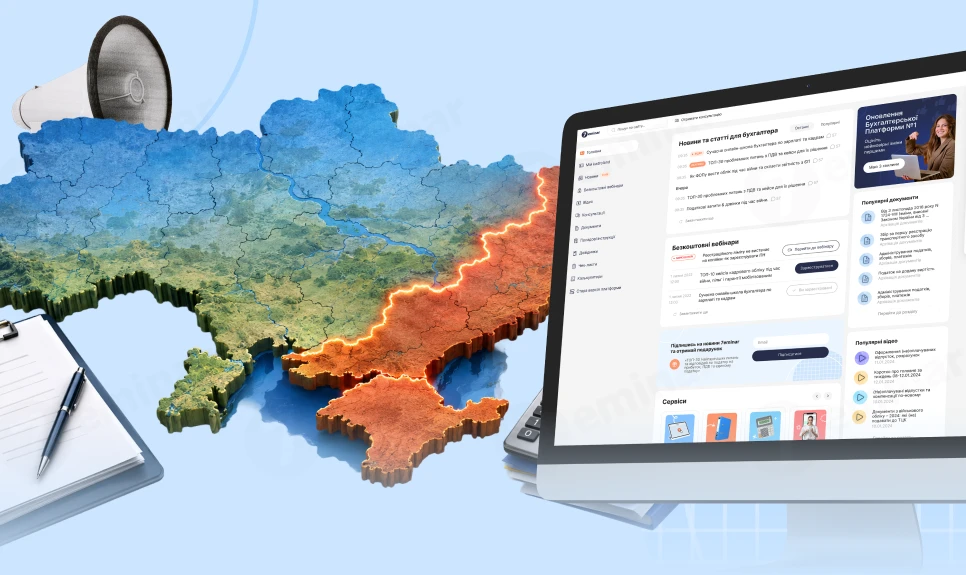
Мінвідновлення наказом від 24.10.2026 №2291 внесло зміни до Переліку територій, на яких ведуться або велися бойові дії чи які тимчасово окуповані РФ. Зміни стосуються Дніпропетровської, Донецької, Сумської, Харківської, Херсонської та Чернігівської областей
ФОП – платник єдиного податку повинен повідомляти ДПС про зміну прізвища, імені, по батькові або місця провадження господарської діяльності шляхом подання заяви про застосування спрощеної системи. Строки залежать від виду змін і групи платника: від одного місяця до останнього дня кварталу. Водночас ПКУ не встановлює окремого штрафу за неподання такої заяви. Однак якщо зміна місця діяльності впливає на ставку єдиного податку, несвоєчасне повідомлення може мати податкові наслідки
ДПС пояснила, як визначати строк перебування у власності нерухомості, право на яку набуте до 1 січня 2013 року, для цілей оподаткування доходу від її продажу. Якщо право було оформлене відповідно до законодавства, що діяло на момент його виникнення, строк володіння обчислюють із моменту набуття права власності, а не з дати пізнішого внесення відомостей до Державного реєстру. Це важливо для застосування передбачених п. 172.1 ПКУ умов звільнення доходу від оподаткування
У Верховній Раді зареєстрували законопроєкт №16224, який пропонує розширити пільгу з ПДВ для наземних роботизованих комплексів (НРК). Звільнення від податку планують поширити не лише на готові комплекси, а й на матеріали, складові, комплектуючі та запасні частини, необхідні для їх виробництва, ремонту й обслуговування. Пільга стосуватиметься визначених операцій за умови, що кінцевими отримувачами товарів будуть відповідні силові структури, військові формування або виконавці оборонних контрактів
З 1 вересня 2026 року Звіт про контрольовані операції подається за оновленою формою та новими електронними ідентифікаторами. Зокрема, змінено форми основного Звіту, Додатка та інформації про пов’язаних осіб. Водночас звіти за 2025 рік, подані за попередньою формою, залишаються чинними та не потребують повторного подання лише через оновлення звітності
Міністерство оборони підготувало кілька версій законопроєкту про строки військової служби. Наразі документ опрацьовують усередині уряду за участю військово-політичного керівництва. Про це повідомила заступниця міністра оборони Любов Галан під час години запитань до уряду у Верховній Раді. Водночас конкретних строків подання законопроєкту до парламенту вона не назвала