



☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Нові правила оподаткування емфітевзису прирівнюють його до оренди у питаннях земельного та єдиного податку. З 1 жовтня фізичні особи - власники земельних ділянок, переданих платникам єдиного податку четвертої групи, отримають право на звільнення від земельного податку. При цьому самі платники ЄП 4 групи повинні враховувати такі ділянки у своїй базі оподаткування. У статті пояснюємо, як саме зміниться податкове навантаження для обох сторін договору
З 1 жовтня цього року набирає чинності Закон України від 16.07.2025 №4536-IX «Про внесення змін до Податкового кодексу України та інших законодавчих актів України у зв’язку з прийняттям Закону України «Про інтегроване запобігання та контроль промислового забруднення» (далі – Закон №4536).
Про наслідки цих новацій ми вже розповідали у наших публікаціях:
Але варто також окремо з’ясувати, які податкові наслідки передбачені Законом №4536 для юридичних та фізичних осіб, які укладають договори емфітевзису.
Емфітевзис – це право користування чужою земельною ділянкою для сільськогосподарських потреб, яке оформлюється договором між власником землі та особою, що бажає її використовувати (ч. 1 ст. 395, ст. 407 Цивільного кодексу України, ст. 102-1 Земельного кодексу України, далі – ЗКУ).
Договір емфітевзису укладається у письмовій формі з обов’язковою державною реєстрацією. Максимальний строк користування земельною ділянкою становить 50 років (ст. 102-1 ЗКУ).
Плата за користування визначається сторонами в договорі. Земельна ділянка має використовуватися виключно за цільовим призначенням.
Власник землі навіть після укладення договору емфітевзису залишається платником земельного податку. Тому при визначенні вартості договору доцільно враховувати цей фактор.
Важливо пам’ятати, що навіть після укладення договору емфітевзису платником земельного податку залишається власник земельної ділянки. Це означає, що при визначенні плати за користування потрібно враховувати податкове навантаження власника, аби умови договору були економічно збалансованими і не створювали для нього збитків
Оскільки емфітевзис і оренда земельної ділянки – це різні види речових прав, податкові наслідки договору оренди не можуть застосовуватися до договору емфітевзису. Насамперед йдеться про особливості сплати земельного податку.
Так, наприклад, у п. 281.3 Податкового кодексу України (далі – ПКУ) закріплено, що фізичні особи - власники земельних ділянок звільняються від сплати земельного податку, якщо передають свою землю в оренду платнику єдиного податку четвертої групи. Тривалий час ця норма мала обмежувальний характер: вона поширювалася виключно на відносини оренди, а договори емфітевзису залишалися поза її межами. Причина полягала в тому, що емфітевзис формально не вважався орендними відносинами (див. роз’яснення в ЗІР, категорія 111.04).
Однак Законом №4536 передбачено, що пільга із земельного податку, яка визначена у п. 281.3 ПКУ, з 1 жовтня 2025 року поширюватиметься вже не лише на договори оренди, а й на договори емфітевзису та інші форми користування земельними ділянками. Це означає, що фізособи - власники земельних ділянок, переданих платникам єдиного податку четвертої групи на умовах емфітевзису, також матимуть право на звільнення від земельного податку.
Фізичним особам земельний податок нараховує орган ДПС за місцем знаходження земельної ділянки. До 1 липня кожного року податкова надсилає платнику податкове повідомлення-рішення з розрахунком податку за минулий рік (п. 286.5 ПКУ).
Таким чином, такі зміни податківці будуть зобов’язані врахувати при обчисленні земельного податку за 2025 рік для власників земельних ділянок (фізичних осіб), які були передані платникам єдиного податку четвертої групи на умовах емфітевзису.
Докладно про порядок нарахування земельного податку читайте у статті «Земельний податок 2025»
У контексті аналізу податкових наслідків договорів емфітевзису для платників єдиного податку слід також враховувати положення оновленого пп. 4 п. 297.1 ПКУ. Ця норма звільняє від сплати земельного податку за ділянки, що використовуються платниками єдиного податку групи 3 – для здійснення господарської діяльності, а також платниками групи 4 – для ведення сільськогосподарського товаровиробництва. Проте така пільга традиційно не діяла у випадках передачі земельних ділянок в оренду.
Після внесених з 1 жовтня цього року змін до пп. 4 п. 297.1 ПКУ платники єдиного податку не матимуть права на пільгу із земельного податку також у випадках передачі землі в користування за договорами емфітевзису.
Згідно з оновленою редакцією п. 292-1.1 ПКУ, площа земельної ділянки, яку платник єдиного податку четвертої групи отримує на умовах емфітевзису, включається до бази оподаткування єдиним податком. Такі зміни передбачені Законом №4536 з 1 жовтня 2025 року.
Втім, фактично, площі таких ділянок і раніше включалися до бази оподаткування єдиним податком для платників 4 групи, адже у п. 292-1.1 ПКУ було передбачено, що до об'єкта оподаткування для платників єдиного податку четвертої групи є площа сільськогосподарських угідь (ріллі, сіножатей, пасовищ і багаторічних насаджень), що перебуває у власності сільськогосподарського товаровиробника або надана йому у користування, у тому числі на умовах оренди. Іншими словами, у Податковій декларації платники єдиного податку 4 групи повинні були відображати площі земельних ділянок, отриманих у користування за договорами емфітевзису, так само як і орендовані угіддя.
Додамо, що у пп. 295.9.7 ПКУ також з 1 жовтня цього року буде вказано, що до бази оподаткування включаються площі не лише орендованих, а й «взятих у користування на інших умовах» земель сільськогосподарського призначення та земель водного фонду, якщо їх надано особою, яка не є платником єдиного податку.
А от що має суттєве значення, то це зміни до пп. 295.9.6 ПКУ, у якому йдеться про ситуацію, коли сам платник єдиного податку четвертої групи надає земельну ділянку іншому платнику єдиного податку в користування на умовах емфітевзису. З 1 жовтня редакція цього підпункту буде наступна:
295.9.6. У разі надання сільськогосподарських угідь та/або земель водного фонду в оренду або в користування на інших умовах (у тому числі на умовах емфітевзису) іншому платникові податку враховують площу орендованих або наданих у користування на інших умовах (у тому числі на умовах емфітевзису) земельних ділянок у своїй декларації. У декларації орендаря площа таких земельних ділянок не враховується.
Тобто за таких умов платник єдиного податку - власник ділянки зберігає обов’язок включати площу ділянки, переданої за договором емфітевзису, до своєї бази оподаткування єдиним податком. Таким чином, передача землі в користування іншим не зменшує його податкового навантаження.
Шаблони та зразки:
Читайте більше:
Чи можна розірвати договір емфітевзису через борг користувача
Як визначати МПЗ: пропорційно місяцям чи без урахування строку користування
Декларація платника єдиного податку 4 групи – юридичної особи: подання та заповнення
30 жовтня 2026 року ДПС опублікувала Інформаційний лист № 4/2026 із практичними роз’ясненнями для підприємств, які постраждали внаслідок російської агресії. Податківці пояснили, як діяти зі знищеними основними засобами й товарами, що відбувається з податковим кредитом, чи потрібно сплачувати податок на нерухомість і плату за землю, як відновити документи та підтвердити неможливість виконання податкових обов’язків
ДПС роз'яснила, що ФОП – платник єдиного податку другої групи, який отримує оплату через Etsy та Payoneer, включає до підприємницького доходу суму за первинним документом з урахуванням комісій платіжних систем. Валюту перераховують у гривні за офіційним курсом НБУ на дату її надходження на рахунок у Payoneer
Податківці роз'яснили, коли ФОП – платник єдиного податку третьої групи, призваний на військову службу або залучений до виконання мобілізаційних обов'язків за контрактом, повинен подати додаток 1 до декларації. Якщо служба тривала лише частину року й до мобілізації ФОП не був найманим працівником, додаток 1 подають протягом 150 календарних днів після демобілізації або закінчення лікування (реабілітації) без штрафів і пені
Податківці пояснили, як самостійно виправити помилки в декларації з податку на прибуток за минулі звітні періоди: через додаток ВП у поточній декларації або шляхом подання уточнюючої декларації. До уточнюючої декларації потрібно додати всі передбачені для її заповнення додатки, навіть якщо їхні показники не виправляються, тоді як фінансову звітність за період, що уточнюється, подають лише за умови виправлення її показників
ДПС роз'яснила, що ФОП – платник єдиного податку третьої групи повинен перераховувати валютну виручку у гривні за офіційним курсом НБУ на дату її надходження на підприємницький рахунок. Курс банку на дату подальшого продажу валюти для визначення первісного доходу не застосовується. Водночас ПКУ не передбачає розрахунку курсової різниці, яка виникає під час продажу валюти, та включення такої різниці до доходу платника єдиного податку

Дохід задекларували, податки сплатили, а виплати іншим ФОПам показали у 4ДФ: здавалося б, ви нічого не приховали. Але потім приходить запит від ДПС: «Поясніть розбіжність». І раптом податківці вже бачать не просто один рядок у 4ДФ, а починають складати пазл із декларацій, виплат, контрагентів та первинних документів. У статті розглянемо питання, як не перетворити одну невідповідність у 4ДФ на більші проблеми з податковою

Додаткове благо – одна з найбільш «ризикових» категорій доходів у частині ПДФО та військового збору. У статті розглянуто: визначення додаткового блага за ПКУ та критерії його виникнення; коли забезпечення працівника майном або послугами не створює оподатковуваного доходу; порядок застосування «натурального» коефіцієнта для ПДФО; особливості оподаткування військовим збором та ЄСВ; відображення доходу у додатку 4ДФ з ознакою «126». Окремо проаналізовано поширені практичні кейси: оплата проживання, навчання, курсів підвищення кваліфікації, адміністративних штрафів, участі у заходах, компенсацій фізособам та медичних обстежень

У постанові від 13 березня 2026 року у справі №480/5941/24 Верховний Суд пояснив, що залучення працівника за договором аутстафінгу не є переведенням на іншу роботу за статтями 32, 33 КЗпП. Водночас під час оскарження рішень Держпраці суди повинні перевіряти дійсність і реальність виконання такого договору, а також з'ясовувати, чи не приховує він фактичне працевлаштування у замовника послуг. Справу направлено на новий розгляд до суду першої інстанції
Якщо всі основні засоби підприємства перебували на консервації протягом усього звітного періоду, додаток АМ до декларації з податку на прибуток усе одно потрібно подати. Податківці пояснили, що в ньому відображають не лише суми амортизації, а й балансову вартість основних засобів та нематеріальних активів на початок і кінець звітного періоду

Законопроєкт №16145 пропонує запровадити обов'язкову професійну кваліфікацію рієлторів, акредитацію агентств нерухомості та єдиний реєстр фахівців. Також передбачено письмові договори з клієнтами, прозорі умови оплати, обмеження щодо отримання комісії від кількох сторін і професійну відповідальність за порушення. Розповідаємо, як можуть змінитися правила роботи рієлторів, хто платитиме за їхні послуги та які перехідні строки пропонують для чинних учасників ринку

Пеню за порушення встановлених строків розрахунків за експортними та імпортними операціями потрібно сплачувати за кодом бюджетної класифікації 21081000. Цей код також застосовується для перерахування коштів за невиконання зобов’язань і штрафних санкцій за порушення валютного законодавства

Здача нерухомості в оренду – це не тільки додатковий дохід, але й податковий обов'язок. Кожен громадянин, який здає в оренду квартиру, будинок або інше приміщення, повинен задекларувати свої доходи до 1 травня 2027 року та сплатити до бюджету ПДФО 5% (18%) та військовий збір – 5% до 1 серпня

Постанова КМУ №1328 запровадила новий порядок збільшення ліміту бронювання військовозобов’язаних працівників для критично важливих підприємств. Одним із ключових нововведень стало створення Координаційного центру, який розглядатиме пропозиції державних органів щодо збільшення обсягів бронювання та надаватиме відповідні рекомендації. Водночас уряд визначив нові підстави для відмови у збільшенні ліміту. Як тепер підприємству отримати дозвіл на бронювання понад встановлений ліміт 50% або 95%, куди подавати обґрунтування та які порушення можуть перешкодити збільшенню квоти? Розбираємо новий алгоритм збільшення ліміту бронювання за Постановою №1328 та пояснюємо, що потрібно врахувати роботодавцям
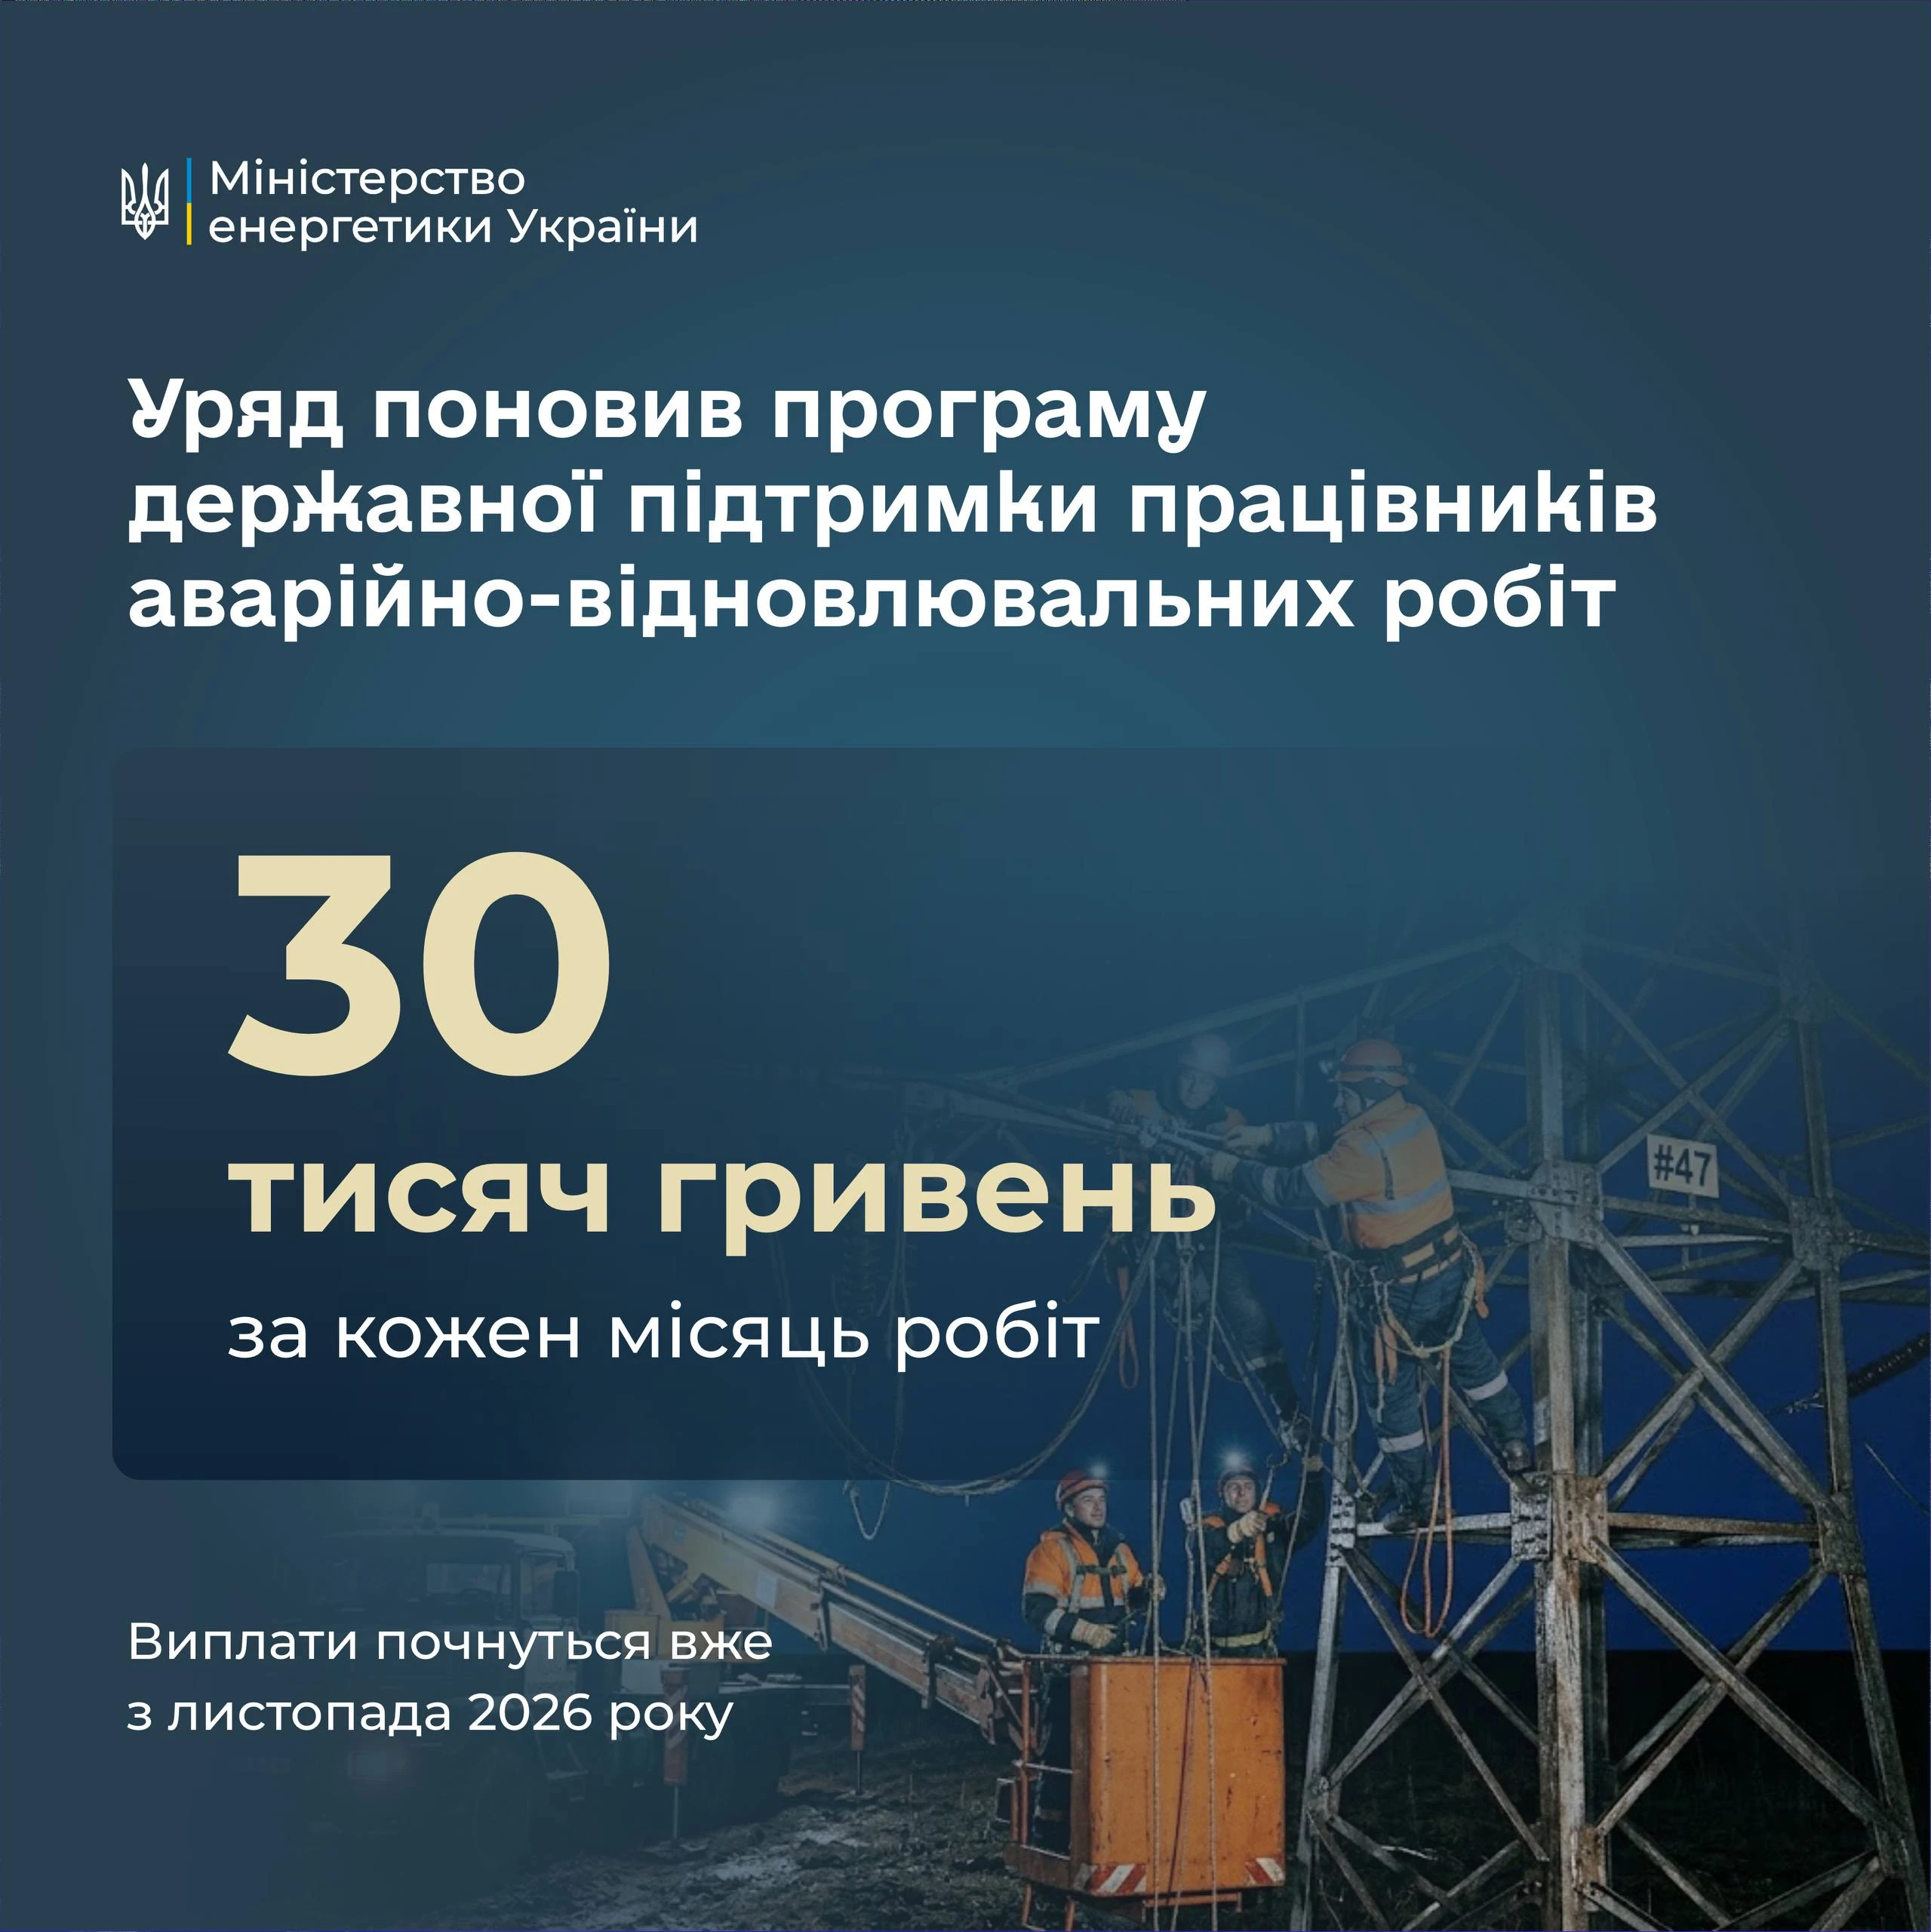
Уряд ухвалив рішення про додаткову державну допомогу фахівцям, які безпосередньо відновлюють енергетичні об’єкти, житлово-комунальну інфраструктуру та залізницю після російських атак. Енергетики, тепловики, газовики, працівники водоканалів і комунальних служб, а також залізничники отримуватимуть по 30 000 грн за кожен місяць участі у відновлювальних роботах – із листопада до кінця опалювального сезону
Національний банк підтримує врегулювання ринку віртуальних активів відповідно до європейського підходу MiCA, однак не погоджується з окремими положеннями законопроєкту №10225-д у редакції, рекомендованій до другого читання. Регулятор назвав три основні ризики: неконтрольований допуск іноземних токенів, можливість обходу регуляторних вимог і загрозу монополізації ринку через непрозору авторизацію операторів торговельних майданчиків. НБУ закликає доопрацювати документ і врахувати його зауваження
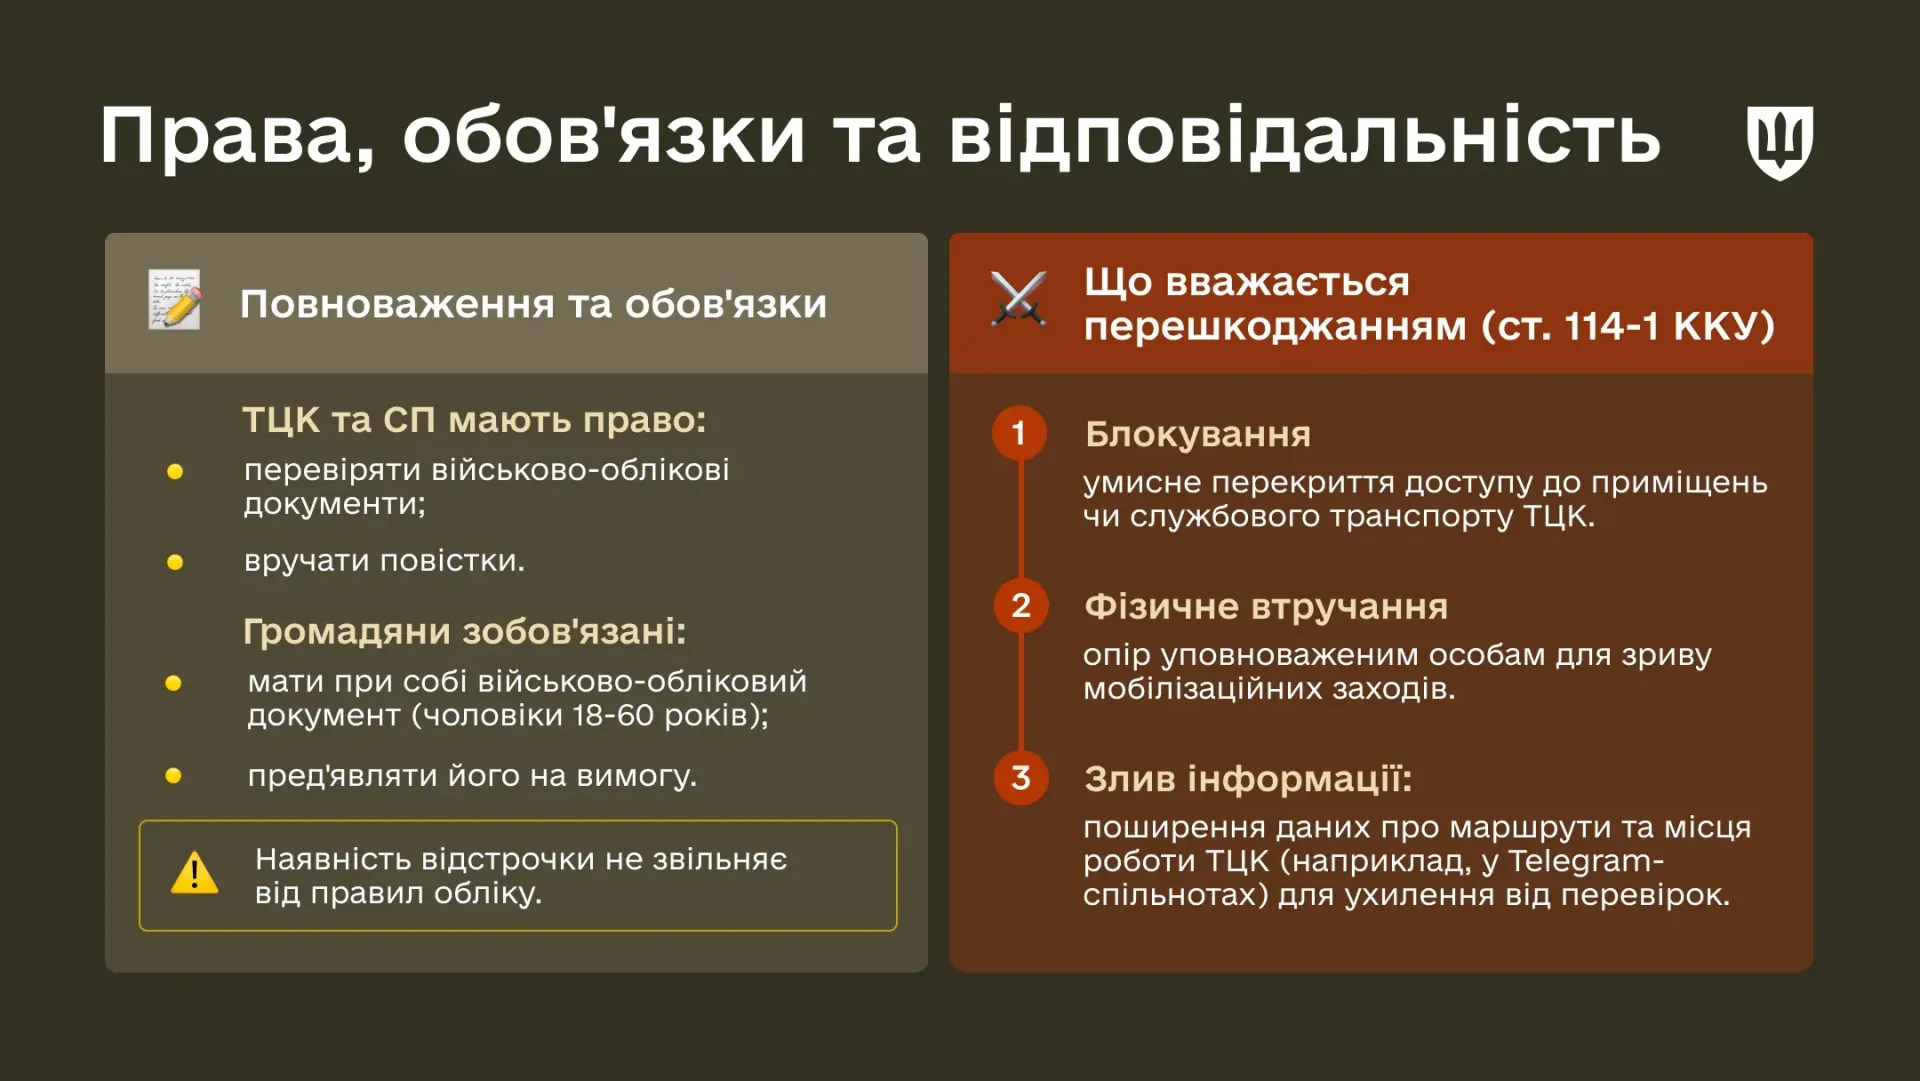
Міноборони роз’яснило, які обов’язки мають призовники, військовозобов’язані та резервісти, якими повноваженнями наділені ТЦК та СП і за яких умов втручання в їхню роботу може мати ознаки злочину. За умисне перешкоджання законній діяльності ЗСУ та інших військових формувань в особливий період стаття 114-1 ККУ передбачає від 5 до 8 років позбавлення волі, а за наявності загибелі людей або інших тяжких наслідків – від 8 до 15 років
Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку
Податковий борг юридичної особи може стати підставою для тимчасового обмеження права її керівника на виїзд за кордон. Рівненський окружний адміністративний суд задовольнив позов ДПС у справі, де за підприємством обліковувався борг понад 30 млн грн, а сума понад 20 млн грн, яку раніше постановили стягнути з банківських рахунків, залишилася несплаченою. Розповідаємо, які умови встановлює Податковий кодекс, коли обмеження припиняється та які винятки передбачено законом
Чи може роботодавець звільнити працівника за прогул, якщо той перебував на лікарняному для догляду за хворою дитиною? Ні, така відсутність має поважну причину, а електронний листок непрацездатності є офіційним підтвердженням. Навіть якщо роботодавець стверджує, що не бачив лікарняного в системі, це не дає підстав звільняти працівника за прогул. Розглянемо, як працівнику оскаржити незаконне звільнення, поновитися на роботі та отримати компенсацію за час вимушеного прогулу


