☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Ліцензії та дозволи
16.12.2025
Як не втратити «роздрібну» ліцензію: нові зарплатні вимоги із жовтня 2025 року
Чи може низька зарплата працівників коштувати бізнесу ліцензії? З 1 жовтня 2025 року набирають чинності нові правила щодо мінімальної середньої зарплати на підприємстві. У публікації пояснюємо, кого стосуються ці зміни, які суми потрібно забезпечити, як враховуються лікарняні та відпустки, і що буде, якщо показник виявиться нижчим за норму
- Нові вимоги до розміру заробітної плати
- Особливості розрахунку середньої щомісячної заробітної плати
- Відповіді на найпоширеніші питання про застосування нових правил
- Висновки
Нові вимоги до розміру заробітної плати
З 1 жовтня цього року набирає чинності Закон України від 16.07.2025 №4536-IX «Про внесення змін до Податкового кодексу України та інших законодавчих актів України у зв’язку з прийняттям Закону України «Про інтегроване запобігання та контроль промислового забруднення», яким передбачено низку законодавчих змін. Серед найбільш резонансних – жорсткі вимоги до рівня оплати праці. Ці зміни стосуються всіх суб’єктів господарювання, які мають ліцензії на роздрібну торгівлю пальним, алкогольними та тютюновими виробами. Йдеться як про юридичних осіб, так і про ФОП із найманими працівниками.
Для них, відповідно до зміненої статті 42 Закону України від 18.06.2024 №3817-IX «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального» (далі Закон №3817), буде передбачено вимогу щодо розміру середньої щомісячної заробітної плати для найманих працівників. Вона має становити не менше двох розмірів мінімальної заробітної плати, встановленої законом на 1 січня звітного (податкового) року. Тобто вже у жовтні цього року середня зарплата має бути не менше 16 тисяч гривень.
Зверніть увагу! Йдеться не про всіх роботодавців, а лише тих, які отримали такі ліцензії:
- на право роздрібної торгівлі алкогольними напоями;
- на право роздрібної торгівлі сидром та пері (без додавання спирту);
- на право роздрібної торгівлі тютюновими виробами;
- на право роздрібної торгівлі рідинами, що використовуються в електронних сигаретах, або на право роздрібної торгівлі пальним.
Але для окремих продавців є особливі умови. Для торгівельних точок площею до 500 м², розташованих поза межами Києва та обласних центрів (не ближче 50 км від них), мінімальна щомісячна середня зарплата встановлюється на рівні 1,5 мінімальної зарплати, тобто 12 тисяч гривень.
Особливості розрахунку середньої щомісячної заробітної плати
Розрахунок розміру середньої щомісячної заробітної плати здійснюватимуть шляхом ділення сумарно нарахованої заробітної плати та суми лікарняних на кількість застрахованих осіб у звітному періоді, яким нараховано заробітну плату. При цьому до суми лікарняних включають як оплату перших п'яти днів тимчасової непрацездатності за рахунок роботодавця, так і допомогу по тимчасовій непрацездатності за рахунок Пенсійного фонду України (далі – ПФУ).
Зверніть увагу! Йдеться про нараховані суми зарплати й лікарняних застрахованим особам, а отже, можна говорити, що контроль за дотриманням мінімального розміру середньої зарплати буде здійснюватися на підставі показників зарплатної звітності, зокрема відомостей, відображених у додатку Д1 Податкового розрахунку
І оскільки ми говоримо про мінімальний середній розмір зарплати, то не обов’язково у всіх працівників зарплата має бути не менше 16 чи 12 тисяч гривень. У когось більше, у когось – менше, але в середньому про всіх працівниках вона має бути у відповідному розмірі.
Але не забувайте про те, що працівники можуть перебувати у відпустках за власний рахунок чи працювати на умовах неповного робочого часу. Все це буде зменшувати загальну суму нарахованої зарплати за місяць, а отже, і розмір середньої зарплати. Тому доведеться оперативно вирішувати, за рахунок яких складових заробітної плати можна буде дотягнути середній показник до потрібного рівня, наприклад за рахунок надбавок чи доплат, премій, матеріальної допомоги тощо. Тож вже зараз подбайте про можливі варіанти вирішення проблеми з низьким показником середньої зарплати.
Факт невідповідності розміру фактичної середньої щомісячної заробітної плати встановленому мінімуму протягом трьох повних календарних місяців є підставою для анулювання ліцензії. Цей факт має встановити контролюючий орган під час проведення перевірки з питань дотримання законодавства з питань ліцензування та зафіксувати в акті такої перевірки
Відповіді на найпоширеніші питання про застосування нових правил
Зрозуміло, що такі новації вже викликали багато запитань. Тож спробуємо розібратися в найбільш поширених:
Як саме при розрахунку середньої зарплати визначається кількість застрахованих осіб у звітному періоді, яким нараховано заробітну плату?
Такий показник роботодавці обчислюють при складанні щомісячної зарплатної звітності. Зокрема, у рядку 103 Податкового розрахунку вказують рядок 103 – кількість застрахованих осіб у звітному періоді, яким нараховано заробітну плату (крім осіб, яким у звітному періоді нараховано грошове забезпечення).
Як пояснюють податківці, у рядку 103 Податкового розрахунку слід вказувати кількість працівників, яким у звітному періоді нараховано заробітну плату, відповідні суми якої відображені у Додатку Д1 розрахунку. Але при цьому до рядка 103 розрахунку не включаються працівники, яким не було нараховано зарплату у звітному періоді, наприклад, через відпустку без збереження заробітної плати або лікарняний, оплачений в наступному періоді.
Тож якщо працівник весь місяць хворів чи був у відпустці без збереження зарплати, то його не враховуємо.
А якщо він принаймні частину місяця відпрацював, то такого працівника слід врахувати при обчисленні показника рядка 103 Податкового розрахунку, а отже, і при обчисленні середньої заробітної плати.
Чи є особливості розрахунку середньої заробітної плати, якщо окремі працівники працюють на умовах неповного робочого часу і їх нарахована заробітна плата менша за мінімальний розмір заробітної плати?
Ні, особливостей розрахунку немає. Середня зарплата розраховується у загальному порядку. Низький рівень заробітної плати таких працівників буде зменшувати розмір середньої зарплати в цілому по всім працівникам. Тому щоб уникнути ризиків анулювання ліцензії, доведеться переглянути рівень зарплат, щоб досягти мінімального середнього показника.
Як бути, якщо працівник захворів і станом на останній день календарного місяця йому не нараховано лікарняні і загальний розмір нарахувань менше ніж 16 тисяч гривень?
У таких випадках потрібно пам’ятати, що ризик анулювання ліцензії виникає у разі, якщо відповідний розмір середньої зарплати не забезпечено протягом трьох місяців послідовно. Тож якщо лікарняні за минулий місяць будуть нараховані у наступному місяці, то проблема по суті вирішиться і підстав для анулювання ліцензії не буде.
ФОП має найманих працівників і декілька торгівельних точок. Чи повинен він з жовтня місяця виконувати вимогу щодо чистого доходу у розмірі не менше двох мінімальних зарплат?
Ні, не повинен. Пояснюємо, чому.
Дійсно, для ФОП, які здійснюють роздрібну торгівлю підакцизними товарами (алкоголь, тютюн, пальне тощо) за наявною ліцензією, з жовтня цього року Законом №3817 буде передбачено нову вимогу – загальний місячний оподатковуваний дохід повинен бути не меншим за 2 розміри мінімальної зарплати (тобто 16 тисяч гривень). Для невеликих торгівельних точок, які розташовані на відстані не менше 50 км від Києва та обласних центрів, мінімальний дохід може становити 1,5 розміру мінімальної зарплати.
Але увага – це стосується виключно приватних підприємців, які не мають найманих працівників
Тож якщо ФОП є роботодавцем, то він повинен забезпечити мінімальний розмір середньої зарплати працівників, а не розмір свого оподатковуваного доходу.
Чи стосуються вимоги щодо мінімальної середньої зарплати приватних підприємців, які здійснюють роздрібний продаж пива?
Так, поширюються, адже пиво – це алкогольний напій, роздрібний продаж якого здійснюється на підставі ліцензії. А вимога щодо мінімального розміру середньої зарплати є обов’язковою для всіх роботодавців, які є суб’єктами, що здійснюють продаж алкогольних напоїв.
Висновки
- З 1 жовтня 2025 року всі суб’єкти господарювання, які мають ліцензії на роздрібну торгівлю підакцизними товарами (пальне, алкоголь, тютюн тощо), зобов’язані забезпечувати середню щомісячну зарплату працівників не нижче двох мінімальних зарплат. Для невеликих торгівельних точок поза Києвом та обласними центрами мінімум становить 1,5 мінімальної зарплати.
- При розрахунку середньої зарплати враховуються всі нараховані виплати працівникам: заробітна плата, оплата перших 5 днів лікарняного та допомога з тимчасової непрацездатності за рахунок ПФУ.
- Вимога стосується середньої зарплати в цілому у роботодавця, а не індивідуальної зарплати кожного працівника. Тобто можливі відхилення зарплати у менший чи більший бік, але середній показник має відповідати встановленому мінімуму. Для цього роботодавцям доведеться уважно планувати зарплатний фонд (премії, надбавки, матеріальна допомога тощо).
- Якщо середній розмір зарплати не відповідає встановленим вимогам протягом трьох місяців поспіль, це є підставою для анулювання ліцензії на торгівлю підакцизними товарами.
Довідник на тему:
Зміни за Законом №4536 для бізнесу та самозайнятих
Читайте більше:
Ліцензії на підакцизні товари та їх вартість у 2025 році
Ліцензія під загрозою: мінімальні вимоги по доходах і зарплаті
Декларація з акцизного податку: інструкція із заповнення за новою формою
Закон №4536: підвищувати зарплату усім чи лише продавцям підакцизних товарів
Місячний Податковий розрахунок з ПДФО, ЄСВ та військового збору: як заповнити
Як перевірити сплату за ліцензію та дату припинення її дії в Електронному кабінеті
Нульову акцизну декларацію доведеться подати навіть без продажів: що важливо знати
Охорона праці
22.10.2026
Водій у відрядженні під час повітряної тривоги: хто відповідає за укриття та безпеку працівника
Як логістичному підприємству організувати захисне укриття для водія, який перебуває у відрядженні? Чи може підприємство оформити гібридний формат роботи відповідним наказом і чи звільняє це роботодавця від відповідальності за відсутність укриття за місцем роботи працівника?
Пенсія, соцпільги
22.10.2026
Новий закон про ВПО набирає чинності 22 жовтня: що зміниться для переселенців
З 22 жовтня 2026 року набирає чинності новий Закон про забезпечення прав і свобод ВПО: замість довідки підтвердженням взяття на облік буде витяг, але раніше видані довідки залишаться чинними. Розповідаємо, чи потрібно міняти стару довідку, у які строки повідомляти про переїзд або повернення, за яких умов можуть зняти з обліку та що буде з виплатами для переселенців
Кадрова робота
22.10.2026
Оформлення кадрових документів та особової справи при увільненні працівника у зв'язку з мобілізацією у 2026 році
Чи потрібно долучати копію наказу про увільнення на час мобілізації у зв'язку з призовом працівника до особової справи? Чи це десь прописується у доповненнях до особового листка з обліку кадрів? Чи зазначаю це також в особовій картці П-2?
ПДВ
22.10.2026
Податкова накладна у роздрібній торгівлі
Як правильно складати податкові накладні в роздрібній торгівлі, коли покупці – неплатники ПДВ? Розглянемо, коли можна оформлювати ПН за щоденними підсумками операцій, як їх заповнювати та реєструвати в ЄРПН, а також які штрафи загрожують за порушення строків реєстрації
ЗЕД
22.10.2026
Чи може ФОП-єдинник отримувати валюту за надані послуги: правила для 1–3 груп
Чи може ФОП – платник єдиного податку 1–3 групи надавати послуги іноземним замовникам і отримувати оплату у валюті? Право на зовнішньоекономічну діяльність залежить не лише від факту реєстрації підприємцем, а й від групи єдиного податку та виду операцій. Зокрема, ФОП 2-ї групи має обмеження щодо кола замовників послуг і не може надавати їх нерезидентам у межах спрощеної системи. Розглянемо, коли ФОП-єдинникам дозволено працювати з іноземними клієнтами, експортувати товари та отримувати валютну виручку
ПДВ
22.10.2026
Коли анулюють реєстрацію платника ПДВ: усі підстави та порядок у 2026 році
Статус платника ПДВ не є безстроковим і може бути анульований як за ініціативою самого платника, так і за рішенням податкового органу. Податковий кодекс визначає вичерпний перелік підстав для виключення з Реєстру платників ПДВ, а також порядок і дати, з яких таке анулювання набирає чинності. В окремих випадках скасування реєстрації відбувається автоматично на підставі відомостей із державних реєстрів, без подання заяви. Водночас, якщо підстав для анулювання немає, ДПС зобов'язана надати вмотивовану письмову відмову
Інше
22.10.2026
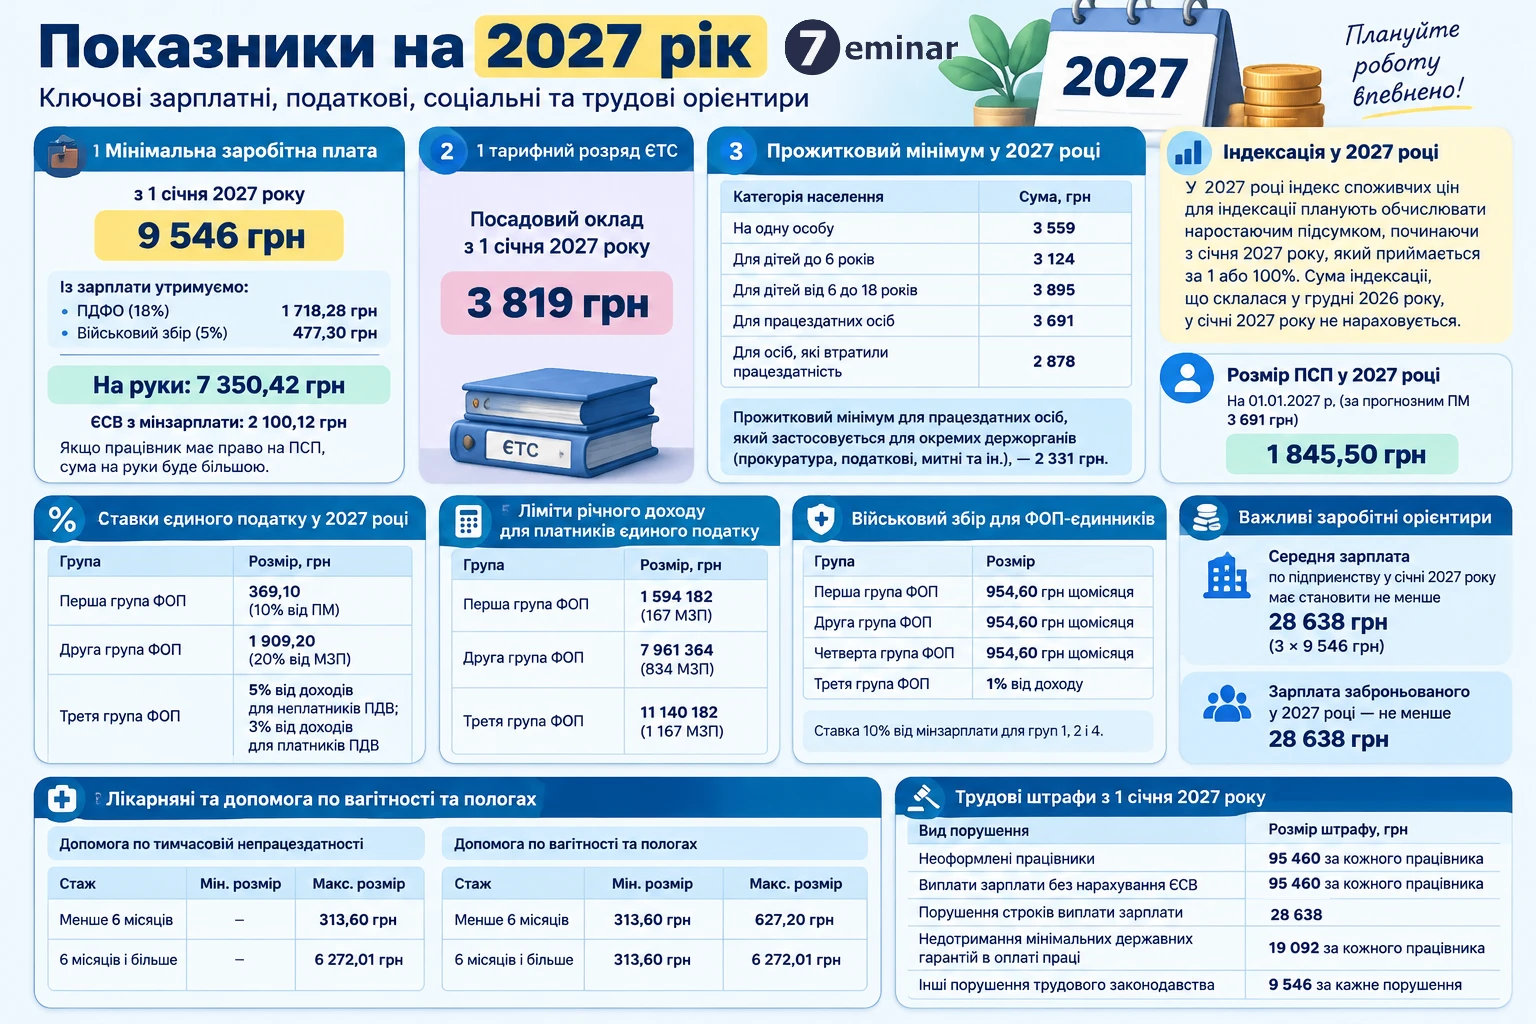
Головні показники для бухгалтера-2027 згідно законопроєкту про бюджет: МЗП, прожитковий мінімум, ЄСВ, ліміти для ФОП
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. 21.10.2026 року Бюджетний комітет рекомендував Бюджет-2027 до І читання. На основі цих даних ми вже провели розрахунки ключових показників, що залежать від мінімальної заробітної плати та прожиткового мінімуму, і звели їх у порівняльні таблиці. Це дозволяє чітко побачити прогнозовані суми, навантаження на роботодавців і працівників, а також зміни у податках, ЄСВ, штрафах і соціальних гарантіях у 2027 році
Звільнення, скорочення
22.10.2026
Звільнення під час відпустки або лікарняного у 2026 році: з ініціативи роботодавця та працівника
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
Особи з інвалідністю
22.10.2026
Норматив працевлаштування осіб з інвалідністю рахують щокварталу: Держпраці роз’яснила правила 2026 року
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
Робочий час, графіки роботи
22.10.2026
Табель обліку робочого часу за листопад 2026 року: норма годин, коди та приклади заповнення
Як заповнити табель за листопад 2026 року: норма робочого часу для п’ятиденки та шестиденки, коди для відпусток, лікарняних, відряджень, мобілізованих і неявок, приклади табелювання та порядок виправлення помилок.
Витрати діяльності
22.10.2026
Нерозподілені постійні загальновиробничі витрати: чи виникають податкові різниці
ДПС роз’яснила податкові наслідки обліку нерозподілених постійних загальновиробничих витрат у разі суттєвого зниження обсягів виробництва. Податковий кодекс не передбачає окремих різниць для коригування фінансового результату до оподаткування на суму таких витрат, тому вони враховуються за правилами бухгалтерського обліку
Пенсія, соцпільги
22.10.2026
Матір, яка вийшла на роботу, має право на допомогу «єЯсла» на кожну дитину
У Пенсійний фонд України роз’яснили, що допомога «єЯсла» призначається на кожну дитину віком від одного до трьох років, якщо один із батьків фактично здійснював догляд та вийшов на роботу на умовах повного робочого часу. У 2026 році розмір виплати становить 8 000 грн щомісяця на кожну дитину
Е-сервіс
22.10.2026
Е-підпис для комунальних підприємств: чи потрібен захищений носій
Посадові особи комунальних підприємств мають гнучкість у виборі формату електронного підпису. Норми законодавства не зобов’язують їх використовувати виключно захищені носії, а отже допускають застосування удосконаленого електронного підпису на незахищених носіях за умови, що він базується на кваліфікованому сертифікаті. Головне – правильно оформити отримання такого підпису, подавши стандартний пакет документів як для юридичної особи
Відпустка, відпускні
22.10.2026
Аудит щорічних відпусток для графіка відпусток – 2027: розрахунок днів, пере / недовикористання
Як провести аудит відпусток наприкінці 2026 року: які документи перевірити, як порахувати невикористані дні станом на 31 грудня, що врахувати щодо мобілізованих працівників, неоплачуваних, соціальних, «бойових» і чорнобильських відпусток. У статті – практичні приклади розрахунків, правила для резерву відпускних і оформлення результатів аудиту
ФОП
22.10.2026
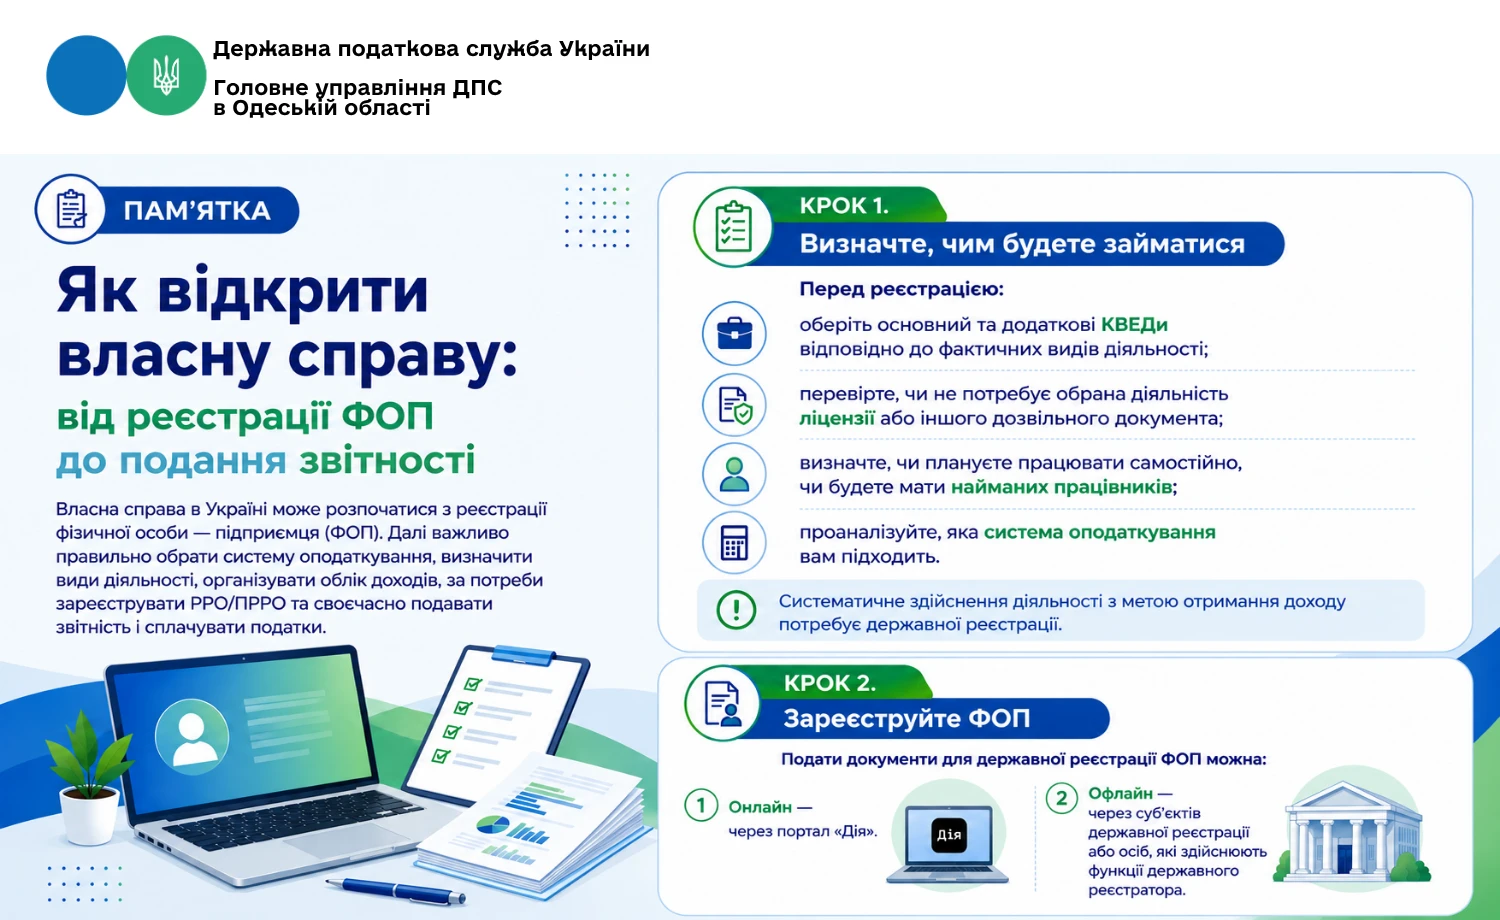
Від реєстрації ФОП до подання звітності: як відкрити власну справу
Податківці надали інфографіку, що до того: як відкрити власну справу та які податкові питання потрібно вирішити після реєстрації ФОП. Зокрема, вони пояснили: як обрати систему оподаткування, оформити кваліфікований електронний підпис, визначити потребу в РРО/ПРРО, організувати облік доходів і контролювати строки сплати податків та подання звітності
Податкова та фінзвітність
22.10.2026
Одна форма №20-ОПП на кілька автомобілів: як рахуватимуть порушення строків подання
ДПС роз’яснила, які штрафи загрожують за неподання або несвоєчасне подання форми №20-ОПП щодо придбаних транспортних засобів. Для самозайнятих осіб штраф становить 340 грн, для юридичних осіб – 1020 грн, а за повторне порушення протягом року або неусунення порушень – відповідно 680 грн і 2040 грн. Подати одну заяву щодо кількох автомобілів, придбаних у різні періоди, можна, але є нюанс
Охорона праці
22.10.2026
Кисневе обладнання в закладах охорони здоров’я: основні правила безпеки в 2026 році
Експлуатація кисневого обладнання в закладах охорони здоров’я потребує дотримання вимог охорони праці та пожежної безпеки, адже кисень інтенсивно підтримує горіння. Розглядаємо основні правила роботи з кисневими балонами й трубопроводами, вимоги до їх зберігання, перевірки герметичності та допуску персоналу. Окрему увагу приділено діям у разі виявлення витоку кисню або несправності обладнання
ЗЕД
22.10.2026
До митної декларації складено аркуш коригування після реєстрації РК_РЕЗ_2: роз’яснення ДПС
ДПС роз’яснила, чи можна відкоригувати податкову накладну на експорт окремих видів товарів, якщо РК_РЕЗ_2 уже зареєстровано в ЄРПН, а згодом до митної декларації складено аркуш коригування. Податківці нагадали, що до однієї податкової накладної в ЄРПН може бути зареєстровано лише один РК_РЕЗ_2, однак передбачено виняток для коригування ставки та нарахованої суми ПДВ