
Пільги
01.05.2026
Інформаційний лист № 2/2026 щодо формування «Клубу білого бізнесу» у 2026 році
Запроваджені з 01.01.2026 зміни до податкового законодавства суттєво оновили критерії формування Переліку платників, що відповідають підвищеним вимогам доброчесності. Нові правила встановлюють як загальні умови для всіх суб’єктів господарювання, так і окремі фінансово-економічні показники для різних категорій платників – від юридичних осіб на загальній системі до ФОП та платників єдиного податку

З 01.01.2026 набули чинності норми, визначені у Законі України від 03.12.2025 №4698-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування банків податком на прибуток підприємств у 2026 році та перенесення строків введення в дію Електронної системи обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах», яким внесено зміни до вимог та критеріїв, на підставі яких формується Перелік.
Спільні вимоги для всіх:
- податковий борг – не більше 3000 НМДГ і не старший 30 днів;
- відсутність заборгованості з ЄСВ;
- незначні штрафи за останні 3 місяці (до 1 мінзарплати);
- відсутність винесених ППР щодо порушень строків ЗЕД-розрахунків за останні 12 місяців;
- відсутність статусу ризикового платника ПДВ;
- відсутність процедур припинення або банкрутства;
- відсутність санкцій щодо платника та його бенефіціарів;
- відсутність зв’язку з державою-агресором;
- незмінність основного КВЕД протягом останніх 12 місяців;
- наявність достовірної інформації про бенефіціарів.
Для юридичних осіб на загальній системі оподаткування:
- показник рівня сплати податку на прибуток дорівнює / перевищує середній показник сплати податку на прибуток підприємств у відповідній галузі за останні чотири квартали з урахуванням п. 137.5 ПКУ, за умови що об’єкт оподаткування, задекларований платником податку за останній податковий (звітний) період, перевищує 0 гривень;
- показник рівня сплати податку на додану вартість дорівнює/перевищує середній показник у відповідній галузі (крім платників, у яких операції з вивезення товарів за межі митної території України становлять 25 і більше відсотків загального обсягу постачання) за останні 12 звітних періодів;
- показник середньомісячної нарахованої та / або виплаченої податковим агентом – юридичною особою заробітної плати за останніх 12 звітних місяців дорівнює/ перевищує розмір середньої заробітної плати у відповідній галузі у відповідному регіоні, помножений на коефіцієнт 1,1, але становить не менше розміру однієї МЗП, встановленої законом на 1 січня звітного року, за умови що середньомісячна чисельність працюючих за зазначений період становить не менше п’яти осіб.
Для резидентів Дія.Сіті:
- рівень сплати податків до бюджету – не нижчий за середній серед резидентів Дія Сіті.
Для юридичних осіб – платників єдиного податку третьої групи:
- показник рівня сплати податків до зведеного бюджету дорівнює/перевищує середній показник у відповідній галузі за останні чотири квартали;
- показник середньомісячної нарахованої та / або виплаченої податковим агентом – юридичною особою заробітної плати за останніх 12 звітних місяців дорівнює / перевищує розмір середньої заробітної плати у відповідній галузі у відповідному регіоні, помножений на коефіцієнт 1,1, але становить не менше розміру однієї мінімальної заробітної плати, встановленої законом на 1 січня податкового (звітного) року, за умови що середньомісячна чисельність працюючих за зазначений період становить не менше п’яти осіб.
Для юридичних осіб – платників єдиного податку четвертої групи (сільгоспвиробники):
- показник різниці між сумою загального мінімального податкового зобов’язання та загальною сумою сплачених податків, зборів, платежів, пов’язаних з виробництвом та реалізацією власної сільськогосподарської продукції, та витрат на оренду земельних ділянок за останній звітний період має від’ємне значення;
- показник рівня сплати податку на додану вартість дорівнює/перевищує середній показник у відповідній галузі (крім платників, у яких операції з вивезення товарів за межі митної території України становлять 25 і більше відсотків загального обсягу постачання) за останні 12 звітних (податкових) періодів;
- показник середньомісячної нарахованої та / або виплаченої податковим агентом – юридичною особою заробітної плати за останніх 12 звітних (податкових) місяців дорівнює / перевищує розмір середньої заробітної плати у відповідній галузі у відповідному регіоні, помножений на коефіцієнт 1,1, але становить не менше розміру однієї мінімальної заробітної плати, встановленої законом на 1 січня податкового (звітного) року, за умови що середньомісячна чисельність працюючих за зазначений період становить не менше п’яти осіб;
- площа наявних у платника податку у власності (на праві власності/користування), орендованих земельних ділянок становить не менше 200 гектарів включно або орендованих земельних ділянок комунальної та / або державної власності – не менше 0,5 гектара (станом на 1 січня поточного року), що задекларовані до 20 лютого поточного року та за які сплачено суму податкового зобов’язання з плати за землю у строки, передбачені законодавством, або платником податку, який перебуває на спрощеній системі оподаткування четвертої групи, сплачено податкові зобов’язання з єдиного податку в повному обсязі та у строки, передбачені законодавством.
Для фізичних осіб – підприємців на загальній системі оподаткування:
- показник рівня сплати податку на додану вартість дорівнює / перевищує середній показник у відповідній галузі за останні 12 звітних (податкових) періодів;
- показник рівня сплати податку на доходи фізичних осіб від провадження господарської діяльності за звітний (податковий) рік дорівнює/перевищує середній показник у відповідній галузі;
- показник середньомісячної нарахованої та / або виплаченої податковим агентом заробітної плати за останніх 12 звітних (податкових) місяців дорівнює/перевищує розмір середньої заробітної плати у відповідній галузі у відповідному регіоні, помножений на коефіцієнт 1,1, але становить не менше розміру однієї мінімальної заробітної плати, встановленої законом на 1 січня податкового (звітного) року.
Для фізичних осіб – підприємців платників єдиного податку третьої групи:
- задекларований обсяг доходу за податковий (звітний) період перевищує 5 мільйонів гривень;
- показник рівня сплати податків до зведеного бюджету дорівнює / перевищує середній показник у відповідній галузі за останні чотири квартали;
- показник середньомісячної нарахованої та / або виплаченої податковим агентом заробітної плати за останніх 12 звітних (податкових) місяців дорівнює / перевищує розмір середньої заробітної плати у відповідній галузі у відповідному регіоні, помножений на коефіцієнт 1,1, але становить не менше розміру однієї мінімальної заробітної плати, встановленої законом на 1 січня податкового (звітного) року.
Додаткові матеріали
- Інформаційний лист № 2/2026: Щодо формування переліку платників податків з високим рівнем добровільного дотримання податкового законодавства у 2026 році (Завантажити).
- Підвищення рівня дотримання податкового законодавства платниками податків (Завантажити)
Джерело: ДПС
Читайте більше:
Податківці роз’яснили показники меню «Критерії добровільного дотримання»
Як ДПС повідомляє про включення / виключення до Клубу білого бізнесу
Де публікуються середні показники критеріїв для «Білого» бізнесу
Інформаційний лист №1/2026 щодо формування «Клубу білого бізнесу» у 2026 році
Клуб білого бізнесу у 2026-му: як використати 4 квартал 2025 року для підготовки
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз’яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Податкова та фінзвітність
18.09.2026
Виплата учаснику-нерезиденту при зменшенні статутного капіталу: яку ознаку зазначити в 4ДФ
ДПС роз’яснила, за якою ознакою доходу в додатку 4ДФ до Розрахунку ЮО відображається виплата учаснику-нерезиденту у зв’язку зі зменшенням статутного капіталу, викупом корпоративних прав або виходом зі складу товариства. Якщо така виплата призводить до зменшення нерозподіленого прибутку юридичної особи, її відображають за ознакою доходу «109» як дивіденди, крім дивідендів, що не змінюють пропорцій (часток) участі
Зміни у законодавстві
18.09.2026
Ключові законодавчі зміни з 1 жовтня 2026 року
Жовтень 2026 року принесе низку важливих змін для бухгалтерів, кадровиків та бізнесу. Зібрали для вас головні новації місяця: оновлення законодавства, важливі строки, зміни у військовому обліку, звітності, податках та інші події, які потрібно врахувати у роботі. Перевірте, що зміниться вже з 1 жовтня та які дії не можна пропустити
ПДВ
18.09.2026
Активи передають при виділі юрособи: ДПС пояснила наслідки з ПДВ
Передача частини активів за розподільчим балансом від товариства, яке реорганізується шляхом виділу, до новоствореної юридичної особи не є об’єктом оподаткування ПДВ за пп. 196.1.7 ПКУ. Саме перевищення вартості переданих активів над статутним капіталом нової юрособи не вважається окремою господарською операцією, тому ПДВ та податкова накладна на таку передачу не нараховуються
Пенсія, соцпільги
18.09.2026
19 400 грн на домогосподарство: найактуальніші відповіді про «Зимову підтримку»
Мінсоцполітики відповіло на найпоширеніші запитання щодо одноразової грошової допомоги «Зимова підтримка» у розмірі 19 400 грн на домогосподарство. Заяви прийматимуть до 30 жовтня 2026 року безпосередньо через ПФУ, ЦНАП або визначені органи місцевого самоврядування, а сама виплата не враховуватиметься до сукупного доходу домогосподарства під час призначення житлової субсидії та інших видів державної соціальної допомоги
Охорона праці
18.09.2026
Жовтий і червоний рівні загрози: як зміниться робота залізниці та вокзалів
Уряд затвердив нові правила роботи залізниці та вокзалів залежно від рівня повітряної загрози. За жовтого рівня потяги курсуватимуть за графіком із посадкою та висадкою пасажирів, а за червоного – посадку й відправлення призупинятимуть, а людей направлятимуть до укриттів; «Укрзалізниця» також зможе оперативно обмежувати рух і розосереджувати пасажирів та рухомий склад
Військовий облік
18.09.2026
Постановка на військовий облік виключених із нього: суд визнав норми КМУ протиправними
16 вересня 2026 року Шостий апеляційний адміністративний суд визнав протиправними пункти 17 та 17-1 постанови КМУ №932, на підставі яких, зокрема, на військовий облік автоматично повертали осіб, раніше виключених із нього
Військовий облік
18.09.2026
До 1 жовтня видаємо наказ щодо підвищення кваліфікації відповідального за ведення військового обліку
Юридичній особі, яка веде військовий облік до 1 жовтня потрібно видати наказ щодо підвищення кваліфікації особи відповідальної за військовий облік. Пояснюємо, який це може бути наказ
Зміни у законодавстві
18.09.2026
Трудовий кодекс №16010-1: які трудові гарантії пропонує альтернативний законопроєкт
16 вересня 2026 року у Верховній Раді зареєстрували альтернативний законопроєкт №16010-1 «Проєкт Трудового кодексу України» на заміну урядовому законопроєкту №16010, поданому 2 вересня. Документ складається з 5 книг і 329 статей та, за поясненнями авторів, передбачає, зокрема, збереження існуючих видів відпусток і гарантій у сфері оплати праці, посилення захисту працівників у разі зміни та припинення трудових відносин, а також регулювання колективних переговорів, права на страйк і права на відключення
Відпустка, відпускні
18.09.2026
Працівник хоче перервати щорічну відпустку: чи дозволяє це закон
Працівник не має права за власним бажанням перервати вже надану щорічну відпустку та достроково вийти на роботу. Закон передбачає відкликання зі щорічної відпустки лише за згодою працівника у визначених випадках, а якщо відпочинок потрібно організувати інакше, можна скористатися поділом відпустки на частини, за умови що основна безперервна частина становитиме не менш як 14 календарних днів
ПДФО
18.09.2026
Допомога на поховання у 2026 році: яка сума не оподатковується
У 2026 році допомога на поховання, яку роботодавець за останнім місцем роботи померлого працівника виплачує його родичам, не оподатковується в межах 9 320 грн. Якщо сума більша, ПДФО за ставкою 18% та військовий збір 5% утримуються лише з перевищення, а не з усієї виплати
Дозвілля
18.09.2026
Шпалери для робочого стола бухгалтера на жовтень 2026
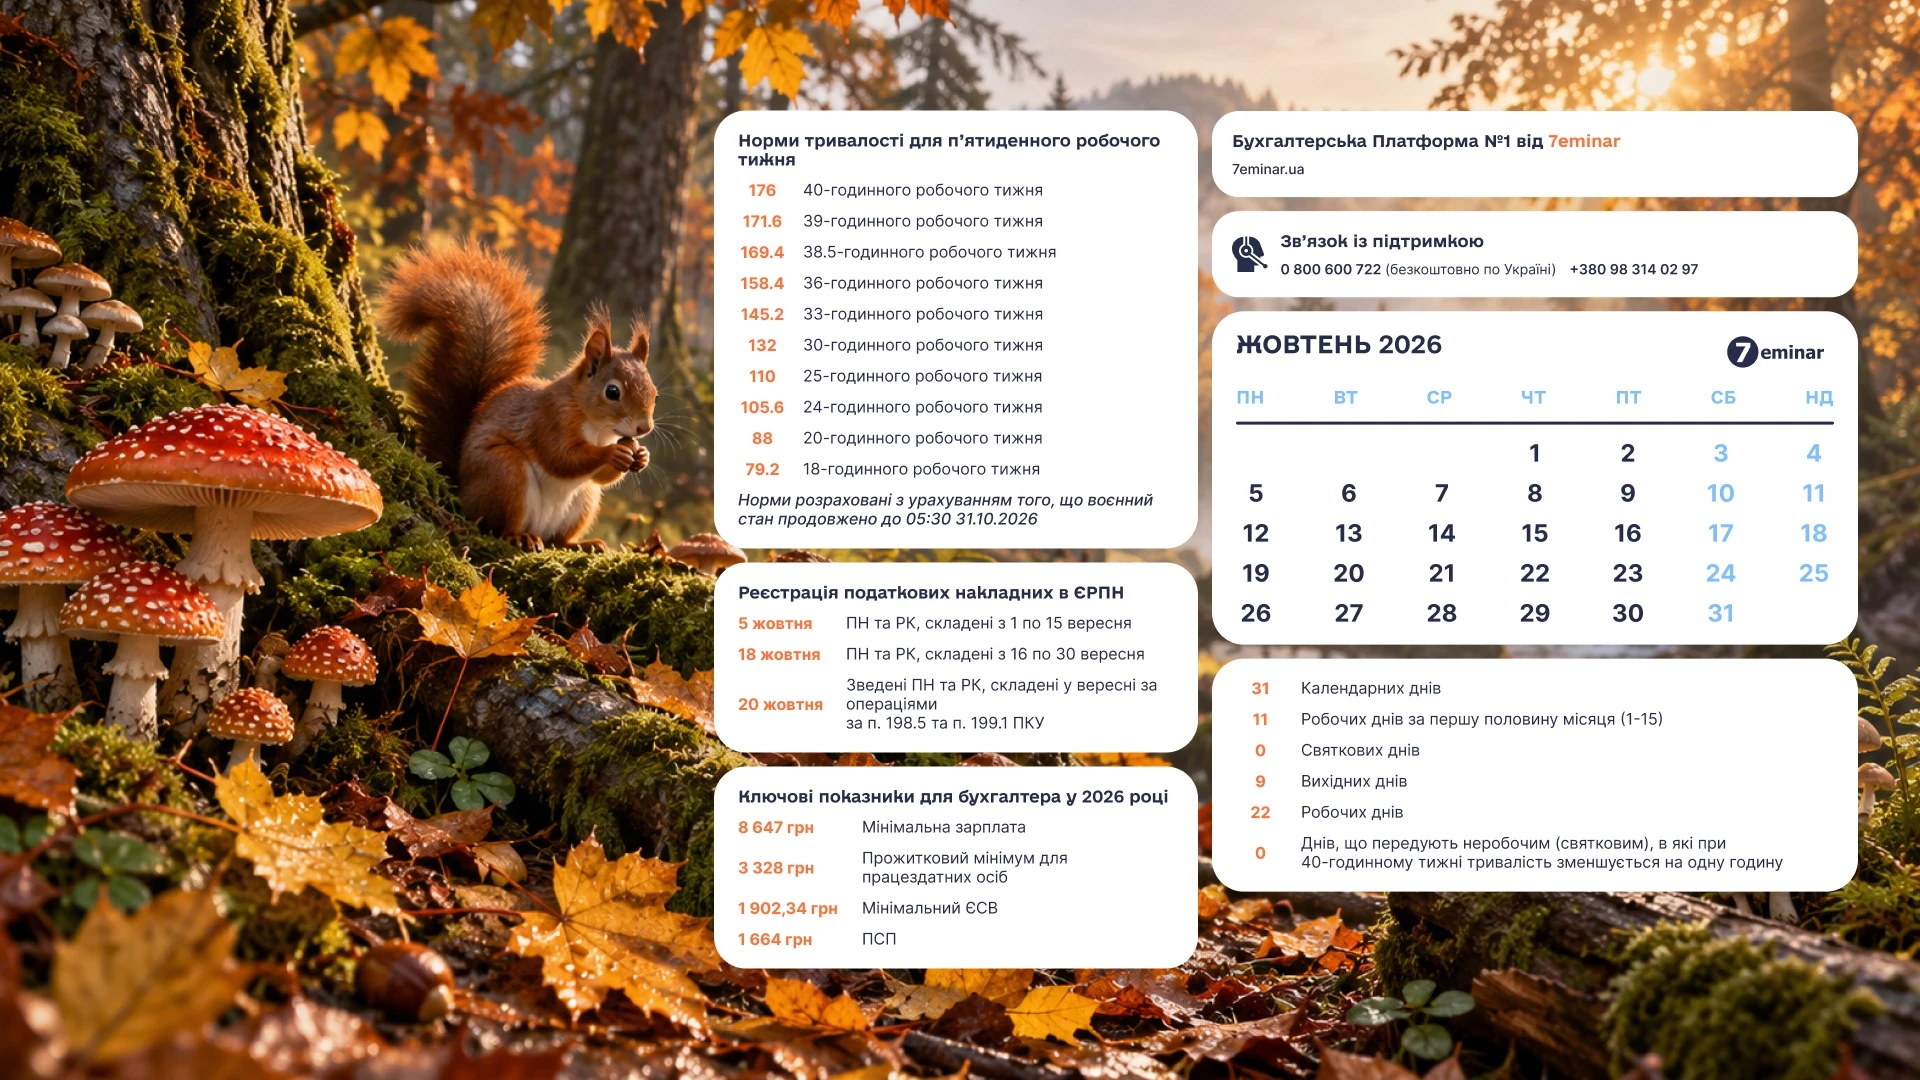
Шпалери для робочого столу бухгалтера на жовтень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно
Сільгоспдіяльність
18.09.2026
Сімейним фермерським господарствам визначили порядок поновлення доплати до ЄСВ у 2026 році
Сімейні фермерські господарства, які втратили право на державну доплату до ЄСВ через несвоєчасну або неповну сплату внесків, зможуть поновити підтримку після повного погашення заборгованості. Право на доплату відновлюватиметься з першого числа місяця, що настає за кварталом погашення боргу, а ДПС має протягом 3 робочих днів внести відповідні відомості до реєстру страхувальників
ФОП
17.09.2026
Payoneer та Wise для ФОП: коли кошти від нерезидентів включаються до підприємницького доходу у 2026 році
ФОП на загальній системі має враховувати особливості оподаткування коштів, отриманих від нерезидентів через Payoneer та Wise. Якщо кошти, отримані від здійснення зовнішньоекономічної діяльності, зараховані на рахунок, відкритий у системах Payoneer і WISE, та в подальшому перераховуються на рахунки, відкриті у банківських установах в Україні для здійснення підприємницької діяльності, то такі кошти включаються до доходу ФОП та оподатковуються у порядку, визначеному ст. 177 ПКУ
Перевірки, штрафи
17.09.2026
Підстави для надсилання органами ДПС платнику податків запиту про надання інформації у 2026 році
Податкова служба має право надсилати платнику податків письмовий запит про надання інформації у випадках, передбачених Податковим кодексом України. Такі підстави викладені у пп. 73.3.1 ПКУ
ПДВ
17.09.2026
Укриття на території підприємства: чи можна віднести витрати до господарської діяльності та отримати кредит з ПДВ
На території підприємства встановили укриття для захисту працівників та відвідувачів. Чи може підприємство віднести це укриття до господарської діяльності та використати кредит з ПДВ?
Охорона праці
17.09.2026
Працівник не дійшов до укриття після евакуації: яка відповідальність підприємства
Підприємство евакуює працівників під час тривоги, а працівники після евакуації замість того щоб йти в бомбосховище (яке не знаходиться на території) пішов кудись і там загинув. Яка може бути відповідальність компанії? Наказ в компанії на евакуації є
ПДВ
17.09.2026
Договір комісії та ПДВ-реєстрація: які суми враховувати в ліміті 1 млн грн в 2026 році роз'яснює ДПС
Компанія, яка працює за договором комісії, має враховувати не лише власну комісійну винагороду під час визначення обсягу операцій для обов’язкової ПДВ-реєстрації. Податкова наголошує, що до розрахунку за останні 12 календарних місяців включаються також обсяги постачання товарів або послуг, які передаються чи отримуються в межах договорів комісії. Окремо враховується сума винагороди комісіонера за надання комісійної послуги. Таким чином, для визначення граничного обсягу в 1 млн грн беруться до уваги обидві складові