

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
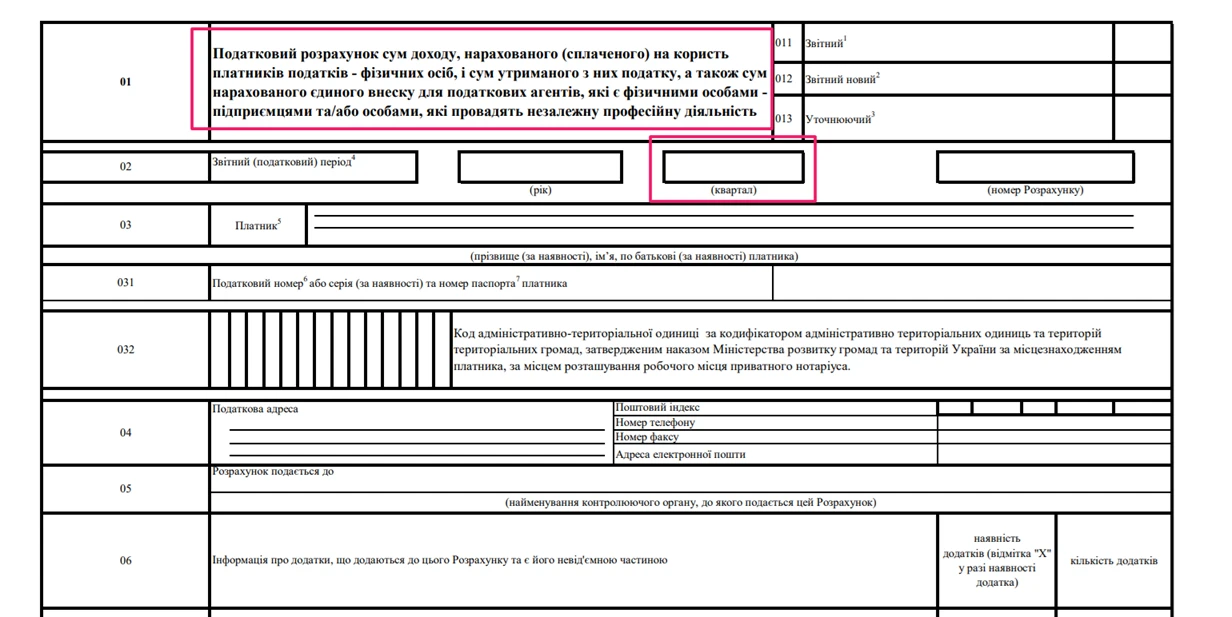
Мінфін оновив форму Податкового розрахунку для юридичних осіб та ФОП, розділивши звітність за категоріями платників і запровадивши окремі додатки та правила заповнення. Зміни стосуються як щомісячної звітності для юросіб, так і квартальної для ФОП і самозайнятих осіб. Оновлений підхід має спростити структуру розрахунків та зробити процедуру коригування помилок більш зрозумілою. Нові правила почнуть застосовуватись вже з 17 липня: юрособи подаватимуть оновлений звіт за липень у серпні, а ФОП за ІІ квартал до 10 серпня
Передбачено затвердження двох різних Податкових розрахунків, окремо для юросіб та окремо для ФОП. Детальніше про нові форми дивіться / читайте у статті-відео «Нові форми єдиної звітності для ФОП і юросіб!»
Мінфін наказом від 07.05.2026 №243 змінив Податковий розрахунок для ФОП та юридичних осіб. Згодом до наказу №243 внесено ще деякі косметичні правки наказом Мінфіну від 26.05.2026 №284.
Обидва накази було опубліковано в «Офіційний вісник України», від 17.06.2026 року, А отже набуть чинності через 30 днів, а це з 17 липня 2026 року!
Податковий розрахунок для юросіб:
Податковий розрахунок для ФОП:
Також внесено зміни до Порядку заповнення та подання податковими агентами Податкових розрахунків сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, а саме – він буде містити окремо розділ з заповнення для ФОП та для юросіб, а також порядок проведення коригувань платниками – юрособами та окремо розділ для виправлення помилок для ФОП.
Коли вперше подавати новий Податковий розрахунок
Наказ набере чинність через 30 днів після опублікування, проте у наказі зазначено, що
Очікуємо роз'яснень від ДПС щодо питання чи потрібно ФОП додатково подавати Розрахунок за оновленою формою за І квартал 2026 року.
Джерело: ДПС
Читайте більше:
Увага ФОП! Щодо подання Податкового розрахунку за місячною формою: ЗІР від ДПС
ДПС розсилає ФОП нагадування щодо подання об’єднаної звітності за місячною формою в Е-кабінет
ФОП об’єднана звітність за 1 квартал 2026: перші офіційні роз'яснення ДПС та що робити
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
Після відновлення роботи серверів ДПС у користувачів «ПРРО ДПС» можуть виникати проблеми з переходом до відкритої зміни. У ЗІР пояснили, як усунути помилку: завантажити операції в журналі, оновити дані у вкладці «Каси» та натиснути «Перейти до зміни». Після цього можна закрити зміну за стандартною процедурою або продовжити роботу. Нагадаємо, технічні обмеження в роботі окремих сервісів ДПС спостерігалися до вечора 28 жовтня 2026 року
Військові частини, які є платниками податків або податковими агентами, мають стати на облік у податковій за місцем дислокації протягом 10 календарних днів після реєстрації як суб’єкта господарювання. Для цього потрібно подати заяву за формою №1-ОПП і пакет підтвердних документів. Якщо військова частина не здійснює господарської діяльності, передбачено окремі вимоги до документального підтвердження її статусу. Розглянемо, які документи потрібні для взяття на облік і як знятися з нього в разі припинення діяльності
Для фінансування додаткових відпусток працівникам, які постраждали внаслідок Чорнобильської катастрофи, роботодавцю потрібно заздалегідь подати до територіального органу Пенсійного фонду України необхідні документи та плановий розрахунок витрат на наступний бюджетний рік. Розберемо, які документи потрібно подати для фінансування «чорнобильських» відпусток у 2027 році, як заповнити форму №2 за наказом №110-Н та яку зарплату враховувати, якщо з 1 січня 2027 року працівнику планують підвищити посадовий оклад
ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?
До якого суду звертатися колишньому керівнику акціонерного товариства, якщо він вимагає виплат за затримку остаточного розрахунку, компенсації втрати доходу та моральної шкоди, але не оскаржує звільнення? Верховний Суд пояснив, що в такому разі спір має трудовий характер і розглядається за правилами цивільного судочинства. Визначальним є предмет позовних вимог, а не сам факт того, що позивач раніше обіймав керівну посаду в товаристві
Особи, які до 24 серпня 2026 року набули права на разову грошову допомогу до Дня Незалежності України, але не отримали її, можуть подати заяву до Пенсійного фонду. Звернутися можна особисто до сервісного центру ПФУ або ЦНАП, надіслати заяву поштою чи подати її онлайн через вебпортал електронних послуг ПФУ з використанням кваліфікованого електронного підпису
ВРУ прийняла законопроєкт №15094, який передбачає суттєву трансформацію системи соціальної підтримки у ІІ читанні. Замість кількох видів допомоги планують запровадити єдину базову соціальну допомогу, орієнтовану на найуразливіші категорії населення. Документ також визначає нові підходи до розрахунку виплат, строків їх призначення та умов отримання. Нова модель запрацює вже з 2028 року
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

ФОП чи ТОВ – яке рішення буде вигіднішим саме для вашого бізнесу? У статті порівнюємо ключові відмінності двох форм ведення діяльності, особливості обліку, оподаткування, відповідальності власника, використання коштів та залучення інвестицій. Для зручності всі важливі аспекти зібрано у наочних порівняльних таблицях
Державна податкова служба надала офіційні роз'яснення щодо застосування пільги зі сплати податку на нерухоме майно, відмінне від земельної ділянки, для ФОП, які є власниками промислової нерухомості та використовують її у власній виробничій діяльності
Під час податкових перевірок фізичних осіб – підприємців часто виникають ситуації, коли сплачений податок виявляється неправильно оформленим, застосовано невідповідний КВЕД або кошти оподатковано за іншими правилами. Подібні помилки стають помітними лише після появи фінансових наслідків. Розглянемо поширені ситуації, пов’язані з оподаткуванням компенсації комунальних послуг, застосуванням РРО, використанням підприємницьких коштів і відповідальністю за несвоєчасну сплату податків
Плата за землю в Україні є обов'язковим платежем у складі податку на майно і справляється у двох принципово різних формах: земельного податку та орендної плати за земельні ділянки державної та комунальної власності (пп. 14.1.147 Податкового кодексу України (далі – ПКУ)). Щоб правильно сплачувати плату за землю важливо розмежовувати правовий статус земельної ділянки та вид речового права, на підставі якого суб'єкт господарювання володіє чи користується землею
Правління ПФУ підготувало проєкт постанови, якою затверджено Зміни до Порядку подання та оформлення документів для призначення (перерахунку) пенсій відповідно до Закону України «Про пенсійне забезпечення осіб, звільнених з військової служби, та деяких інших осіб» (це не стосується військовослужбовців строкової та базової служби, а також членів їхніх сімей). Документ спрямований на вдосконалення процедур в умовах воєнного стану та врахування актуальних законодавчих реалій
Чи можна звільнитися в останній день щорічної відпустки та коли потрібно попередити роботодавця? Як оформити заяву й накази, у яких випадках можна не дотримуватися двотижневого строку та як розрахувати компенсацію за невикористану відпустку
Чи матиме юридичну силу після 04.12. оформлена документально згода працівників про роботу під час жовтого, червоного рівнів повітряної тривог та яким документом це можна оформити?
Хто має відшкодовувати вартість спеціального одягу, якщо працівник його зіпсував? Матеріальна відповідальність залежить від обставин пошкодження, вини працівника та підстав, визначених КЗпП. За недбалість відшкодування зазвичай обмежується середнім місячним заробітком, а за умисне псування чи недостачу спецодягу може наставати повна матеріальна відповідальність. Водночас за природний знос або пошкодження через неналежні умови зберігання з боку роботодавця працівник не повинен відповідати