☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ФОП
29.10.2026
ФОП: де ховаються податкові ризики у звичайних операціях
Під час податкових перевірок фізичних осіб – підприємців часто виникають ситуації, коли сплачений податок виявляється неправильно оформленим, застосовано невідповідний КВЕД або кошти оподатковано за іншими правилами. Подібні помилки стають помітними лише після появи фінансових наслідків. Розглянемо поширені ситуації, пов’язані з оподаткуванням компенсації комунальних послуг, застосуванням РРО, використанням підприємницьких коштів і відповідальністю за несвоєчасну сплату податків
- Оподаткування компенсації комунальних послуг орендарями
- Невідповідність фактичної діяльності зареєстрованим КВЕД
- Застосування реєстраторів розрахункових операцій при безготівкових розрахунках
- Використання коштів з підприємницького рахунку на особисті потреби
- Відповідальність за несвоєчасну сплату податків
- Цифровізація виконавчого провадження та блокування рахунків
Оподаткування компенсації комунальних послуг орендарями
Поширена практика, коли платник єдиного податку здає власне приміщення в оренду та отримує від орендаря орендну плату (наприклад, 30 000 грн), а також окрему компенсацію за електроенергію, воду й інші комунальні послуги.
ФОП-орендодавець може помилково включати всі надходження на підприємницький рахунок до складу свого підприємницького доходу та сплачувати з них єдиний податок. Проте орендна плата та компенсація комунальних послуг мають різні правила оподаткування:
- Згідно з роз'ясненнями податкових органів у загальнодоступному інформаційно-довідковому ресурсі, відшкодована орендарем сума комунальних платежів не включається до доходу платника єдиного податку другої та третьої груп.
- Податківці розцінюють компенсацію комунальних витрат не як підприємницький дохід ФОП на єдиному податку, а як дохід фізичної особи, оскільки ФОП самостійно не надає комунальні послуги орендарю.
- До таких компенсацій застосовуються загальні правила оподаткування доходів фізичних осіб: 18% податку на доходи фізичних осіб плюс 5% військового збору (разом 23%).
Порядок оподаткування залежно від статусу орендаря:
- Якщо орендарем є юридична особа або інший ФОП, вони виступають податковими агентами та зобов'язані утримати й сплатити ПДФО та військовий збір.
- Якщо орендар є звичайною фізичною особою без статусу податкового агента, власник приміщення зобов'язаний самостійно включити отриману компенсацію до річного оподатковуваного доходу, подати декларацію про майновий стан і доходи, а також сплатити ПДФО і військовий збір.
Невідповідність фактичної діяльності зареєстрованим КВЕД
Під час розширення підприємницької діяльності (наприклад, коли продовольчий магазин із КВЕД на роздрібну торгівлю продуктами починає продавати побутову хімію чи господарські товари) виникає ризик невідповідності фактичних видів діяльності зареєстрованим у реєстрі платників єдиного податку.
Податковий кодекс передбачає, що у разі здійснення платником єдиного податку виду діяльності, якого немає у реєстрі платників єдиного податку, він зобов'язаний перейти на загальну систему оподаткування.
Рекомендовано перевіряти наявність відповідних КВЕДів перед зміною асортименту, додаванням нової послуги чи відкриттям нового напряму діяльності.
Застосування реєстраторів розрахункових операцій при безготівкових розрахунках
Отримання коштів на рахунок у безготівковій формі не завжди звільняє від обов'язку застосовувати реєстратори розрахункових операцій (РРО або програмні РРО):
- Якщо покупець здійснює оплату самостійно за реквізитами поточного рахунку продавця у форматі IBAN, така операція не потребує застосування РРО або ПРРО.
- Якщо розрахунок здійснюється із застосуванням платіжної картки, це розрахункова операція, яку необхідно провести через РРО або ПРРО з видачею покупцеві фіскального чека.
Використання коштів з підприємницького рахунку на особисті потреби
ФОП має право використовувати кошти зі свого підприємницького рахунку на власні потреби після виконання податкових зобов'язань. Це не є порушенням.
Рекомендується розділяти підприємницькі та особисті кошти: після сплати податків та обов'язкових платежів переказувати кошти з рахунку ФОП на власний особистий рахунок фізичної особи та здійснювати особисті покупки з нього. Особистий рахунок фізичної особи заборонено використовувати для здійснення підприємницької діяльності.
Відповідальність за несвоєчасну сплату податків
Несвоєчасна сплата податків є порушенням, розмір штрафу за яке залежить від виду податку та характеру правопорушення:
- Для ФОП першої та другої груп за несплату, неповну або несвоєчасну сплату авансового внеску з єдиного податку передбачено штраф у розмірі 50% ставки єдиного податку.
- За несвоєчасну сплату узгодженої суми грошового зобов'язання (стаття 124 Податкового кодексу України):
- прострочення до 30 календарних днів включно – штраф 5% від погашеної суми податкового боргу;
- прострочення більше ніж 30 календарних днів – штраф 10% від погашеної суми податкового боргу;
- умисна несвоєчасна сплата – штраф 25% від суми несплаченого або несвоєчасно сплаченого грошового зобов'язання.
Цифровізація виконавчого провадження та блокування рахунків
З 23 жовтня 2026 року посилено цифровізацію виконавчого провадження. Розширено електронну взаємодію між виконавцями, банками, іншими надавачами платіжних послуг та державними інформаційними системами, що дозволяє оперативніше отримувати інформацію про рахунки та електронні гаманці боржника, накладати арешт на кошти та здійснювати їх примусове списання.
Сам факт наявності боргу перед контрагентом не означає автоматичного арешту рахунку, проте за наявності виконавчого документа та відкритого виконавчого провадження державний або приватний виконавець виносить постанову про арешт коштів. У таких випадках необхідно своєчасно реагувати на повідомлення про відкриття виконавчого провадження.
Читайте більше:
ФОП оплачує товар з особистої картки: які ризики виникають
Послуги пошуку персоналу у ФОП: податкові ризики
«Дроблення бізнесу»: як уникнути податкових ризиків
Ризики для ФОП-бухгалтера: клієнт приховує доходи – чи повідомляти фінмоніторинг
РРО / ПРРО, фіскальні чеки
29.10.2026
Після відновлення серверів ДПС не працює ПРРО: три кроки для переходу до зміни
Після відновлення роботи серверів ДПС у користувачів «ПРРО ДПС» можуть виникати проблеми з переходом до відкритої зміни. У ЗІР пояснили, як усунути помилку: завантажити операції в журналі, оновити дані у вкладці «Каси» та натиснути «Перейти до зміни». Після цього можна закрити зміну за стандартною процедурою або продовжити роботу. Нагадаємо, технічні обмеження в роботі окремих сервісів ДПС спостерігалися до вечора 28 жовтня 2026 року
Створення суб'єкта, зміни
29.10.2026
Облік військової частини в податковій: які документи подати та в які строки
Військові частини, які є платниками податків або податковими агентами, мають стати на облік у податковій за місцем дислокації протягом 10 календарних днів після реєстрації як суб’єкта господарювання. Для цього потрібно подати заяву за формою №1-ОПП і пакет підтвердних документів. Якщо військова частина не здійснює господарської діяльності, передбачено окремі вимоги до документального підтвердження її статусу. Розглянемо, які документи потрібні для взяття на облік і як знятися з нього в разі припинення діяльності
ФОП
29.10.2026
ФОП з липня перейшов з 3 групи на 2: чи потрібно наростаючим підсумком подавати декларацію за 9 місяців
ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?
Судова практика
29.10.2026
Затримка розрахунку після звільнення: який суд розглядатиме позов колишнього керівника
До якого суду звертатися колишньому керівнику акціонерного товариства, якщо він вимагає виплат за затримку остаточного розрахунку, компенсації втрати доходу та моральної шкоди, але не оскаржує звільнення? Верховний Суд пояснив, що в такому разі спір має трудовий характер і розглядається за правилами цивільного судочинства. Визначальним є предмет позовних вимог, а не сам факт того, що позивач раніше обіймав керівну посаду в товаристві
Пенсія, соцпільги
29.10.2026
Виплата до Дня Незалежності: хто може звернутися до ПФУ у листопаді
Особи, які до 24 серпня 2026 року набули права на разову грошову допомогу до Дня Незалежності України, але не отримали її, можуть подати заяву до Пенсійного фонду. Звернутися можна особисто до сервісного центру ПФУ або ЦНАП, надіслати заяву поштою чи подати її онлайн через вебпортал електронних послуг ПФУ з використанням кваліфікованого електронного підпису
Пенсія, соцпільги
29.10.2026
Базова соціальна допомога з 01.01.2028 замість кількох виплат: Закон опубліковано
ВРУ прийняла законопроєкт №15094, який передбачає суттєву трансформацію системи соціальної підтримки у ІІ читанні. Замість кількох видів допомоги планують запровадити єдину базову соціальну допомогу, орієнтовану на найуразливіші категорії населення. Документ також визначає нові підходи до розрахунку виплат, строків їх призначення та умов отримання. Нова модель запрацює вже з 2028 року
Календар бухгалтера
29.10.2026
30 жовтня – останній день сплати податків за вересень 2026 року
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Створення суб'єкта, зміни
29.10.2026
ТОВ чи ФОП: порівняння бізнес-моделей, обліку та оподаткування
ФОП чи ТОВ – яке рішення буде вигіднішим саме для вашого бізнесу? У статті порівнюємо ключові відмінності двох форм ведення діяльності, особливості обліку, оподаткування, відповідальності власника, використання коштів та залучення інвестицій. Для зручності всі важливі аспекти зібрано у наочних порівняльних таблицях
Пільги
29.10.2026
Податок на нерухомість для ФОП: чи діє пільга, якщо будівля оформлена на фізособу
Державна податкова служба надала офіційні роз'яснення щодо застосування пільги зі сплати податку на нерухоме майно, відмінне від земельної ділянки, для ФОП, які є власниками промислової нерухомості та використовують її у власній виробничій діяльності
Податок на майно
29.10.2026
Продаж, оренда, емфітевзис земельної ділянки: хто і коли сплачує земельний податок і орендну плату
Плата за землю в Україні є обов'язковим платежем у складі податку на майно і справляється у двох принципово різних формах: земельного податку та орендної плати за земельні ділянки державної та комунальної власності (пп. 14.1.147 Податкового кодексу України (далі – ПКУ)). Щоб правильно сплачувати плату за землю важливо розмежовувати правовий статус земельної ділянки та вид речового права, на підставі якого суб'єкт господарювання володіє чи користується землею
Пенсія, соцпільги
29.10.2026
ПФУ оновлює порядок призначення та виплати пенсій для військовослужбовців: головні зміни
Правління ПФУ підготувало проєкт постанови, якою затверджено Зміни до Порядку подання та оформлення документів для призначення (перерахунку) пенсій відповідно до Закону України «Про пенсійне забезпечення осіб, звільнених з військової служби, та деяких інших осіб» (це не стосується військовослужбовців строкової та базової служби, а також членів їхніх сімей). Документ спрямований на вдосконалення процедур в умовах воєнного стану та врахування актуальних законодавчих реалій
Звільнення, скорочення
29.10.2026
Звільнення в останній день відпустки: правила, документи та розрахунок
Чи можна звільнитися в останній день щорічної відпустки та коли потрібно попередити роботодавця? Як оформити заяву й накази, у яких випадках можна не дотримуватися двотижневого строку та як розрахувати компенсацію за невикористану відпустку
Охорона праці
29.10.2026
Юридична сила згоди працівників на роботу під час повітряної тривоги та порядок її документального оформлення після 4 грудня 2026 року
Чи матиме юридичну силу після 04.12. оформлена документально згода працівників про роботу під час жовтого, червоного рівнів повітряної тривог та яким документом це можна оформити?
Перевірки, штрафи
29.10.2026
Зіпсував спецодяг: коли працівник має відшкодувати його вартість роботодавцю
Хто має відшкодовувати вартість спеціального одягу, якщо працівник його зіпсував? Матеріальна відповідальність залежить від обставин пошкодження, вини працівника та підстав, визначених КЗпП. За недбалість відшкодування зазвичай обмежується середнім місячним заробітком, а за умисне псування чи недостачу спецодягу може наставати повна матеріальна відповідальність. Водночас за природний знос або пошкодження через неналежні умови зберігання з боку роботодавця працівник не повинен відповідати
Державний нагляд
29.10.2026
Банк, митниця, ТЦК, пошта: які дані насправді бачить ДПС у 2026 році
Кордон, пошта, РРО, державні реєстри, банківські дані, військовий облік – усе це вже не окремі шматки інформації, які існують самі по собі. Держава активно вибудовує обмін даними між різними системами. Давайте без страшилок і без міфів розберемося: що ДПС уже може отримувати, що бачить через обмін даними, а де поки що ми маємо справу лише з прогнозами
Бронювання, критичність
29.10.2026
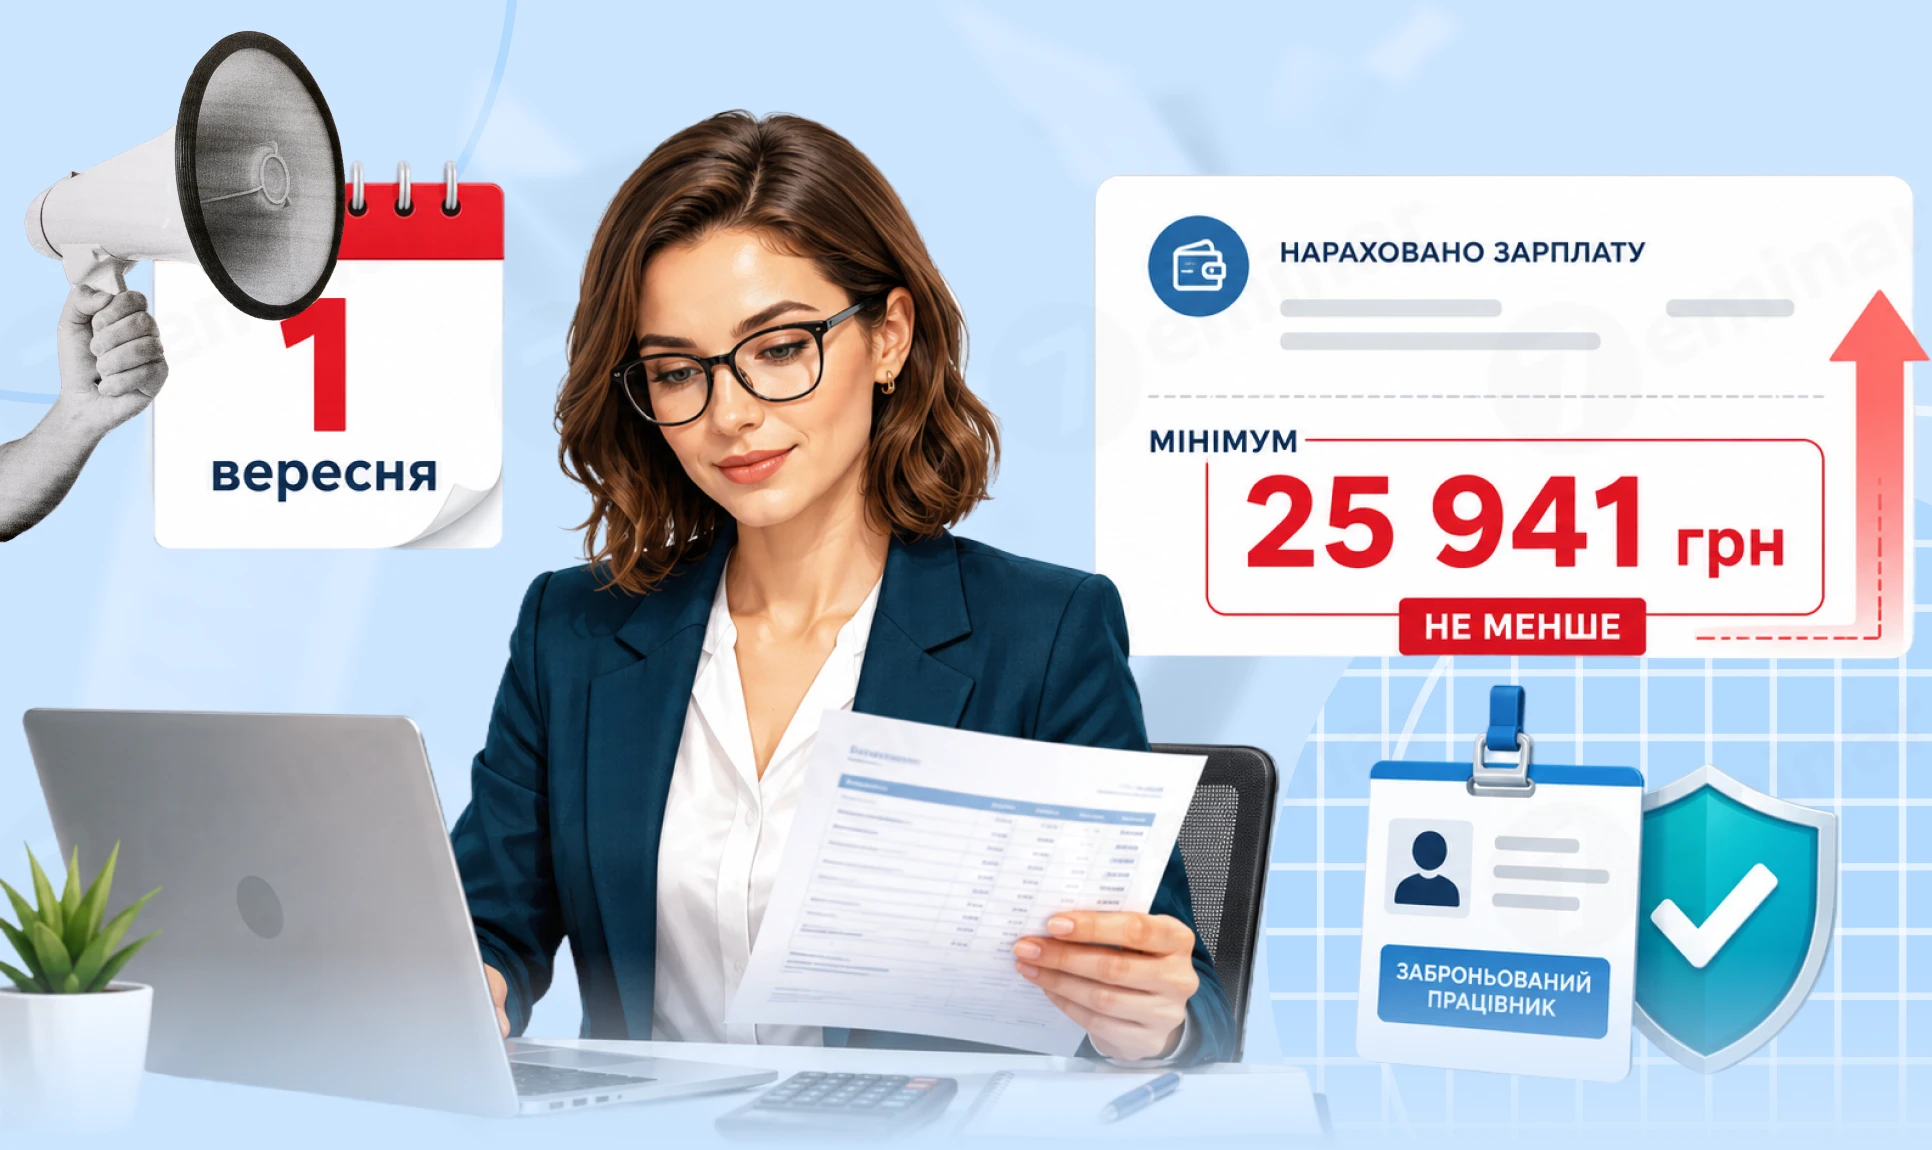
Зарплатні вимоги для бронювання та критичності з 1 листопада 2026 року: 25 941 грн
Із 1 вересня 2026 року набирають чинності ключові зміни до порядку бронювання військовозобов’язаних працівників, затверджені постановою КМУ №692. Зокрема, суттєво підвищуються зарплатні критерії як для бронювання працівників, так і залишаються чинними вимоги для отримання та збереження статусу критично важливого підприємства. Водночас для бізнесу, що працює на територіях бойових дій або тимчасово окупованих територіях, передбачено окремі, більш м’які вимоги щодо рівня заробітної плати
Працевлаштування, переведення
29.10.2026
Встановлення випробувального терміну для працівника ВПО у 2026 році: правові підстави та алгоритм оформлення
Приймаємо на роботу працівника ВПО. Згідно з законом таким працівникам не можна встановлювати випробувальний термін. Як правильно оформити, щоб встановлювати випробувальний термін?