🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Державний нагляд
18.08.2026
Банк, митниця, ТЦК, пошта: які дані насправді бачить ДПС у 2026 році
Кордон, пошта, РРО, державні реєстри, банківські дані, військовий облік – усе це вже не окремі шматки інформації, які існують самі по собі. Держава активно вибудовує обмін даними між різними системами. Давайте без страшилок і без міфів розберемося: що ДПС уже може отримувати, що бачить через обмін даними, а де поки що ми маємо справу лише з прогнозами
- Прикордонна служба та податкова: як дані про перетин кордону використовуються для контролю
- ТЦК, реєстр «Оберіг» та податкові дані: що насправді передається
- Пошта, післяплата та онлайн-продажі: чому вони більше не є «невидимими»
- Банківські рахунки та міжнародний обмін за стандартом CRS
- Митні дані та зовнішньоекономічні операції
- Висновки
Податкова ще не має чарівної кнопки, натиснувши яку інспектор бачить абсолютно все про кожного українця: де був, скільки витратив, що купив і скільки грошей лежить на всіх його рахунках.
Прикордонна служба та податкова: як дані про перетин кордону використовуються для контролю
Один із найцікавіших напрямів – обмін інформацією між податковою та Державною прикордонною службою. Тепер інформацію про перетин кордону можна отримувати в електронному форматі, без тієї старої бюрократії, коли потрібно було направляти окремі паперові запити. І для податкової це дуже цікаві дані.
Інформація про перетин кордону може використовуватися ДПС разом з іншими даними для перевірки податкового резидентства, аналізу діяльності бізнесу та виявлення невідповідностей. Наприклад, коли документи підприємства підписує керівник, який у цей момент перебуває за кордоном.
Доступ до таких даних є персоналізованим, а всі запити та дії посадовців фіксуються в електронній системі.
Отже, сам обмін інформацією не обмежує право людини на виїзд за кордон. Наявність податкового боргу чи запиту від ДПС автоматично не означає заборону на перетин кордону.
Наприклад, є ФОП або директор, який фактично тривалий час перебуває за кордоном. Але при цьому його бізнес в Україні продовжує працювати: проходять продажі, видаються чеки, укладаються договори, підписуються документи.
Сам факт перебування за кордоном, звичайно, не означає жодного порушення.
Але податкова може поставити абсолютно логічне запитання:
Як саме організована робота цього бізнесу в Україні?
Якщо ФОП фізично перебуває за кордоном, а магазин працює в Україні, але офіційно працівників немає – це вже невідповідність, яку можуть захотіти пояснити. І тут важливо розуміти: дані про кордон не означають автоматичного штрафу.
Це лише один шматочок інформації, який може використовуватися для аналізу ризиків.
Особливо показовий приклад – ФОП, у якого працює кілька РРО, але офіційно немає жодного найманого працівника. Якщо водночас за даними прикордонної служби сам підприємець перебував за кордоном, цілком логічно може виникнути додаткове запитання:
Хто в цей час продавав товар і проводив розрахунки через РРО?
Тому зараз важливо не просто мати оформлені документи, а й заздалегідь подбати про підтвердження того, хто фактично забезпечує роботу бізнесу.
Якщо продажі здійснюють працівники – вони мають бути належно оформлені. Якщо частина роботи виконується дистанційно, це також має бути зрозуміло з документів.
ТЦК, реєстр «Оберіг» та податкові дані: що насправді передається
А тепер – ТЦК та «Оберіг». Тут також багато міфів. Постановою КМУ від 29.07.2026 №981 «Деякі питання ведення Єдиного державного реєстру призовників, військовозобов’язаних та резервістів і перевірки дійсності військово-облікових документів консульською посадовою особою закордонної дипломатичної установи України» податкову службу зобов’язали протягом 90 днів передати до реєстру «Оберіг» інформацію з Державного реєстру фізичних осіб – платників податків про чоловіків віком від 18 до 60 років. І це означає, що інформація з податкової може використовуватися для автоматизованого звіряння та актуалізації даних про військовозобов'язаних.
Зокрема, це може стосуватися інформації, яка є в податкових реєстрах: даних про особу, її роботу, статус ФОП та інших відомостей, передбачених відповідним обміном. Але важливий момент: це не означає, що податкова автоматично отримала доступ до всього військового досьє людини. Не працює це за принципом: «ТЦК передав податковій усе, що є про вас, а податкова тепер усе це бачить». Тут діє конкретний міжвідомчий обмін і конкретний перелік даних.
Тому якщо хтось каже: «Закрию ФОП – і податкова та ТЦК мене не знайдуть», – це точно не та стратегія, на яку варто розраховувати
Пошта, післяплата та онлайн-продажі: чому вони більше не є «невидимими»
Наступний великий шматок інформації – поштові оператори та післяплата. Ось тут онлайн-продавцям варто бути особливо уважними. З 1 серпня вимоги до оформлення післяплати та переказів стали жорсткішими: Укрпошта, банки та платіжні оператори мають зазначати у чеках і супровідних документах дані одержувача, зокрема податковий номер, прізвище, ім’я, по-батькові та реквізити платіжної картки. Ця інформація фіксується та може передаватися податковій. Наприклад, NovaPay передає податковій відповідні дані ще з 1 березня 2025 року. На практиці це вже має наслідки. Люди, які систематично отримували гроші за продажі без реєстрації ФОП, почали отримувати від податкової запити та повідомлення з вимогою пояснити походження доходів і сплатити податки.
А продавці, які приймали оплату, але не проводили її через РРО/ПРРО, отримують штрафи за порушення правил проведення розрахункових операцій. Одна випадкова операція ще не робить людину підприємцем. А от коли регулярно йдуть десятки або сотні відправлень, є постійний товар, стабільні продажі та систематичне отримання коштів – це вже зовсім інша картина. Тому для тих, хто продає через Instagram, OLX, власний сайт чи маркетплейси, правило просте: не варто розраховувати на те, що продаж через пошту автоматично робить бізнес невидимим для податкової.
Що стосується Укрпошти, то за роз’ясненнями податкової, при відправленні товарів через Укрпошту РРО застосовувати не потрібно. Але це зовсім не означає, що такі продажі залишаються «невидимими». Систематичні відправлення з післяплатою тепер можна ідентифікувати за податковим номером відправника – як в Україні, так і під час міжнародних відправлень. Тобто РРО може бути не потрібен, але це не означає, що отриманий дохід можна не декларувати.
Банківські рахунки та міжнародний обмін за стандартом CRS
А що податкова бачить по банківських рахунках?
Ось тут найбільше страшилок. «Податкова бачить усі мої карткові витрати». Ні. Так це не працює. Банківська таємниця в Україні нікуди не зникла. Банки справді взаємодіють із податковою та повідомляють про відкриття або закриття рахунків у випадках, передбачених законодавством. Але це зовсім не означає, що інспектор ДПС сидить і в режимі онлайн бачить кожну вашу оплату карткою. Для отримання детальної банківської інформації існує встановлена законом процедура.
В Україні вже працює міжнародний автоматичний обмін фінансовою інформацією за стандартом CRS. А з 1 липня для власників іноземних рахунків і криптоактивів почав діяти оновлений формат – CRS 2.0. Тепер міжнародний обмін охоплює не лише традиційні банківські рахунки, а й електронні гроші та криптоактиви. Тобто розраховувати на повну анонімність таких активів уже не варто. Податкові органи країн-учасниць обміну можуть передавати одне одному інформацію про рахунки та фінансові активи податкових резидентів. Якщо, наприклад, українець відкрив рахунок за кордоном і зазначив українські паспортні дані та адресу, ця інформація за певних умов може потрапити до української податкової через міжнародний обмін.
Митні дані та зовнішньоекономічні операції
Що податкова бачить щодо покупок і товарів з-за кордону?
Тут теж важливо не перебільшувати. Не можна казати, що податкова в режимі реального часу бачить кожну вашу покупку за кордоном. Але інформації про зовнішньоекономічні операції та переміщення товарів у держави вже достатньо багато. Наприклад, є митні декларації, дані про імпорт та експорт, кількість і вартість товарів, інформація про їх переміщення через кордон. Для бізнесу це особливо важливо.
Уявімо, що компанія регулярно завозить з-за кордону товар. На митниці зазначена одна кількість і вартість, а в бухгалтерському та податковому обліку потім з'являються зовсім інші цифри. Або підприємець декларує невеликі офіційні доходи, але при цьому регулярно імпортує дорогі комерційні партії товарів.
Тоді у контролюючих органів цілком логічно виникає питання:
Звідки кошти на ці операції і чи все відображено в обліку?
Тобто мова не про те, що податкова «бачить кожну вашу покупку». Мова про інше: державні органи накопичують дедалі більше інформації і можуть зіставляти її між собою. І чим більше таких даних можна порівняти – митниця, податкова, доходи, підприємницька діяльність, – тим легше знайти ситуацію, коли цифри між собою просто не сходяться.
Отже, автоматизований обмін інформацією потрібен насамперед для того, щоб знаходити ризики та невідповідності.
Висновки
Тож що насправді бачить податкова у 2026 році?
Давайте дуже коротко.
- Кордон – так. Обмін інформацією з прикордонною службою активно цифровізується, і дані про перетин кордону можуть використовуватися для податкового контролю.
- ТЦК та «Оберіг» – так, але не все. Є міжвідомчий обмін визначеними даними. Це не означає повного доступу податкової до військового досьє.
- Пошта та післяплата – так. Операції з онлайн-продажами залишають цифровий слід, а систематична торгівля без належного оформлення стає дедалі ризикованішою. Митні дані можуть використовуватися для контролю зовнішньоекономічних операцій та зіставлення їх із податковим і бухгалтерським обліком.
- Банки – частково. Податкова не має просто зараз «онлайн-вікна» до всіх ваших карток і всіх транзакцій. Але банківська інформація може надаватися ДПС у передбачених законом випадках, а міжнародний обмін фінансовою інформацією за CRS уже працює.
Читайте більше:
Банк не може блокувати клієнта лише за внутрішніми правилами: ВС
НБУ посилює фінмоніторинг: 16 ознак, чому банк може перевірити вашу картку
Чи можуть заблокувати картку після продажу товару на OLX: що потрібно знати
Банки оцінюватимуть кожен платіж: НБУ готує нові правила моніторингу
Новий фінмоніторинг від НБУ: 16 маркерів, які можуть стати підставою для перевірки рахунку
Фінмоніторинг для бухгалтера: як оцінити ризик клієнта та уникнути відповідальності
Фінмоніторинг і особиста картка у 2026 році: інструкція для фізосіб та фрілансерів без ФОП
ЄСВ
05.09.2026
Квіти працівнику до дня народження: ЄСВ 22% чи 8,41% для працівника з інвалідністю
Підприємство планує дарувати працівникам до дня народження квіти вартістю до 2000 грн. Чи потрібно вартість таких подарунків включати до заробітної плати працівника та нараховувати на неї ЄСВ? Яку ставку ЄСВ застосовувати до вартості квітів, подарованих працівнику з інвалідністю – 22% чи 8,41%?
Перевірки, штрафи
05.09.2026
Податкова перевірка за 2020–2022 роки: чи має ДПС право перевірити ТОВ у 2026 році
За який період у 2026 році податкова може призначити перевірку ТОВ з податку на прибуток та ПДВ з урахуванням поновлення строків давності з 01.08.2023? Чи має право ДПС перевіряти 2020–2022 роки, якщо підприємство своєчасно подало звітність і не подавало уточнюючих декларацій?
Заробітна плата
05.09.2026
Оклад директора нижчий за зарплату ІТ-спеціалістів: чи є порушення у 2026 році
Чи може посадовий оклад директора бути нижчим або дорівнювати окладу спеціалістів ІТ? Чи можуть спеціалісти ІТ мати однакові оклади, які перевищують оклад директора? Якщо з січня 2026 року оклад директора був меншим або однаковим з окладами ІТ-спеціалістів, чи можна з 1 вересня змінити штатний розпис і встановити директору вищий оклад? Чи не буде порушенням зміна окладів у вересневому штатному розписі та чи загрожує підприємству штраф за січень-серпень, якщо оклади підвищуються?
Е-сервіс
05.09.2026
Навчальний рік 2026-2027: 7 правил кібергігієни для школярів і студентів
До початку нового навчального року школярам і студентам нагадали про основні правила кібергігієни. Серед них – використання складних паролів і двофакторної автентифікації, обережність із посиланнями та Wi-Fi-мережами, завантаження програм лише з офіційних джерел, резервне копіювання даних і перевірка інформації, яку надає штучний інтелект
Медицина
05.09.2026
10 людей з одним діагнозом – 10 різних потреб: як працює індивідуальна реабілітація
Двоє людей з однаковим діагнозом можуть мати зовсім різні труднощі у повсякденному житті – від пересування до спілкування чи догляду за собою. Саме тому реабілітаційна команда оцінює не тільки порушення, а й збережені можливості, потреби та бар’єри, а потім разом із людиною визначає цілі допомоги
Сільгоспдіяльність
05.09.2026
Зернові рукави для аграріїв: заявки приймають до 13 вересня через ДАР
Агровиробники з 9 областей України можуть безкоштовно отримати зернові рукави для зберігання власного врожаю 2026 року. Заявки через Державний аграрний реєстр приймають з 28 серпня до 13 вересня, а пріоритет матимуть господарства, інфраструктура яких постраждала через бойові дії
Державний нагляд
05.09.2026
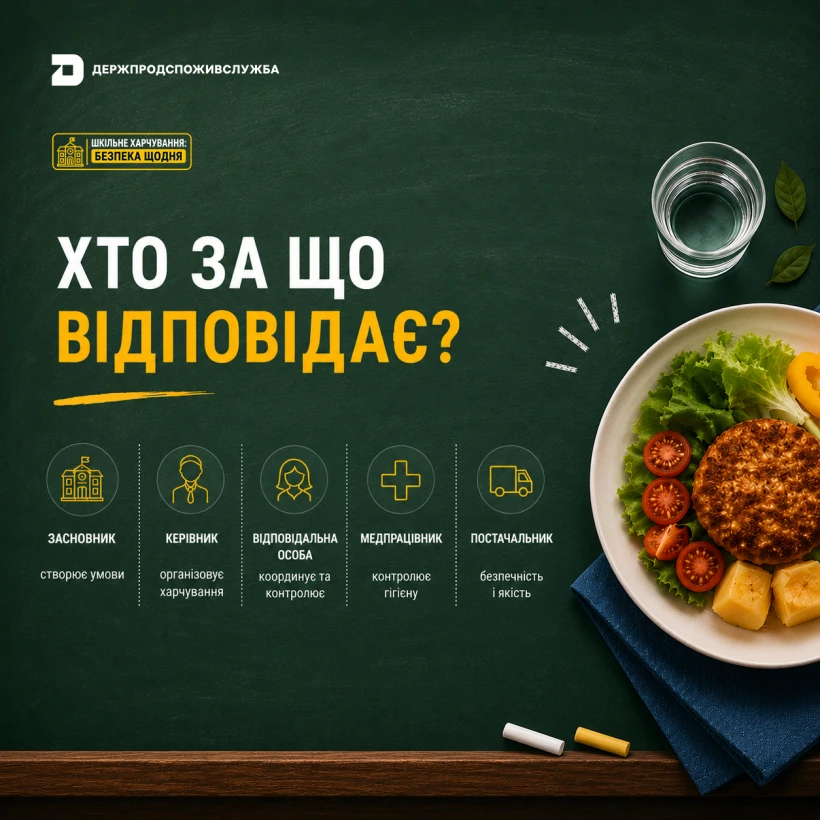
Від постачальника до тарілки: хто відповідає за безпеку шкільного харчування у 2026 році
Безпека шкільного обіду залежить не від однієї людини, а від усього ланцюга – від закупівлі та приймання продуктів до їх зберігання, приготування і видачі. Держпродспоживслужба пояснила, хто саме відповідає за кожен етап та які функції виконує державний контроль
Документообіг, первинні документи
05.09.2026
Встановлення факту смерті на ТОТ: хто може звернутися до суду та які докази потрібні у 2026 році
Якщо смерть людини настала на тимчасово окупованій території, факт смерті можна встановити через суд та на цій підставі провести державну реєстрацію смерті в Україні. Звернутися можуть члени сім’ї померлого, їхні представники та інші заінтересовані особи, а судовий збір у таких справах не сплачується
ПДВ
04.09.2026
Капремонт гуртожитку за бюджетні кошти: коли діє ПДВ-пільга у 206 році
Операції з капітального ремонту гуртожитку можуть звільнятися від оподаткування ПДВ за п. 197.15 ПКУ, якщо одночасно виконуються встановлені умови щодо характеру робіт, статусу об’єкта та джерела їх фінансування. Зокрема, ремонтні роботи мають фактично належати до будівельно-монтажних робіт із будівництва або капітального ремонту житла, а гуртожиток – бути об’єктом житлової нерухомості. Вартість таких робіт також має оплачуватися державними коштами, які безпосередньо надходять на рахунок підрядника. УПК №397 не змінила цих правил, оскільки лише роз’яснює положення ПКУ та не є нормативно-правовим актом
ЄСВ
04.09.2026
Розрахунок роботодавцем єдиного внеску працівнику, який працює неповний робочий день
Якщо працівник працює за основним місцем роботи, єдиний внесок сплачується не менше розміру, розрахованого для мінімальної заробітної плати. У випадку, коли працівник працює не за основним місцем роботи – єдиний внесок нараховується лише на суму нарахованого доходу
Кадрова робота
04.09.2026
Топ–10 глобальних змін у новому Трудовому кодексі: чого очікувати працівникам та роботодавцям
Кабінет Міністрів зареєстрував у Верховній Раді проєкт нового Трудового кодексу України №16010, який має замінити застарілу модель регулювання трудових відносин сучасними правилами. Документ передбачає більше договірності у відносинах працівника й роботодавця, ширші можливості для дистанційної та гнучкої роботи, а також оновлення гарантій для батьків, людей з інвалідністю та працівників старшого віку. Окрему увагу приділено захисту від підміни трудових відносин цивільно-правовими договорами, оплаті праці, робочому часу та праву на відпочинок. Новий підхід також посилює соціальний діалог і передбачає сучасні механізми врегулювання колективних трудових спорів
Календар бухгалтера
04.09.2026
Що потрібно зробити ФОП у вересні 2026 року: ключові дати для всіх систем оподаткування
У вересні 2026 року ФОП мають врахувати кілька важливих податкових дедлайнів – від сплати військового збору, єдиного податку та ЄСВ до зміни системи оподаткування. ФОП 1–2 груп повинні сплатити військовий збір та єдиний податок за вересень до 18 вересня включно. Водночас 15 вересня спливає строк для переходу на спрощену систему або зміни групи з IV кварталу 2026 року. Тим, хто планує відмовитися від спрощеної системи з 1 жовтня, заяву необхідно подати до 21 вересня включно
Форма №20-ОПП
04.09.2026
Об’єкт оподаткування відчужено протягом 10 днів після придбання: чи потрібно подавати 20-ОПП
Податківці роз’яснили, як діяти платнику податків у ситуації, коли об’єкт оподаткування придбали, але відчужили вже протягом перших 10 робочих днів. Чи потрібно подавати первинне повідомлення за ф. № 20-ОПП, а потім – повідомляти про його закриття?
Державний нагляд
04.09.2026
Новий формат CRS з 2027 року: додано нові інформаційні поля про рахунки
ОЕСР оновила XML-схему обміну даними за стандартом CRS, передбачивши нові інформаційні поля для формування та передачі звітів про підзвітні фінансові рахунки. Перехід України на оновлену схему планується з 2027 року, тому фінансовим агентам варто заздалегідь підготувати свої системи до нових технічних вимог. Для цього також мають бути внесені відповідні зміни до національного Порядку заповнення та подання CRS-звітності
Акцизний податок
04.09.2026
Припинення реалізації: як правильно заповнити заяву для анулювання реєстрації платника акцизного податку
У разі припинення реалізації пального або спирту анулювання реєстрації здійснюється на підставі поданої заяви, яку контролюючий орган розглядає протягом трьох робочих днів
Податок на майно
04.09.2026
29 чи 30 число: який день є дедлайном для сплати податку на нерухомість юрособами
Податківці пояснили, що юридичні особи повинні сплачувати авансові внески з податку на нерухомість до 29 числа місяця, що настає за кварталом. Хоч у ПКУ зазначено «до 30 числа», норма тлумачиться так, що останній день сплати – саме 29-те
Створення суб'єкта, зміни
04.09.2026
Структура власності ТОВ у 2026 році: як визначити КБВ у складному ланцюгу володіння
Правильно сформована структура власності є ключовою умовою для достовірного визначення кінцевих бенефіціарних власників, а її недоліки можуть стати причиною відмови у проведенні реєстраційних чи банківських процедур. Важливо не лише показати формальний розподіл часток, а й розкрити весь ланцюг володіння та механізми прямого й непрямого контролю аж до фізичної особи. Частка 25% і більше є важливим орієнтиром, однак сама по собі не визначає КБВ, адже вирішальний вплив може виникати через корпоративні договори, право голосу або фактичне управління. Особливу увагу потрібно приділяти багаторівневим структурам із іноземними компаніями та трастами
ПДВ
04.09.2026
ФОП-платників ПДВ можуть перевести на квартальну звітність та інші зміни: проєкт від Мінфіну
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ