

Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Фінансовий моніторинг є обов’язковою складовою роботи багатьох фахівців і компаній, зокрема бухгалтерів, аудиторів та податкових консультантів. Водночас на практиці вимоги законодавства часто сприймають як формальність, обмежуючись підготовкою окремих документів. Такий підхід може призвести до суттєвих ризиків для суб’єкта первинного фінансового моніторингу. Розбираємо, як побудована система фінансового моніторингу та на що варто звернути увагу в роботі з клієнтами
Робота суб'єктів первинного фінансового моніторингу регулюється низкою нормативно-правових актів. Однак базовим документом є Закон України від 06.12.2019 №361-IX «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення» (далі – Закон №361).
Саме цей Закон визначає, хто є суб'єктом первинного фінансового моніторингу, які обов'язки на них покладаються, як організовується система фінансового моніторингу та яка відповідальність настає за невиконання встановлених вимог.
Після набрання чинності Законом №361 усі державні органи, відповідальні за регулювання діяльності суб'єктів первинного фінансового моніторингу, розробили власні нормативні документи, які деталізують порядок виконання вимог законодавства для окремих категорій СПФМ.
Водночас практика свідчить, що далеко не всі суб'єкти своєчасно впровадили систему фінансового моніторингу та розробили необхідні внутрішні документи. Проте відсутність такої системи не звільняє від відповідальності. Саме тому варто перевірити, чи виконує ваша організація всі вимоги законодавства, а за потреби – якнайшвидше усунути недоліки.
Закон №361 визначає широке коло осіб, на яких поширюються вимоги фінансового моніторингу. До них, зокрема, належать аудитори, бухгалтери, податкові консультанти, адвокати, юридичні та консалтингові компанії, рієлтори та інші особи, які здійснюють визначені законом види діяльності.
При цьому перелік таких суб'єктів поступово розширюється, тому важливо регулярно стежити за змінами законодавства та перевіряти, чи не поширюються нові вимоги саме на вашу діяльність.
Для юридичних осіб фінансовий моніторинг – це не окрема формальність і не набір шаблонних документів. Це повноцінна внутрішня система, яка повинна функціонувати на постійній основі.
Така система визначає порядок роботи з клієнтами, алгоритм їх перевірки, правила оцінки ризиків, порядок документування проведених процедур, розподіл відповідальності між працівниками та механізм взаємодії з Держфінмоніторингом.
Іншими словами, фінансовий моніторинг має стати частиною щоденної роботи компанії. Лише тоді він виконуватиме своє головне завдання – допоможе своєчасно виявляти ризики, виконувати вимоги законодавства та мінімізувати можливі претензії з боку контролюючих органів.
Окрім Закону №361, діяльність суб'єктів первинного фінансового моніторингу регулюється цілою системою підзаконних нормативно-правових актів. До них належать постанови Кабінету Міністрів України, нормативні документи Держфінмоніторингу, а також акти державних органів, які здійснюють нагляд за окремими категоріями СПФМ.
Для бухгалтерів, аудиторів і податкових консультантів особливе значення мають нормативні документи Міністерства фінансів України, адже саме цей орган є регулятором їхньої діяльності у сфері фінансового моніторингу.
На практиці бухгалтери нерідко плутають повноваження Держфінмоніторингу та Міністерства фінансів України. Насправді це два різні державні органи, які виконують різні функції.
Держфінмоніторинг забезпечує ведення обліку суб'єктів первинного фінансового моніторингу, здійснює комунікацію через електронний кабінет, надсилає запити та отримує інформацію у випадках, передбачених законодавством.
Міністерство фінансів України є органом державного регулювання та нагляду для бухгалтерів, аудиторів і податкових консультантів. Саме перед Міністерством фінансів вони виконують передбачені законодавством обов'язки щодо звітності та проходять контроль у межах його компетенції.
Розуміння розподілу повноважень між цими органами допомагає правильно організувати роботу із фінансового моніторингу та уникнути помилок під час взаємодії з державними органами.
Українське законодавство у сфері фінансового моніторингу ґрунтується на міжнародних стандартах, розроблених FATF (Financial Action Task Force) – міжнародною організацією, яка встановлює рекомендації щодо боротьби з відмиванням коштів, фінансуванням тероризму та фінансуванням розповсюдження зброї масового знищення.
Одним із практичних наслідків застосування цих стандартів є обов'язок суб'єктів первинного фінансового моніторингу перевіряти своїх клієнтів на предмет зв'язків із країнами та особами, щодо яких застосовуються міжнародні санкції або посилені заходи фінансового контролю.
Під час належної перевірки необхідно з'ясувати, чи не пов'язаний клієнт із державами, що перебувають під посиленим моніторингом FATF, а також чи не входить він або його кінцеві бенефіціарні власники до санкційних списків. Така перевірка є одним із елементів ризикоорієнтованого підходу та допомагає своєчасно виявити потенційно ризикових клієнтів ще до початку ділових відносин.
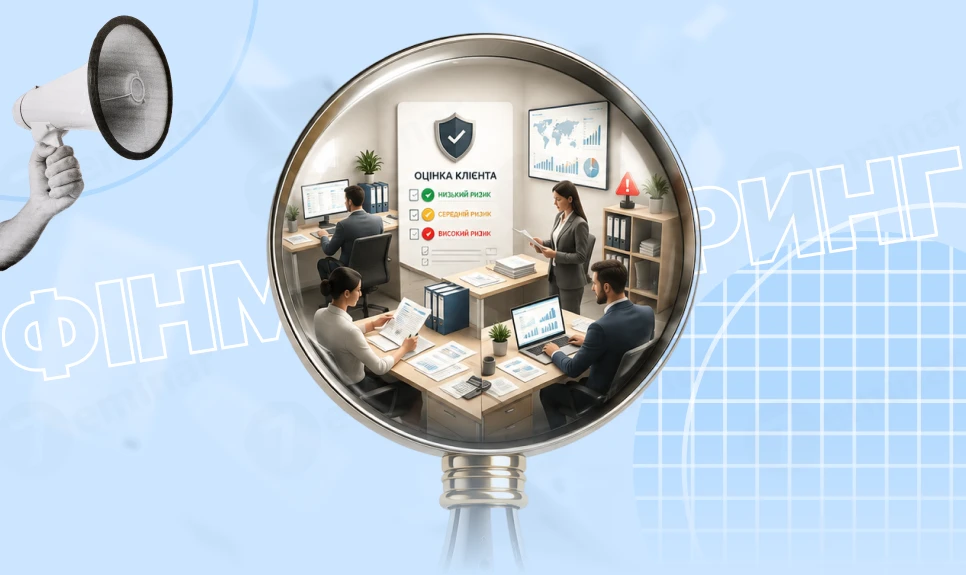
Фінансовий моніторинг в Україні базується на ризикоорієнтованому підході. Це означає, що суб'єкт первинного фінансового моніторингу не застосовує однакові правила до всіх клієнтів. Для кожного з них необхідно оцінити рівень ризику та визначити, які заходи перевірки є достатніми.
Саме тому одним із ключових етапів фінансового моніторингу є ідентифікація та належна перевірка клієнта. Перед початком співпраці необхідно зібрати інформацію про клієнта, зрозуміти характер його діяльності, джерела доходів, мету майбутніх ділових відносин і лише після цього приймати рішення щодо співпраці.
Недотримання цих вимог може мати серйозні наслідки. Законодавством передбачено різні види відповідальності за порушення правил фінансового моніторингу, зокрема застосування штрафних санкцій. Саме тому всі процедури мають виконуватися своєчасно та бути належним чином задокументовані.
Відповідно до ст. 7 Закону №361 саме бухгалтер повинен оцінити ризик клієнта, задокументувати свою оцінку і залежно від ризику визначити, наскільки глибоко його перевіряти.
Багато бухгалтерів помилково думають, що перевірка клієнта – це лише отримати копію паспорта чи виписку з ЄДР. Насправді фінансовий моніторинг вимагає значно більшого.
Ваше головне завдання – зрозуміти, хто ваш клієнт і чи не становить співпраця з ним ризику.
Саме тому закон вимагає застосовувати ризикоорієнтований підхід. Це означає, що кожного клієнта потрібно оцінювати індивідуально.
З чого почати перевірку клієнта
Перед укладенням договору варто відповісти собі на кілька простих запитань.
Хто ваш клієнт?
Необхідно встановити особу клієнта, перевірити його реєстраційні дані та, якщо це юридична особа, з'ясувати, хто є її кінцевим бенефіціарним власником.
Чим він займається?
Важливо зрозуміти вид діяльності клієнта, його бізнес-модель, звідки він отримує доходи та чи відповідає заявлена діяльність тій, яку ви бачите на практиці.
Які послуги він хоче отримати?
Не всі клієнти однаково ризикові. Наприклад, ведення кадрового обліку для невеликого магазину та супровід міжнародних фінансових операцій мають різний рівень ризику.
Звідки клієнт і з ким працює?
Потрібно звернути увагу на країну реєстрації клієнта, його контрагентів, банки, через які проходять платежі, а також країни, з якими він веде бізнес. Географічний фактор також впливає на рівень ризику.
Які клієнти автоматично потребують підвищеної уваги
Закон №361 прямо визначає категорії клієнтів, щодо яких необхідно встановлювати високий рівень ризику. До них, зокрема, належать:
У таких випадках звичайної перевірки вже недостатньо. Необхідно застосовувати посилені заходи належної перевірки.
Не забудьте задокументувати свої висновки
Ще одна важлива вимога, яку часто недооцінюють: ризик потрібно не лише оцінити, а й письмово зафіксувати.
Якщо під час перевірки вас запитають, чому клієнту було присвоєно низький або високий рівень ризику, відповідь «ми так вирішили» не буде достатньою.
Потрібно мати документ, у якому зазначено:
Саме це і називається ризик-профілем клієнта. Закон вимагає регулярно переглядати його та оновлювати, якщо змінюються обставини або з'являється нова інформація про клієнта.
Коли від співпраці краще відмовитися
Бувають ситуації, коли ризик настільки високий, що встановлювати ділові відносини не можна. Наприклад, якщо бухгалтер не може належним чином ідентифікувати клієнта, перевірити походження коштів або має обґрунтовані підозри, що діяльність клієнта є фіктивною чи пов'язана з відмиванням коштів. У такому разі закон вимагає встановити неприйнятно високий ризик, що фактично означає необхідність відмовитися від співпраці.
Практична порада. Під час першої зустрічі з клієнтом не обмежуйтеся збором копій документів. Поставте собі просте запитання:
Чи достатньо я знаю про цю особу, щоб пояснити перевіряючим, чому погодився працювати саме з цим клієнтом?
Якщо відповідь негативна, перевірку варто продовжити. Саме такий підхід відповідає логіці ризикоорієнтованого фінансового моніторингу.
Вимоги законодавства у сфері фінансового моніторингу є обов'язковими для всіх суб'єктів первинного фінансового моніторингу. Відповідно до п. 3 ч. 1 ст. 18 Закону №361, державний нагляд за бухгалтерами, суб'єктами господарювання, що надають послуги з бухгалтерського обліку, аудиторами та податковими консультантами здійснює Мінфін. Згідно з ч. 2 ст. 18 Закону №361, Мінфін має право проводити планові, позапланові та безвиїзні перевірки, оцінювати дотримання вимог законодавства у сфері фінансового моніторингу та застосовувати передбачені законом заходи впливу.
Під час таких перевірок контролюючі органи оцінюють не лише наявність необхідних документів, а й те, як на практиці організована система фінансового моніторингу:
Якщо під час перевірки буде виявлено порушення, до суб'єкта первинного фінансового моніторингу можуть бути застосовані різні заходи впливу.
Відповідальність за порушення вимог законодавства у сфері фінансового моніторингу визначена ст. 32 Закону №361. Вона стосується всіх суб'єктів первинного фінансового моніторингу, зокрема бухгалтерів, аудиторів, податкових консультантів та компаній, які надають бухгалтерські й консультаційні послуги.
Відповідно до ч. 3 ст. 32 Закону №361, до СПФМ можуть застосовуватися:
За одне порушення не може бути застосовано більше одного штрафу.
За що можуть оштрафувати
Достатньо не виконати окремі вимоги Закону №361 – не перевірити клієнта, не повідомити про підозрілу операцію або не організувати систему фінансового моніторингу – і це вже може стати підставою для застосування значних штрафів. Про всі розміри штрафів можете дізнатися у розділі Довідники за посиланням.
Розглянемо приклади найпоширеніших порушень:
Не провели належну перевірку клієнта. Перед початком співпраці бухгалтер повинен провести належну перевірку клієнта: встановити його особу, з'ясувати структуру власності, перевірити кінцевих бенефіціарних власників, оцінити ризики та зібрати необхідні документи.
Якщо цього не зробити або провести перевірку формально, контролюючий орган може накласти штраф до 204 000 грн (до 12 000 нмдг).
Бухгалтер уклав договір на ведення обліку з новим клієнтом, отримав копію виписки з ЄДР, але не перевірив кінцевого бенефіціарного власника, не встановив рівень ризику та не оформив результати перевірки. Під час перевірки може бути встановлено, що належна перевірка фактично не проводилася.
Не повідомили Держфінмоніторинг про підозрілу операцію. Якщо суб'єкт первинного фінансового моніторингу виявив підозрілу фінансову операцію, він зобов'язаний повідомити про неї Держфінмоніторинг у встановленому порядку.
За неподання, несвоєчасне подання або подання недостовірної інформації штраф може становити до 340 000 грн (до 20 000 нмдг).
Під час роботи бухгалтер виявив, що підприємство проводить операції, економічний зміст яких викликає обґрунтовані сумніви, однак вирішив не повідомляти про це Держфінмоніторинг. Якщо таке порушення буде встановлено під час перевірки, це може стати підставою для накладення штрафу.
Не виявили операцію, що підлягає фінансовому моніторингу. Суб'єкт первинного фінансового моніторингу повинен своєчасно виявляти фінансові операції, які підлягають фінансовому моніторингу, та належним чином їх реєструвати.
За невиявлення або несвоєчасне виявлення таких операцій також передбачено штраф до 340 000 грн.
Бухгалтер не звернув уваги на нетипову операцію клієнта, яка відповідала критеріям фінансового моніторингу. Під час перевірки контролюючий орган встановив, що така операція мала бути проаналізована та зареєстрована.
Не забезпечили належне зберігання документів. Документи, отримані під час ідентифікації, верифікації та вивчення клієнта, необхідно зберігати протягом строку, визначеного Законом.
Якщо документи відсутні, втрачені або знищені, штраф може становити до 204 000 грн.
Через кілька років після початку співпраці контролюючий орган запросив документи щодо належної перевірки клієнта. Компанія повідомила, що документи були випадково видалені або не збереглися. Це також є порушенням вимог Закону.
Не виконали вимоги контролюючого органу. Якщо після перевірки суб'єкту було надано припис усунути порушення, але він цього не зробив, відповідальність буде значно суворішою.
За невиконання вимог щодо усунення порушень або відсутність належної системи фінансового моніторингу штраф може сягати до 1 700 000 грн, а для окремих суб'єктів — навіть до 10 % загального річного обороту.
Під час перевірки було встановлено, що компанія не має внутрішніх правил фінансового моніторингу та не проводить оцінку ризиків клієнтів. Після отримання припису порушення не були усунуті. У такому разі санкції можуть бути максимальними.
Не допустили перевіряючих або не надали документи. Контролюючий орган має право вимагати документи, необхідні для проведення перевірки.
Якщо суб'єкт не допускає перевірку, не надає документи або подає їх не в повному обсязі чи з недостовірною інформацією, штраф може становити до 340 000 грн.
Як визначають розмір штрафу
Відповідно до ч. 7 ст. 32 Закону №361, під час визначення заходу впливу та розміру штрафу враховуються:
Якщо під час перевірки виявлено одразу кілька порушень, штраф розраховується окремо за кожне з них, після чого суми додаються. Водночас Закон встановлює максимальну межу загальної суми штрафу.
Для інших суб'єктів первинного фінансового моніторингу розмір штрафу може дорівнювати подвійному розміру незаконно отриманої вигоди. Якщо обчислити таку вигоду неможливо, законом передбачено штраф у розмірі до 1 590 000 нмдг.
Отже, для бухгалтерів найбільший ризик полягає не у випадковій технічній помилці, а у відсутності самої системи фінансового моніторингу. Якщо немає внутрішніх документів, не проводиться оцінка ризику клієнтів, відсутні підтвердження ідентифікації та верифікації або не ведеться необхідна документація, це може стати підставою для застосування заходів впливу з боку контролюючих органів.
Чи можна оскаржити рішення
Перед застосуванням заходів впливу суб'єкта первинного фінансового моніторингу запрошують надати пояснення або заперечення. Після прийняття рішення воно набирає чинності наступного робочого дня, але може бути оскаржене в судовому порядку протягом одного місяця. Якщо штраф не буде добровільно сплачений і рішення не оскаржується, воно передається на примусове виконання до органів державної виконавчої служби.
Важливо пам'ятати! Якщо штраф не буде добровільно сплачений і рішення не оскаржується, воно передається на примусове виконання до органів державної виконавчої служби.
Саме тому найкращий спосіб уникнути відповідальності – не чекати перевірки, а завчасно впровадити систему фінансового моніторингу, проводити належну перевірку клієнтів, документувати всі процедури та регулярно оновлювати внутрішні документи відповідно до вимог законодавства.
Читайте більше:
Фінмоніторинг і особиста картка у 2026 році: інструкція для фізосіб та фрілансерів без ФОП
Фінмоніторинг 2026: що зробити, щоб банк не заблокував рахунок ФОП і бізнесу
Фінмоніторинг для бухгалтерів і консультантів: як стати на облік
Чи потрібно реєструватись у фінмоніторингу якщо бухгалтерський облік веде директор
Фінмоніторинг без стресу: Мінфін пояснює правила для рієлторів і бухгалтерів
Хто має бути зазначений покупцем у податковій накладній за медичними послугами, наданими за договором медичного страхування: страхова компанія чи застрахована фізична особа? Вирішальним є те, хто фактично отримує послуги. Якщо їх отримувачем є фізична особа, податкову накладну складають саме на неї, навіть якщо оплату здійснює страхова компанія
ДПС роз’яснила, куди та в який спосіб подавати повідомлення про втрату, знищення або пошкодження майна й товарів унаслідок збройної агресії РФ. Документ подають до контролюючого органу за основним місцем обліку платника податків – у паперовій формі через центр обслуговування платників або в електронній формі через приватну частину Електронного кабінету з використанням форми J1329901 для юридичних осіб або F1329901 для фізичних осіб
Заробітна плата, яка залишилася неотриманою померлим працівником і виплачується членам його сім’ї, має відображатися у податковій звітності з урахуванням особливостей такого доходу. Податковий агент зазначає цю виплату в додатку 4ДФ до Розрахунку або ФІЗ-4ДФ за ознакою доходу «101» та вказує РНОКПП померлого працівника. Водночас якщо зарплата вже виплачується спадкоємцю як спадщина через нотаріуса, застосовуються інші ознаки доходу – «113», «114» або «115» залежно від ступеня споріднення
Органи державної статистики керуються чітко затвердженою Інструкцією щодо оформлення матеріалів про адміністративні правопорушення. Документ детально регламентує кожен етап процесу: від фіксування порушень за статтею 186-3 КУпАП (порушення порядку подання або використання даних державних статистичних спостережень) до винесення постанов та їх примусового виконання
Чи зараховується робота директором або фахівцем (консультантом) інклюзивно-ресурсного центру до педагогічного стажу для дострокового виходу на пенсію? Право на пенсію за вислугу років залежить від посади, установи та підтвердженого спеціального стажу. Щоб визначити право на пенсію, потрібно звернутися до територіального органу ПФУ з документами, що підтверджують періоди роботи
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати

ФОП 3 група ЄП працює з листопада 2025 року. Декларує невеликі доходи за надання послуг. В листопаді 2026 року планує виходити у декретну відпустку. За весь період, щомісяця, сплачувала мінімальне ЄСВ. Зараз, для того, щоб збільшити декретні нарахування планує заплатити максимальне ЄСВ за 3 квартал та за жовтень 2026 року. Чи може ФОП розраховувати на збільшену суму декретних та чи правомірні такі дії? Чи можуть бути питання з боку податкової, якщо доходи невеликі, а сума сплаченого ЄСВ суттєво більша, ніж зазвичай?
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
На ТОВ буде перевірка у зв’язку з відшкодуванням ПДВ. На ТОВ є один директор, який мешкає зараз в іншому місці. Чи можна по договору ЦПХ найняти особу, яка б провела інвентаризацію з інспектором ДПІ? Як вийти із ситуації, щоб директор не приїздив
Не надали додаткові документи на вимогу ДПС – суд може визнати відмову в реєстрації податкової накладної правомірною. Судова практика підтверджує: якщо після зупинення реєстрації платник отримав повідомлення з конкретним переліком додаткових документів, але не подав їх у встановлений строк, це може стати підставою для відмови в реєстрації ПН
Опалювальний сезон в Україні зазвичай розпочинається в жовтні, але єдиної дати для всіх громад немає. Основним орієнтиром є середньодобова температура: якщо протягом трьох діб вона тримається нижче +8°C, громади можуть ухвалювати рішення про початок опалення. Першими зазвичай підключають лікарні, дитсадки та школи
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

З 1 листопада 2026 року для міжнародних поштових відправлень до країн ЄС анонсовано нові вимоги, які вплинуть на українських підприємців, інтернет-магазини та продавців на маркетплейсах і в соцмережах. Серед ключових змін – додатковий збір за митну обробку та вимоги до цифрових ідентифікаторів товарів (PID). Розповідаємо, які платежі можуть зрости, як розраховуватимуть збір і що потрібно врахувати під час оформлення посилок
У разі подання реєстраційної заяви платника ПДВ за формою № 1-ПДВ у зв’язку з реорганізацією шляхом перетворення в полі «Перереєстрація у зв’язку із» зазначається відповідна причина – «у зв’язку із перетворенням». При цьому другий аркуш заяви та поле щодо причин реєстрації платником ПДВ або критеріїв відповідності вимогам розділу V ПКУ не заповнюються
Суб’єкти господарювання все частіше впроваджують цифрові рішення в операційну діяльність, зокрема розглядають можливість підписання первинних документів (наприклад, актів приймання-передачі чи встановлення обладнання) уповноваженими особами безпосередньо на сенсорних екранах планшетів за допомогою стилуса або пальця (так званий цифровий власноручний підпис). У зв’язку з цим постає важливе питання: чи є такий підпис належним підтвердженням господарської операції для цілей податкового та бухгалтерського обліку?
Оформити допомогу у зв’язку з вагітністю та пологами й виплати на догляд за дитиною до року тепер можна через «Дію». Необхідні дані система збиратиме автоматично, а працівник Пенсійного фонду перевірятиме та погоджуватиме рішення. Розповідаємо, як працюватиме новий сервіс, які суми виплачуватимуть родинам і коли стартує тестування програми «єЯсла»
ТОВ планує списати морально застарілий модуль CRM-програми, придбаний 25.11.2025 через зміну законодавчих вимог, та розробити новий модуль. Як відобразити списання старого модуля в бухгалтерському обліку та додатку РІ до декларації з податку на прибуток? Які проведення застосувати та як обліковувати витрати на розроблення нового модуля?