

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Правильно сформована структура власності є ключовою умовою для достовірного визначення кінцевих бенефіціарних власників, а її недоліки можуть стати причиною відмови у проведенні реєстраційних чи банківських процедур. Важливо не лише показати формальний розподіл часток, а й розкрити весь ланцюг володіння та механізми прямого й непрямого контролю аж до фізичної особи. Частка 25% і більше є важливим орієнтиром, однак сама по собі не визначає КБВ, адже вирішальний вплив може виникати через корпоративні договори, право голосу або фактичне управління. Особливу увагу потрібно приділяти багаторівневим структурам із іноземними компаніями та трастами
Чому структура власності стає причиною відмови
На папері все просто: структура власності – це схема, яка показує, хто і через кого володіє компанією. Проблема однакова: компанія здає формально заповнений пакет, з якого не видно логіки контролю. А юрособа зобов’язана забезпечити достовірність і повноту інформації про КБВ, а не просто здати документи.
Ось чотири прорахунки, які трапляються найчастіше:
Контроль важливіший за частку
КБВ – це фізична особа, яка здійснює вирішальний вплив на діяльність або управлінські рішення юрособи, прямо чи опосередковано: через інші компанії, через договори (п. 30 ч. 1 ст. 1 Закону України від 06.12.2019 №361-IX «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення»).
Вирішальний вплив закон описує через кілька ознак:
Водночас норма прямо відсікає «номіналів», агентів і посередників – особа, формально записана власником без реального впливу, КБВ не є.
Класична ілюстрація: у ТОВ троє засновників по 33%, але один із них ще й директор із правом одноосібно підписувати значні угоди. Саме він може бути визнаний КБВ.
Коли частка є, а КБВ – інша людина
Поріг у 25% – індикатор, а не готова відповідь: він лише вказує, кого перевірити першим.
Уявіть чотирьох власників по 25%: формально кожен може бути бенефіціаром, але якщо один має вирішальний голос, саме він виявиться єдиним КБВ. І навпаки: особа з часткою 10%, яка є керуючим партнером із правом блокувати рішення, теж може бути КБВ.
Візьмімо ТОВ із п’ятьма власниками по 20% – формально порогу не досягає ніхто. Але припустімо, що один із них директор, а решта підписали корпоративний договір і делегували йому управління товариством. Тоді саме цей учасник може бути визнаний КБВ через вирішальний вплив.
Якщо ж такого впливу немає ні в кого, у структурі зазначають, що КБВ відсутній, і обов’язково пояснюють причини – це висновок, який доводиться обґрунтовувати документально.
Багаторівневий ланцюг володіння: розбір на прикладі
Коли між ТОВ і живою людиною стоять дві-три компанії, ланцюг розкривають до кінця незалежно від кількості рівнів і юрисдикцій, а частки перемножують по кожному рівню.
Українському ТОВ на 60% володіє кіпрська компанія A і на 40% — польська компанія B. Компанія A повністю належить белізькій компанії C, у якій 70% має Андрій, а 30% — британський траст із засновником Сергієм. Компанія B на 100% належить Марії.
Розкриваємо ланцюг і рахуємо реальні частки:
Андрій із 42% – очевидний КБВ, Марія з 40% – теж. А от 18% трасту ігнорувати не можна: якщо Сергій контролює траст, він також є КБВ попри меншу частку. У структурі власності показують увесь ланцюг цілком, у заяві сторінку щодо КБВ заповнюють окремо на кожного, а до пакета додають копії паспортів усіх КБВ, документи по компаніях A, B і C та пояснення щодо трасту.
Що зміниться у формі структури власності після воєнного стану
Наказом від 02.04.2024 №161 Мінфін затвердив уніфіковану форму структури власності у вигляді таблиці, яку заповнюють поряд зі схемою: дані в таблиці та на схемі мають повністю співпадати.
Структура стає детальнішою – розширені відомості про учасників і ланцюги володіння, технічні вимоги до схеми аж до зв’язків і стрілок, машинозчитуваний формат подання та формула розрахунку опосередкованого володіння.
Алгоритм перевірки структури власності
Джерело: Команда адвокатів Богдана Янківа
Читайте більше:
Відомості про кінцевих бенефіціарів – 2026: хто подає обов’язково та чим ризикує бізнес
Заброньований як КБВ працівник підприємства А, чи враховується він у квоту підприємства Б
Реєстрація ТОВ через «Дію»: 5 помилок, які можуть призвести до відмови
Бронювання кінцевих бенефіціарних власників на порталі «Дія»: покрокова інструкція
Кінцеві бенефіціари 2026: чи діє обов'язок щорічного підтвердження та які штрафи
Роботодавець може оплачувати навчання працівника без оподаткування, якщо дотримано вимог Податкового кодексу України. У 2026 році неоподатковуваний ліміт становить 25 941 грн за кожен місяць навчання, оскільки мінімальна зарплата на 1 січня встановлена на рівні 8 647 грн. Йдеться про оплату навчання працівника в українському закладі вищої або професійно-технічної освіти. Якщо вартість навчання перевищує встановлений ліміт, оподатковується лише сума перевищення як додаткове благо. При цьому ПДФО та військовий збір із оподатковуваної частини нараховує й сплачує роботодавець як податковий агент, тому працівнику окремо декларувати такий дохід не потрібно
Автоматичне продовження відстрочок у «Резерв+» триватиме до 30 жовтня, а сповіщення надходитимуть поступово. Якщо повідомлення ще немає, це не означає, що відстрочку не продовжать. Розповідаємо, як перевірити новий строк дії відстрочки, коли звертатися до ЦНАПу та що робити, якщо автоматичне продовження не відбулося
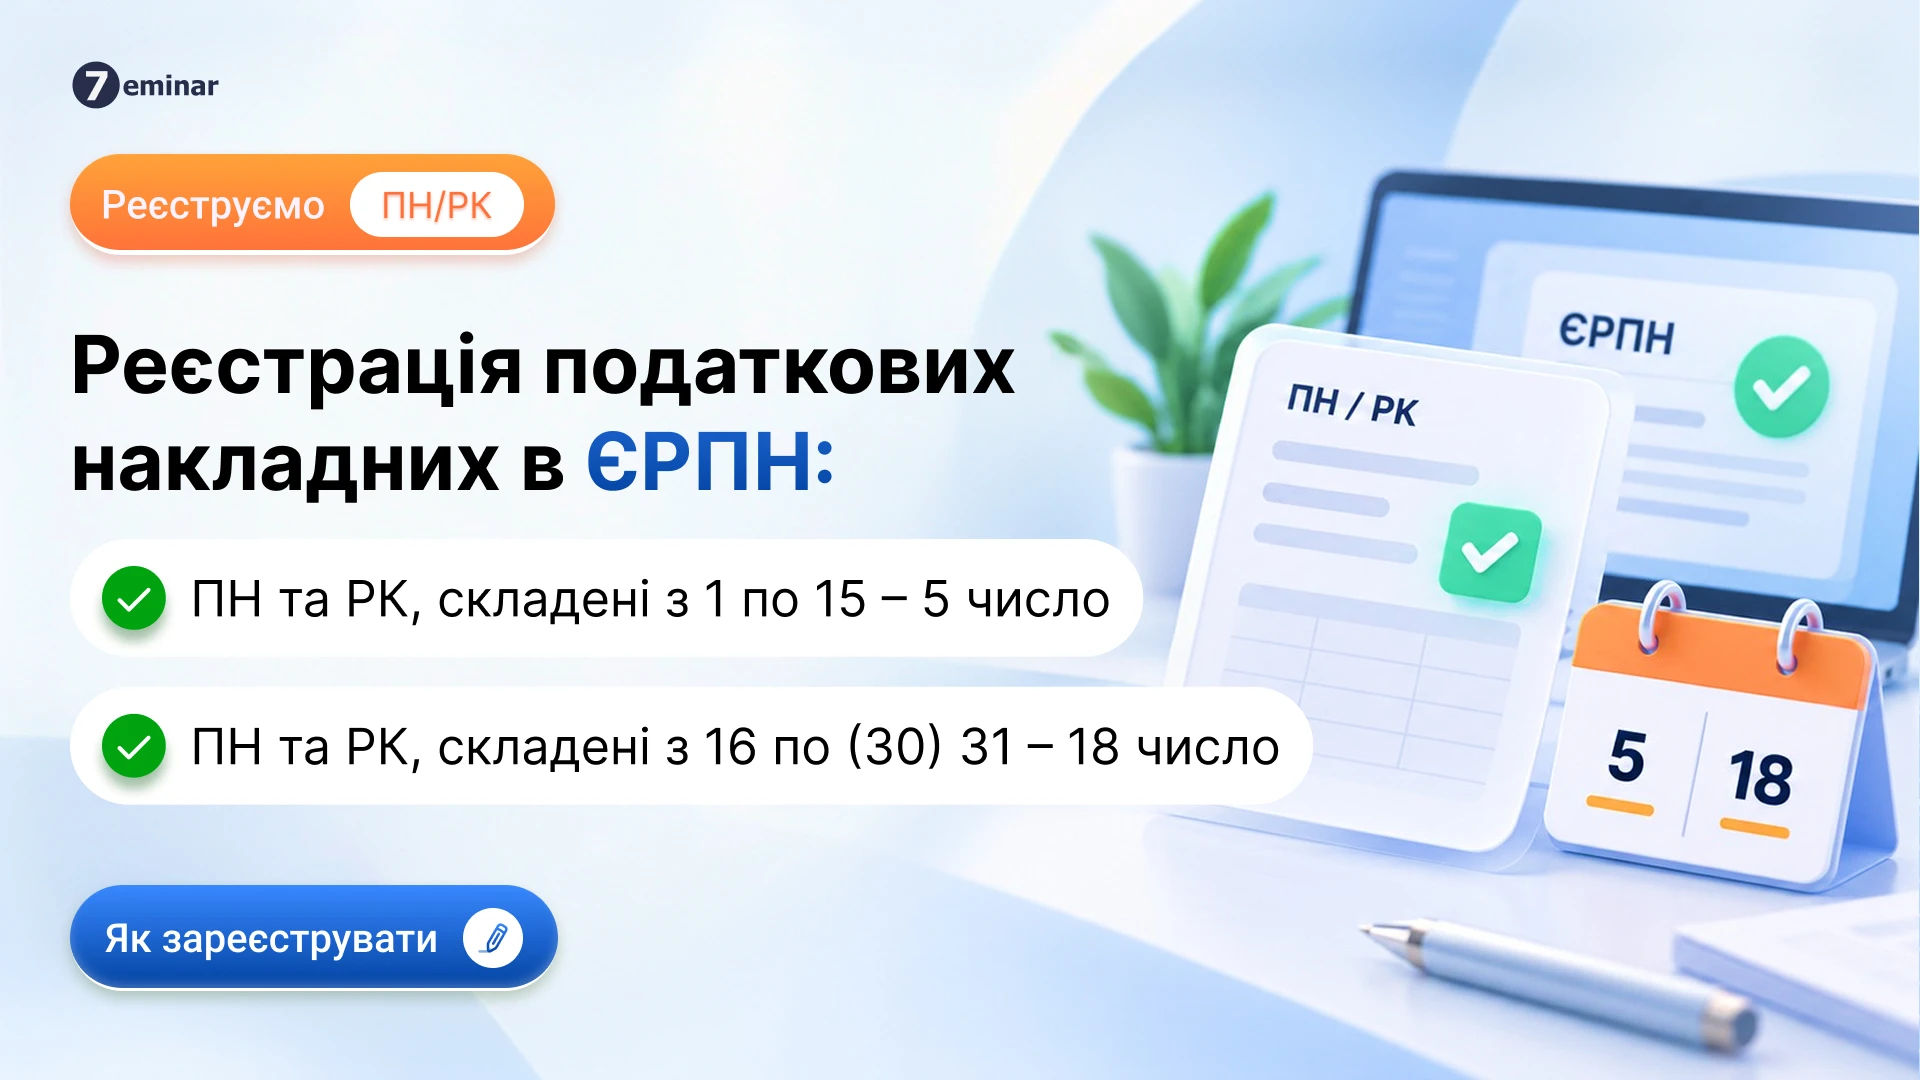
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Уряд змінив правила оплати праці керівництва РНБО та Офісу Президента. Із 20 жовтня 2026 року Секретар РНБО, його перший заступник і заступники не отримуватимуть надбавку за інтенсивність праці до окремого рішення Уряду. Водночас для керівництва РНБО та ОП визначили нові правила преміювання: щомісячна премія для керівників становить 30% посадового окладу, а їхнім заступникам можуть виплачувати до 30%
З 2026 року правила працевлаштування осіб з інвалідністю для роботодавців суттєво змінилися. Закон №4219 запровадив новий підхід до розрахунку нормативу, звітності та відповідальності, який потребує особливої уваги на практиці. Тепер виконання нормативу перевіряється щоквартально, а замість штрафів запроваджується цільовий внесок. Окремі новації викликають багато запитань: кого включати до нормативу, як рахувати внесок і які штрафи загрожують за порушення. Цей матеріал – підбірка ключових роз’яснень і аналітики від редакції, яка допоможе роботодавцям зорієнтуватися в нових правилах 2026 року
Пошкоджене через війну майно, простій працівників або призупинення трудових договорів: роботодавці можуть отримати державну допомогу за програмою «Точка опори». Держава частково компенсує витрати на оплату праці та відшкодовує нарахований ЄСВ. Допомога надається на строк до 3 місяців із можливістю продовження до 6 місяців за умови затвердження плану відновлення діяльності. Щоб отримати кошти, роботодавець має відповідати встановленим критеріям і подати заяву до центру зайнятості протягом 90 днів від оформлення простою або призупинення трудових договорів
У статті розглянуто законодавчі, організаційні та юридичні нюанси трансформації медичних закладів із комунальних некомерційних підприємств (КНП) у комунальні некомерційні товариства (КНТ) у зв'язку з втратою чинності Господарським кодексом України та введенням у дію Закону України №4196. Матеріал буде корисним для керівників та головних бухгалтерів медичних закладів (КНП/КНТ); представників органів місцевого самоврядування (власників/засновників); юристів у сфері охорони здоров’я та корпоративного права; членів наглядових рад комунальних закладів охорони здоров'я
Графік звіряння затверджували у січні, але протягом року прийняли кілька працівників. Чи можна зараз зробити ще один графік внутрішнього звіряння, наприклад до 1 листопада? Чи потрібен для цього ще один наказ?
Державна податкова служба України надала індивідуальну податкову консультацію щодо порядку визнання дебіторської заборгованості безнадійною та її списання у випадку повернення виконавчого документа через відсутність майна у боржника
Вартість негрошового подарунка, яка протягом місяця не перевищує 25% мінімальної зарплати на 1 січня звітного року, не включається до оподатковуваного доходу та відображається за ознакою «160». Сума перевищення оподатковується як додаткове благо та зазначається за ознакою «126»
У Верховній Раді зареєстровано законопроєкт №16013, який пропонує посилити кримінальну відповідальність за незаконні дії з платіжними інструментами та банківськими рахунками. Документ передбачає нові склади кримінальних правопорушень, зокрема щодо передачі, придбання та використання чужих платіжних інструментів і доступу до рахунків для шахрайства. Окремо пропонується посилити відповідальність за підроблення платіжних документів та незаконне отримання доступу до банківських і платіжних рахунків. Ініціатива спрямована насамперед на протидію використанню так званих «дроп-рахунків» у злочинних схемах
Мінфін наказом від 02.10.2026 №514 вніс зміни до Положення №88. Що зміниться у використанні факсиміле, оформленні актів без підпису замовника та власних формах первинних документів? Що перевірити в договорах і документообігу та коли набере чинності наказ – розбираємо на практичних прикладах
Ставимо на баланс підприємства автомобіль і будемо вводити посаду водія. Чи є нюанси у прийнятті на роботу водія і що є першим: працевлаштування водія чи придбання автомобіля?
Касаційний господарський суд у складі Верховного Суду поставив крапку у спірній справі за позовом фізичної особи-підприємця до банку щодо визнання протиправними дій з припинення ділових відносин, розірвання договору та закриття рахунків. Суд касаційної інстанції підтримав позицію банку та суду апеляційної інстанції, відмовивши у задоволенні позову ФОП
КМУ зареєстрував у Верховній Раді законопроєкт №16073, який передбачає зміни до правил працевлаштування іноземців та осіб без громадянства. Зокрема, пропонується запровадити єдиний дозвіл на тимчасове проживання та роботу, створити вебпортал із вакансіями для іноземців та розмежувати категорії осіб, які матимуть вільний доступ до українського ринку праці
ДПС роз’яснила, чи є хвороба, відпустка або відрядження посадової особи юридичної особи підставою для перенесення строків документальної планової, позапланової чи фактичної перевірки. Податківці зазначили, що ПКУ не передбачає такої можливості