


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Податківці пояснили, що юридичні особи повинні сплачувати авансові внески з податку на нерухомість до 29 числа місяця, що настає за кварталом. Хоч у ПКУ зазначено «до 30 числа», норма тлумачиться так, що останній день сплати – саме 29-те
У податківців уточнили:
Який граничний термін сплати юрособою податку на нерухомість – 29 чи 30 число місяця, що наступає за звітним кварталом?
Податкове зобов’язання з податку на нерухоме майно, відмінне від земельної ділянки, за звітний рік сплачується юридичними особами авансовими внесками щокварталу до 30 числа місяця, що наступає за звітним кварталом, які відображаються в річній податковій декларації (п.п. 266.10.1 Податкового кодексу України, далі – ПКУ).
Якщо у зобов’язанні встановлений строк (термін) його виконання, то воно підлягає виконанню у цей строк (термін) (ст. 530 Цивільного кодексу України).
Якщо граничний строк сплати податкового зобов’язання припадає на вихідний або святковий день, останнім днем сплати податкового зобов’язання вважається операційний (банківський) день, що настає за вихідним або святковим днем (п. 57.1 ПКУ).
Джерело: ДПС
Читайте більше:
«Дешева» оренда: наслідки для орендодавця
Орендна плата за землі державної і комунальної власності
Договір емфітевзису: нові податкові наслідки з 1 жовтня 2025 року
Продаж нерухомості: як розрахувати податок та подати уточнюючу декларацію
Придбання нерухомості: як розрахувати податок та подати уточнюючу декларацію
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною

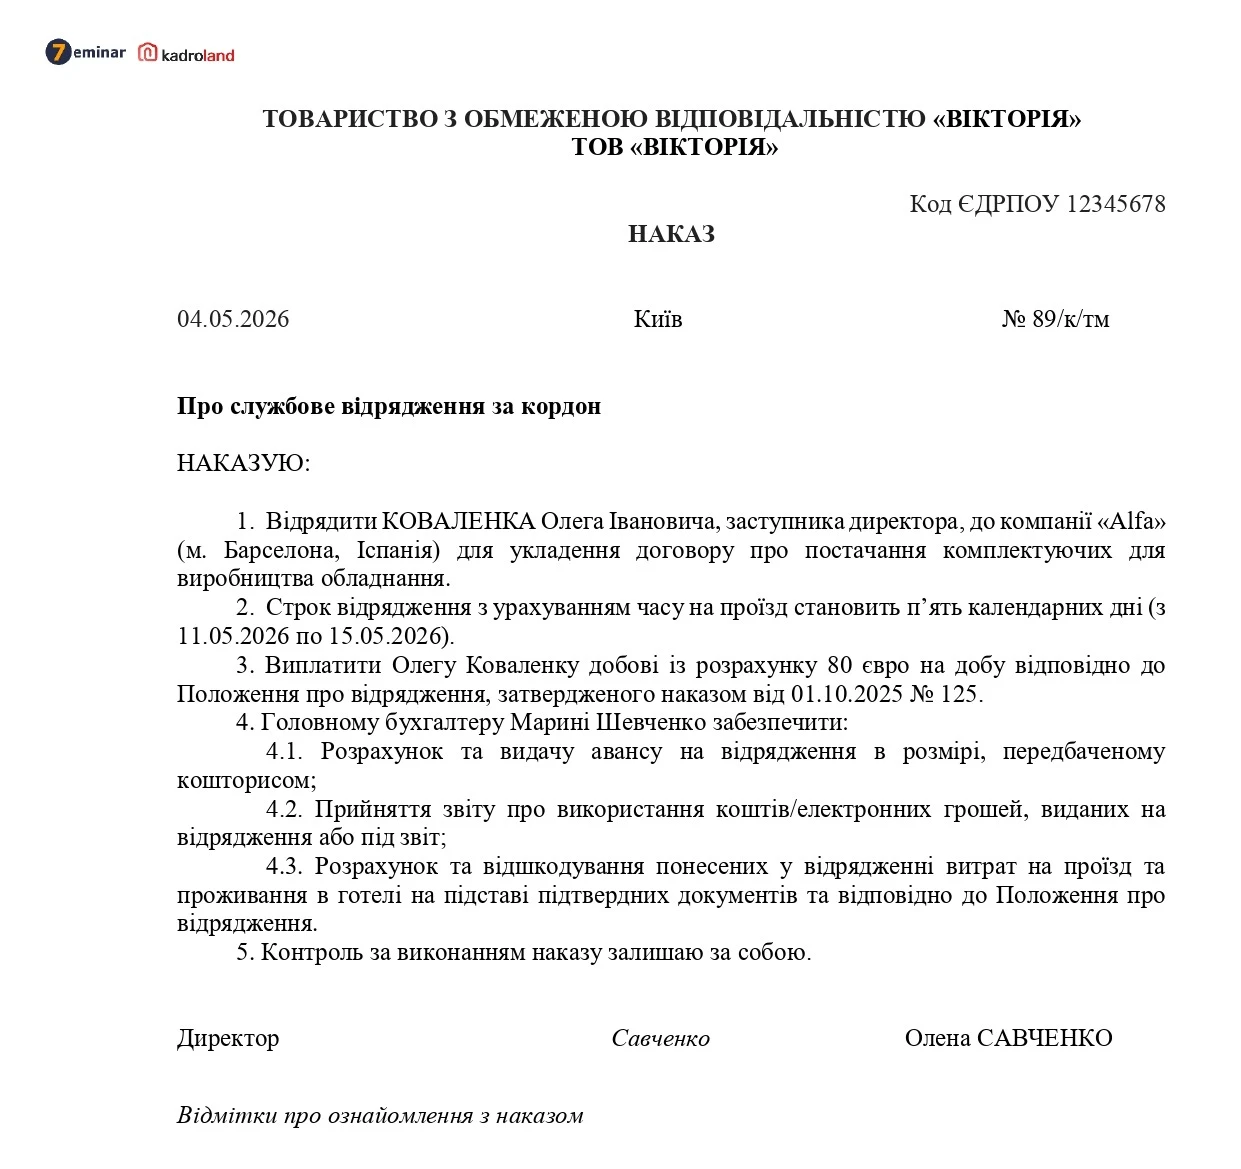
Службові відрядження потребують належного документального оформлення, адже саме це впливає на правильність оподаткування та відшкодування витрат працівнику. Наказ про відрядження, підтвердні документи й дотримання вимог Інструкції №59 гарантують законність компенсації витрат на проїзд, проживання та інші витрати, пов’язані з виконанням службових завдань
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Верховний Суд пояснив, як розраховувати штрафи за несвоєчасну реєстрацію податкових накладних з урахуванням карантинного мораторію та перехідного періоду воєнного стану. Для накладних, складених до 31 січня 2022 року, прострочення для цілей штрафу потрібно рахувати з 16 липня 2022 року. У розглянутій справі це дозволило зменшити штраф за трьома податковими накладними на 2,8 млн грн. Розповідаємо, які правила застосував суд і на що звернути увагу платникам ПДВ
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
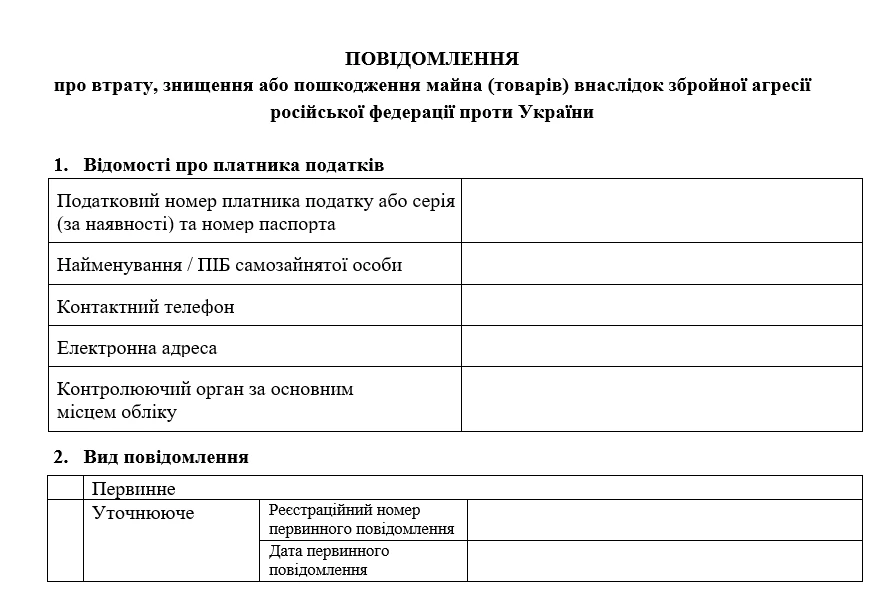
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення