ВЛ
Експерт
Віра ЛиснякПровідний експерт з питань ПДВ із понад 20-річним досвідом у сфері оподаткування та спеціаліст зі складних практичних податкових питань

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як відомо, власники об’єктів нерухомості мають сплачувати за них податок на нерухоме майно, відмінне від земельної ділянки (далі – податок на нерухомість). При цьому, якщо юридична протягом року придбаває нерухоме майно, яке є об’єктом оподаткування, то вона має подати декларацію (звітну або уточнюючу) і розрахувати податок з 1 числа місяця, в якому придбана нерухомість, до кінця року. І тут виникають питання: як нарахувати податок на нерухомість за придбаний об’єкт, в які строки подати та як заповнити декларацію (уточнюючу декларацію) тощо. На ці та інші питання відповімо у цій статті
При придбанні нерухомості декларацію з податку на нерухомість слід подати протягом 30 календарних днів із дня виникнення права власності на об’єкт нерухомості (пп. 266.7.5 Податкового кодексу України, далі – ПКУ). Наприклад, якщо юридична особа придбала нерухомість 15 жовтня 2025 року, то декларацію слід подати до 15 листопада.
Зверніть увагу: за об’єкти, які не є об’єктом оподаткування (їх перелік наведений у пп. 266.2.2 ПКУ), декларація не подається
Як розрахувати податок, якщо нерухомість придбана протягом року?
Відповідно до пп. 266.8.1 ПКУ у разі переходу права власності на об’єкт нерухомості від одного власника до іншого протягом календарного року податок обчислюється:
Наприклад, якщо юридична особа придбала нерухомість 15 жовтня 2025 року, то вона має розраховувати податок у 2025 році з 1 жовтня по 31 грудня. Відповідно попередній власник має сплачувати податок до 1 жовтня.
Чи потрібно подавати декларацію і сплачувати податок, якщо придбання і продаж нерухомості відбулися в одному місяці?
Ні, не потрібно. Адже якщо нерухомість придбано і продано в одному місяці, то за неї з 1-го числа цього місця буде сплачувати вже новий власник. Таку ж думку висловлює і ДПС (ЗІР, категорія 106.07).
Звітність з податку на нерухомість складається з декларації (форму затверджено наказом Мінфіну від 10.04.2015 №408) та двох додатків:
Електронний ідентифікатор декларації – J0302108.
Декларація подається до контролюючого органу за місцем розташування об’єкта нерухомого майна.
Якщо раніше платник не мав у власності нерухомості, то він подає звітну декларацію (у рядку 1 заголовної частини декларації слід зробити позначку «Х» навпроти типу «Звітна»). Якщо ж платник уже мав нерухомість, тобто подавав у звітному році декларацію, тоді він повинен подати уточнюючу декларацію (далі – УД) (у декларації слід проставити позначку «Х» навпроти типу «Уточнююча»).
Станом на 1 січня 2025 року була подана декларація на 2025 рік за об’єкти нерухомості, які знаходились у власності. 15 жовтня цього року підприємство придбало приміщення на території іншої територіальної громади, яка обслуговується іншим органом ДПС. Яку декларацію слід подати: уточнюючу декларацію до тієї, що вже була подана чи нову декларацію?
Треба подати декларацію із позначкою «звітна». Адже відповідно до пп. 266.7.5 ПКУ декларація подається контролюючому органу за місцезнаходженням об’єкта/об’єктів оподаткування.
Тобто, якщо об’єкт придбаний на території територіальної громади, де раніше не було нерухомості (тобто декларація в такий контролюючий орган не подавалась), то в такий орган ДПС подається декларація із позначкою «звітна». В такій декларації нараховується податок тільки за нерухомість, розташовану в такій територіальній громаді.
Зверніть увагу! Якщо нерухомість придбана на території іншої територіальної громади, ніж та, де вже є власності нерухомість, але обидві громади обслуговуються одним органом ДПС, то подається декларація із позначкою «уточнююча», але за нову нерухомість подається окремий додаток. Адже, оскільки податок сплачується за місцем розташування об’єкта нерухомості, то по кожній територіальній громаді, на території якої є у власності нерухомість, подається окремий додаток. Тобто, в такому разі декларація буде одна, а додатків до неї два
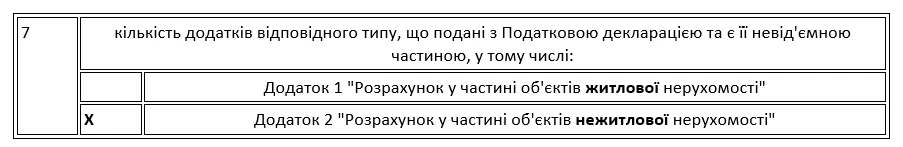
Разом з декларацією або УД подається відповідний додаток – 1 (якщо придбана житлова нерухомість) або 2 (якщо придбана нежитлова нерухомість).
Якщо підприємство подає УД, і має у власності як житлову, так і нежитлову нерухомість (тобто воно подавало і додаток 1, і додаток 2 до звітної декларації), то у складі УД він має подати тільки той додаток, в якому відображена придбана нерухомість. Наприклад, якщо придбана нежитлова нерухомість, то разом з УД потрібно подати тільки додаток 2. А додаток 1, в якому відображається нарахування податку за житлову нерухомість, не подається.
Розглянемо особливості заповнення додатку до декларації.
У рядках 1.1 та 1.2 відповідного додатка (1 або 2 – залежно від того, яку нерухомість придбано) зазначається звітний рік, наприклад «2025».
У додатках 1 і 2 заповнюються розд. I «Розрахунок податкового зобов’язання» і розд. II «Уточнення податкового зобов’язання».
Якщо подається УД, у розд. І наводяться дані як про нерухомість, що придбана, так і про іншу нерухомість, яка є у власності.
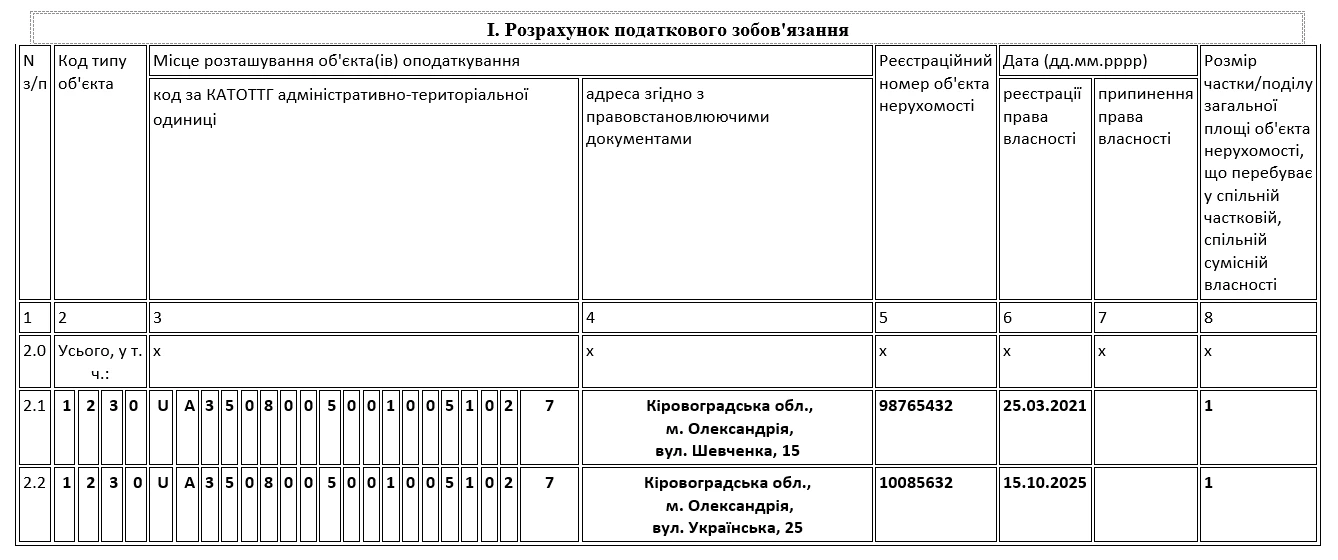
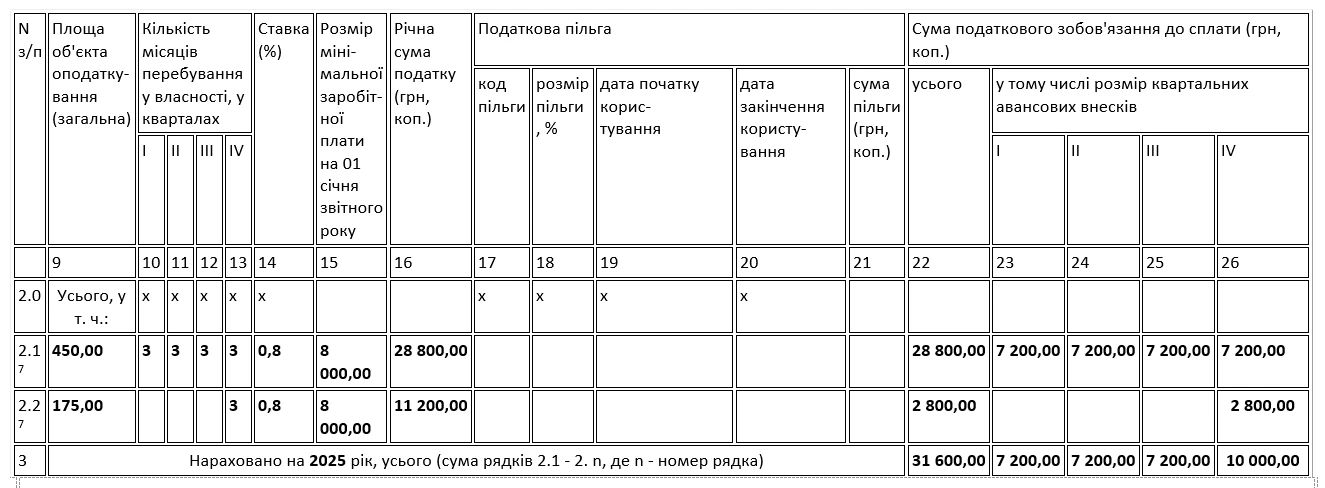
У розд. І щодо придбаної нерухомості:
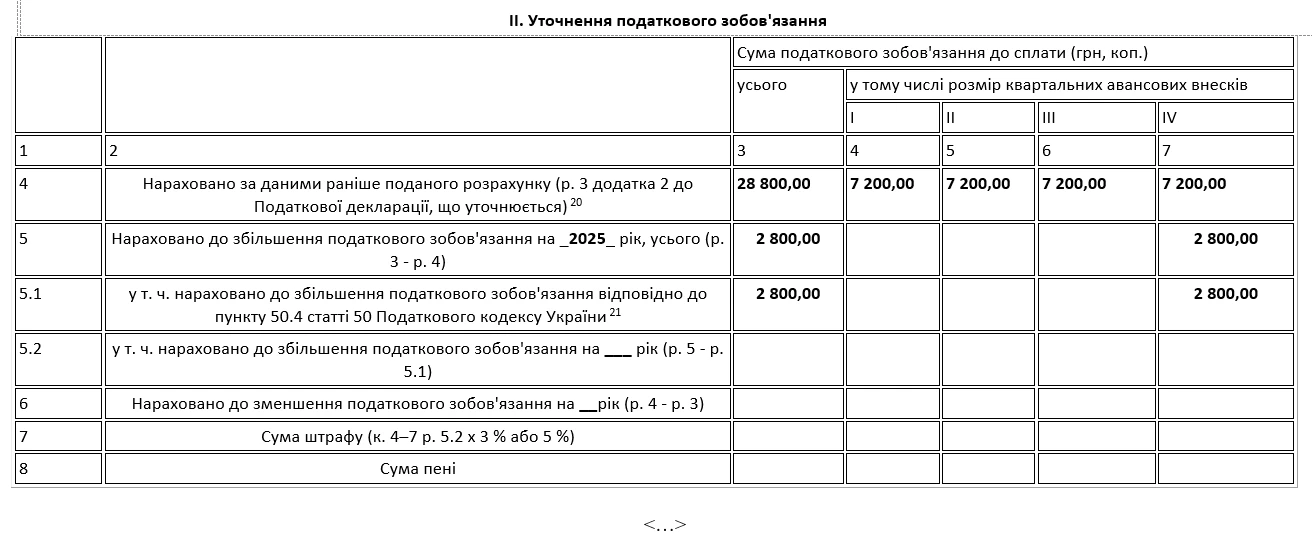
У розд. II заповнюються рядки 4 (тут відображається сума податку за даними раніше поданого додатка), 5 та 5.1 (тут наводиться сума, на яку збільшується нарахований раніше податок). Рядки 5.2, 6-8 не заповнюються.
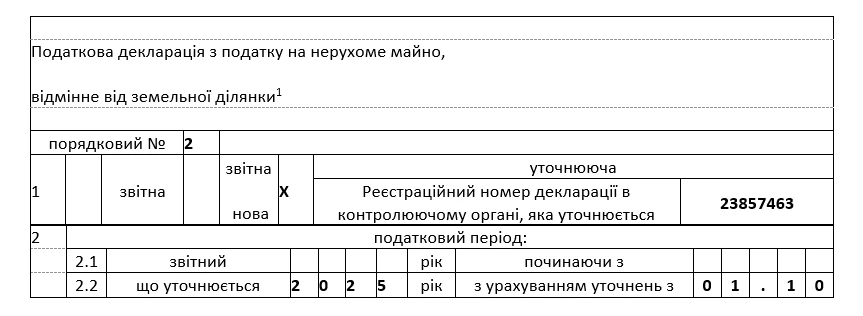
Якщо подається звітна декларація, то у полі «Порядковий №» зазначається 1. Якщо подається УД, то у цьому полі зазначається номер декларації послідовно в порядку зростання кількості поданих декларацій. Тобто, якщо, наприклад, за 2025 рік була подана тільки звітна декларація, то в УД у цьому полі ставимо «2». Якщо ж цього року вже подавалася одна УД, то в наступній УД ставимо «3» і т. д.
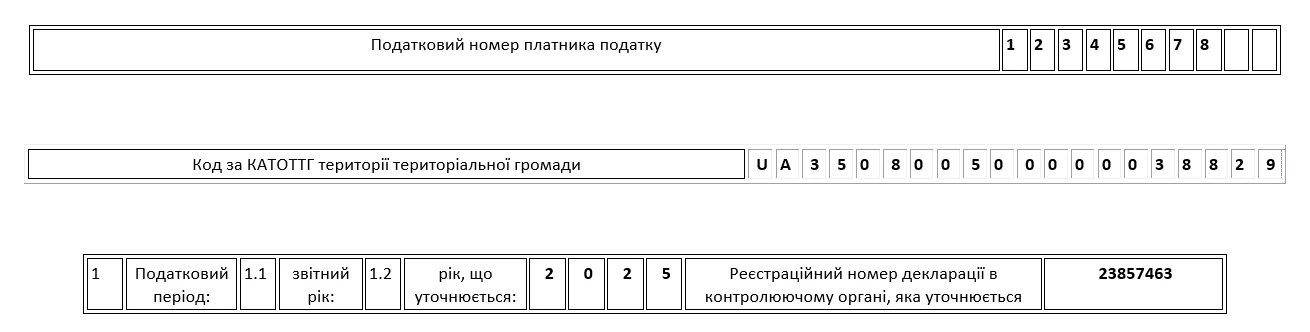
У рядку 1 слід проставити відмітку «Х» або у рядку «Звітна» (якщо у звітному році декларація ще не подавалась) або у рядку «Уточнююча» (якщо у звітному році вже подавалась декларація за інші об’єкти нерухомості). Якщо подається УД, то тут також наводиться реєстраційний номер декларації, за яким було зареєстровано в контролюючому органі декларацію, показники якої уточнюються. Так, якщо за звітний рік УД ще не подавали, то зазначається реєстраційний номер звітної декларації, а якщо уже подавали – реєстраційний номер останньої УД. Цей номер слід взяти із квитанції 2, яка свідчить про прийняття декларації.
Якщо подається звітна декларація, то заповнюється рядок 2.1 (тут вказується звітний рік, наприклад, «2025»), а в полі «починаючи з» – 1-ше число місяця, в якому придбано нерухомість.
Якщо подається УД, то заповнюється рядок 2.2 (тут вказується рік, що уточнюється), а в полі «з урахуванням уточнень з» зазначається 1-ше число місяця, в якому придбано нерухомість.
У рядку 3 наводяться дані про платника (найменування, податковий номер, вид економічної діяльності згідно з КВЕД, податкова адреса).
Рядок 4 містить найменування контролюючого органу, до якого подається декларація.
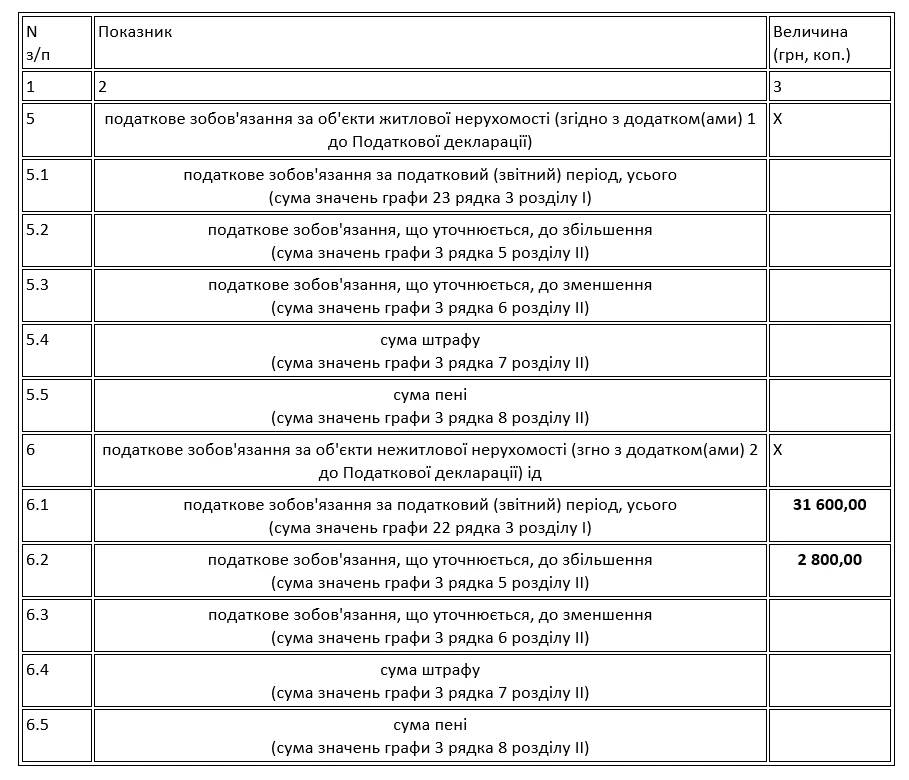
У табличній частині декларації заповнюються рядок 5.1 (для житлової нерухомості) або 6.1 (для нежитлової нерухомості). Сюди переноситься значення гр. 3 ряд. 5 розд. II додатка.
Якщо подається УД, то потрібно також заповнити рядок 5.2 або рядок 6.2 залежно від типу нерухомості. Тут наводиться сума податку, на яку слід збільшити задекларовану раніше річну суму, тобто значення гр. 3 ряд. 5 розд. II відповідного додатка.
Наведемо приклад заповнення УД у разі придбання нерухомості.
Приклад
Юридична особа станом на 1 січня 2025 року мала у власності складське приміщення площею 450 м2 на території Олександрійського району Олександрійської ТГ Кіровоградської області. 15 жовтня цього року підприємство придбало приміщення магазину площею 175 м2. Ставка податку за обидва приміщення становить 0,8 % мінімальної зарплати, установленої на 1 січня звітного (2025-го) року.
Розрахуємо річну суму податку за придбаний магазин:
УД слід подати до 15 листопада. Податок за 4 квартал у сумі 2 800 грн слід сплатити до 30 січня 2026 року.
На підставі цих даних заповнимо додаток 2 та УД.
Фрагмент 1
<…>
Порядковий номер Податкової декларації 2
Розрахунок №2 у частині об'єктів нежитлової нерухомості
Фрагмент 2
Шаблони та зразки документів:
Договір купівлі-продажу нерухомого майна
Акт приймання-передачі нерухомого майна
Податкова декларація з податку на нерухоме майно, відмінне від земельної ділянки
Читайте більше:
Податок на нерухоме майно 2025
Податкова декларація з податку на нерухоме майно: заповнення і подання
Знищено (пошкоджено) майно, техніку, автомобілі, документацію: оформлення та облік
Касаційний адміністративний суд у складі Верховного Суду оновив тематичний огляд судової практики у справах з питань праці, доповнивши його правовими позиціями за період із травня 2022 року до червня 2026 року. Документ охоплює спори щодо оформлення трудових відносин, трудової діяльності й оплати праці, дозвільних документів, державного нагляду Держпраці, відповідальності за порушення трудового законодавства та процесуальних питань
Якщо розрахунок коригування на зменшення обсягу звільненої від ПДВ операції зареєстровано в ЄРПН своєчасно, його відображають у декларації за період складання. Якщо реєстрацію проведено з порушенням установлених строків, коригування включають до декларації за період реєстрації РК
Якщо платник єдиного податку четвертої групи передає земельні ділянки сільськогосподарського призначення або землі водного фонду в користування іншій юридичній особі та реєструє перехід права користування, площі таких ділянок до своєї декларації не включає. Їх має відобразити у податковій звітності юридична особа, яка фактично використовує землю на підставі зареєстрованого права користування
30 жовтня 2026 року ДПС опублікувала Інформаційний лист № 4/2026 із практичними роз’ясненнями для підприємств, які постраждали внаслідок російської агресії. Податківці пояснили, як діяти зі знищеними основними засобами й товарами, що відбувається з податковим кредитом, чи потрібно сплачувати податок на нерухомість і плату за землю, як відновити документи та підтвердити неможливість виконання податкових обов’язків
ДПС роз'яснила, що ФОП – платник єдиного податку другої групи, який отримує оплату через Etsy та Payoneer, включає до підприємницького доходу суму за первинним документом з урахуванням комісій платіжних систем. Валюту перераховують у гривні за офіційним курсом НБУ на дату її надходження на рахунок у Payoneer
Податківці роз'яснили, коли ФОП – платник єдиного податку третьої групи, призваний на військову службу або залучений до виконання мобілізаційних обов'язків за контрактом, повинен подати додаток 1 до декларації. Якщо служба тривала лише частину року й до мобілізації ФОП не був найманим працівником, додаток 1 подають протягом 150 календарних днів після демобілізації або закінчення лікування (реабілітації) без штрафів і пені
Податківці пояснили, як самостійно виправити помилки в декларації з податку на прибуток за минулі звітні періоди: через додаток ВП у поточній декларації або шляхом подання уточнюючої декларації. До уточнюючої декларації потрібно додати всі передбачені для її заповнення додатки, навіть якщо їхні показники не виправляються, тоді як фінансову звітність за період, що уточнюється, подають лише за умови виправлення її показників
ДПС роз'яснила, що ФОП – платник єдиного податку третьої групи повинен перераховувати валютну виручку у гривні за офіційним курсом НБУ на дату її надходження на підприємницький рахунок. Курс банку на дату подальшого продажу валюти для визначення первісного доходу не застосовується. Водночас ПКУ не передбачає розрахунку курсової різниці, яка виникає під час продажу валюти, та включення такої різниці до доходу платника єдиного податку

Дохід задекларували, податки сплатили, а виплати іншим ФОПам показали у 4ДФ: здавалося б, ви нічого не приховали. Але потім приходить запит від ДПС: «Поясніть розбіжність». І раптом податківці вже бачать не просто один рядок у 4ДФ, а починають складати пазл із декларацій, виплат, контрагентів та первинних документів. У статті розглянемо питання, як не перетворити одну невідповідність у 4ДФ на більші проблеми з податковою

Додаткове благо – одна з найбільш «ризикових» категорій доходів у частині ПДФО та військового збору. У статті розглянуто: визначення додаткового блага за ПКУ та критерії його виникнення; коли забезпечення працівника майном або послугами не створює оподатковуваного доходу; порядок застосування «натурального» коефіцієнта для ПДФО; особливості оподаткування військовим збором та ЄСВ; відображення доходу у додатку 4ДФ з ознакою «126». Окремо проаналізовано поширені практичні кейси: оплата проживання, навчання, курсів підвищення кваліфікації, адміністративних штрафів, участі у заходах, компенсацій фізособам та медичних обстежень

У постанові від 13 березня 2026 року у справі №480/5941/24 Верховний Суд пояснив, що залучення працівника за договором аутстафінгу не є переведенням на іншу роботу за статтями 32, 33 КЗпП. Водночас під час оскарження рішень Держпраці суди повинні перевіряти дійсність і реальність виконання такого договору, а також з'ясовувати, чи не приховує він фактичне працевлаштування у замовника послуг. Справу направлено на новий розгляд до суду першої інстанції
Якщо всі основні засоби підприємства перебували на консервації протягом усього звітного періоду, додаток АМ до декларації з податку на прибуток усе одно потрібно подати. Податківці пояснили, що в ньому відображають не лише суми амортизації, а й балансову вартість основних засобів та нематеріальних активів на початок і кінець звітного періоду

Законопроєкт №16145 пропонує запровадити обов'язкову професійну кваліфікацію рієлторів, акредитацію агентств нерухомості та єдиний реєстр фахівців. Також передбачено письмові договори з клієнтами, прозорі умови оплати, обмеження щодо отримання комісії від кількох сторін і професійну відповідальність за порушення. Розповідаємо, як можуть змінитися правила роботи рієлторів, хто платитиме за їхні послуги та які перехідні строки пропонують для чинних учасників ринку

Пеню за порушення встановлених строків розрахунків за експортними та імпортними операціями потрібно сплачувати за кодом бюджетної класифікації 21081000. Цей код також застосовується для перерахування коштів за невиконання зобов’язань і штрафних санкцій за порушення валютного законодавства

Здача нерухомості в оренду – це не тільки додатковий дохід, але й податковий обов'язок. Кожен громадянин, який здає в оренду квартиру, будинок або інше приміщення, повинен задекларувати свої доходи до 1 травня 2027 року та сплатити до бюджету ПДФО 5% (18%) та військовий збір – 5% до 1 серпня

Постанова КМУ №1328 запровадила новий порядок збільшення ліміту бронювання військовозобов’язаних працівників для критично важливих підприємств. Одним із ключових нововведень стало створення Координаційного центру, який розглядатиме пропозиції державних органів щодо збільшення обсягів бронювання та надаватиме відповідні рекомендації. Водночас уряд визначив нові підстави для відмови у збільшенні ліміту. Як тепер підприємству отримати дозвіл на бронювання понад встановлений ліміт 50% або 95%, куди подавати обґрунтування та які порушення можуть перешкодити збільшенню квоти? Розбираємо новий алгоритм збільшення ліміту бронювання за Постановою №1328 та пояснюємо, що потрібно врахувати роботодавцям
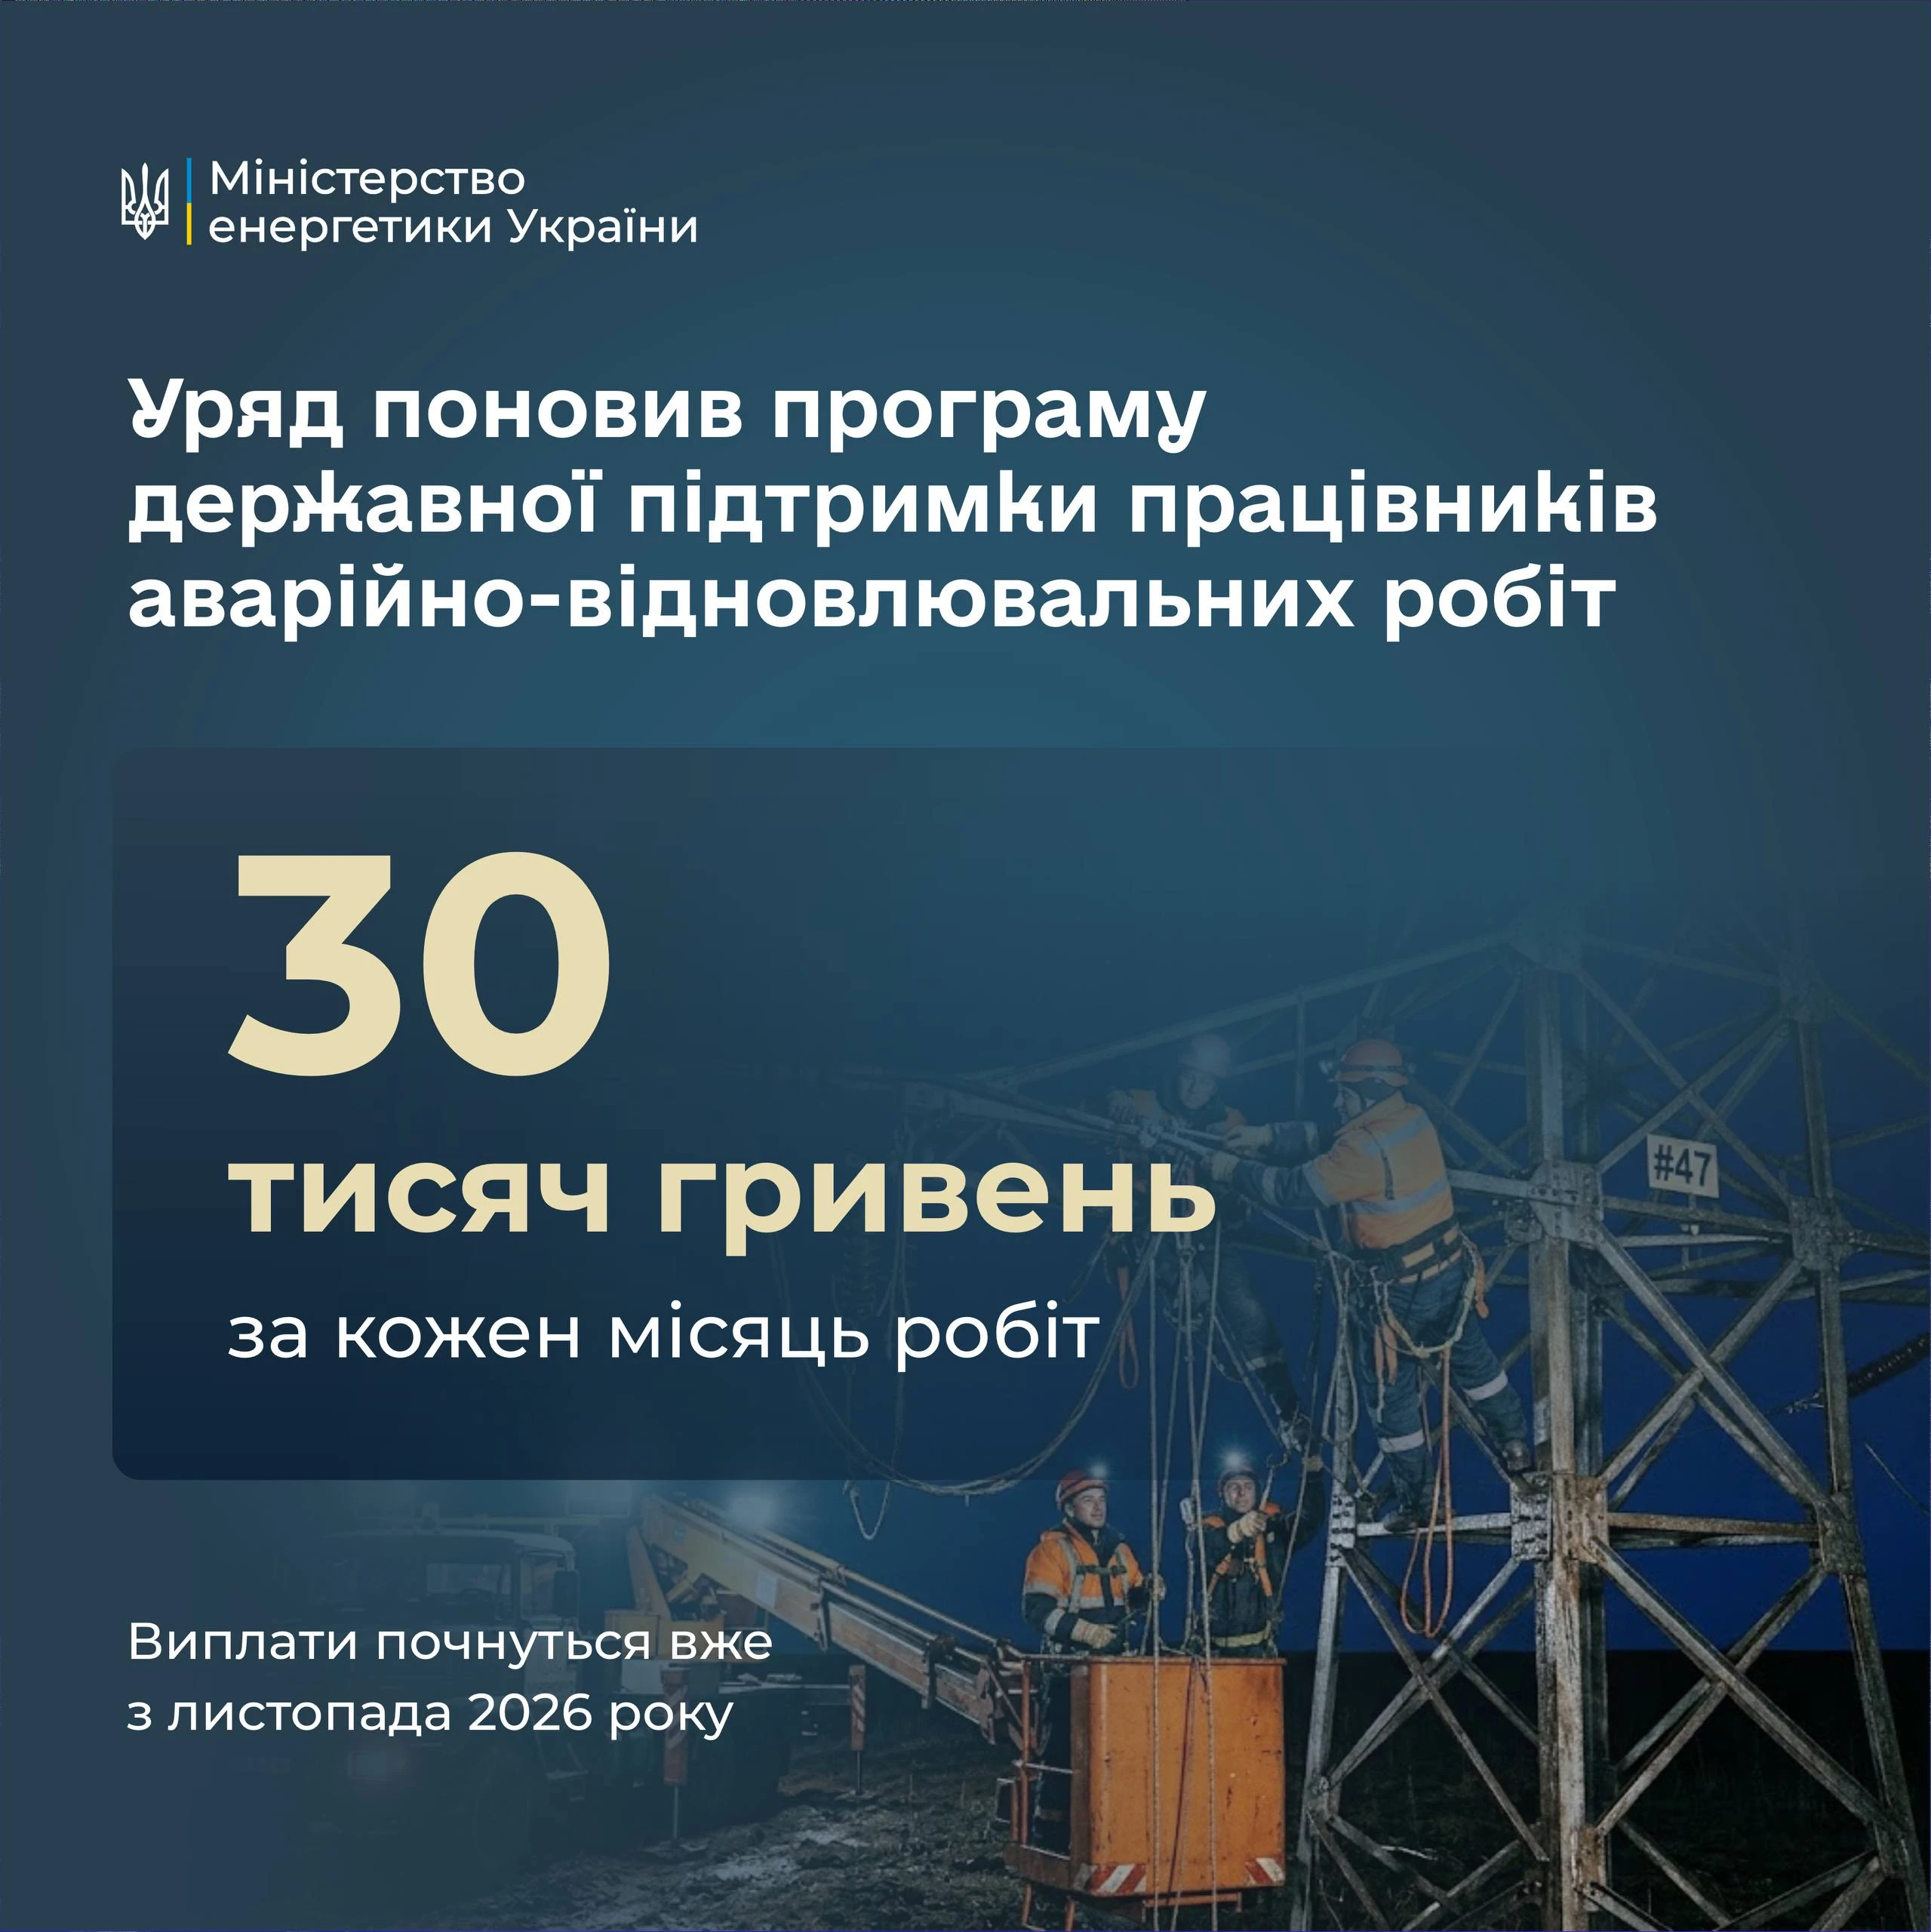
Уряд ухвалив рішення про додаткову державну допомогу фахівцям, які безпосередньо відновлюють енергетичні об’єкти, житлово-комунальну інфраструктуру та залізницю після російських атак. Енергетики, тепловики, газовики, працівники водоканалів і комунальних служб, а також залізничники отримуватимуть по 30 000 грн за кожен місяць участі у відновлювальних роботах – із листопада до кінця опалювального сезону
Національний банк підтримує врегулювання ринку віртуальних активів відповідно до європейського підходу MiCA, однак не погоджується з окремими положеннями законопроєкту №10225-д у редакції, рекомендованій до другого читання. Регулятор назвав три основні ризики: неконтрольований допуск іноземних токенів, можливість обходу регуляторних вимог і загрозу монополізації ринку через непрозору авторизацію операторів торговельних майданчиків. НБУ закликає доопрацювати документ і врахувати його зауваження
Міноборони роз’яснило, які обов’язки мають призовники, військовозобов’язані та резервісти, якими повноваженнями наділені ТЦК та СП і за яких умов втручання в їхню роботу може мати ознаки злочину. За умисне перешкоджання законній діяльності ЗСУ та інших військових формувань в особливий період стаття 114-1 ККУ передбачає від 5 до 8 років позбавлення волі, а за наявності загибелі людей або інших тяжких наслідків – від 8 до 15 років