


🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
У статті з’ясуємо основні правила сплати податку на нерухомість: хто є платниками та якими пільгами вони можуть скористатися. Детально розглянемо перелік, особливості встановлення ставок податку, строки його сплати та порядок розрахунку. Окрему увагу приділимо відповідальності за несвоєчасну сплату податку на нерухоме майно, відмінне від земельної ділянки
Платниками податку на нерухоме майно, відмінне від земельної ділянки (далі – податок на нерухомість), є фізичні та юридичні особи, в т. ч. нерезиденти, які є власниками житлової та/або нежитлової нерухомості.
Об'єктом оподаткування податком на нерухомість є об'єкт житлової та нежитлової нерухомості, у тому числі його частка (пп. 266.2.1 Податкового кодексу України; ПКУ).
До об’єктів житлової нерухомості належать будівлі, віднесені відповідно до законодавства до житлового фонду, дачні та садові будинки (пп. 14.1.129 ПКУ).
Об’єктами нежитлової нерухомості є будівлі, приміщення, що не віднесені відповідно до законодавства до житлового фонду. У нежитловій нерухомості виділяють будівлі готельні, будівлі офісні, будівлі торговельні, гаражі, будівлі промислові та склади, інші будівлі тощо (пп. 14.1.129-1 ПКУ).
Об’єкти незавершеного будівництва не визначені ПКУ як об’єкти оподаткування податком на нерухоме майно (див. ЗІР, категорія 106.02; роз'яснення ГУ ДПС в Івано-Франківській обл.) Але, якщо в Державному реєстрі речових прав на нерухоме майно такий об'єкт фігурує, наприклад як «житловий будинок» – навіть без комунікацій – податок за нього підлягає сплаті.
Увага! Податок нараховують навіть у разі, якщо нерухомість не використовують або здають в оренду
Базою оподаткування є загальна площа такого об'єкта. Її обчислюють на підставі документів, що підтверджують право власності на такий об'єкт (пп. 266.3.3 ПКУ).
Податок на нерухомість потрібно платити за:
Якщо йдеться про різні типи об’єктів нерухомості, то їх сукупна площа має бути більше 180 м².
Важливо! Податок на нерухомість обчислюють лише з тієї частини площі, яка перевищує відповідні ліміти
Разом з тим не є базою оподаткування площа нерухомості, яка не перевищує:
Зверніть увагу! Починаючи з 01.01.2023 податок на нерухоме майно не нараховують і не сплачують за об'єкти житлової та/або нежитлової нерухомості (їх частки), розташовані на територіях:
1) активних бойових дій, визначених у ч. 2 та 3 розд. І Переліку, затвердженого наказом Мінрозвитку від 28.02.2025 №376 (далі – Перелік №376);
2) тимчасово окупованих рф, визначених у розд. ІІ Переліку №376 (пп. 69.22 підрозд. 10 розд. XX ПКУ).
Податок на нерухоме майно не нараховують та не сплачують також за знищені об'єкти (їх частки) житлової та нежитлової нерухомості (п. 2 пп. 69.22 підрозд. 10 розд. XX ПКУ). Така пільга діє на період дії воєнного стану (див. ЗІР, категорія 106.02).
Не підлягає нарахуванню та сплаті податок на нерухоме майно, що сплачується на відповідній території щодо об'єктів, які внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією рф проти України, зазнали незначних пошкоджень. Головна умова для такого послаблення – ухвалення відповідного рішення органом місцевого самоврядування для певного типу об'єктів нерухомого майна (пп. 69.22 підрозд. 10 розд. XX ПКУ). Тобто йдеться про об'єкти, які зазнали незначних пошкоджень, але придатні для проживання чи використання за цільовим призначенням і підлягають відновленню шляхом поточного ремонту.
У поміч вам також матеріали:
На замітку! Інформацію про звільнення від оподаткування певного типу об'єктів нерухомого майна органи місцевого самоврядування, сільські, селищні, міські ради, військові адміністрації або військово-цивільні адміністрації зобов'язані щокварталу подавати до податкового органу за місцем розташування об'єкта нерухомого майна
Пп. 266.2.2 ПКУ визначає перелік об'єктів нерухомості, на які не нараховують податок на нерухоме майно:
а) об'єкти житлової та нежитлової нерухомості, які перебувають у власності органів державної влади, органів місцевого самоврядування, а також організацій, створених ними в установленому порядку, що повністю утримуються за рахунок відповідного державного бюджету чи місцевого бюджету і є неприбутковими (їх спільній власності);
б) об'єкти житлової та нежитлової нерухомості, які розташовані в зонах відчуження та безумовного (обов'язкового) відселення;
в) будівлі дитячих будинків сімейного типу;
г) гуртожитки;
ґ) житлова нерухомість непридатна для проживання, у тому числі у зв'язку з аварійним станом, визнана такою згідно з рішенням органу місцевої влади;
д) об'єкти житлової нерухомості, в тому числі їх частки, що належать дітям-сиротам, дітям, позбавленим батьківського піклування, та особам з їх числа, визнаним такими відповідно до закону, дітям з інвалідністю, які виховують одинокі матері (батьки), але не більше одного такого об'єкта на дитину;
е) об'єкти нежитлової нерухомості, які використовують суб'єкти господарювання малого та середнього бізнесу, що провадять свою діяльність у тимчасових спорудах для здійснення підприємницької діяльності та/або в малих архітектурних формах та на ринках;
є) будівлі промисловості, віднесені до класу «Промислові та складські будівлі» (код 125) Класифікатора будівель і споруд НК 018:2023 (далі – НК 018:2023), які використовують за призначенням у господарській діяльності суб'єктів господарювання, основна діяльність яких класифікується у секціях B–F КВЕД ДК 009:2010, та які не здають їх власники в оренду, лізинг, позичку;
ж) будівлі, споруди сільськогосподарських товаровиробників (юридичних та фізичних осіб), віднесені до класу «Нежитлові сільськогосподарські будівлі» (код 1271) НК 018:2023, які використовують за призначенням у господарській діяльності суб'єктів господарювання та які не здають їх власники в оренду, лізинг, позичку;
з) об'єкти житлової та нежитлової нерухомості, які перебувають у власності громадських об'єднань осіб з інвалідністю та їх підприємств;
и) об'єкти нерухомості, що перебувають у власності релігійних організацій, статути (положення) яких зареєстровано у встановленому законом порядку, та використовуються виключно для забезпечення їхньої статутної діяльності, включаючи ті, в яких здійснюють діяльність засновані такими релігійними організаціями добродійні заклади (притулки, інтернати, лікарні тощо), крім об'єктів нерухомості, в яких здійснюють виробничу та/або господарську діяльність;
і) будівлі дошкільних та загальноосвітніх навчальних закладів незалежно від форми власності та джерел фінансування, які використовують для надання освітніх послуг;
ї) об'єкти нежитлової нерухомості державних та комунальних дитячих санаторно-курортних закладів та закладів оздоровлення та відпочинку дітей, а також дитячих санаторно-курортних закладів та закладів оздоровлення і відпочинку дітей, що перебувають на балансі підприємств, установ та організацій, які є неприбутковими;
й) об'єкти нежитлової нерухомості державних та комунальних центрів олімпійської підготовки, шкіл вищої спортивної майстерності, центрів фізичного здоров'я населення, центрів з розвитку фізичної культури і спорту осіб з інвалідністю, дитячо-юнацьких спортивних шкіл, а також центрів олімпійської підготовки, шкіл вищої спортивної майстерності, дитячо-юнацьких спортивних шкіл і спортивних споруд всеукраїнських фізкультурно-спортивних товариств, їх місцевих осередків та відокремлених підрозділів, що є неприбутковими;
к) об'єкти нежитлової нерухомості баз олімпійської та паралімпійської підготовки;
л) об'єкти житлової нерухомості, які належать багатодітним або прийомним сім'ям, у яких виховують п'ять та більше дітей.
Важливо! Об'єкти нерухомості, які тимчасово не використовують через реконструкцію або простій, є об'єктами оподаткування
Крім того, органи місцевого самоврядування мають право встановлювати додаткові пільги з податку на нерухоме майно (пп. 266.4.2 ПКУ).
З 05 жовтня 2025 року відповідно до Закону України від 21.08.2025 №4577-IX передбачено також пільги для резидентів Defence City (крім платників податку, які одночасно мають статус резидента Дія Сіті). Вони звільняються від сплати податку на нерухоме майно, відмінне від земельної ділянки, починаючи з наступного місяця після надання статусу резидента. Звільнення від сплати податку на нерухоме майно, відмінне від земельної ділянки, поширюється на:
Дивіться також роз'яснення:
Ставки податку для об'єктів житлової та/або нежитлової нерухомості визначають місцеві органи влади, у розмірі, який не перевищує 1,5% розміру мінімальної зарплати, встановленої законом на 1 січня звітного (податкового) року, за 1 квадратний метр бази оподаткування (пп. 266.5.1 ПКУ).
Тож для 2026 року максимальна ставка за 1 кв. м складає не більше 129,71 грн (8647 грн × 1,5%).
Якщо сільська, селищна, міська рада не прийняли рішення про встановлення ставок із податку на нерухоме майно, то податок справляють із застосуванням ставок, які діяли до 31 грудня року, що передує звітному бюджетному періоду.
На замітку! Інформація про ставки місцевих податків наведена на сайті ДПС за посиланням
За наявності об’єкта (об’єктів) житлової нерухомості, у тому числі його частки, що перебуває у власності платника податку, загальна площа якого перевищує 300 м² (для квартири) та/або 500 м² (для будинку), сума податку, розрахована відповідно до пп. «а»–«г» пп. 266.7.1 ПКУ, збільшується на 25 000 грн на рік за кожен такий об’єкт житлової нерухомості чи його частку (пп. 266.7.1-1 ПКУ).
Під час сплати податку слід керуватися наказом Мінфіну від 14.01.2011 №11 та затвердженою ним Класифікацією доходів бюджету з податку на нерухоме майно, відмінне від земельної ділянки:
Юридичні особи сплачують податок на нерухоме майно за звітний рік (який розраховано ними в Декларації) щокварталу до 30 числа місяця, що наступає за звітним кварталом (пп. 266.10.1 ПКУ).
Тобто, граничний термін сплати податку на нерухоме майно – 29 число місяця, що наступає за звітним кварталом. Але якщо граничний строк сплати податку припадає на вихідний або святковий день, то останнім днем сплати податкового зобов’язання вважається операційний (банківський) день, що настає за вихідним або святковим днем (див. ЗІР, категорія 106.08).
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік
Порада! Скористайтеся статтею «Платіжна інструкція на сплату податків і ЄСВ: приклади заповнення»
Фізичні особи зобов’язані сплачувати податок на нерухоме майно протягом 60 днів із дня вручення їм податкового повідомлення-рішення (пп. «а» пп. 266.10.1 ПКУ).
Згідно з п. 42.2 ПКУ податкове повідомлення-рішення (ППР) вважається надісланим (врученим) фізичній особі, якщо його:
Згідно з п. 42.4 ПКУ ППР, надіслане контролюючим органом в Е-кабінет, вважається врученим платнику податків, якщо воно сформоване з дотриманням вимог законів України «Про електронні документи та електронний документообіг» від 22.05.2003 №851-IV та «Про електронну ідентифікацію та електронні довірчі послуги» від 05.10.2017 № 2155-VIII та є доступним в електронному кабінеті. У такому випадку відмітка про вручення необов'язкова.
На замітку! ППР через Е-кабінет отримують платники податків, які пройшли електронну ідентифікацію онлайн в Е-кабінеті, можуть здійснювати листування з контролюючими органами засобами електронного зв’язку в електронній формі і надали згоду на таке листування (п. 42.4 ПКУ)
Датою вручення платнику податків документа є дата, зазначена у квитанції про доставку у текстовому форматі, що відправляється з Е-кабінету автоматично та свідчить про дату та час доставки документа платнику податків. У разі якщо доставка документа відбулася після 18 години, датою вручення документа платнику податків вважається наступний робочий день. Якщо доставка відбулася у вихідний чи святковий день, датою вручення документа платнику податків вважається перший робочий день, що настає за вихідним або святковим днем.
У разі неотримання контролюючим органом квитанції про доставку документа в Е-кабінет протягом двох робочих днів з дня його надіслання такий документ у паперовій формі на третій робочий день із дня відправлення з Е-кабінету надсилають за адресою (місцезнаходженням, податковою адресою) платника податків рекомендованим листом з повідомленням про вручення або особисто вручають платнику податків (його представнику). При цьому строк доставки документа в Е-кабінет, визначений абзацом п’ятим п. 42.4 ПКУ, не зараховують до строку надіслання документів, визначеного ПКУ.
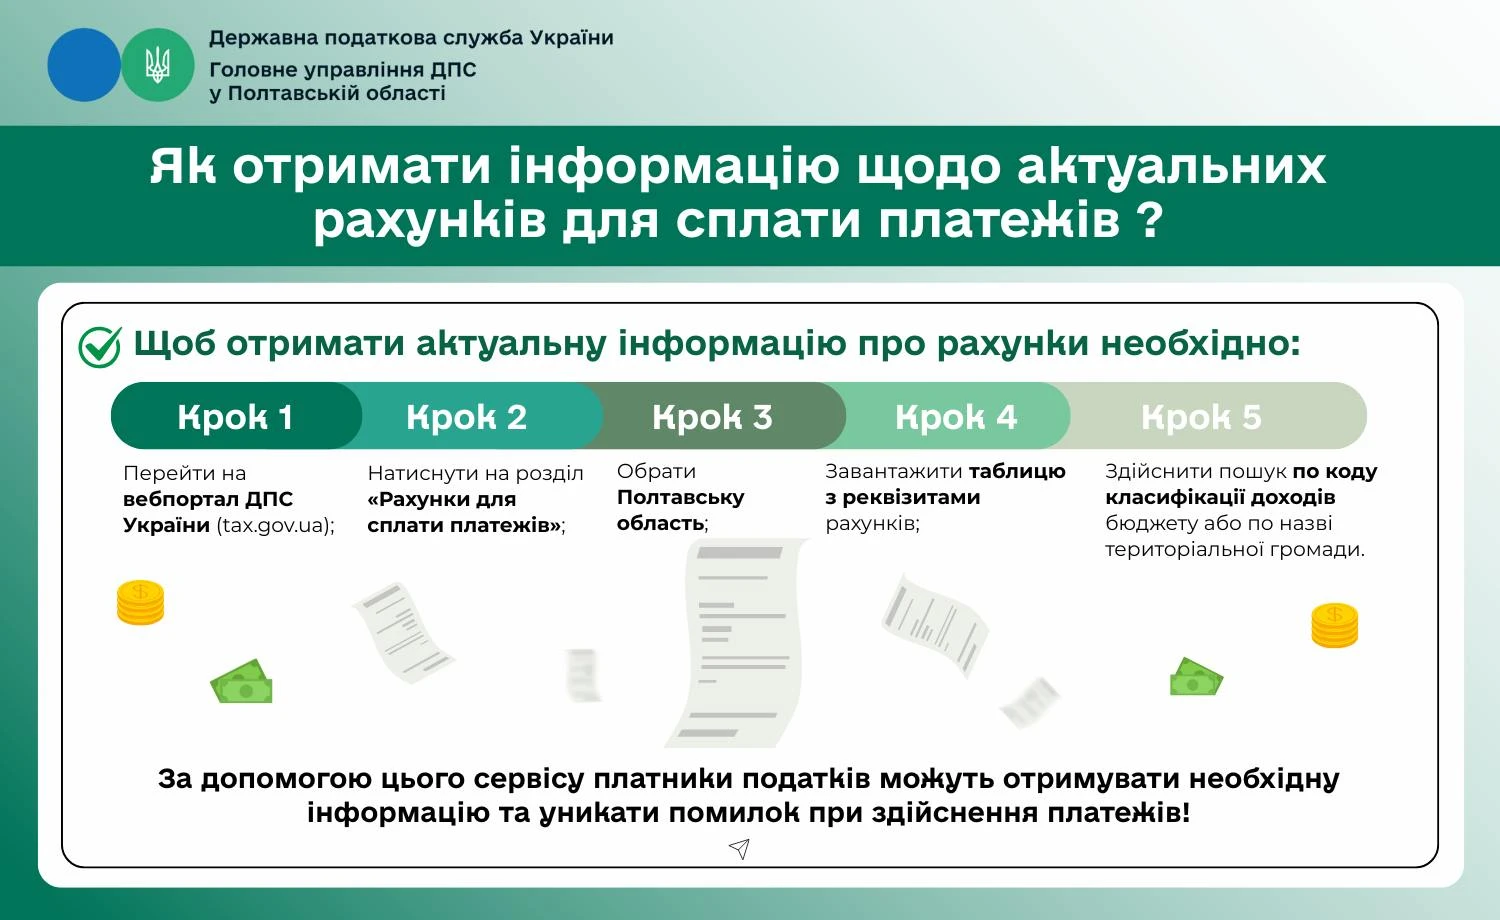
За допомогою сервісу на вебпорталі ДПС «Рахунки для сплати платежів», платники податків можуть отримувати необхідну інформацію та уникати помилок при здійснення платежів (див. Інфографіку):
Порада! Скористайтеся матеріалом «Сплата податків через Е–кабінет»
Базовий податковий (звітний) період дорівнює календарному року (пп. 266.6.1 ПКУ).
Податок на нерухомість обчислюють лише з тієї частини площі, яка перевищує відповідні ліміти в 60 м², 120 м² та 180 м².
Щодо кількості об'єктів нерухомості у власності:
Тобто сума податку на нерухомість буде залежати від кількості і типу ваших об'єктів та їх загальної площі після застосування знижок.
Важливо! Для розрахунку податку на житлову нерухомість враховують усю площу об’єкту, а не лише житлова.
Юридичні особи здійснюють розрахунок податку за звітний рік у декларації з податку на нерухоме майно.
Докладно про порядок їх складання і нарахування податкових зобов’язань – у публікації «Податкова декларація з податку на нерухоме майно: заповнення і подання»
Фізособи самостійно не обчислюють суму податку. Розраховує суми податку з об'єкта/об'єктів нерухомості, які перебувають у власності фізичних осіб, контролюючий орган за місцем податкової адреси (місцем реєстрації) власника такої нерухомості (пп. 266.7.1 ПКУ).
Причому контролюючий орган має право визначити суми податку на нерухоме майно, відмінне від земельної ділянки, за три звітні податкові роки. На цьому акцентують самі податківці (див. роз'яснення ГУ ДПС у Дніпропетровській обл.).
Увага! Якщо йдеться про нежитлове приміщення, то податок сплачують за кожен квадратний метр без пільг
На Прикладах 1–3 розглянемо, як розраховувати податок на нерухоме майно.
Якщо у власності людини є квартира площею 80 м2, то податок їй нарахують лише на 20 квадратних метрів.
Якщо будинком площею 250 м2 володіють порівну (за спільною частковою власністю) двоє людей, то кожному з них доведеться заплатити податок із «зайвих» 5 м2, адже по 120 м2 для кожного будуть пільговими.
Багато квартир мають кілька співвласників. Тому принцип нарахування різниться для спільної часткової та спільної сумісної власності. При спільній частковій власності кожен співвласник платить податок на нерухоме майно на належну йому частку. У свою чергу співвласники нерухомості, що є спільною сумісною власністю, без виділення часток в натурі, самостійно визначають, котра з цих осіб є платником податку на нерухоме майно (див. роз'яснення ГУ ДПС у Дніпропетровській обл.).
Тобто, лише, якщо певною житловою нерухомістю (наприклад, квартирою) у рівних частках володіють кілька осіб (наприклад, 4) і ці (4) частки рахують у Державному реєстрі речових прав на нерухоме майно як окремі об’єкти (за спільної часткової власності), тоді кожен з них платитиме за «зайві» квадрати (якщо такі будуть). Оскільки Податковим кодексом передбачена пільга на 60 квадратних метрів для кожного власника.
Якщо нерухомість не розділена в натурі і у Реєстрі рахується як один об’єкт, яким володіють кілька осіб (за спільної сумісної власності), тоді беруть загальну площу всіх квартир, але сплачуватиме податок за «зайві» квадрати спільної квартири один із власників за їх згодою. Фізособи – співвласники житлової нерухомості, яка перебуває у їх спільній сумісній власності, але не поділена в натурі, можуть повідомити орган ДПС про визначеного за їх згодою платника податку на нерухоме майно, звернувшись з письмовою заявою за місцем податкової адреси (місцем реєстрації) власника житлової нерухомості (див. роз'яснення ГУ ДПС у Дніпропетровській обл).
У власності людини дві квартири площею 30 м2 та 40 м2 і житловий будинок площею 90 м2.
У цьому разі податок нараховуватимуть на об’єкт оподаткування, який розраховують за такою формулою: 30 м2 (площа першої квартири) + 40 м2 (площа другої квартири) + 90 м2 (площа будинку) – 180 м2 (сума пільги для квартир та будинку) = – 20 м2.
Тож, якщо сума трьох об’єктів нерухомості не перевищує 180 м2, то у цьому випадку податок не сплачують.
У пригоді може стати відеоролик ДПС:
Відтак орган ДПС надсилає фізособі – власнику нерухомості податкове повідомлення-рішення (ППР) про сплату податку на нерухомість (абз. 1 пп. 266.7.2 ПКУ).
Таке ППР має містити інформацію про:
ППР податківці надсилають фізособам до 1 липня року, що настає за базовим податковим (звітним) періодом (роком). До прикладу, ППР із сумою податку за 2026 рік має бути надіслано до 1 липня 2027 року.
Фізичні особи можуть переглянути сформовані ППР щодо сум нарахованих їм податкових зобов'язань з податку на нерухоме майно в приватній частині Електронного кабінету. А саме: в меню «ЕК для громадян» / розділ «Загальна інформація про платника» / вкладка «Повідомлення про обов'язок сплатити суму грошового зобов'язання (ППР)».
У пригоді вам неодмінно може стати матеріал «ДПС надсилає фізособам ППР щодо нарахованих їм сум податку на нерухомість: перевірте Електронний кабінет».
А як бути, якщо податкова не врахувала пільгу, право на яку має фізособа? У такому разі фізособа має право звернутися з письмовою заявою до податкового органу за своєю податковою адресою для проведення звірки даних (пп. 266.7.3 ПКУ). Звірку можна проводити і в інших випадках, якщо фізособа не погоджується із нарахованою їй сумою податку.
Якщо податковий орган дійсно помилився під час нарахування податку, то протягом десяти робочих днів він проводить перерахунок суми податку і надсилає (вручає) фізособі нове ППР. Тоді попереднє ППР вважається скасованим (відкликаним).
У разі несплати податку (або несвоєчасної сплати) платнику загрожує штраф у розмірі:
Порада! Ознайомтеся також із матеріалами «Невчасна плата податків та ЄСВ або ж не на той рахунок: наслідки» та «Як повернути помилковий платіж та уникнути пені: офіційна інструкція ДПС»
Також після спливу 90 календарних днів, наступних за останнім днем граничного строку сплати податкового зобов’язання, починає нараховуватися пеня відповідно до пп. 129.1.3 ПКУ.
Матеріали за темою:
Придбання нерухомості: як розрахувати податок та подати уточнюючу декларацію
Продаж нерухомості: як розрахувати податок та подати уточнюючу декларацію
Податок на нерухомість за промислову будівлю: коли власник звільнений від сплати
Частина будівлі промисловості в оренді: чи нараховувати податок на нерухомість
Податок на нерухомість: чи діють пільги для садових і дачних будинків
Чи можуть місцеві ради збільшувати пільгову площу нерухомості
Не отримали ППР на податок за квартиру чи будинок: алгоритм дій
Податок на нерухомість: чи можуть нарахувати після 1 липня
Нерухомість передали в управління: хто сплачує податок на майно
Податкова декларація з податку на нерухоме майно: заповнення і подання
Податок на нерухомість 2026: як юридичним особам відзвітувати без помилок
Якщо декларацію з податку на нерухомість не подано: що з податком
Платіжна інструкція на сплату податків і ЄСВ: приклади заповнення
Довідник у поміч:
Перелік територій бойових дій та окупованих територій №376 (Перелік ТОТ)
Шаблони та зразки документів:
Податкова декларація з податку на нерухоме майно, відмінне від земельної ділянки
Під час декларування податку на нерухоме майно підприємствам важливо перевірити не лише строки подання звітності, а й правильність розрахунків, застосування пільг та повноту переліку об’єктів. Помилки можуть призвести до донарахувань, як-от у випадку сільськогосподарських будівель, за які підприємству додатково нарахували понад 4,5 млн грн податку. Окремі правила діють для нерухомості, пошкодженої або знищеної внаслідок війни, а з 23 жовтня 2026 року запрацював новий порядок звільнення від плати за землю під знищеними об’єктами. Розглянемо, що потрібно врахувати підприємствам під час декларування майнових податків

Агропідприємства можуть подавати заявки на отримання статусу важливих для національної економіки за оновленими галузевими критеріями. Мінагрополітики затвердило нові вимоги наказом від 16 листопада 2026 року №157 відповідно до змін у правилах бронювання. Серед умов – оброблення щонайменше 200 га сільгоспугідь, наявність багаторічних насаджень площею від 50 га або річний дохід від 20 млн грн, а також відповідність визначеним КВЕДам. Розглянемо, хто може претендувати на статус і які критерії потрібно виконати

ДПС роз’яснила порядок відображення виплат у зв’язку з тимчасовою втратою працездатності, які самозайнята особа отримує від Пенсійного фонду України. Такі суми відображаються за ознакою доходу «127»: у графах 3а та 3 зазначають нарахований і фактично виплачений дохід, у графах 4а, 4, 5а та 5 – відповідно нараховані й перераховані ПДФО та військовий збір

Повернення об’єкта фінансового лізингу лізингодавцю також є об’єктом оподаткування ПДВ. Податкові зобов’язання лізингоодержувача виникають на дату фактичного повернення майна, а не на дату оформлення документів чи завершення розрахунків. Такий порядок випливає з норм Податкового кодексу, які прирівнюють повернення майна, переданого у фінансовий лізинг, до постачання товарів. Розглянемо, коли саме потрібно нарахувати ПДВ

Держпраці нагадує, що Закон України «Про відпустки» передбачає спеціальні права для працюючих пенсіонерів та ветеранів праці. Люди похилого віку можуть отримати додаткову відпустку без збереження заробітної плати до 30 календарних днів, а ветерани праці – обирати зручний для себе час чергової щорічної відпустки. Для цього достатньо подати відповідну заяву роботодавцю

Платники ПДВ можуть переглянути реквізити свого рахунка в системі електронного адміністрування ПДВ безпосередньо в приватній частині Електронного кабінету. Для цього передбачено кілька розділів: «Реєстр транзакцій» у меню «СЕА ПДВ», вкладку з банківськими рахунками у форматі IBAN та меню «Профіль платника». Пояснюємо, де саме шукати номер ПДВ-рахунку та його реквізити

Контролери зобов’язані подати до 31 грудня 2026 року звіт про контрольовані іноземні компанії (КІК) за 2025 рік в електронній формі разом із завіреними копіями фінансової звітності КІК. За неподання звіту про КІК передбачений штраф в розмірі 100 прожиткових мінімумів

Після запуску з 12 вересня 2025 року нових норм щодо студентських трудових договорів ситуація з оформленням учнів ПТНЗ на виробничу практику суттєво змінюється. Попри нещодавнє роз’яснення Держпраці, яке стверджує, що трудові відносини з практикантами не виникають, норми оновленого КЗпП та Закону №4574 прямо вимагають укладення студентського трудового договору і подання повідомлення про прийняття працівника на роботу, якщо учні отримують винагороду. Додаткова консультація сервісу «Інтерактивний інспектор» підтвердила саме такий підхід

з 17 листопада агропідприємства знову можуть подавати заявки через Державний аграрний реєстр на отримання статусу критично важливих. Прийом відновили за оновленими галузевими критеріями, затвердженими наказом Мінагрополітики №157 від 16 листопада 2026 року. Для відповідності вимогам підприємство має відповідати критеріям щодо площі оброблюваних земель або річного доходу, а також мати основний вид діяльності з переліку визначених КВЕД. Розповідаємо, які саме умови потрібно виконати та як тепер отримати статус

Працівник в лютому був у відпустці з 02.11-30.11, відпускні виплатили в жовтні. Відповідно, нарахувань в листопаді немає. Як відобразити цього працівника в об’єднаній звітності за листопад 2026 року? Відпускні, нараховані і виплачені в жовтні за листопад, вплинуть на середню зарплату за листопад?

ДПС України оприлюднила роз’яснення щодо податкових наслідків ситуації, коли заборгованість ліквідованого підприємства за раніше поставлені товари / послуги добровільно погашає фізична особа, яка не була стороною договору

Для ФОПів готують ще один маяк у межах програми співпраці з МВФ – цього разу щодо обмеження зловживань спрощеною системою оподаткування. До 31 грудня 2026 року Уряд має подати до Верховної Ради відповідні законопроєкти. Вони передбачатимуть боротьбу зі штучним дробленням бізнесу, обмеження повторного переходу на спрощену систему та використання ФОПів для підміни трудових відносин із нинішніми або колишніми роботодавцями

Для залучення жінок та внутрішньо переміщених осіб до роботи на підприємствах оборонно-промислового комплексу держава запровадила фінансову підтримку професійного навчання. За програмою можна отримати грант на здобуття або підтвердження професійної кваліфікації, а роботодавці – компенсацію витрат на навчання працівників. У 2026 році розмір підтримки становить до 30 000 грн за повну та до 15 000 грн за часткову професійну кваліфікацію. З 2027 року граничні суми збільшаться до 35 000 грн і 20 000 грн відповідно

Мінагрополітики отримало погодження критеріїв визначення агропідприємств критично важливими. Основні вимоги залишаються незмінними: щонайменше 200 га земель в обробітку та 20 млн грн річного обороту. Відновити прийом заявок через Державний аграрний реєстр планують не пізніше 23 листопада. Водночас міністерство готує ініціативу щодо тимчасового пом’якшення вимог до середньої зарплати для агропідприємств у сезонний період, зокрема на прифронтових територіях. Для цього знадобиться окреме рішення Уряду

Обов’язкове запровадження ПДВ для ФОПів із доходом від 4 млн грн залишається серед маяків програми співпраці України з МВФ. За інформацією народного депутата Ярослава Железняка, під час місії, що завершилася 17 листопада, домовленості щодо цього питання поки не досягли, а переговори продовжать онлайн. Водночас Уряд і Президент мають взяти зобов’язання ухвалити та підписати відповідний закон до кінця квітня 2027 року. Очікується, що нові правила запрацюють із 2028 року, хоча остаточні параметри ще обговорюють

У Верховній Раді зареєстрували законопроєкт №16232, який пропонує запровадити податкові стимули для роботодавців, що працевлаштовують ветеранів війни. Пільги зможуть отримати підприємства, де ветерани становлять щонайменше 30% працівників і виконуються додаткові вимоги щодо оплати праці та оформлення трудових відносин. Серед пропозицій – зниження податку на прибуток та єдиного податку, пільгова ставка ЄСВ, а також можливість враховувати частину витрат на адаптацію робочих місць, навчання й психологічну підтримку ветеранів

Борги накопичилися, розраховуватися з усіма кредиторами вже немає змоги, а звичайна процедура банкрутства здається надто складною та дорогою? Для мікро- і малого бізнесу запровадили окремий механізм – спрощене провадження у справах про банкрутство. Закон України від 11.11.2026 №5062-IX доповнив Кодекс України з процедур банкрутства новою Книгою шостою. Вона передбачає спеціальну процедуру для юридичних осіб і ФОП, які відповідають установленим критеріям. Її мета – швидше врегулювати неплатоспроможність, задовольнити вимоги кредиторів і, за визначених умов, звільнити боржника від боргів. Закон набрав чинності 15 листопада 2026 року. Але спрощене банкрутство – це не автоматичне списання заборгованості. Боржнику доведеться розкрити суду інформацію про майно, рахунки, кредиторів і значні правочини за останні три роки. А ліквідатор і суд перевірятимуть, чи не намагався підприємець приховати активи або зловживати процедурою. Розберімо, хто може скористатися новими правилами




